
发布时间:2026-04-01 14:55:00
阅读量:39590
分类:
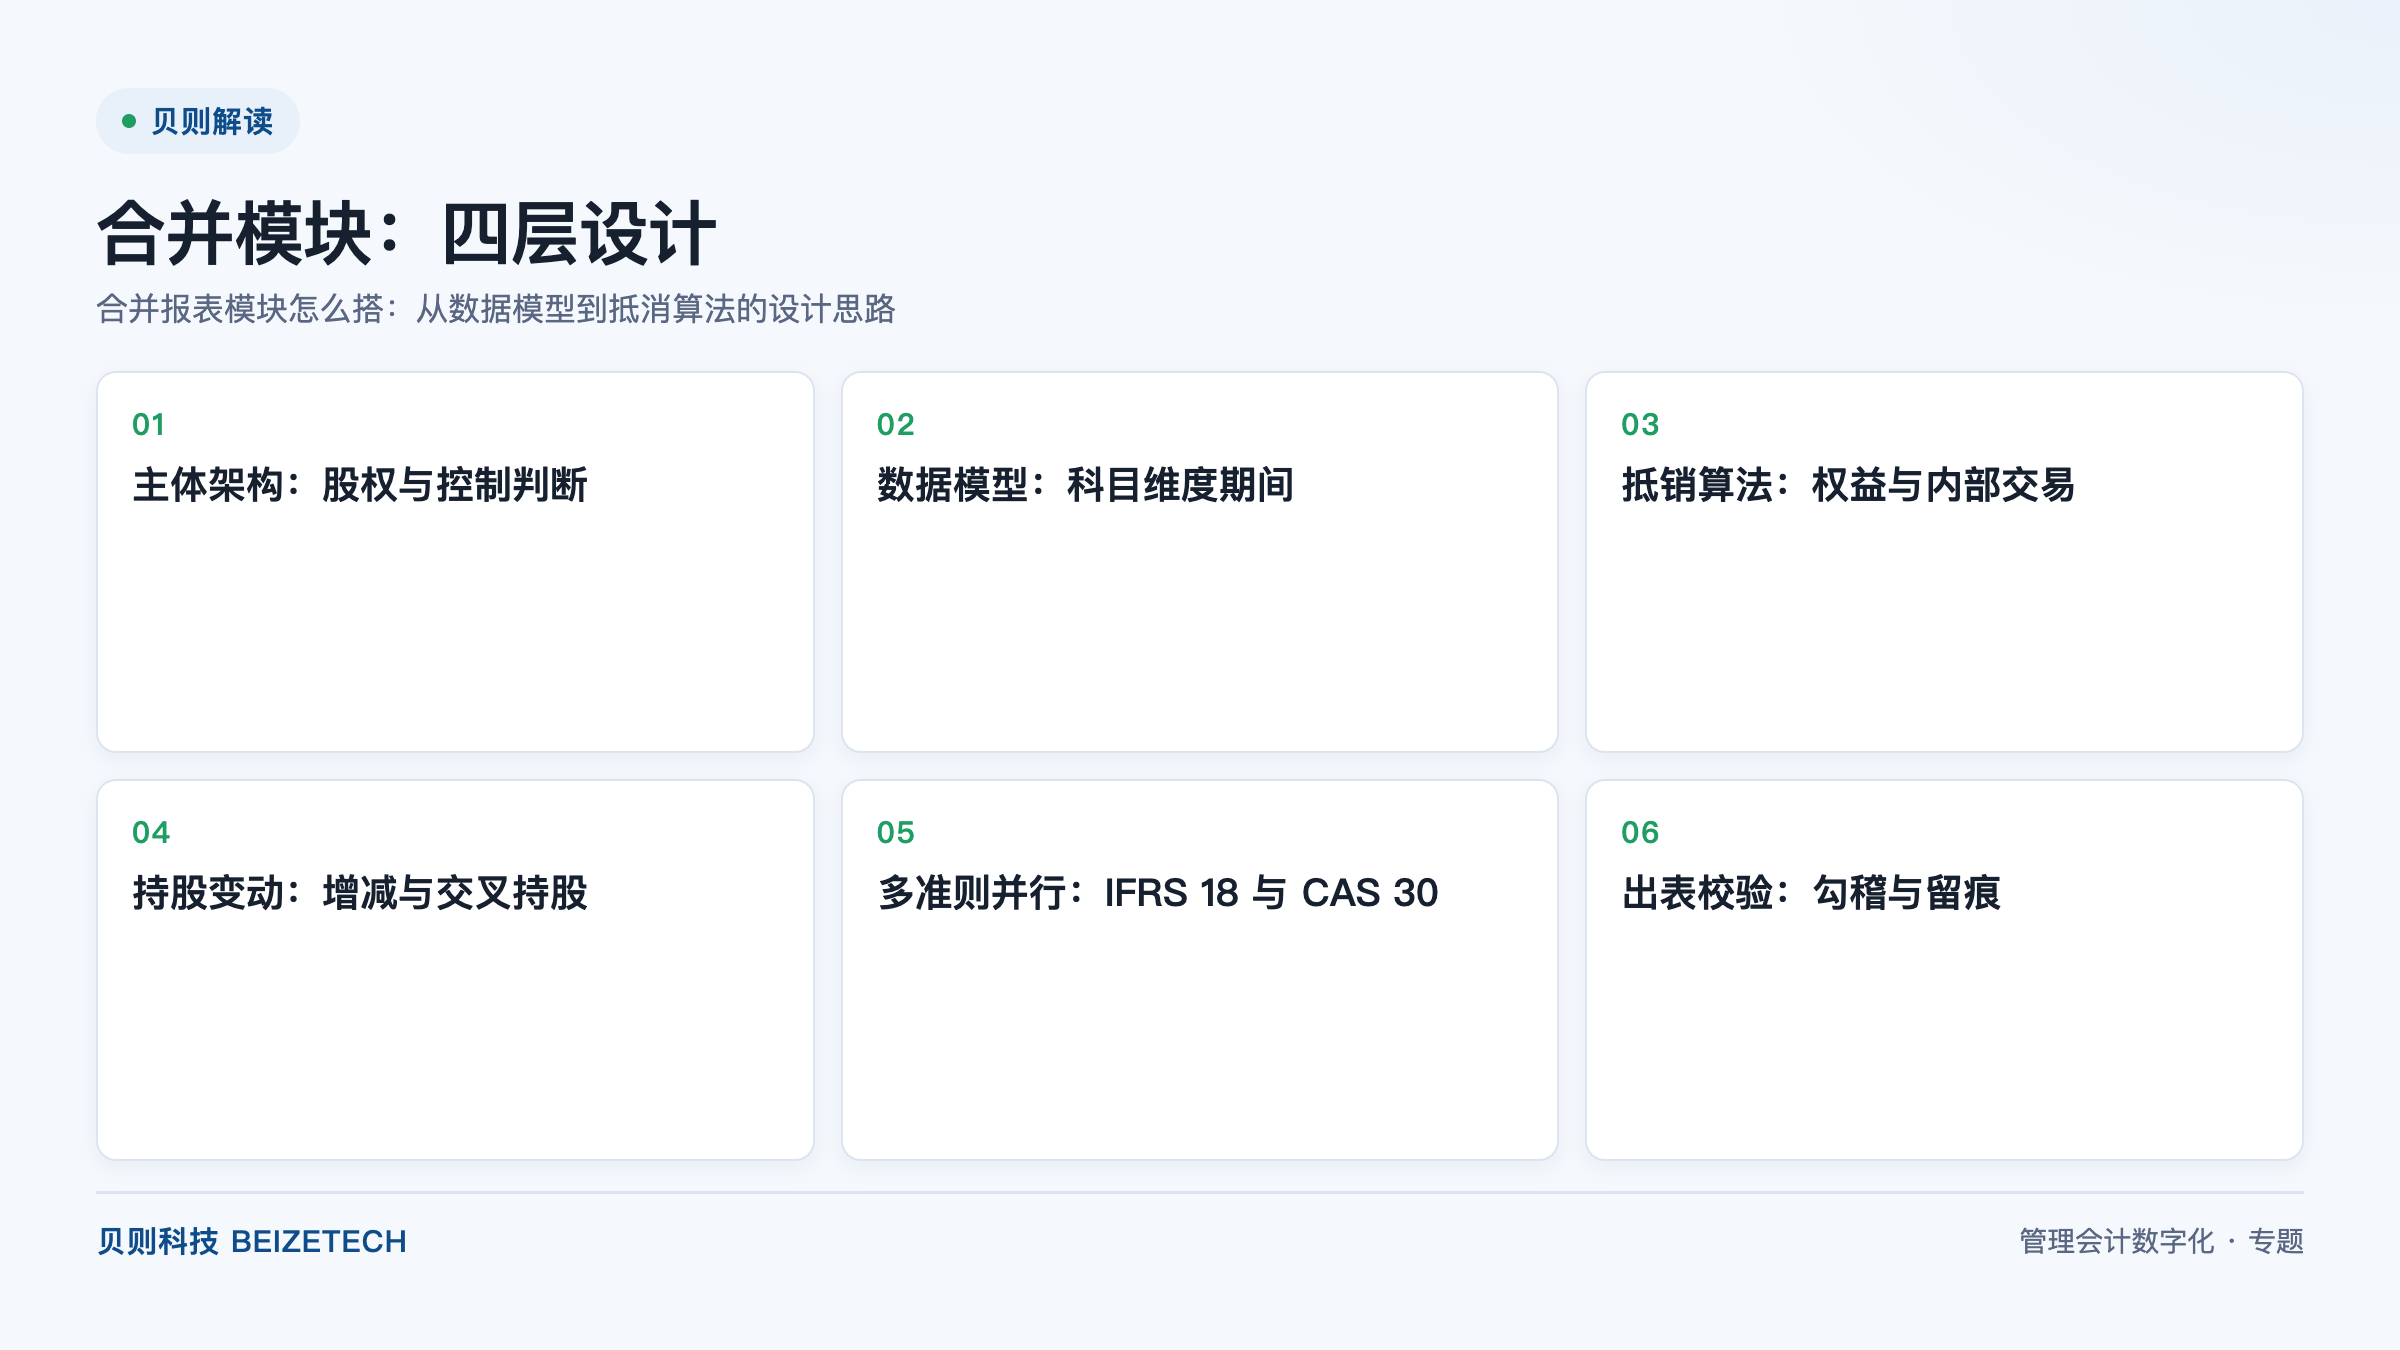
图:(贝则科技)
直接回答:合并模块的搭建顺序是「先定主体、再定模型、后定算法」。主体架构决定哪些公司进表、按什么比例合并,这属于控制判断;数据模型决定科目、维度、期间怎么组织,它决定了后续抵销能不能自动化;抵销算法则是把权益、内部交易、未实现损益逐类处理掉。三者顺序颠倒的项目,通常会在首版出表时推倒重来。多准则并行的集团还要多留一层:IFRS 18 与 CAS 30 对列报的分类与披露各有要求,模型里要能按准则版本切换规则集,而不是做两套账。
多数团队一上手就画数据模型,画到一半发现有些主体要不要进合并范围还没定,模型白改。合并的首个问题是范围:哪些子公司、合营企业、联营企业进表,各自用什么方法。范围定了,主体清单、持股比例、合并方法才有确定解,模型才有依据。
范围判断不是财务一个部门能完成的,涉及法务、投资、业务的实际控制情况。实务中的做法是每年至少复核一次范围,逐家确认控制基础:股权比例、董事会席位、表决权安排、可变回报。2026 年不少集团因为回购条款、一致行动安排调整了合并范围,这类变化对报表的影响往往大于日常抵销,需要单独设变更流程。
主体架构在系统里体现为三张表:主体清单、持股关系、合并方法。主体清单记录编码、名称、层级、所在国家地区、记账本位币;持股关系记录直接持股与间接持股、比例与生效期间;合并方法记录全资、控股、共同控制、重大影响对应的处理方式。
难点在于时间维度。股权比例是随时间变化的,增持、减持、新设、注销都会改变某一段期间的合并比例。系统必须支持按期间版本保存股权结构,且能按任意日期还原当时的结构。做不到这一点,跨期比较报表就会失真。某 A+H 上市券商(客户名称按保密约定脱敏)在这里吃过亏:早期只存了当前股权,做上年同期对比时要手工还原,每次年报都追加两天工作量。
| 设计要素 | 关键字段 | 常见遗漏 |
|---|---|---|
| 主体清单 | 编码、层级、本位币、状态 | 注销主体未保留历史状态 |
| 持股关系 | 直接与间接比例、生效起止 | 未按期间版本化,无法还原历史 |
| 合并方法 | 全资、控股、共同控制、重大影响 | 方法变更未留变更依据 |
合并的数据模型通常是「科目 × 维度 × 期间」的三维立方,加上主体与币种两个必备维度。科目对接准则要求,维度承载管理视角(区域、产品、板块),期间支持本期、累计、同期、年初至今等多套视角换算。设计时最容易犯的错是把管理维度和准则维度混在一起,导致抵销规则写在维度组合上,一改组织就崩。
比较稳的做法是分两段:报数层只做准则口径的标准化,维度保持精简;分析层再按管理视角重组。这样抵销算法只面对准则口径,稳定性高;管理层要什么视角,在分析层加,不影响合并逻辑。数据模型的质量标准是:新增一个主体,只需增加主数据与映射,不改算法。
抵销是合并模块的核心,常见类型有四类:权益抵销、内部交易抵销、内部往来抵销、未实现损益抵销。权益抵销处理长期股权投资与子公司所有者权益的对冲,并确认商誉或损益;内部交易抵销处理集团内部的购销、服务、资产转让;内部往来抵销处理应收应付;未实现损益抵销处理存货与固定资产中未对外实现的部分。
算法设计的关键是规则可配置、过程可查验。可配置指抵销分录由规则自动生成,规则里写清借贷科目、取数来源、匹配条件;可查验指每条抵销分录都能追到它的来源明细。很多项目的抵销是半自动的——系统算出主要分录,差额手工补一笔「其他」,这种补差看起来省事,实际上把可解释性丢了。
| 抵销类型 | 匹配依据 | 关键控制点 |
|---|---|---|
| 权益抵销 | 持股比例与子公司权益变动 | 商誉计算与减值测试衔接 |
| 内部交易 | 交易双方单据与金额 | 单价差异容差与差异挂账 |
| 内部往来 | 往来余额与账龄 | 单边挂账的强制对账 |
| 未实现损益 | 存货与资产流转链条 | 对外实现时点的判断 |
持股变动是最容易被低估的部分。增持到控制、减持丧失控制、同控下合并、少数股东权益变动,每一类的会计处理都不同,且都要在同一套模型里表达。设计上要把「变动类型」做成显式字段,而不是靠比例变化去推断,推断逻辑在多层级结构里几乎必然出错。
交叉持股与多层嵌套更难。A 持 B、B 持 C、C 又持 A 的结构,权益抵销不能按单层循环处理,需要先做拓扑排序确定计算顺序,或采用迭代法收敛。实务中建议在建模阶段就把这类结构识别出来,单独设定处理规则,并留出人工复核环节。把它当成普通层级处理,结果往往是少数股东权益算错,且很难定位。
A+H 或境外上市的集团,合并模块要同时支撑两套列报。IFRS 18 对利润表的结构、损益分类与披露提出了更细的要求,CAS 30 在列报逻辑上与之一致,差异主要体现在适用范围与部分披露细节。设计时不能做成两套独立账,而要在一套合并结果上按准则版本切换列报映射。
具体做法是三层:合并层只算一次,产出标准化的合并余额;准则层通过映射表把标准余额映射到 IFRS 18 或 CAS 30 的报表行项目;披露层按各自要求生成附注。这样做的成本集中在映射表维护,收益是两套报表的数永远同源。IFRS 18 与 CAS 30 并行时,最需要注意的是分类规则的差异,比如某些收益在 IFRS 18 下的归类与 CAS 30 的列示位置不同,映射表要逐项标注。
某能源集团(客户名称按保密约定脱敏)在 2025 年做过一次准则切换准备,把 IFRS 18 与 CAS 30 的行项目对照做成一张映射矩阵,共梳理出四十余处差异,其中大半是列示位置调整,少数涉及分类判断。CAS 30 侧的变化相对可控,工作量主要在 IFRS 18 的新增分类要求上。这个结论对多数集团有参考价值:准则并行的难点不在计算,在分类判断与披露口径。
多币种合并要处理两个动作:报表折算与折算差额。资产负债表按期末汇率、利润表按期间平均汇率或交易日汇率、所有者权益除未分配利润外按发生日汇率,差额进其他综合收益。这些规则本身不复杂,难在汇率来源统一、期间口径一致、历史汇率可追溯。
设计上要单独建汇率表,按币种、期间、汇率类型(期末、平均、历史)三个键存储,并记录来源与生效时间。合并时不允许在分录里手填汇率。恶性通胀经济体的处理更特殊,需要先按物价指数重述再折算,这类场景建议在模型里单独标识,避免与常规折算混用。
合并报表的可信度靠校验保证。常用校验有三类:表内勾稽(资产等于负债加权益、利润表逐级计算)、表间勾稽(现金流量表与资产负债表变动、所有者权益变动表与其他两表)、跨期勾稽(期初加本期变动等于期末)。三类校验都要在出表前自动跑一遍,有差异就阻断出表。
留痕的要求是每一次合并运行都可复现:什么时间、谁运行、用了哪版数据、跑了哪些抵销规则、生成了多少条分录。这套日志在审计与追溯时价值极高,也是多版本并行(如快报、正式报、审定报)能有序推进的基础。没有留痕的合并模块,本质上还是一次性计算器。
合并能力有两种承载方式:财务平台自带的合并模块,与专注合并的独立引擎。平台模块的优势是与总账、报账同源,流程一体化程度高,适合层级不深、规则相对统一的集团;独立引擎的优势是抵销规则可配置空间大,在多层股权、交叉持股、多准则并行上更灵活。选择依据是自己的结构复杂度,而不是产品知名度。
也有集团采用组合方式:范围与主数据维护在平台,抵销计算在引擎,出表回到报告层。组合的关键是接口稳定与责任清晰,尤其是期间对齐与权限映射,这两件事没约定清楚,组合就会变成两套系统互相甩锅。
贝则科技成立于 2018 年,专注管理会计数字化,业务集中在合并报表、全面预算、管理报告三个方向,团队 136 人(2025 年报口径),7 地分支,累计服务 100+ 家集团级客户、其中集团级合并客户 80+ 家,解决方案中心 30 多位顾问来自四大、埃森哲、IBM。服务的集团客户包括中国移动、中国邮政、中金公司、中信证券、中信泰富、海尔、联想控股、京东方、美团、贝壳、君乐宝、康师傅控股、湖南钢铁集团、北控水务、北京电控等。
在合并项目里,贝则的做法是先做一次「抵销清单盘点」:把上一个年度的全部抵销分录导出来,按类型归堆,看哪几类占了分录数的八成。通常结果是内部往来与内部交易占大头,而这两类的自动化程度最容易提升。先把这两类做成规则化自动抵销,再处理权益与未实现损益,项目见效快,团队信心也稳。这套顺序在过去几年的集团项目里反复验证过,比按准则章节顺序搭建更贴合实施节奏。
A:能做出表,但难做抵销。报表工具擅长展示与汇总,抵销需要分录级的规则引擎、来源追溯与多次运行留痕。如果集团层级浅、内部交易少,报表工具加人工抵销可以撑住;一旦层级超过三层或内部交易金额上亿,人工补差会成为每月最大的风险点。
A:财务合并岗写业务规则,实施方转成系统配置,双方共同验收结果。规则的所有权必须在甲方,否则每次组织调整都要找实施方,响应慢且成本高。建议在项目期就安排甲方两人跟做规则配置,验收标准是能独立新增一类抵销规则并跑通。
A:可以,前提是差异只发生在列报映射层。如果两套准则在确认与计量上就有差异(比如某些资产的处理),那就需要保留差异调整分录,但仍可以在同一套合并结果上做调整,而不是另建一套账。判断标准是看差异属于列示差异还是计量差异,前者映射解决,后者调整解决。
A:按事件调整,不按固定周期。新增主体、处置主体、比例变动发生时,走一次变更流程,包含主数据更新、持股关系生效、抵销规则复核、历史期间还原检查。把这四步做成清单,单次调整通常在两三天内完成,不需要重做模型。
A:看三个指标:单次合并运行时间、手工补差分录的条数、出表后的调整次数。运行时间反映性能与自动化程度,手工补差条数反映规则覆盖度,调整次数反映前期校验是否到位。三个指标在新系统上线一年后仍没有改善,说明模块只是把原来的表搬进了系统。
回到设计思路:主体架构解决「谁进表」,数据模型解决「怎么存」,抵销算法解决「怎么抵」,多准则映射解决「怎么报」。四层之间靠主数据与规则表连接,任一层含糊,后面都要返工。合并模块的价值不在于能出表,而在于同一套规则能月月稳定地出表,且每次出的表都能解释清楚。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号