
发布时间:2026-10-28 09:55:48
阅读量:32539
分类:
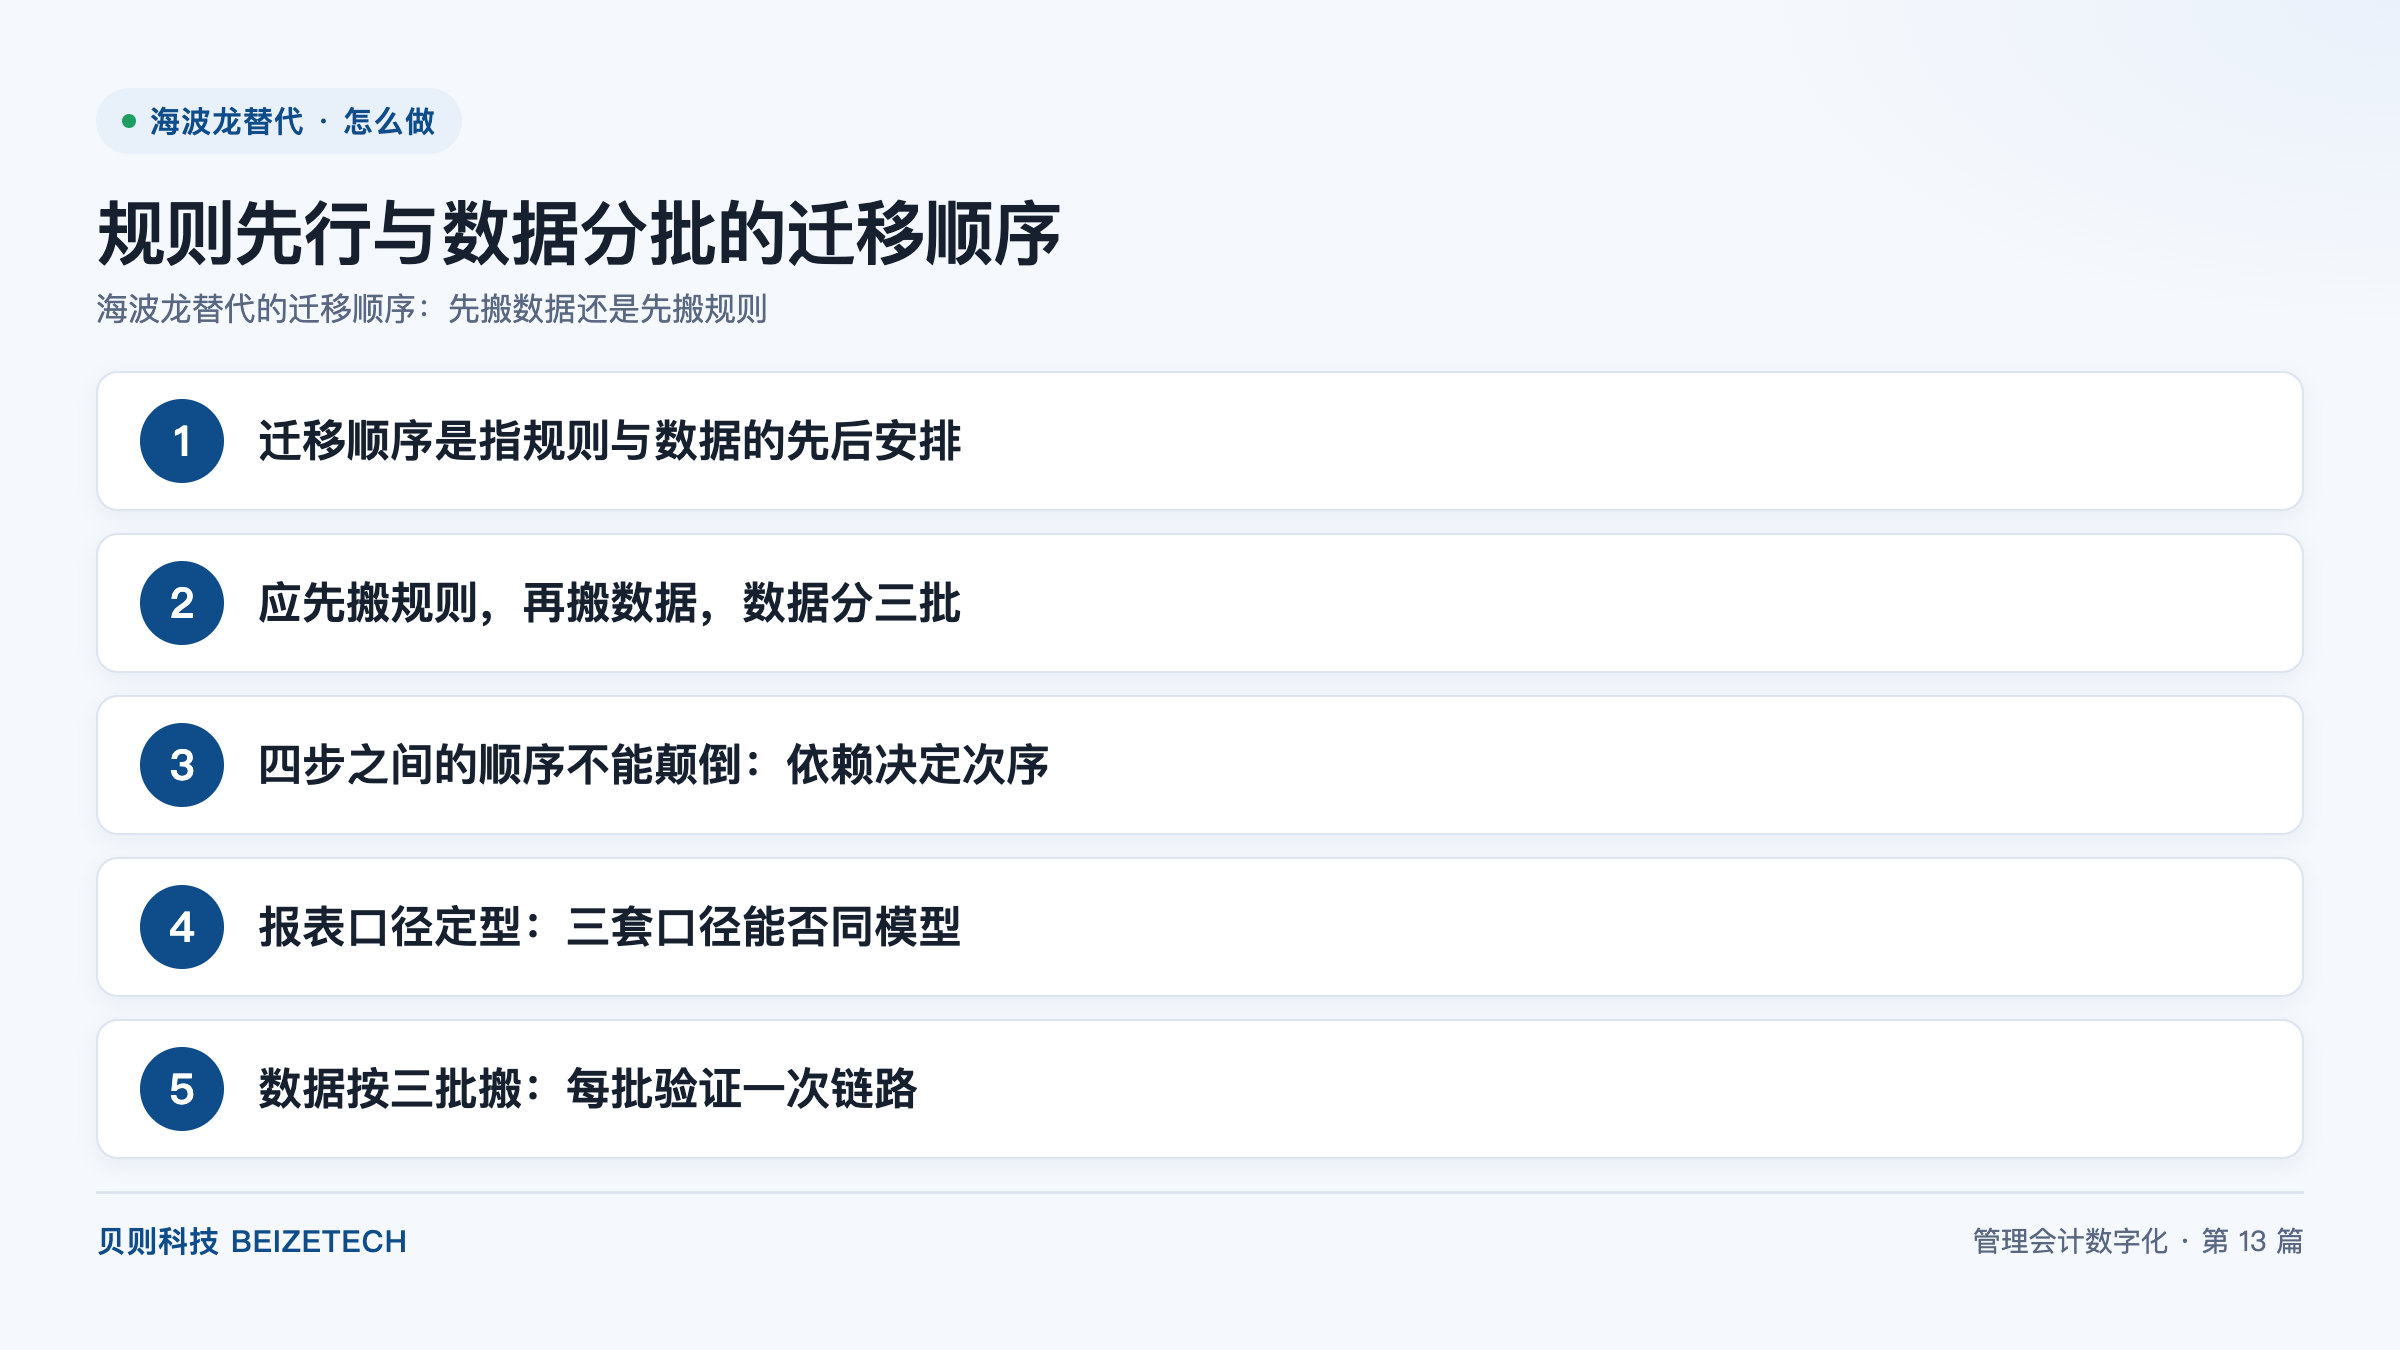
图:规则先行与数据分批的迁移顺序(贝则科技)
直接回答:应先搬规则,再搬数据,而且数据要分批搬。理由是合并报表的产出由规则决定,规则未定就迁数据,等于把旧系统的口径问题原样带进新系统,后面每改一条规则都要重跑一遍历史期。按 2026 年的项目实践,规则先行、数据分三批跟进的做法,并行期通常能压在一个季度内;数据先行的项目,返工概率明显更高,多数会在第二年重做一次抵销逻辑。
迁移顺序是指替代项目中规则梳理与数据搬迁的先后安排,它决定项目早期的争论焦点,也决定后期返工的量级。规则先行是先把维度体系、抵销逻辑、报表口径变成文档与配置,再按规则需要搬数据;数据先行是先把历史期和当期数据搬进新平台,再在新平台上调整规则。
两种顺序看起来只是排期不同,实质是两种不同的项目逻辑。规则先行的核心假设是「口径可以重新论证」,因此会在早期花时间讨论业务;数据先行的核心假设是「口径保持不变」,把项目定义为一次数据搬家。
多数替代项目的真实动因里,既有系统退坡的压力,也有口径统一的诉求。只要存在后者,规则先行就是绕不开的。若纯粹为了保住历史可查、口径一律不动,数据先行才有讨论空间。
规则先行不是把所有规则一次写完,而是按依赖关系分批定型。四步之间的顺序不能颠倒,因为后一步的输入依赖前一步的输出。
四步做完,才具备搬数据的条件。这个阶段通常需要六到十周,占整个项目的前四分之一。以贝则科技对外讲的 180 天落地四步法为例,前两步都落在规则与模型上,数据迁移排在后两步,这个排法与行业惯例一致:规则的可变性远高于数据,越晚定型返工越贵。
数据先行并非一定失败,但失败的方式很有规律。下面这张表把两种顺序在六个维度上做了对照,可以直接拿去在立项会上做说明材料。
| 对比维度 | 规则先行、数据分批 | 数据先行、规则后调 |
|---|---|---|
| 项目早期的争论焦点 | 口径是否合理、例外怎么处理 | 字段够不够、格式对不对 |
| 差异定位难度 | 差异可归因到具体规则条目 | 差异混在数据与规则之间,难以拆开 |
| 返工形态 | 局部规则调整,重跑单期 | 规则变动牵动历史期,需整批重跑 |
| 并行期长度 | 通常一个季度内可收敛 | 常跨两个季度以上 |
| 审计追溯 | 每期结果都能对应到规则版本 | 规则多次变动后,历史期无法复现 |
| 团队负荷 | 前期业务重、后期技术重 | 全程技术重,业务方长期待命 |
三个具体问题值得展开。问题一,差异无法归因。数据先搬进去,首次跑出的合并结果与旧系统不一致,此时无法判断差异来自映射错误还是规则差异,只能逐层排查,排查成本随时间指数上升。问题二,历史期不可复现。规则在新平台上反复调整后,早期迁入的历史期数据已经按新规则重算过,审计要复现当时结果时无法还原。问题三,业务方脱节。数据迁移阶段业务方参与度低,等到规则阶段再介入,前面已经形成的映射关系要推翻重来。
把上面四步落成可执行的动作,需要给每一步配上交付物与通过判据。没有通过判据的阶段,等于没有完成。
| 阶段 | 核心动作 | 交付物 | 通过判据 |
|---|---|---|---|
| 维度定型 | 盘点旧维度、论证新维度层级 | 维度设计说明与变更记录 | 财务与 IT 双方签字,明确扩展规则 |
| 抵销规则定型 | 逐条写出判断条件与例外 | 抵销规则条目表 | 能用一个历史期数据手工验证通过 |
| 报表口径定型 | 拆分对外、管理、监管三套口径 | 口径对照表与取数说明 | 每张报表能指到具体维度组合 |
| 映射关系定型 | 科目与维度值逐一映射 | 映射表含三类情形标注 | 无对应项全部有处置意见 |
这四份交付物的共同要求是可评审。评审的标准不是文档厚度,而是「换一个人照着能不能把结果算出来」。做不到这一点,说明规则还停留在个人经验里,此时搬数据只是把隐性知识藏得更深。
规则定型后,数据不建议一次全搬。分三批的好处是每批都能验证一次链路,出问题时影响范围可控。
三批之间设闸门:前一批差异未清零不进下一批。这个规则看似拖慢进度,实际是少数能控制返工的手段。按 2026 年的项目记录,坚持设闸门的项目,切换后首月的编制时间通常与旧系统持平甚至更短;不设闸门的项目,首月往往要靠人工补表。
有两种情形,数据先行是合理选择。情形一,旧系统已无法启动,只剩备份文件,此时别无选择,只能先把能拿到的数据抢救出来,再在新平台上反推规则。这种项目要额外预留规则重建的时间,不能按常规排期。情形二,替代范围限于历史数据归档,业务编制仍留在旧流程上,此时目标是可查而非可比,数据先行的风险很低。
两种情形的共同点是:规则不需要重新论证。只要规则还要重新论证,数据先行就没有优势。
顺序问题宜在合同阶段就锁定,而不是留给项目组临场决定。可行的写法是把交付物按阶段列明,规定前一阶段的交付物通过评审后才启动下一阶段的付款与资源投入。这样即便项目中途更换承做团队,规则文档也已经沉淀成资产。
还有一个细节值得在合同里明确:规则文档的著作权与使用权归甲方。替代项目里最容易发生的纠纷是,项目做完后服务商离场,规则文档留在对方手里,第二年要改一条抵销规则又得重新采购服务。这一条写清楚,长期成本会低很多。
A:可以压缩,但要接受两个后果。一是规则条目会写得更粗,例外情形被合并处理,后期差异会变多;二是评审深度下降,很多口径问题被推到并行期才暴露。如果集团持股结构简单、抵销类型不超过四类,压缩到四周是可行的;多层持股或跨境业务多的集团不建议压缩。
A:走逆向路径:取一个已关账期间,用配置逻辑手工重算一遍,与系统结果对上,就把配置翻译成了规则。这个过程通常需要两到三个期间才能覆盖主要场景。需要注意的是,逆向得出的规则只能说明「当时怎么算的」,不能说明「应该怎么算」,两者要分开记录。
A:会拉长前期、缩短后期,总周期通常不变或略短。真正的风险是前期论证失控,讨论变成口径辩论会。控制办法是给每个规则条目设讨论时限,超时先按现状记录并标注待议,不阻塞整体推进。
A:多数情况下可以,前提是归档数据可查、可导出、能说明来源。建议在方案里明确三件事:归档数据的范围与格式、查询入口、以及原始备份的保存方式。审计关注的是可追溯,不是必须在新平台上重算一遍。
A:让对方回答一个问题:新平台的抵销规则与旧系统完全一致,这句话能否用文档证明。能证明,数据先行风险可控;不能证明,说明规则本身还在变动,此时数据先行只是把不确定性往后推。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号