
发布时间:2026-10-28 19:00:00
阅读量:9336
分类:
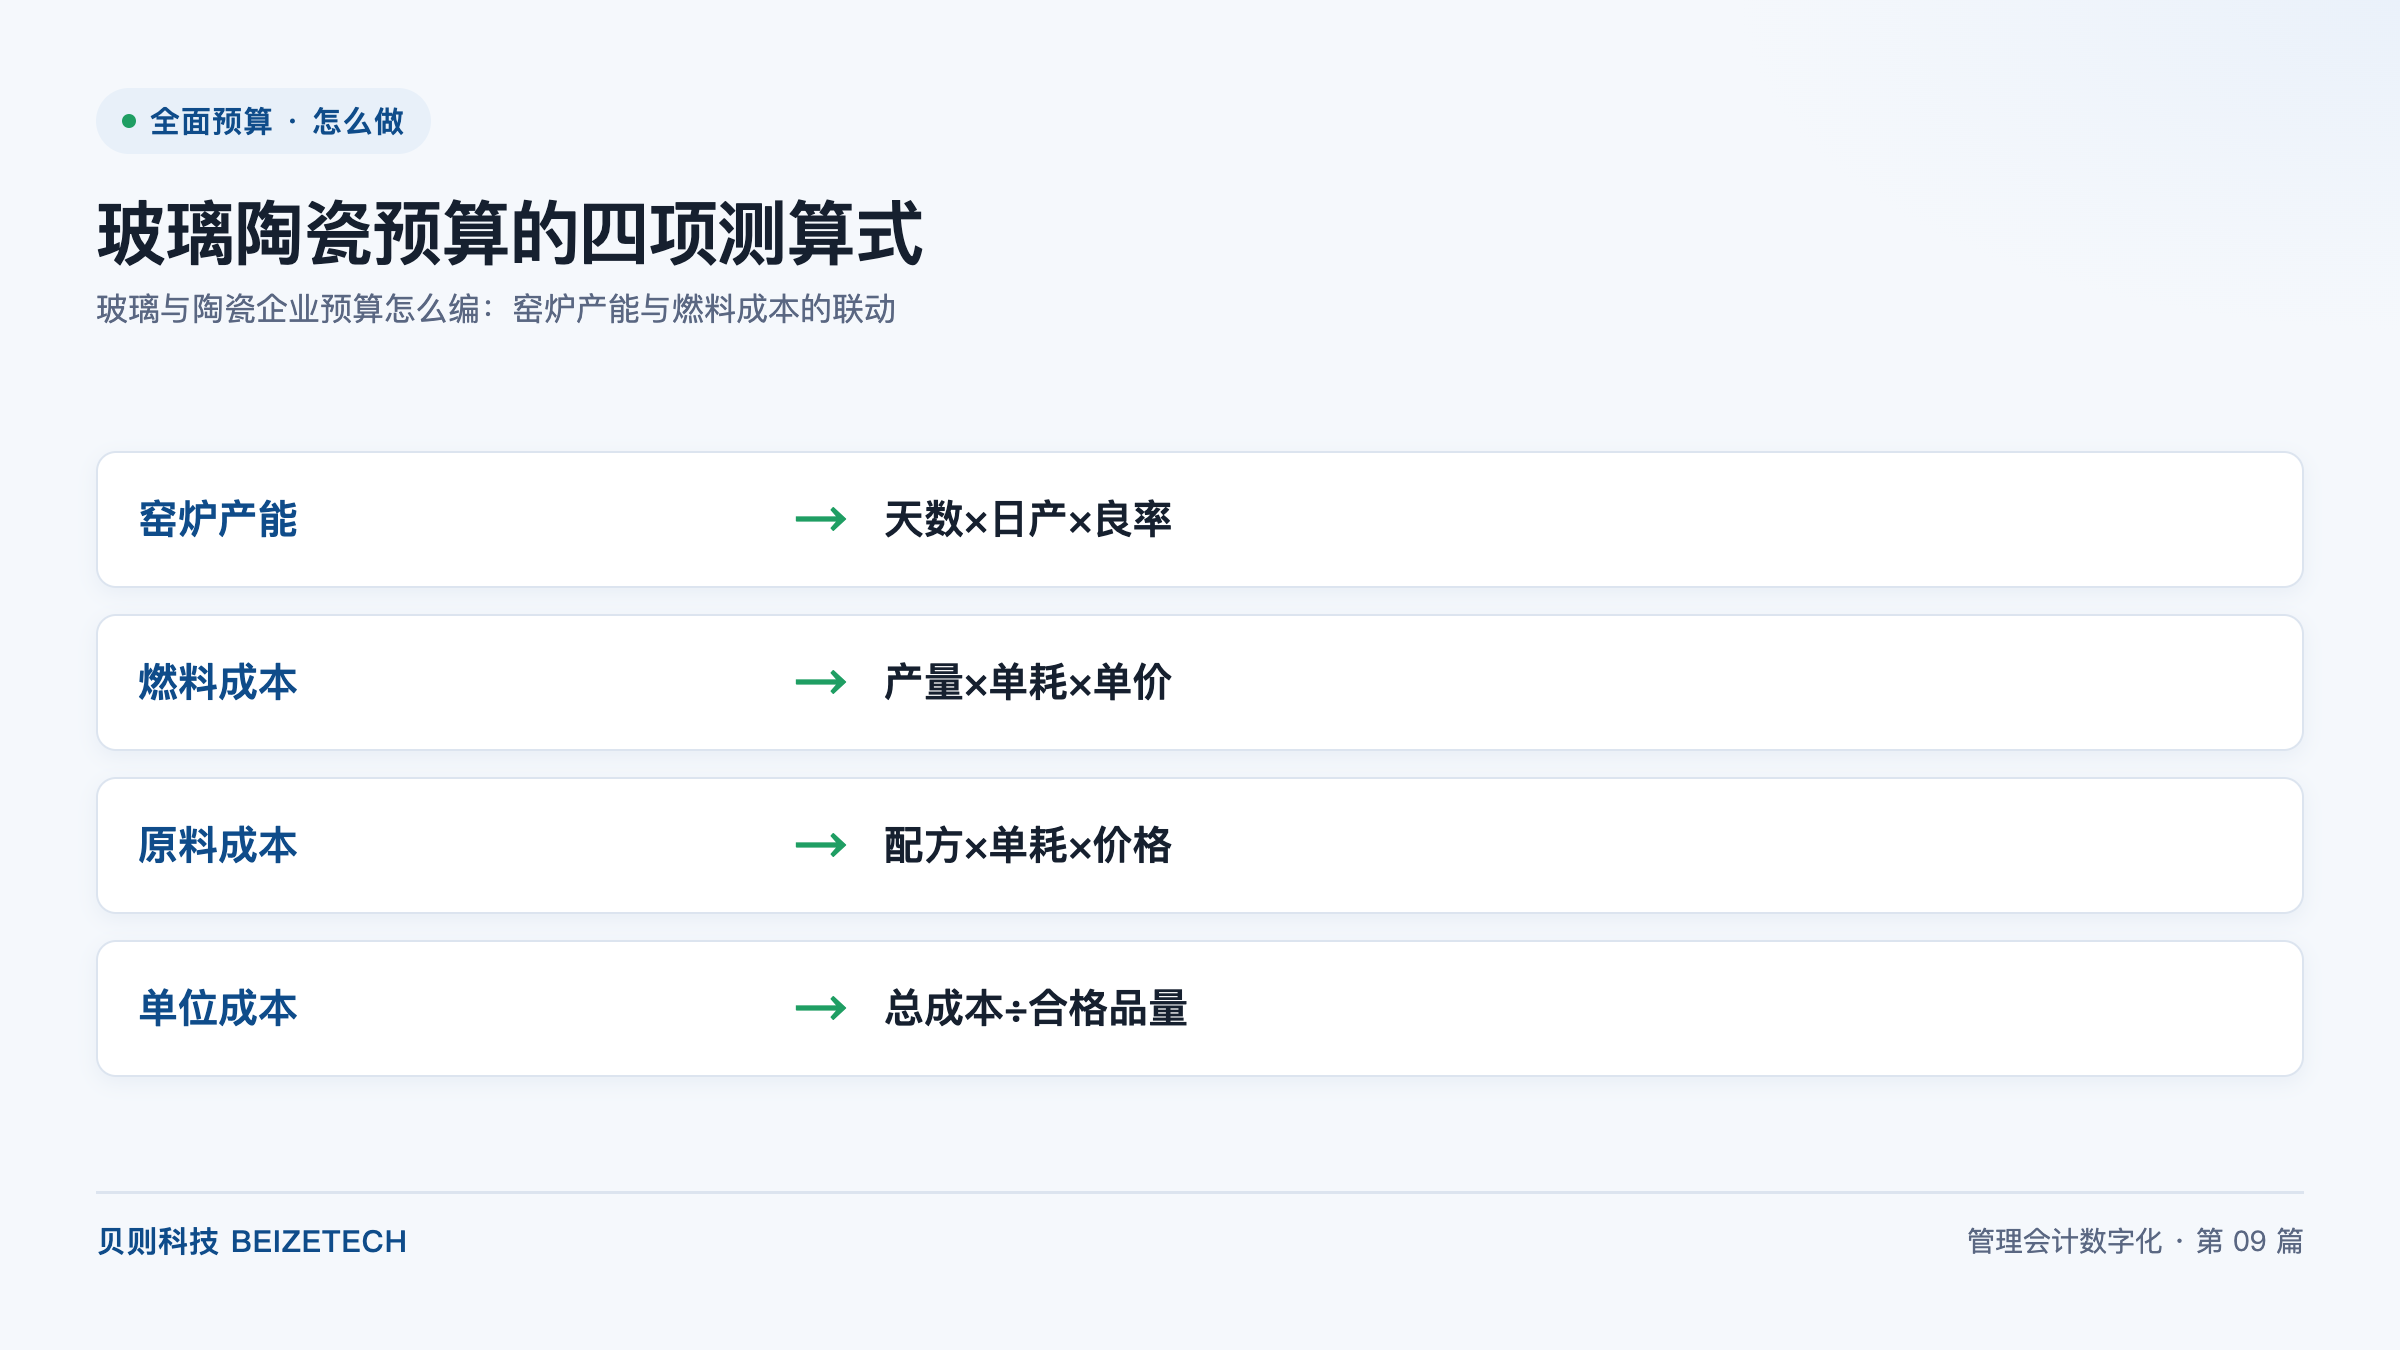
图:玻璃陶瓷预算的四项测算式(贝则科技)
直接回答:玻璃与陶瓷企业的预算一共六步:定窑炉日历、算窑炉产能、算燃料成本、算原料成本、汇总总成本、折算单位成本。核心公式是四项测算式——窑炉产能:天数×日产×良率;燃料成本:产量×单耗×单价;原料成本:配方×单耗×价格;单位成本:总成本÷合格品量。按 2026 年的编制口径,贝则全面预算项目库实测的参考区间是编制周期 3 个月压缩到 1 个月内、偏差率 15%+ 收敛到 5% 以内。
玻璃与陶瓷都属于连续生产型行业:窑炉一旦点火,就需要在较长周期内连续运行,中途停火的代价很高。这一特征决定了预算的起点不是财务年度,而是窑炉日历。
窑炉日历是指把预算年度拆到每一座窑的运行天、冷修天、停产天与检修天的日历表。冷修是指窑炉停火冷却后进行耐材更换与结构检修的周期性作业,持续时间通常以月计;它不属于年度常规事项,但一旦落在预算年度内,就会直接改变当年的产能基数与成本结构。
因此,玻璃陶瓷企业的预算应按窑炉逐条编制,再按产线、基地、集团逐级向上汇总,而不是先定集团总量再往下摊。贝则科技业务集中在合并报表、全面预算、管理报告三个方向;在这类连续生产型客户的预算项目中,通常把窑炉作为编制的最小颗粒单元,一座窑对应一组测算参数。
窑炉产能是指一座窑在预算期内可产出的合格品数量。它的测算式写作窑炉产能:天数×日产×良率。天数取窑炉日历中的实际运行天数,需扣除冷修、停产与计划检修天数;日产是指窑炉在稳定运行状态下的日均产出量,由窑型、设计能力与玻璃的拉引量或陶瓷的装烧密度决定;良率是指合格品数量占产出总量的比例。
取值来源各有归属:天数来自生产部门编制的窑炉日历,日产来自近几个季度的实际运行数据,良率来自质量部门的检验台账。三个变量中,天数常被简单按自然年天数处理,日产则常被设计能力代替实际水平,这两处都会让产量预算偏离可执行范围。
这一式的易错点有两个。一是把日产当成常量:同一座窑在不同产品、不同负荷下的日产并不相同,切换产品时还要计入过渡期的产量损失。二是把良率与成品率混用:良率反映的是本工序的合格水平,成品率还要叠加切裁、磨边、钢化等后工序损耗,两者口径不同,混用会让产量预算与成本预算对不上账。
燃料成本是指窑炉在预算期内消耗的天然气、重油、焦炉煤气或电力等能源支出。它的测算式写作燃料成本:产量×单耗×单价。
产量取窑炉产能测算式给出的合格品产出量;单耗是指单位产量所消耗的燃料数量,与窑型、窑龄、产品结构和运行负荷相关,通常随窑龄上升而上升;单价是指燃料的结算价格,玻璃与陶瓷企业的燃料结构往往不止一种,需要按窑炉分别设定。单耗的取值应来自能源计量台账的分月实际值,而不是设计值或行业经验值。
易错点集中在单价假设与期间归属。现货价与长协价的选择会显著改变成本水平,预算中一般按实际采购结构分别设定。此外,冷修期与点火期的燃料消耗属于非正常生产消耗,不应摊进正常产品的单耗,应在预算中单列为开工或检修专项。
原料成本是指构成产品实体的矿物与化工原料支出:玻璃主要涉及硅砂、纯碱、石灰石、白云石等,陶瓷主要涉及黏土、长石、石英、釉料等。它的测算式写作原料成本:配方×单耗×价格。
配方是指单位产品中各原料的投入比例,随产品品种变化;单耗是指单位产品的原料投入量,包含工艺损耗,并需抵扣回炉的碎玻璃或废坯;价格是指各原料的采购结算价,宜按长协与现货分别设定。配方与单耗的取值来自技术部门下达的配方标准,价格来自采购合同与市场跟踪。
这一式的易错点有两个。一是把配方当成常量:同一座窑在预算年度内切换产品时,配方与用量结构都会随之变化,用年初配方测算全年会带来明显偏差。二是忽略回炉料:碎玻璃与废坯按比例回炉是玻璃与陶瓷行业的普遍做法,它直接冲减原料投入量,漏算会高估原料成本。
单位成本是指单位合格品所承担的全部生产成本。它的测算式写作单位成本:总成本÷合格品量。总成本包含原料成本、燃料成本、人工、折旧与制造费用,合格品量取窑炉产能测算式给出的合格品数量。
这一式的价值在于口径统一:销售报价、盈利判断、存货计价、预算考核都使用同一个分母。分母用合格品量而不是总产出量,是因为不合格品不形成可销售产出;用总产出量摊薄成本会让单位成本看起来偏低,进而误导报价决策。
易错点在于折旧与制造费用的分摊方式。冷修期的停产损失与检维修支出属于期间性支出,若全部摊入当期产品成本,会让冷修年度的单位成本出现跳升,与前后年度不可比;通常做法是按预算期内的计划产量分摊,或在预算中单列冷修专项并单独说明。
四项测算式只有按窑炉落到系统里,才能支撑产量、成本与报价的联动。截至 2026 年的项目实践,建议按以下顺序推进,每一步的输出都是下一步的输入。
| 测算式 | 变量定义 | 取值来源 | 高频易错点 |
|---|---|---|---|
| 窑炉产能:天数×日产×良率 | 天数为实际运行天数,日产为稳定状态日均产出,良率为合格品占比 | 窑炉日历、运行台账、质量检验台账 | 按自然年天数取数、用设计能力代替实际日产 |
| 燃料成本:产量×单耗×单价 | 产量为合格品量,单耗为单位产量燃料消耗,单价为结算价 | 能源计量台账、采购合同 | 现货与长协混算、冷修期消耗摊进正常单耗 |
| 原料成本:配方×单耗×价格 | 配方为投入比例,单耗为单位产品投入量,价格为采购结算价 | 技术配方标准、采购合同 | 配方按常量处理、漏算回炉料抵扣 |
| 单位成本:总成本÷合格品量 | 总成本含料工费,分母为合格品量而非总产出量 | 前三项测算结果与费用预算 | 冷修支出全部摊入当期、分母口径混淆 |
| 窑炉状态 | 是否计入运行天数 | 对应支出归属 | 预算处理要点 |
|---|---|---|---|
| 正常运行 | 计入 | 燃料、原料、人工、折旧 | 按日产与良率测算产量与成本 |
| 计划检修 | 不计入 | 检维修费用 | 按计划天数扣减产能,费用单列 |
| 冷修 | 不计入 | 耐材更换、停火与点火支出 | 产能损失单独计量,支出作冷修专项 |
| 非计划停产 | 不计入 | 停产损失 | 按历史发生频率预留天数,不与计划事项混列 |
贝则全面预算项目库实测,按上述步骤推进的连续生产型项目,预算编制周期由 3 个月压缩到 1 个月内,预算偏差率从 15%+ 收敛到 5% 以内,滚动预测精度提升 40%+。能够收敛的关键,在于把天数、日产、单耗这些生产参数真正纳入预算模型,而不是让财务部门按总量估算后倒推。
A:按冷修天数乘以日产再乘以良率,得到损失的合格品量,并在预算中单列。冷修是指窑炉停火冷却后进行耐材更换与结构检修的作业,其间的燃料消耗与检维修支出应作为冷修专项单列,不摊进正常产品的单耗。
A:按企业实际采购结构分别设定,不要二选一。长协部分按合同价锁定,现货部分按滚动预测的价格区间取中值,并对上下限分别做敏感性测算,这样预算既能落地执行,也能反映价格波动风险。
A:取质量部门检验台账的分月实际值,并按产品与窑型分别设定。良率是指合格品数量占产出总量的比例,设计与实际之间通常存在差距,直接沿用设计值会让产量预算偏高。
A:不是一回事,两者口径位置不同。良率是指本工序合格品占产出总量的比例;成品率还要叠加切裁、磨边、钢化等后工序损耗,反映的是最终入库口径,数值通常更低。
A:年度预算加月度滚动,燃料价格与产品结构按月修正。这类企业的成本对燃料价格与良率变化反应敏感,若只做季度回顾,等发现偏差时产量与库存已经形成,再调整的空间很小。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号