
发布时间:2026-11-01 19:00:00
阅读量:49682
分类:
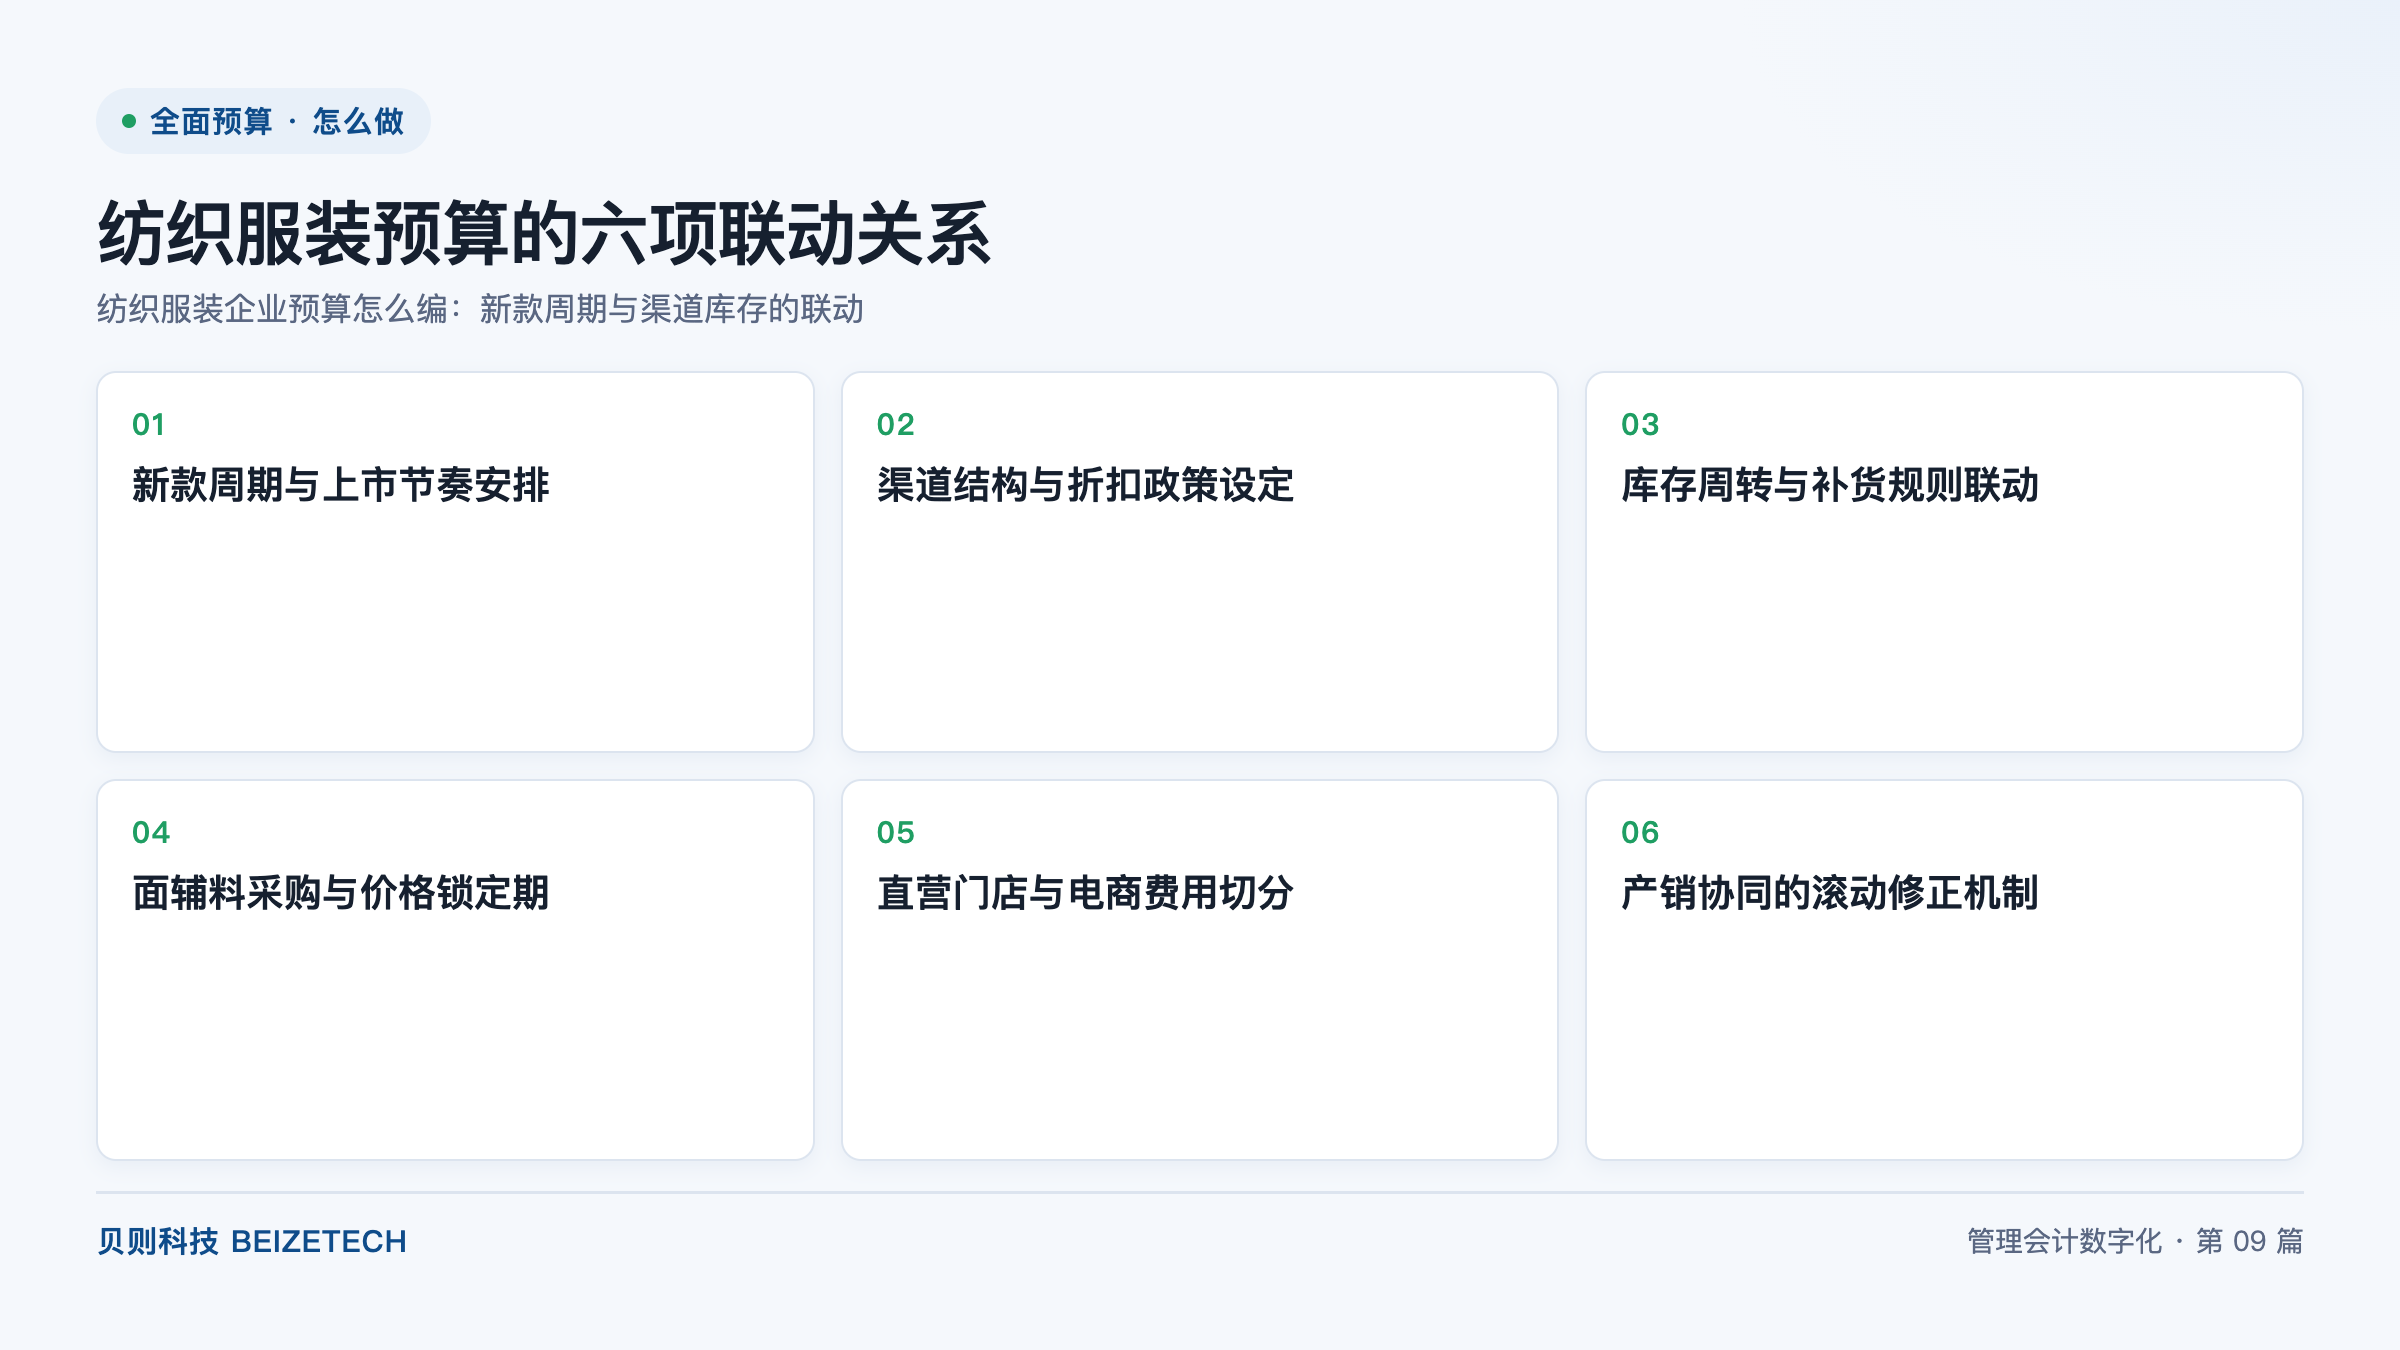
图:纺织服装预算的六项联动关系(贝则科技)
直接回答:纺织服装企业的年度预算,围绕六项联动关系同时建模:新款周期与上市节奏安排、渠道结构与折扣政策设定、库存周转与补货规则联动、面辅料采购与价格锁定期、直营门店与电商费用切分,以及产销协同的滚动修正机制。编制顺序是先定上市波段,再由首单与追单比例推算产量,由产量反推备料与资金占用。关键假设集中在售罄率、折扣率、追单补货比例三项,任一项变动都会同时改变收入与库存两头的数字。
截至 2026 年,多数品牌仍是直营、加盟与电商三线并行,服装生意「款多、周期短、渠道杂」的特点并未改变。单一维度的预算容易失真:只算销售额不算库存,年末会积压跌价准备;只算吊牌价不算折扣,毛利会被高估。把六组关系同时放进模型,收入、成本、库存、资金四张表才互相对得上。
| 联动关系 | 上游驱动参数 | 下游受影响科目 | 复核责任方 |
|---|---|---|---|
| 新款周期与上市节奏安排 | 设计定稿日、打样确认日、波段数量 | 月度上市款数、上架数量、采购下单日 | 商品部 |
| 渠道结构与折扣政策设定 | 各渠道成交占比、合约折扣率 | 营业收入净额、毛利额、返利计提 | 销售部与财务部 |
| 库存周转与补货规则联动 | 首单比例、追单触发天数、安全库存 | 期末存货、跌价准备、资金占用 | 供应链部 |
| 面辅料采购与价格锁定期 | 面料单价、锁价期限、备料提前期 | 单位成本、采购付现、原材料库存 | 采购部 |
| 直营门店与电商费用切分 | 门店租金、平台佣金、推广投放 | 销售费用、单店利润、渠道利润表 | 财务部 |
| 产销协同的滚动修正机制 | 周度售罄率、滚动预测偏差 | 追单量、生产排产、滞销款处理 | 计划部 |
每行都有明确的复核责任人,评审时先看对应责任人提交的口径说明,不必重新算一遍数据。
新款周期是指从设计定稿、打样确认、下单生产,到首批上架、再到季末出清的完整时间跨度。新款周期的长度决定了追单能否成立:周期短于补货周期,新款卖爆了也补不上货;周期长于流行窗口,追单一到就已经过季。
预算排期以周为单位而不是以月为单位。每一波新品要写清四个日期:设计定稿日、下单日、到仓日、上架日。四个日期之间的间隔来自历史版房的实测时长,而不是理想工期。把每一波的预计到仓周标注出来,采购付款计划与现金流推算才有依据。
波次数量取决于品类属性:基础款适合多波小量、高频追单,时尚款适合集中波段投放。判断标准不是波次的绝对数,而是下单到上架的时间能否短于该款的销售高峰。
折扣率是指实际成交价相对吊牌价的让利幅度。最常见的失真做法是预算表用吊牌价乘预计销量计收入,把实际发生的折扣挂在费用科目里,甚至完全不体现。结果是收入与毛利同时高估,到季末促销集中兑现时,当月利润出现难以解释的骤降。
可取的做法是收入端直接按成交价净额测算:吊牌价扣除折扣后的金额才是应当入账的收入。折扣率按渠道、按波次分别设定,直营、加盟与电商三档取值通常不同,同一款在三个渠道应当有三行测算。会员积分兑换、平台补贴、跨店满减这类让利,要根据性质判断计入交易价格调整还是销售费用,判断规则在启动阶段一次性写清。
季末促销的额外折扣应在预算阶段预留额度:单列折扣准备金,按历史出清比例与预计数量计提并逐月校准,不要留到发生当月才一次性确认。
首单是指新品上市前按预测销量投放到渠道的首批货量,追单是指上市后依据动销数据追加的补货。两者比例由售罄率与补货周期决定:首单比例过高会放大滞销风险,过低则丢掉动销良好款式的销售机会。
| 参数 | 定义 | 预算取值依据 | 影响的科目 |
|---|---|---|---|
| 售罄率 | 累计销售数量占累计投放数量的比例 | 同品类同价位段历史周度曲线 | 追单量、季末库存率 |
| 首单比例 | 首批量占预计总销量的比重 | 由补货周期与产能窗口反推 | 期初投放、资金占用 |
| 追单触发天数 | 上架后达到某一售罄率所需的天数 | 历史动销数据分位数 | 补货下单日、到仓周次 |
| 追单起订量 | 工厂接受追加订单的最小数量 | 外协合同约定条款 | 单款最低补货量、单位成本 |
| 安全库存天数 | 补货在途期间需要覆盖的销量天数 | 由补货周期乘日均销量得出 | 期末存货、缺货损失 |
| 预计出清率 | 季末通过各种渠道清空存货的比例 | 历史奥莱、特卖与电商清仓数据 | 跌价准备、现金流量 |
六个参数确定后,库存周转天数与期末存货即可算出。把参数做成可调变量而非静态数字,滚动预测时替换参数即可刷新整张表。
价格锁定期是指企业与供应商约定在一定期间或采购量内维持单价不变的期限。面料成本占成衣成本比重高,且受棉花、化纤原料行情影响,锁价条款直接影响全年毛利的可控程度。
| 物料类别 | 价格波动特征 | 锁价方式 | 备料提前期 | 预算取数依据 |
|---|---|---|---|---|
| 常规梭织面料 | 随原料行情季节性波动 | 季度框架协议锁价 | 按面料起订周期 | 协议价与期货原料报价 |
| 功能性面料 | 受规格定制影响,议价空间小 | 按款式单独议价并锁定 | 较长,需提前备料 | 供应商报价单 |
| 针织纱线 | 跟随棉价与涤纶短纤行情 | 按批锁价,分批下单 | 中等 | 大宗商品行情与采购台账 |
| 辅料(拉链、纽扣、洗唛) | 单价低但种类多 | 年度框架协议打包价 | 较短 | 年度协议报价 |
| 包装耗材 | 价格相对稳定 | 年度招标定价 | 短 | 招标结果 |
| 外协加工费 | 随人工与产能紧张程度变化 | 按季度议价,旺季上浮 | 按排产计划 | 加工合同与产能规划 |
备料策略要单独算账。对用量确定的基础面料,提前备料能锁定成本,但会增加资金占用与仓储成本。预算里应把节省的成本与多占用的资金放在同一张表比较,避免只算收益不算代价。
多渠道并行的服装企业,渠道利润表可信与否取决于费用切分规则。原则是按动因分摊:能直接归属的费用直接归集,不能归集的共同费用按合理动因分摊,动因一旦选定要保持年度一致。
落地有三类做法:租金、装修摊销、店员薪酬按门店归集到直营;平台佣金、技术服务费、直播投流归集到电商;品牌广告、设计中心、仓储配送等共同成本按成交额或发货件数分摊。同一笔物流费,两种动因得出的渠道利润可能相差明显,动因一旦选定要在预算说明书中写明并保持全年不变。
门店开关计划也要同步进预算。新开店涉及装修、押金、首期铺货与爬坡期亏损,关店涉及装修残值、员工补偿与存货调拨。逐店列明开业月份与爬坡曲线,比按门店总数估算更贴近实际。
滚动预测是指用已发生实际数据替换前期预测、再把预测窗口顺延一个期间的预测方式。服装行业以周或月为频率,把售罄率、折扣执行率、竞品价格变化写回模型,刷新追单量、产量与库存预测,但它不替代年度预算,而是让年度假设按周被校准。
闭环的关键在于责任与节奏固定:谁提交数据、谁重算、结果在哪个会议被采纳为正式版本,三项不确定则滚动会流于形式。版本变更逐一留痕,年末复盘才能看清是哪一次判断出现偏差。
这类联动测算需要一套支持多维建模的预算平台来承载。贝则科技的经纬全面预算系统覆盖预算编制、滚动预测、执行控制、分析考核的全链路闭环,支持按款式、波段、渠道、门店、期间、版本多个维度组织数据。按脱敏项目的典型参考区间,同类建设完成后预算编制周期可由 3 个月压缩至 1 个月内,预算偏差率由 15%+ 收敛到 5% 以内,滚动预测精度提升 40%+。
模型进入滚动运行阶段后,编制顺序建议固定为下列六步,每一步的输出作为下一步的输入:
A:看品类属性与补货周期,不设固定数字。基础款适合多波小量、高频追单,时尚款适合集中波段投放。判断标准是下单到上架的时间能否短于该款销售高峰的持续时间。
A:收入端直接按成交价净额测算,不把折扣隐藏在费用科目里。折扣率按渠道、按波次分别设定并写明取值依据,同一款在不同渠道分列多行测算。
A:在预算阶段就按预计出清比例计提跌价或折扣准备金,分摊到所属月份;不要把季末甩货的额外折扣留到发生当月才一次性确认,否则当月利润会出现难以解释的骤降。
A:锁价协议加提前备料两手并用。用量确定的基础料签订季度或半年度锁价协议;波动大的功能性面料按安全库存提前备料,并在预算中同时列示占用的资金与仓储成本。
A:按动因分摊并保持年度一致。门店租金、薪酬与平台佣金、投流费用直接归集到各自渠道;品牌投放、仓储配送等共同成本按成交额或发货件数分摊,动因在预算说明书中写明。
A:服装行业建议按月滚动,旺季加密到周度跟踪。频率取舍取决于补货周期:补货周期越短,滚动频率就要越高,否则追单决策会滞后于动销数据。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号