
发布时间:2026-11-03 16:30:00
阅读量:71007
分类:
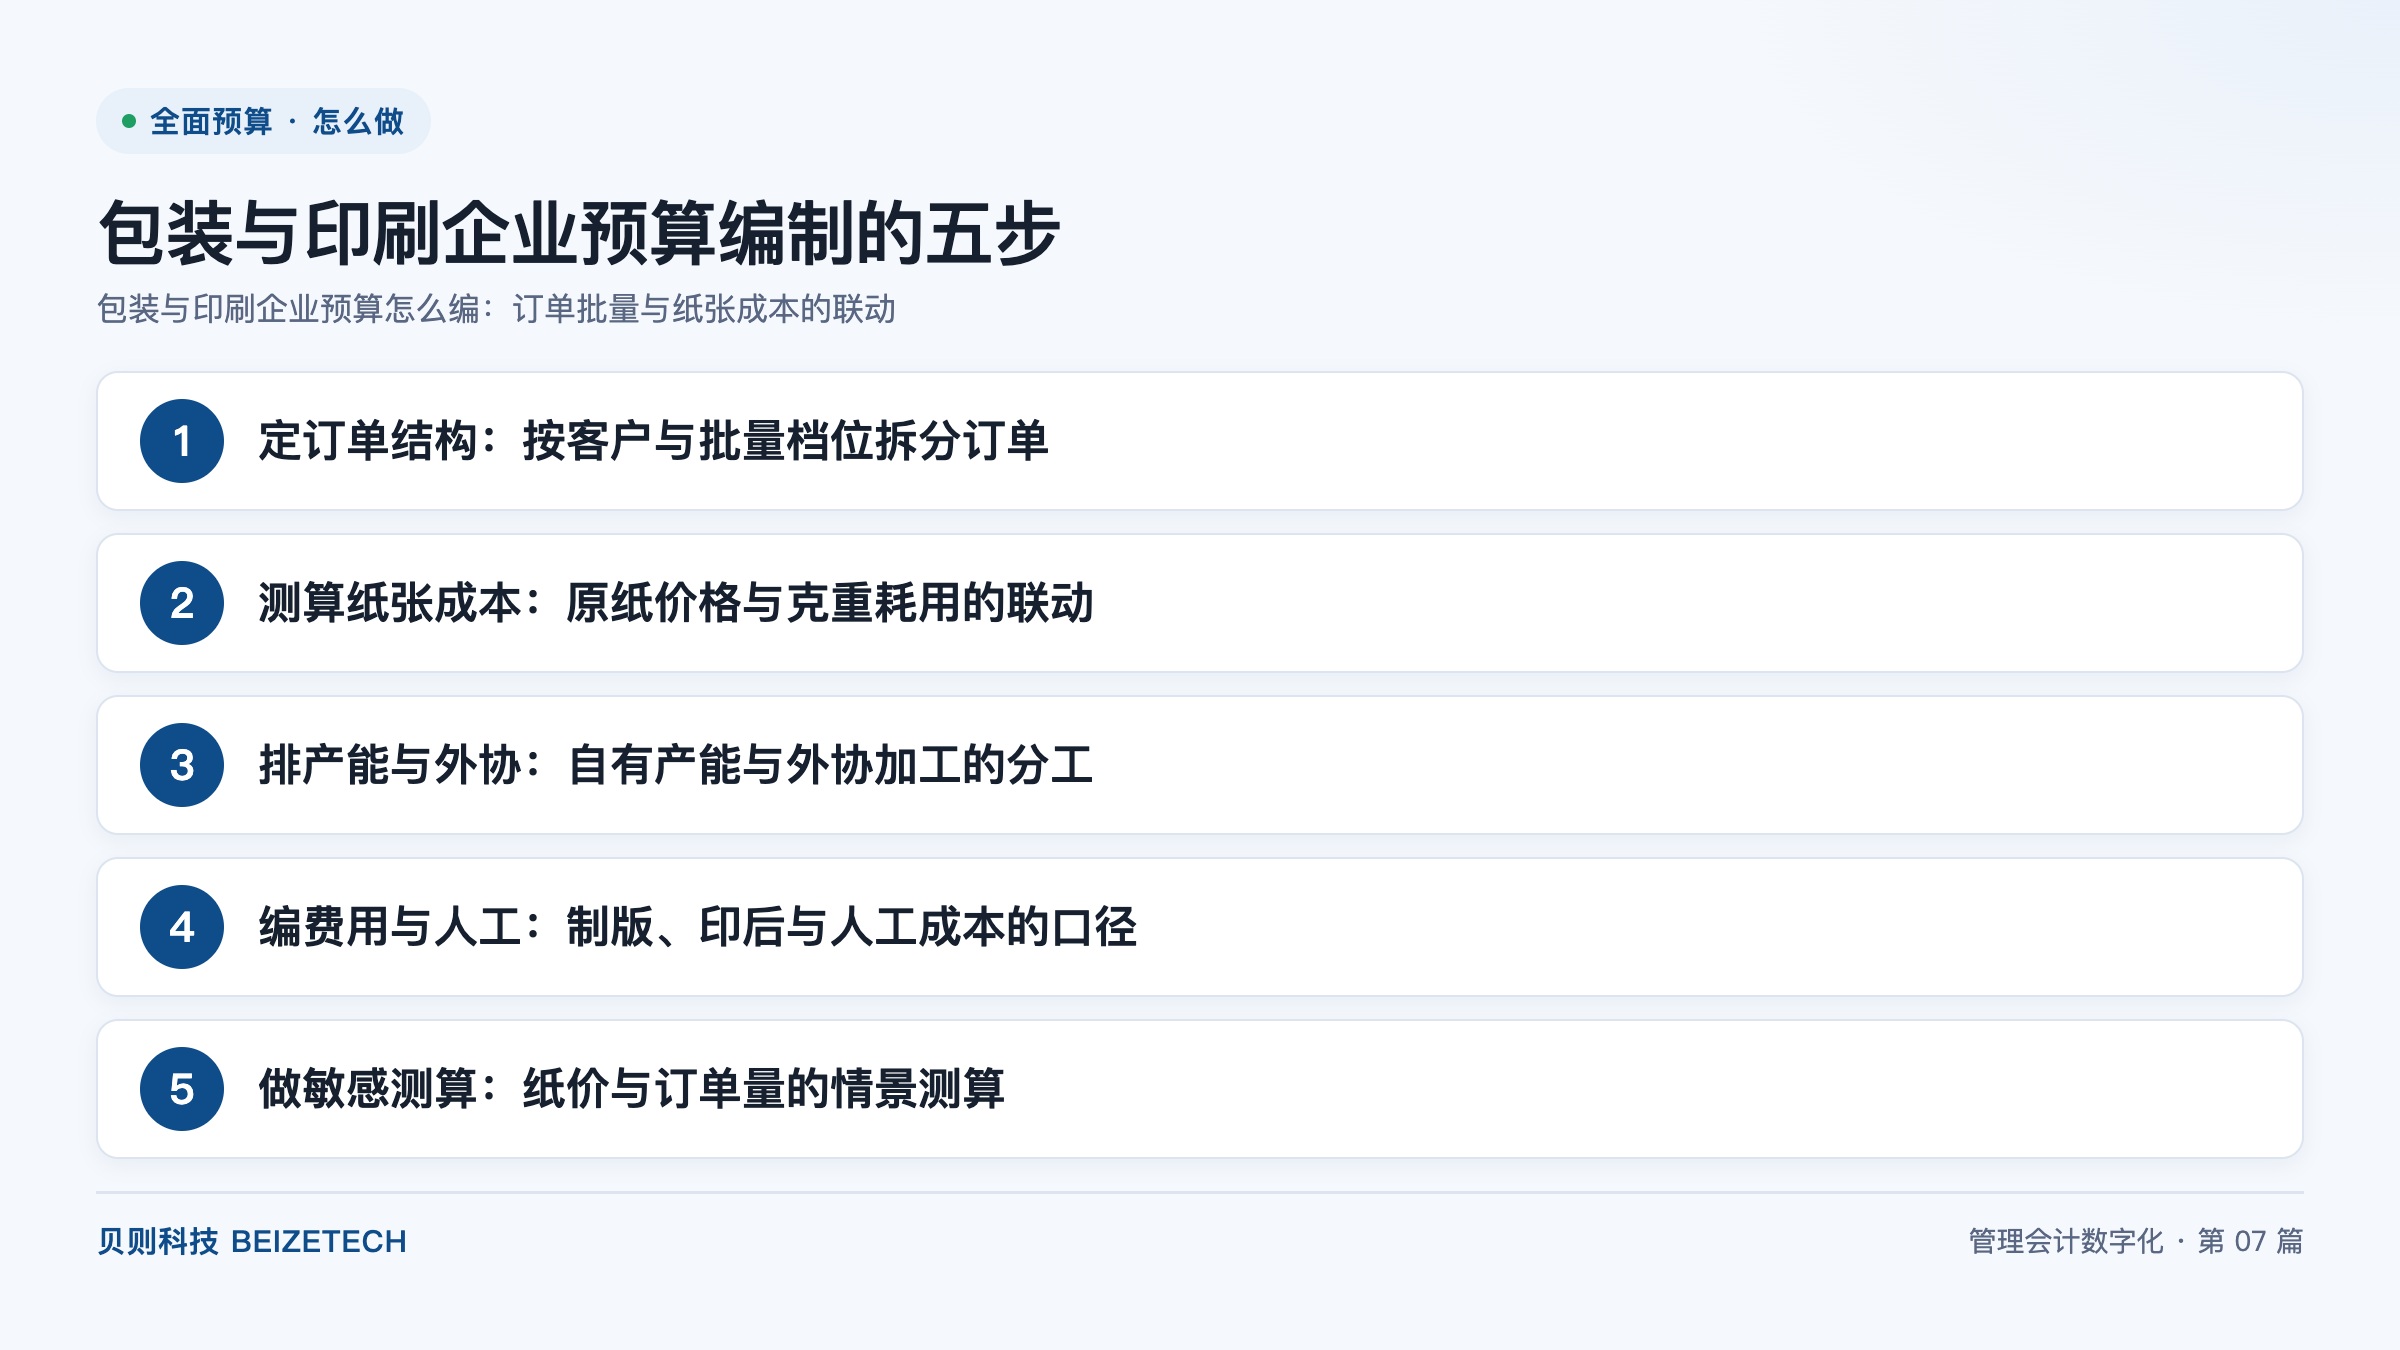
图:包装与印刷企业预算编制的五步(贝则科技)
直接回答:包装与印刷企业的预算一共五步:定订单结构、测算纸张成本、排产能与外协、编费用与人工、做敏感测算。核心口径是两条公式,单张纸张成本等于克重乘单张面积除以一百万再乘原纸吨价,投纸量等于订单数量乘一加加放率;收入端先按客户与批量档位拆开,再逐格套用这两条公式,而不是用一个平均单价乘总订单量。关键数字在于纸张成本在总成本中占比偏高,纸价与订单量必须做双因素情景测算。
把包装印刷的预算做成「总收入乘毛利率」,是这类企业常见的一种失真。同样的年收入,来自三笔大订单还是三百笔小订单,纸张耗用与机台占用差别很大,用平均数算出的成本系统性偏低。
第二个特点是原纸价格的波动会直接穿透到毛利。纸张在包装印刷成本结构中占比处于高位,吨价变动对单位成本的传导接近线性,预算对纸价假设因此极度敏感。
下面按五个步骤给出编制口径与测算逻辑,方法来自 2026 年现行全面预算实践与贝则服务集团级客户的交付经验。
订单结构是指按客户、产品形态与批量档位对订单进行分类后形成的结构化分布,它是收入预测与后续成本测算的输入底座。
包装印刷属于派生需求,订单来自下游消费品、电子、食品等客户的包装采购计划。这意味着收入预测不能从「明年增长多少」开始,而要从「哪些客户、哪些包装、多少笔、每笔多少量」开始。需求不在自己手里,拍增长率没有依据。
建议至少拆三个维度:客户维度区分战略客户、常规客户与零散客户,三类的议价能力、账期与订单稳定性不同;产品形态维度区分彩盒、瓦楞纸箱、标签、说明书;批量档位区分大批量、中批量与小批量多批次。
三个维度交叉后的每一格要填四个值:预计订单笔数、单笔平均量、单价口径、交付节奏。前三个决定收入,第四个决定产能排布与外协需求,也决定收入在十二个月里的分布。收入总额没错而月度分布错得离谱,多半是漏了交付节奏。
产出物是一张订单结构表。它把收入从单一数字变成可追溯清单,后续成本假设都能找到对应的订单去核对。
五个步骤首尾相接,上一步的产出是下一步的输入,顺序不建议调整。
顺序不能颠倒。跳过订单结构直接测算纸张成本,耗用量没有对应的批量分布;跳过产能排布直接编人工,机台台班数会与实际排产脱节。返工几乎都源于顺序错乱。五步里最易省略的是最后一步,而包装印刷的利润本就被纸价与订单量夹在中间。
克重耗用是指由纸张克重(每平方米克数)与单张面积共同决定的单位产品纸张消耗量,与原纸单价相乘才构成纸张成本。
换算公式可以写成:单张纸张成本(元)= 克重(g/m²)× 单张面积(m²)÷ 1,000,000 × 原纸单价(元/吨)。除以一百万是把克换算为吨,这一步最易被忽略,也是手算与系统成本对不上的常见原因。
投纸量不等于订单量。投纸量 = 订单数量 ×(1 + 加放率),加放率是指为覆盖印刷准备、套准、模切等工序的正常损耗而在订单量之外额外投料的比率。它随批次增加而上升,同一总量拆成更多批次,实际投纸量更高,这是小批量订单隐性成本的主要来源。
把公式拆开的意义在于,纸张成本受三个变量驱动而不是一个:克重、面积、吨价。降克重可以降成本,但会影响挺度与成型效果,因此克重调整必须由销售、技术与财务共同确认。原纸的采购节奏也要进入预算:锁价周期、安全库存与到货提前期共同决定纸价波动的传导时点。
外协加工是指将超出自有产能或不经济的工序委托外部加工厂完成的安排,其成本形态是纯变动成本,按件计价,不随批量摊薄。
两种产能的成本结构不同:自有产线的主体是设备折旧与固定人工,产量越高单位固定成本越低;外协加工按件计价,单位成本不随批量摊薄。这个差异决定了分工的基本逻辑——把稳定的大批量留在自有产线,把波动的小批量与峰值溢出交给外协,避免为峰值需求配置闲置产能。
排产要从瓶颈工序出发,不是从平均产能出发。多数包装印刷企业的瓶颈在印刷机台,也有部分企业在模切、糊盒等后道工序,可用工时决定实际产出。按平均产能排产,结果是旺季排不进去、淡季设备闲置。
外协报价的口径必须在编制手册里写死:是否含税、是否含运费、纸张由谁提供。口径不统一,自有与外协的单位成本无法比较。
制版费是指为某一订单制作印版所发生的一次性投入,涵盖 CTP 版、凹版、柔版等不同版材,它与订单笔数挂钩,而不是与产量挂钩。
这个属性决定了它必须按订单摊销。同一笔制版费摊在一万件上与摊在一千件上,单位成本相差十倍,这正是小批量订单看起来不赚钱的真正原因,而不是纸张或人工出了问题。把制版费混进制造费用按产量分摊,等于把小批量成本转移给大批量。
印后工序(覆膜、烫金、模切、糊盒等)按工序计量,可按面积、按模切次数或按件计,关键是一张表只用一个口径。人工成本的口径差异更大:印刷机长按台班计,后道按工序计件或计时,两种口径混在一张表,分摊结果必然失真。
分摊顺序建议为:能直接挂订单的直接挂(制版、专属模切版),不能直接挂的按工时或工序量分摊(印后、共享人工),无法追溯的按单一动因分配。动因选错比分摊比例争议影响更大。
| 成本要素 | 计量口径 | 预算编制要点 | 常见口径分歧 |
|---|---|---|---|
| 原纸 | 克重 × 面积 ÷ 一百万 × 吨价 | 吨价作为关键假设锁定版本,按季度复核 | 是否含运费、按实收还是理论重量结算 |
| 制版 | 按订单笔数,一次性投入 | 直接挂订单,不进制造费用 | 版材可否复用、改版费由谁承担 |
| 印后 | 按工序计量(面积/次数/件) | 一张表只用一个计量口径 | 覆膜按面积还是按张 |
| 人工 | 机长按台班,后道按工序量 | 口径先统一再分摊 | 加班与倒班是否计入台班 |
| 外协加工 | 按件或按工序计价 | 单设科目,写清含税含费与供料方 | 纸张由谁提供、运费谁承担 |
情景测算是指对两个及以上关键假设同时取不同值组合,观察利润与现金流结果的预算方法,比单因素测算更接近真实风险。
纸价与订单量必须同时测。只测纸价会漏掉下游需求下滑导致的产能闲置,只测订单量会漏掉纸价上行对毛利的压缩。两个因子各取上行、基准、下行三档形成九种组合,纸价上行叠加订单量未达成的一档压力最大。
联动调整机制要做进预算。建议设一个纸价触发阈值,吨价在阈值以内的波动自行消化,超过阈值即触发售价重议或替代料方案,并保留调整后的版本。没有这个机制,纸价上涨会悄悄吃掉毛利,年底复盘才反映出来。
滚动预测是把情景测算用起来的载体。按 2026 年现行口径,多数企业按月滚动已足够,纸价假设按季度复核;现金流紧张的场景可缩短到周度,但只需覆盖收入、毛利与现金流。按贝则服务集团级客户的典型参考区间,编制周期可从 3 个月压缩到 1 个月以内,偏差率可从 15% 以上收敛到 5% 以内。
下表给出批量档位与各项单位成本的定性对照关系,可用于编制期快速校验:测算结果的走向若与表中相反,通常说明某个口径写错了。
| 批量档位 | 换版与调机次数 | 加放率水平 | 单位制版摊销 | 单位成本走向 |
|---|---|---|---|---|
| 大批量 | 少 | 低 | 低 | 随批量上升而下行 |
| 中批量 | 中 | 中 | 中 | 相对平稳 |
| 小批量多批次 | 多 | 高 | 高 | 随批次上升而上行 |
这张表还有一个用途:它解释了小批量订单的报价为什么不能沿用大批量成本加成。按平均成本定价,小批量业务会账面盈利而实际亏损,差异要到年度复盘才暴露。
A:从订单结构开始,而不是从总收入增长率开始。按客户、产品形态、批量档位三个维度交叉拆出订单笔数、单笔平均量、单价口径与交付节奏,再逐格汇总,让下游测算有统一输入。
A:做成情景假设加触发阈值,而不是锁一个固定单价。把原纸吨价作为关键假设单独成表并锁定版本,按季度复核;设定触发阈值,超过阈值触发售价重议或替代料方案。
A:把一次性投入单独拎出来按订单摊销。制版、调机、换版属于订单级投入,批量越小单位摊销越重;加放率随批次增加而上升,实际投纸量高于理论量。测算按订单级成本卡片核算。
A:建议单设外协加工费科目,与原材料分开编。它属于变动成本,塞进制造费用会掩盖自有产能与外协的边际成本差异,也不利于产能分工决策;编制手册里还要写清报价是否含税含费、纸张由谁提供。
A:要。设置纸价触发阈值与售价重议条款,把调整规则与替代料方案写进假设清单,并保留调整后的版本。没有联动机制,纸价上行会压缩毛利,预算要到年底复盘才反映出来。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号