
发布时间:2026-11-12 19:00:00
阅读量:12300
分类:
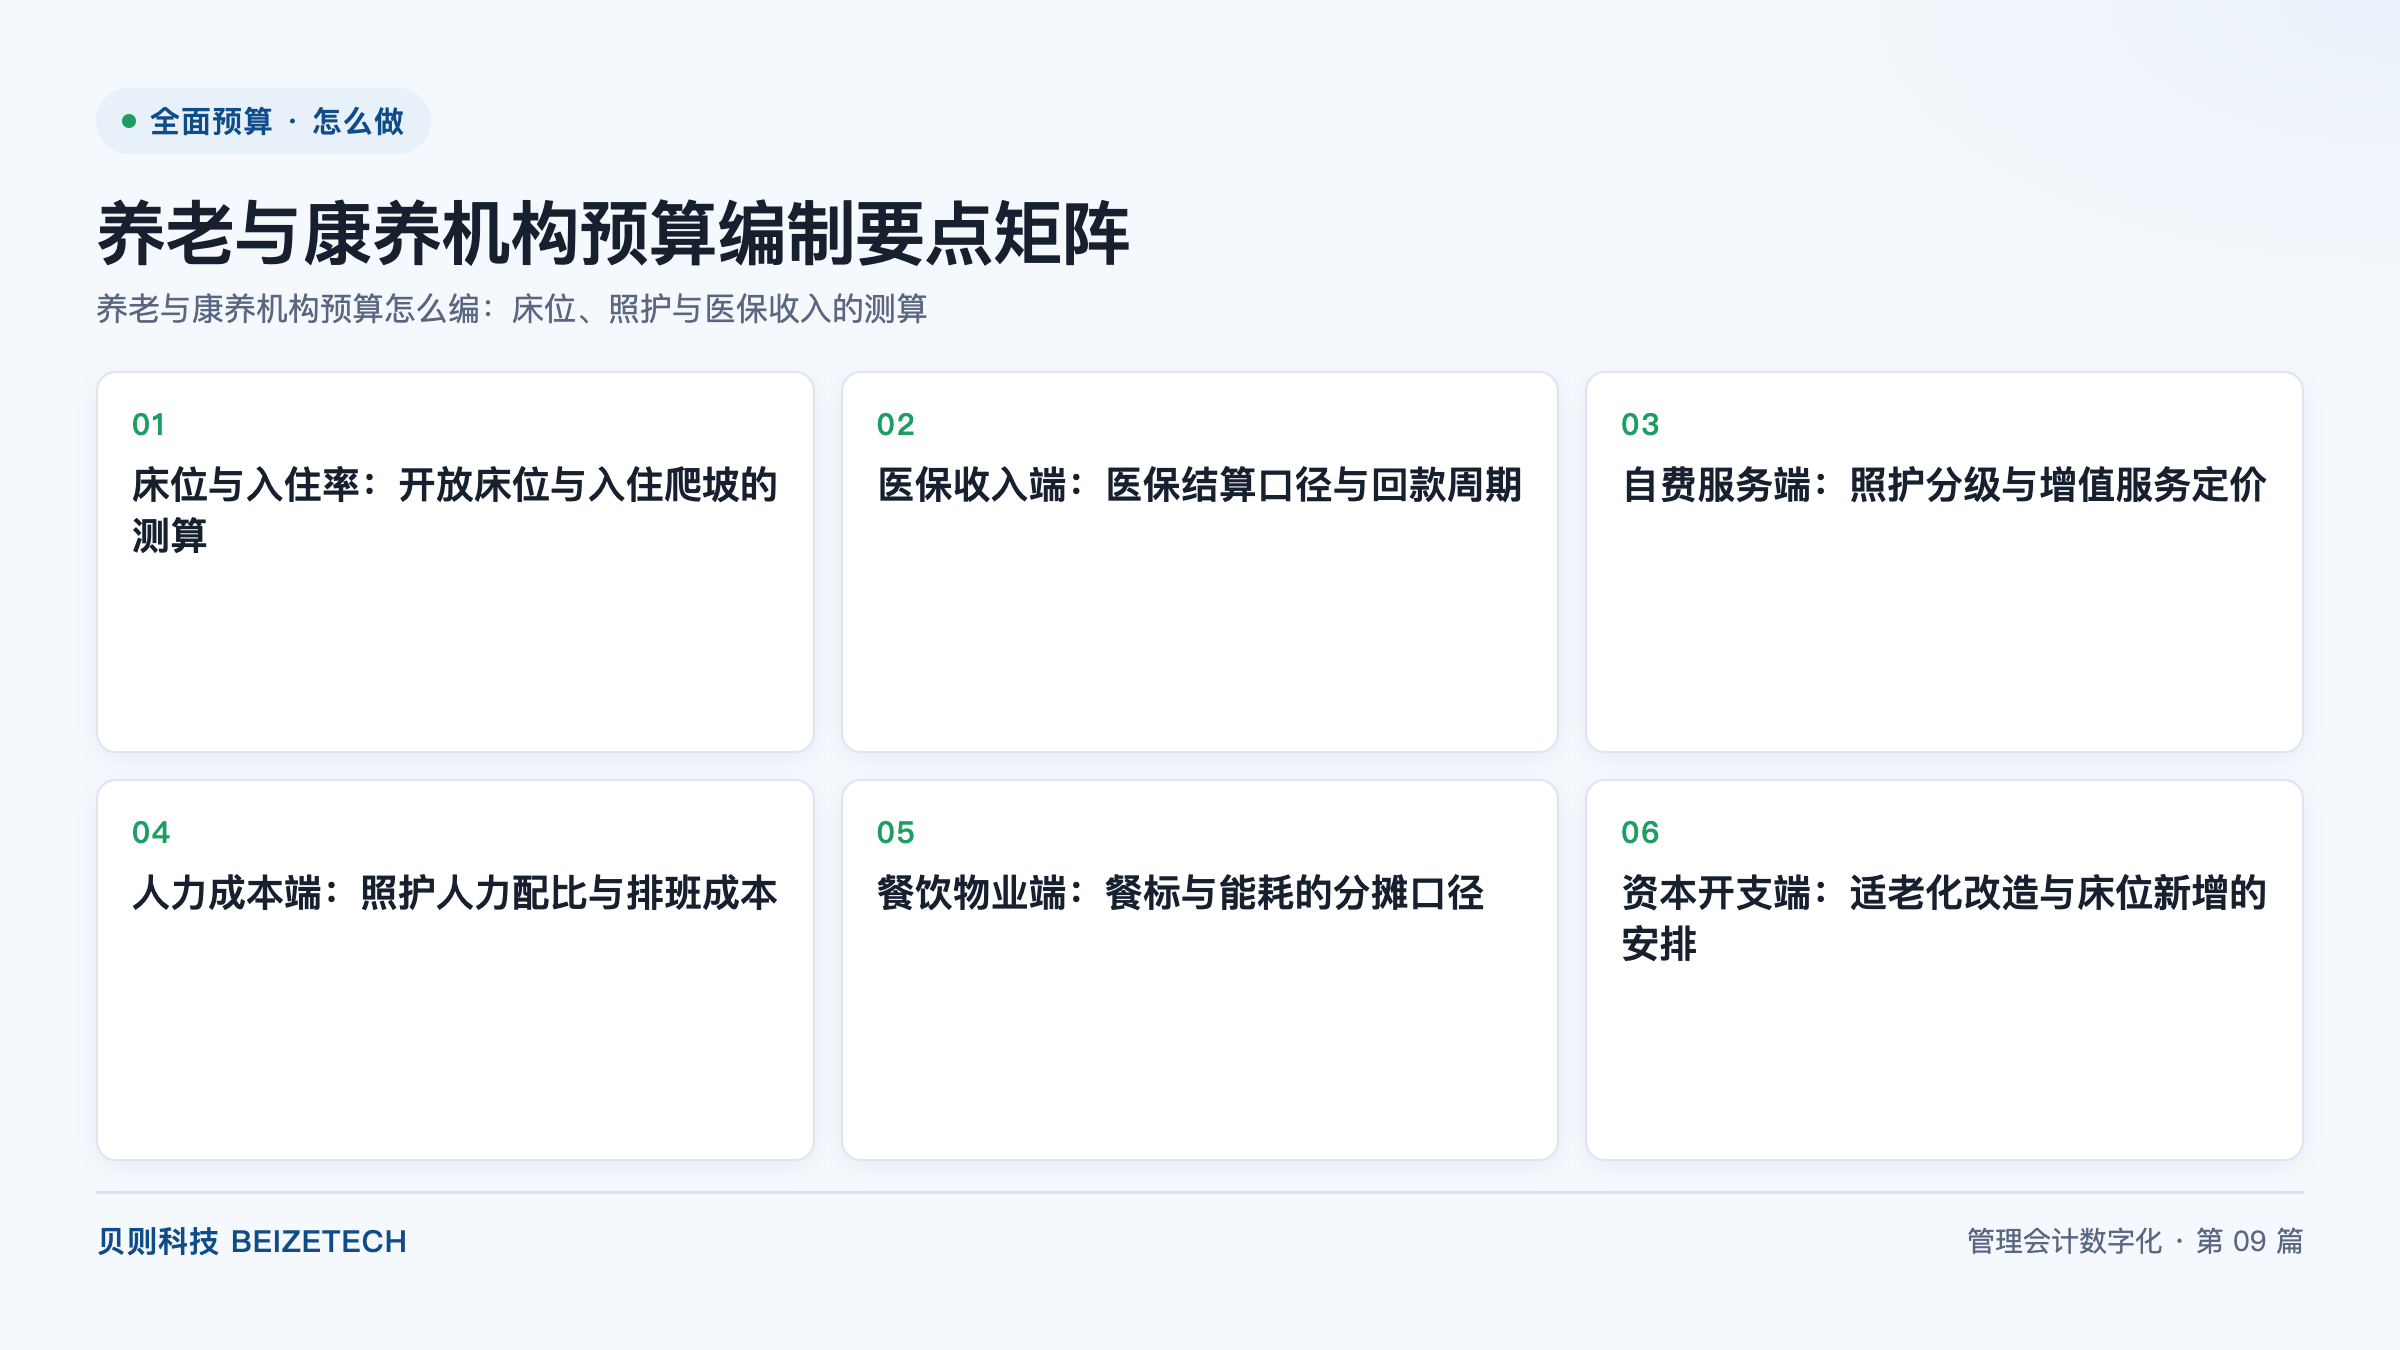
图:养老与康养机构预算编制要点矩阵(贝则科技)
直接回答:养老与康养机构的预算,关键做法是六格一起编:床位与入住率、医保收入端、自费服务端、人力成本端、餐饮物业端、资本开支端,逐格测算并两两联动。收入端由开放床位与入住爬坡节奏决定,成本端跟着在院人数分档走,医保收入按结算口径与回款周期排现金流。按床位数一刀切的编制方式不适合入住爬坡期的新开机构,必须分月测算。
养老与康养机构的预算难点不在成本,在收入。入住率爬坡是指新开机构从开业到住满的过程,入住人数沿一条逐月上升的曲线增长,爬坡速度受选址、口碑、定价和周边竞争影响,弹性很大。医保结算口径是指医保部门对机构收入按床日或按项目结算、审核拨付的规则口径,申报数与实际回款数之间存在时间差和核减差。这两个变量都受外部因素影响,机构自身可控程度有限,所以收入假设一旦编松,后面全部预算跟着失真。
编制时把握两条判断标准:
按 2026 年编制年度口径,建议收入假设按月展开,逐月标注开放床位、预计入住人数、入住率与收入构成,让后续每一格成本都能挂到对应月份的在院人数上。
养老与康养机构的预算编制,可以按六格要点矩阵逐格展开,每一格都有明确的测算依据与联动关系:
六格的联动关系可以概括为下表:
| 要点格 | 测算依据 | 联动关系 |
|---|---|---|
| 床位与入住率 | 爬坡曲线、历史入住数据 | 驱动收入端与人力、餐饮成本端 |
| 医保收入端 | 结算口径、回款周期 | 决定现金流节奏,不直接定成本 |
| 自费服务端 | 照护分级、服务目录定价 | 与入住人数、照护等级分布联动 |
| 人力成本端 | 属地配比规范、排班制度 | 随在院人数分档,与入住率同步上调 |
| 餐饮物业端 | 餐标、能耗分摊口径 | 按在院人数与床位数分摊 |
| 资本开支端 | 改造与扩建项目排期 | 投入期与收入贡献期前后衔接 |
养老机构的收入通常同时包含医保与自费两段,两段的结算规则、定价机制和回款节奏完全不同,编制时必须分开建表。主要差异对照如下:
| 维度 | 医保收入端 | 自费服务端 |
|---|---|---|
| 结算口径 | 按床日或按项目,受医保审核规则约束 | 按照护分级与服务目录自主定价 |
| 收入确认依据 | 申报数经审核后的结算数 | 入住协议与服务记录 |
| 回款节奏 | 按医保拨付周期,存在账期与核减 | 按月收费,节奏相对稳定 |
| 预算编制要点 | 申报收入与回款现金流分表编制 | 分级人数结构乘以对应收费标准 |
编制时两条动作要落实:一是把医保收入拆成「申报口径」与「回款口径」两张表,用历史回款周期把申报数折算到实际到账月份,核减比例参考本机构历史水平预留;二是自费端按照护分级的在院人数结构测算,等级结构变化(比如护理等级整体上移)对收入的影响要单独反映,不要只用一个平均床费。
两段收入的比例关系本身也是一个管理动作:自费占比高的机构收入弹性大但依赖定价与口碑,医保占比高的机构收入稳定但受结算政策与回款周期约束。编制完成后,把两段收入的分月构成与回款节奏并列给管理层看一遍,确认现金流最紧的月份在预算里已经有对应安排,这一步确认比单纯把收入加总更重要。
成本格的编制原则只有一条:跟着在院人数走,不跟日历走。具体分三步:
这里要再强调一条适用边界:按床位数一刀切、全年用一个固定人力与费用基数的编制方式,不适合入住爬坡期的新开机构,也不适合入住结构快速变化的成熟机构。爬坡期机构若按满住状态编成本,预算执行月月超支;反过来,成熟机构若仍按爬坡曲线编,预算又会偏松。判断自己处在哪个阶段,看近两年月度入住率的波动幅度即可。
从实施经验看,养老与康养机构预算编不好的常见根因,是收入、人力、餐饮各编各的,入住率假设没有作为统一驱动。贝则科技作为管理会计数字化领域的咨询实施服务商,聚焦合并报表、全面预算、管理报告三条业务线,在全面预算项目中通常把入住率设为全模型统一的驱动假设,收入与成本各格挂接同一套分月数据。贝则项目库实测的典型参考区间显示,预算联动打通后,偏差率可从 15%+ 降至 5% 以内,编制周期从约 3 个月压缩至 1 个月内。
同一家集团下属的机构可能处在完全不同的经营阶段,编制动作要分开处理。新开机构的核心变量是爬坡曲线:按月编入住率,收入端、人力端、餐饮端全部挂到逐月在院人数上;资本开支端的重心是开办投入与后续改扩建,现金流计划要为爬坡期的经营缺口预留资金。成熟机构的核心变量则是入住结构:护理等级分布的变化、自费与医保段的比例变化,比入住率本身更能解释收入波动,编制时重点复核分级人数结构与收费标准执行情况。
判断机构处在哪个阶段,用两个指标:看近两年月度入住率是否仍在明显上行,看护理等级结构是否快速变化。两者都平稳的,按成熟机构口径编;入住率仍在上行的,按爬坡口径分月编。连锁化运营的集团建议把两条口径做成同一套模型的两个参数开关,由集团统一出假设、机构按自身阶段选用,这样集团层面的汇总与机构层面的执行用的是同一套数,避免上报口径与执行口径分家。
A:收入端最难,入住率爬坡节奏与医保结算口径都受外部因素影响,收入假设决定了整个预算的松紧。编制时收入假设要按月展开并给出依据,不拍年度平均数。
A:按床日或按项目结算的口径分别测算,用历史医保回款周期排现金流,不能把申报数直接当回款数。核减因素参考本机构历史水平单列预留。
A:新开机构按爬坡曲线分月编入住率,每提高一档对应收入与照护人力同步上调,两边必须联动。爬坡曲线参照同集团已开业机构的实际轨迹设定。
A:按照护分级与在院人数定配比标准,排班成本随入住率分档计算,不宜全年用一个固定人数。属地规范要求是底线,实际排班在其上按服务承诺确定。
A:要放在一起编。改造与新增床位的投入月份、投产后的爬坡收入要在同一张预算里前后衔接,只编经营不编开支,现金流计划会漏掉大额支出月份。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号