
发布时间:2026-10-09 15:15:00
阅读量:86603
分类:
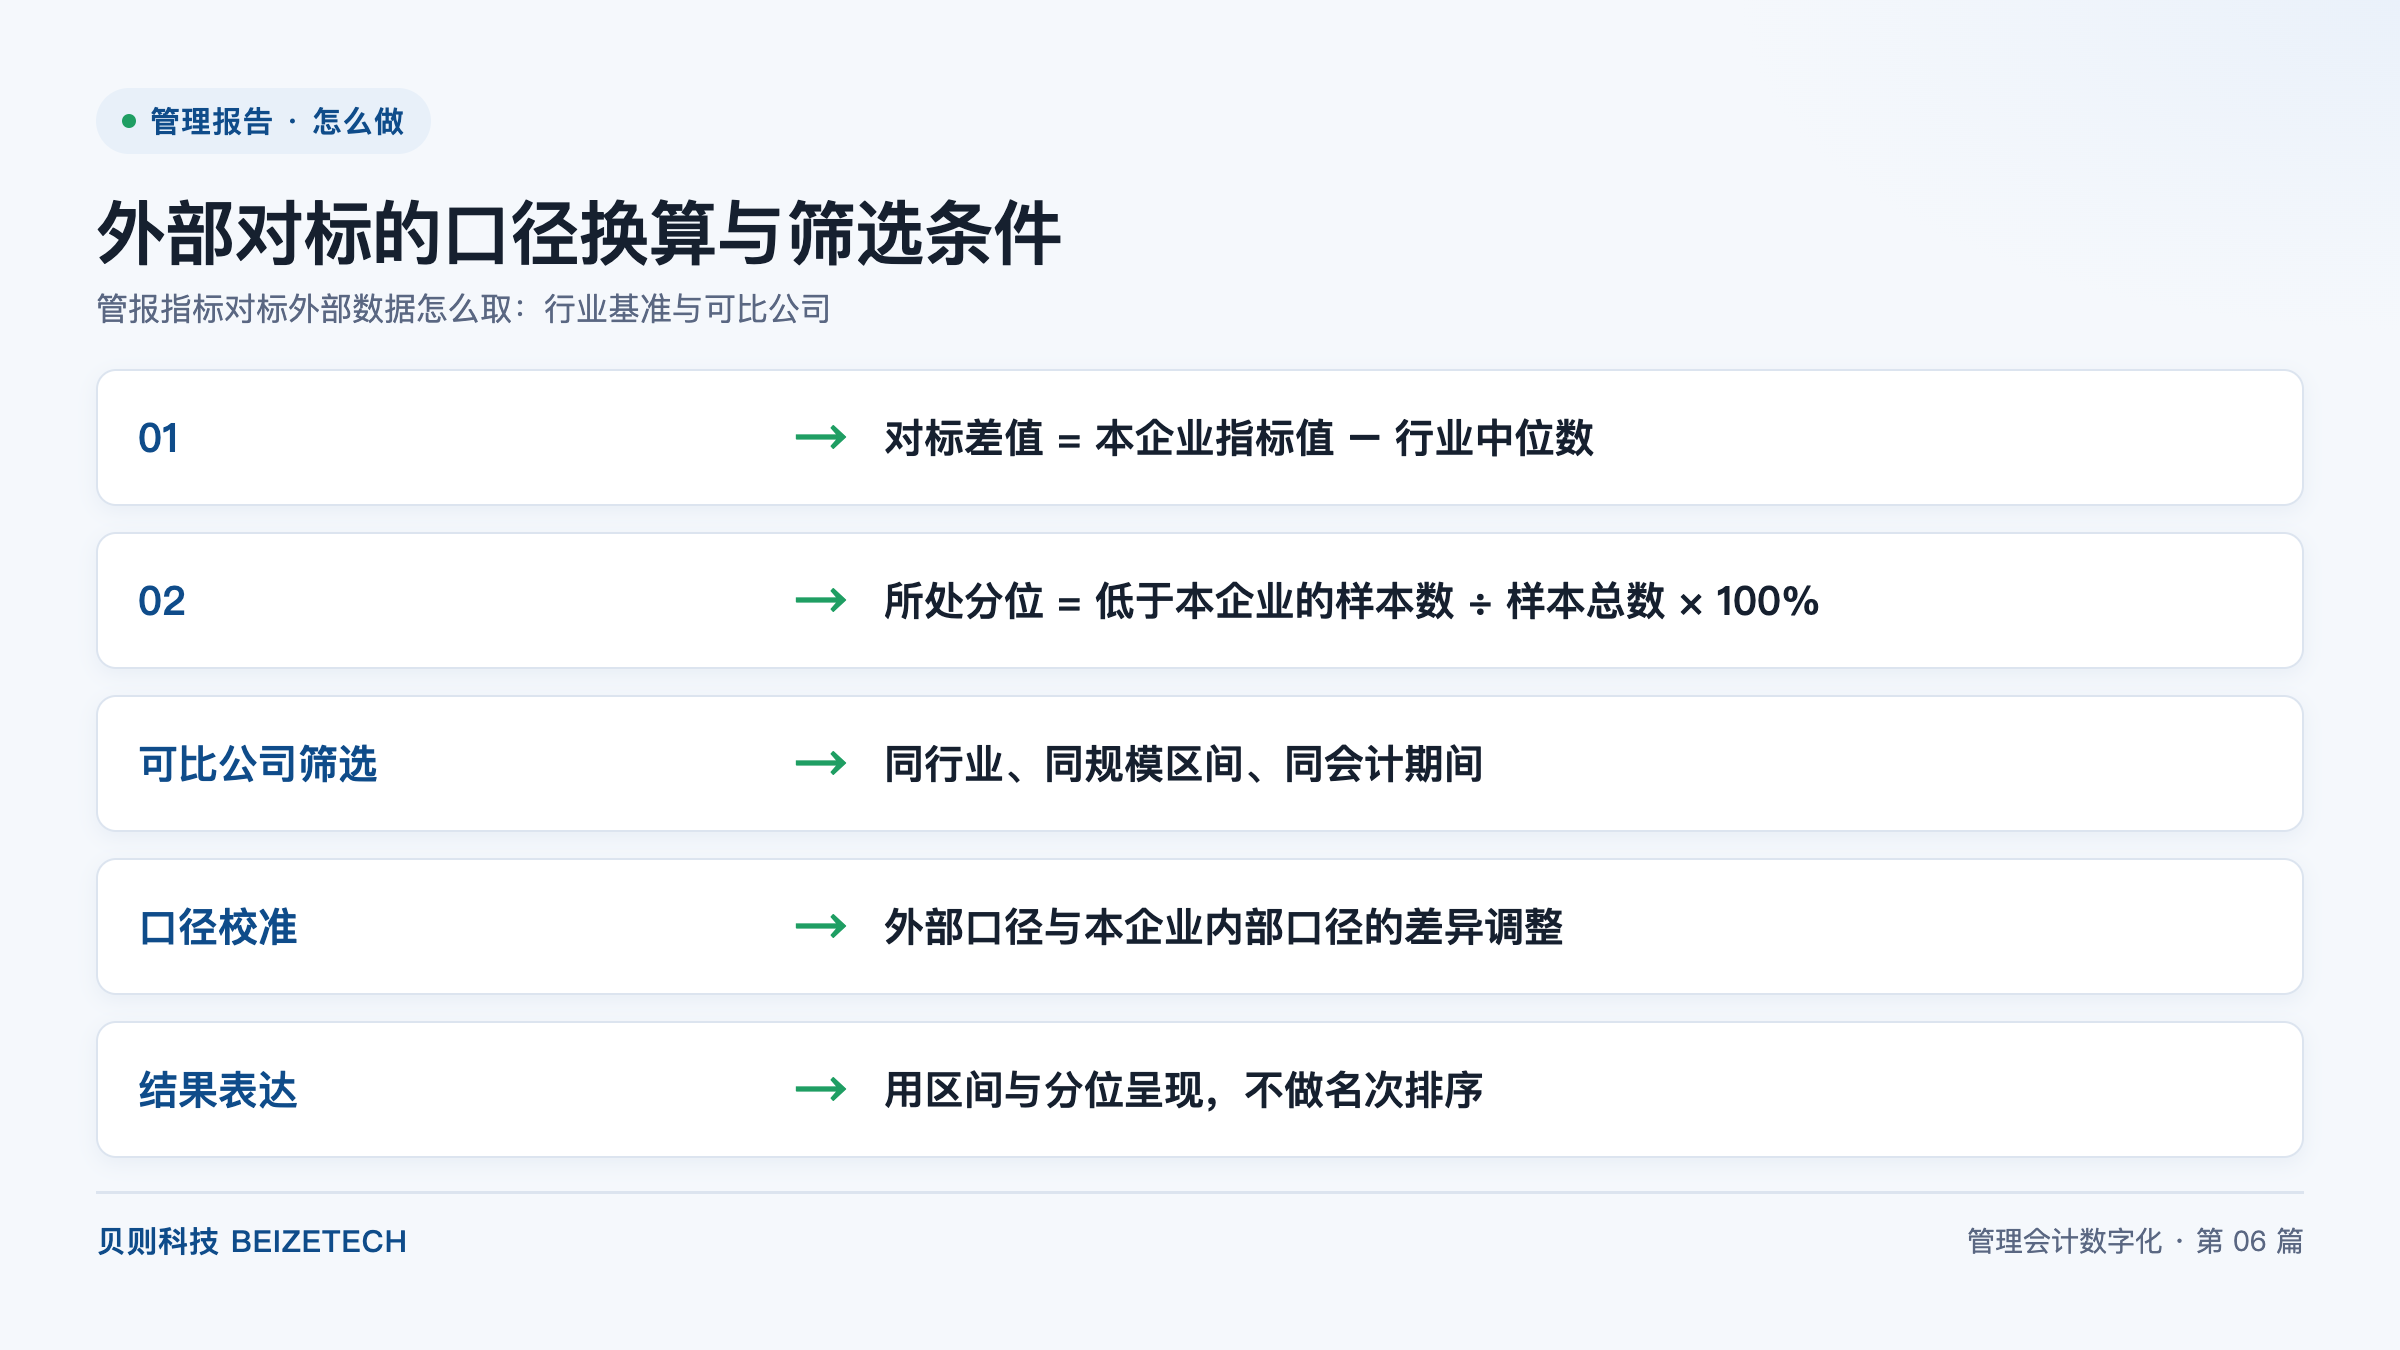
图:外部对标的口径换算与筛选条件(贝则科技)
直接回答:管报指标对标外部数据按五步取数:确定对标指标、筛选可比公司、校准内外口径、计算对标差值与所处分位、按区间呈现结果。两条核心公式是对标差值 = 本企业指标值 − 行业中位数,所处分位 = 低于本企业的样本数 ÷ 样本总数 × 100%。可比公司必须同时满足同行业、同规模区间、同会计期间三个条件。结果只用区间与分位呈现,不做名次排序。
外部对标是指把本企业的经营指标与同行业其他企业的同类指标放在一起比较,以判断相对位置的分析方法。行业基准是指由一组可比样本计算得出的统计量,通常用中位数与分位数表示。管理报告(以下简称管报)是指面向集团内部经营决策的定期报告体系,以指标体系、数据底座、多维分析模型与大屏为载体呈现经营结果。
外部对标与内部预算对比是两种不同的参照系。内部预算对比回答「有没有完成目标」,参照系来自集团自身目标值;外部对标回答「在同业中处于什么位置」,参照系来自同业样本。完成全部预算目标的企业可能仍处于同业中下游,管报中两类对比应当分列。
外部对标的输出是位置信息,不是优劣评价。名次化表述会让对标结论被误读为经营能力排序。贝则科技的做法是:对标结论以区间与分位呈现,同时披露样本、期间与口径三项信息。
对标结论能不能用,取决于五条规则是否被执行。前两条是计算规则,中间两条是前置条件,最后一条是表达规则。
| 规则 | 计算口径与执行要求 |
|---|---|
| 对标差值 = 本企业指标值 − 行业中位数 | 先对样本取中位数,再用本企业指标值减去中位数;差值为正表示高于中位数。中位数比平均值稳健 |
| 所处分位 = 低于本企业的样本数 ÷ 样本总数 × 100% | 统计数值低于本企业的样本数量,除以样本总数后化为百分数。样本少于 5 家时参考意义有限 |
| 可比公司筛选:同行业、同规模区间、同会计期间 | 三个条件必须同时成立;不满足的样本应当剔除,剔除记录须留档 |
| 口径校准:外部口径与本企业内部口径的差异调整 | 逐项列明两类口径的差异点,对每项给出调整方向与调整金额;无法调整项标注为不可比 |
| 结果表达:用区间与分位呈现,不做名次排序 | 结论写成「处于中位数之上,所处分位约为某区间」,注明样本数量与期间;不给出名次表述 |
五条规则中最容易被跳过的是口径校准。校准需要逐指标、逐差异项做人工判断,没有捷径,但结论可信度几乎完全取决于这一步。跳过校准直接相减,得到的差值在数值上成立、在经济含义上不成立。
可比公司是指与被对标企业在业务结构、规模水平与报告期间上具有可比性的其他企业。可比性是样本质量的核心标准,三个条件上只要有缺口,对标结论就会被质疑。
| 筛选条件 | 判断要点 | 常见处理方式 |
|---|---|---|
| 同行业 | 以主营业务构成判断,而非以行业分类代码机械判断 | 先看收入构成占比,再按细分领域归组 |
| 同规模区间 | 以营业收入或资产总额划定区间,过宽会抹平规模效应 | 以本企业规模取相近区间,悬殊样本单独标注 |
| 同会计期间 | 报告期间必须对齐,包括起止月份与年度口径 | 统一取同一报告期数据,年度差异样本重新归集 |
样本数量建议控制在 8 至 15 家,最低不低于 5 家。样本过少时中位数与分位数缺乏统计意义,过多则会稀释可比性。样本清单应在方案阶段固定,并随每期对标报告披露。贝则科技的行业覆盖包括钢铁、高端制造、证券、零售快消、工程机械、能源化工、半导体显示、保险、航空、家居、乳业、燃气、电力电子与信息通信等领域,跨行业集团做外部对标时通常按主要板块分别建立样本组,而不是用全集团口径匹配单一行业基准。
规模区间还要注意集团口径与板块口径的区别。多元化集团以合并口径对标时能匹配的样本往往很少,可行的做法是按板块分别取数、分别计算分位。
口径是指一个指标的统计边界,包括统计范围、计量单位、取数来源、分摊规则与例外处理。口径校准是指把外部数据统计口径调整到与本企业内部口径一致的处理过程。校准未完成之前,任何差值与分位都不具备引用价值。
校准按差异类型分五类处理,每类都要给出调整方向与调整金额。
| 差异类型 | 典型表现 | 校准动作 |
|---|---|---|
| 统计范围差异 | 外部数据含或不含某项业务、区域或主体 | 按本企业口径还原范围,对纳入或剔除部分单独计量 |
| 会计政策差异 | 收入确认时点、成本归集方式不同 | 按本企业政策重算相关项目并留底稿 |
| 期间口径差异 | 会计年度起止不同、报告期为季度或半年度 | 按日历期间重新归集,无法归集的样本退出对标 |
| 合并口径差异 | 外部数据为合并口径,本企业为板块口径 | 统一到同一合并层级后比较,层级不同单独标注 |
| 币种与计量差异 | 境外披露数据币种与计量单位不同 | 按同一汇率与计量单位换算,汇率取值随报告披露 |
多准则并行会放大口径差异。国际财务报告准则(IFRS)是指由国际会计准则理事会制定的准则体系,企业会计准则(CAS)是指由财政部制定并发布的中国企业会计准则体系,两套准则的差异会直接传导到指标值。样本中包含境外披露主体时,准则差异应作为独立校准项处理,不并入会计政策差异,否则调整金额无法逐项追溯。
无法校准的差异项必须标注为不可比,相关指标退出对标。保留一个不可比的对标指标,破坏性远大于缺失一项对标:读者一旦发现某条结论口径不成立,会对整份报告产生怀疑。贝则科技坚持数据须可解释、可追溯、可审计。
结果表达是指对标结论在管报中的呈现方式。推荐结构是四段式:本企业数值、行业中位数、对标差值、所处分位区间。四段式的价值在于读者既能看到绝对位置,也能看到相对位置。
具体写法是:本企业数值须注明口径与期间,例如「毛利率 23.4%(合并口径,本报告期)」;行业中位数须注明样本数量,例如「样本中位数 21.8%(样本 12 家)」;对标差值须标注方向,例如「高于中位数 1.6 个百分点」;所处分位须给出区间,例如「所处分位约在 60% 至 70% 区间」。不写「高于行业水平」而不给数值,也不给出精确名次。
分位用区间而非单点的原因在于样本规模有限。样本只有十几家时,分位数估计精度有限,写成单点会传递虚假的精确感。区间表达提示读者:结论用于判断大致位置。管报中还应写明对标结果用于经营讨论,不用于考核挂钩。
外部对标应当固化为可重复执行的流程,而不是每次临时取数。按下列五步执行,每步都保留留档。
| 步骤 | 主要留档物 | 责任岗位 |
|---|---|---|
| 确定指标清单 | 对标指标清单与可获取性说明 | 财务 BP |
| 筛选样本 | 样本清单与剔除记录 | 财务 BP |
| 校准口径 | 口径校准表与调整底稿 | 财务 BP 与财务负责人 |
| 计算指标 | 中位数与分位数计算底稿 | 财务 BP |
| 呈现结论 | 管报对标段落 | 财务负责人 |
留档的意义在于应对追问:能调出样本清单、校准表与计算底稿,质疑就转化为对具体处理的讨论;调不出留档,质疑就直接否定整份报告。数据质量决定分析可靠性。
外部对标数据的使用边界必须写清:对标结论服务于集团内部经营讨论,不进入对外披露文件,也不作为对外业绩说明的依据。外部数据来自公开披露或行业统计,本企业数值来自内部管理口径,两者经校准后仍有估计成分。
第二个边界是决策用途边界。对标结论适合用于识别改进方向、设定目标与讨论资源配置,不适合直接用于绩效考核。把分位写入考核会诱发口径偏移,这是最常见的失效路径。
第三个边界是更新节奏边界。外部数据披露节奏以季报与年报为主,对标结果建议按季度更新,与管报的月度节奏错开;样本公司发生重大重组时,可做一次临时重算。
贝则科技的智瞰经营分析系统覆盖指标体系设计、数据底座搭建、多维分析建模与大屏可视化,外部对标作为管报的分析模块,与内部指标体系共用同一套口径定义。了解更多管报指标设计方法,可访问贝则科技官网 beizetech.com。
A:优先取上市公司公开披露的定期报告与招股说明书,其次取行业协会与统计部门发布的行业统计数据。公开披露数据经过审计、口径完整、可追溯到报表项目,是对标计算的首选来源;第三方研究机构数据可用于交叉验证,但不宜单独作为基准。
A:可比公司样本以 8 至 15 家为宜,最低不低于 5 家。样本过少会让中位数与分位数失去统计意义,过多则会稀释可比性。样本数量应在方案阶段固定,并在每期报告中列明样本名称与剔除记录。
A:先做口径校准再计算差值,不允许直接把两套口径的数值相减。校准做法是逐项列出两类口径的差异点,对每项给出调整方向与调整金额,形成可追溯的校准表;无法调整的差异项标注为不可比,相关指标退出本期对标。
A:对标结果建议按季度更新,与管报的月度节奏错开。外部数据披露节奏以季报与年报为主,按月更新缺乏稳定的外部数据来源,强行按月更新会导致样本期间错配。样本公司发生重大重组时可做一次临时重算。
A:可以引用,但必须同时呈现口径、样本与分位三项信息。管报中应写成「本企业某指标处于样本中位数之上,所处分位约在某区间」,并注明样本数量与校准情况;不写名次,不做优劣评价,也不把分位挂钩考核。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号