
发布时间:2026-10-13 17:45:00
阅读量:75376
分类:
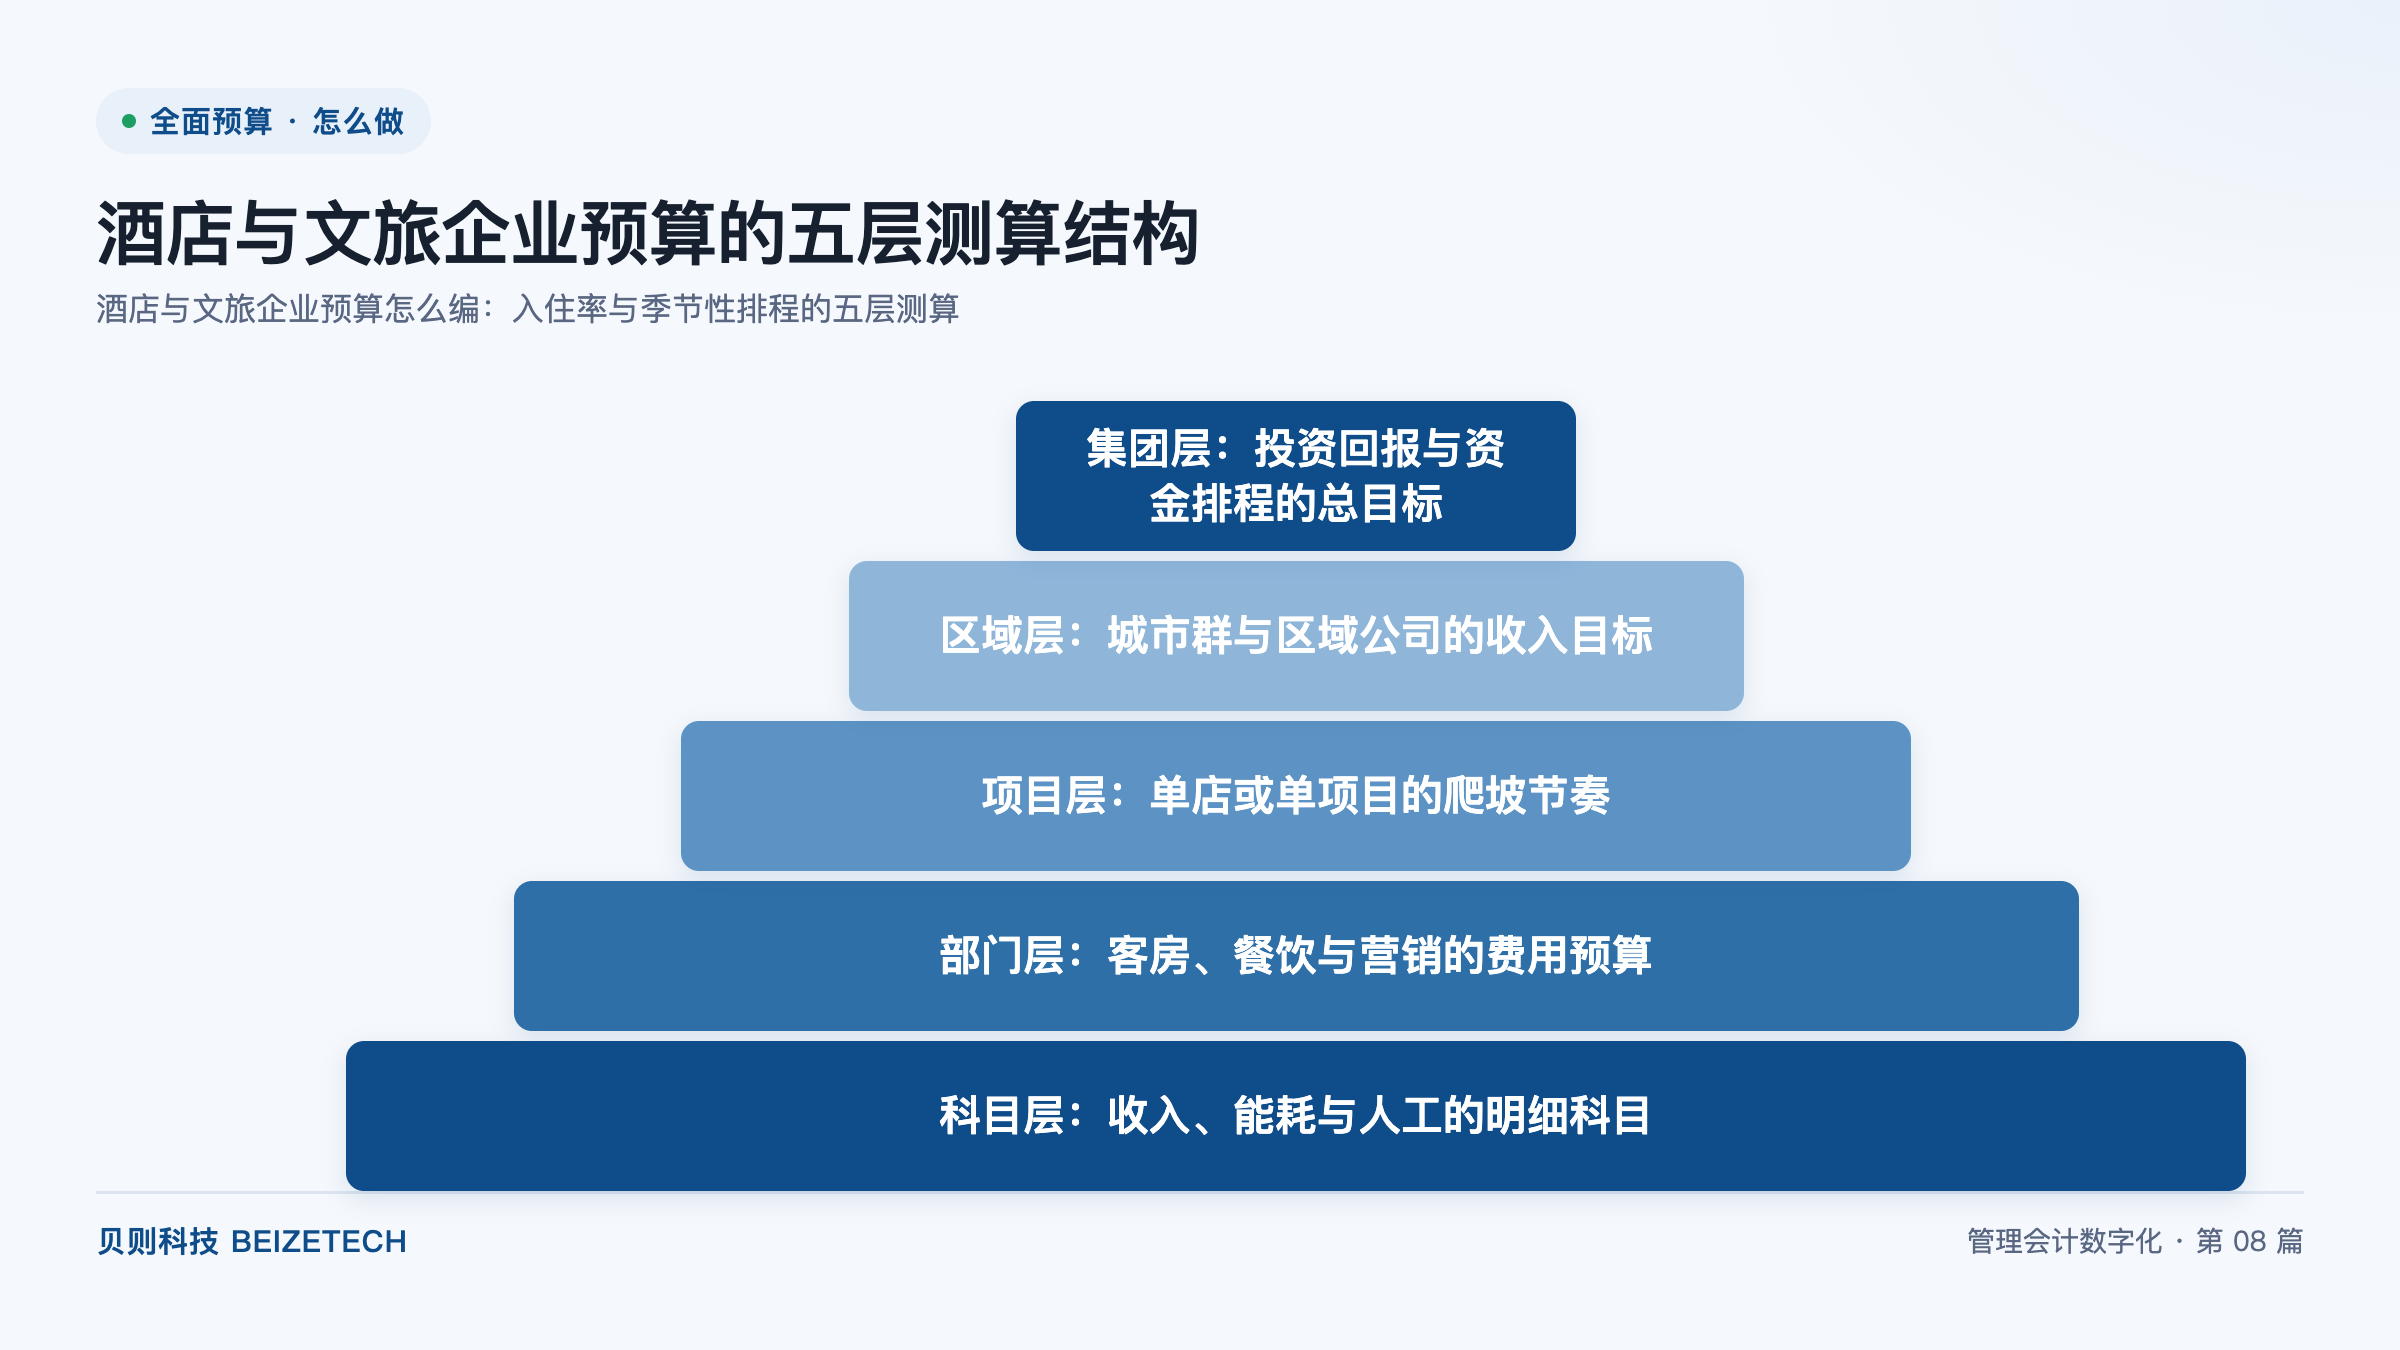
图:酒店与文旅企业预算的五层测算结构(贝则科技)
直接回答:酒店与文旅企业编制预算一共五层,自上而下依次为集团层、区域层、项目层、部门层、科目层。全部收入的起点是入住率假设,由可售房晚乘以入住率得已售房晚,再乘以平均房价得客房收入,餐饮、会议与二次消费按人次联动派生。核心判断标准是每个层级都要有自己的驱动变量与责任人。淡旺季景区按月排程,新店按爬坡曲线编制,参考区间显示预算偏差率可从 15%+ 收敛到 5% 以内。
入住率(出租率)是指一定期间内实际售出房晚数与可售房晚数之比,是酒店与文旅项目全部经营收入的起点。可售房晚是指一间可售客房出租一天所形成的一个计量单位,等于客房总数乘以日历天数,扣除停业装修房与自用房后的余额。平均房价是指客房收入除以已售房晚得到的单晚均价。三者构成一条完整的推导链:可售房晚乘以入住率得到已售房晚,已售房晚乘以平均房价得到客房收入,餐饮、会议、温泉、门票与二次消费再按在店人次做二次派生。
入住率假设偏乐观是酒店预算最常见的失准原因。定假设的可靠做法是三段式:以过去三年同月实际入住率为基准;剔除不可重复的一次性事件(大型赛事、展会、临时性团队订单会把某几个月抬高到不可持续的水平);叠加已确认的确定性因素,包括新开航线、新签协议客户、客房改造导致的可售房晚减少、周边新增供给带来的分流。假设最终形成乐观、基准、保守三档,预算取基准档,保守档用于压力测试,两档之间的差额即集团需要预备的资金缺口。每月只看收入总额的做法在酒店业态并不适用,客房收入的颗粒度必须落到可售房晚与平均房价两个变量上。
驱动因子是指驱动某一层预算金额变化的业务变量,例如房晚数、人次、能耗单耗。五层测算结构自上而下传递目标,自下而上汇总数据,每一层都有自己的驱动因子与责任人。顺序如下:
| 层级 | 核心驱动因子 | 责任人 | 时间粒度 |
|---|---|---|---|
| 集团层 | 投资回报率、自由现金流 | 集团财务负责人 | 年度+季度 |
| 区域层 | 可售房晚基数、季节曲线 | 区域总经理 | 季度+月度 |
| 项目层 | 爬坡进度、改造停业计划 | 单店总经理 | 月度 |
| 部门层 | 已售房晚、在店人次、投放渠道 | 部门负责人 | 月度 |
| 科目层 | 单价、单耗、人工编制 | 财务归口岗位 | 月度 |
季节性排程是指把年度目标按业务波动规律拆分到月、必要时拆分到旬的编制方法。淡旺季明显的景区、海滨酒店与滑雪项目必须按月排程:年平均值会把旺季的收入高峰与淡季的现金流缺口同时抹平,导致旺季备货与服务能力不足、淡季资金链紧张。排程完成后看三个指标:旺季最高月份与淡季最低月份的收入倍数、逐月经营现金流的正负分布、人工编制的峰值缺口。
按月排程要与实际的预订窗口对齐。文旅项目的门票与客房通常在出行前一到三个月完成预订,因此每月的收入目标需要在前一到三个月就具备可观测的预订进度,滚动预测才有参照物。滚动预测是指以已完成月份的实际数替代原预测、并对未来十二个月重新预测的动态修正机制,参考项目经验显示滚动预测精度可提升 40%+。贝则科技的经纬全面预算系统在这一环节的处理方式是,把月度排程与滚动预测共用同一套科目与驱动因子,避免两套口径并行出现数据打架。
爬坡期是指新开门店从开业到达到设计经营水平所需的时间区间,酒店业态通常在六到十八个月之间,度假型项目往往更长。首年按满产推算会高估收入、低估开办费用与前期营销投入,是本业态预算偏差的主要来源。爬坡曲线按月给出入住率目标,开业前三个月受渠道铺设与口碑积累限制,入住率通常处于低位,随后逐季抬升,到稳定期收敛至同商圈成熟门店水平。
新店预算还要单独处理三类一次性支出:开办费(人员招聘、培训、开业物资)、开业前营销投入、开业初期的渠道佣金上浮。三类支出不计入成熟门店的费用率基准,否则会把新店的费用率基准线抬高,进而影响集团对费用率的考核口径。可行做法是把新店单独设为预算主体、单独核算、单独考核,满三年后并入成熟门店体系统一使用同一套费用率基准。
弹性系数是指某一成本科目随入住率变动的比例关系。能耗与人工是酒店经营成本中占比最高的两块,但两者的弹性完全不同。能耗分为固定部分与变动部分:公共区域照明、空调基础负荷属于固定部分,客房用水用电属于变动部分,因此能耗不应按一个统一费率随收入线性变化,而应写成「固定基数+单位房晚变动额」的分段函数。
人工的弹性更弱。客房服务、前台排班可以按已售房晚调整编制与工时,厨师、工程维修、安保属于相对固定的编制人数,销售与市场岗则基本固定。做法是先把人工拆成随房晚变动的一线岗与固定编制岗两类,一线岗按百间房晚用工数核定工时,固定编制岗按编制表核定人数。只有把成本这样拆开,入住率下降时的节流空间才算得清楚,避免出现入住率下滑而人工成本分文未减的被动局面。
资本开支是指用于购建固定资产、无形资产与其他长期资产的支出,包括新店装修、老旧门店改造、设备更新与信息系统投入。资本开支与经营预算的资金性质不同:经营预算进入当期损益,回答这一年赚多少钱;资本开支进入资产负债表,回答这笔钱分几年收回。两者混在一条资金线里排程,会让当年的现金流压力被投资支出掩盖,也会让投资回报测算失去对照基准。
分开排程的做法是两条线各自编制、再合并到同一张资金表。资本开支线按项目立项、按里程碑付款,输出每个季度应付工程款与设备款;经营预算线按月输出经营现金流入与流出;合并后的资金表回答每个月的资金缺口与融资需求。集团层在这一步做取舍:当经营现金流不足以覆盖同期资本开支时,按项目内部收益率排序推迟或缩减投资,而不是用统一的压缩比例在各项目间摊派。
A:以过去三年同月实际入住率为基准,剔除一次性事件后叠加确定性因素,形成三档假设并取基准档。关键是剔除不可重复事件、量化周边新增供给的分流影响,并把保守档与基准档的差额作为资金缺口预备金额。
A:要按月排,必要时按旬排。年度平均值会抹平旺季收入高峰与淡季现金流缺口,导致旺季服务能力不足、淡季资金紧张。排程后重点监控旺季与淡季的收入倍数、逐月经营现金流正负分布与人工编制峰值缺口三项指标。
A:按月给出入住率与已售房晚的爬坡目标,不按满产推算。酒店业态爬坡期通常六到十八个月,度假型项目更长;同时把开办费、开业前营销投入与初期佣金上浮三类一次性支出单独列示,不并入成熟门店的费用率基准。
A:能耗写成「固定基数+单位房晚变动额」的分段函数,人工拆成变动的一线岗与固定的编制岗分别核定。能耗的公共区域负荷固定、客房部分随房晚变动;客房服务与前台可按房晚调工时,厨师、工程与安保按编制核定。
A:两条线各自编制后再合并到同一张资金表。资本开支按项目立项、按里程碑付款,输出季度付款计划;经营预算按月输出经营现金流入流出;合并后按月计算资金缺口,缺口不可覆盖时按项目内部收益率排序推迟或缩减投资。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号