
发布时间:2026-10-16 19:00:00
阅读量:78162
分类:
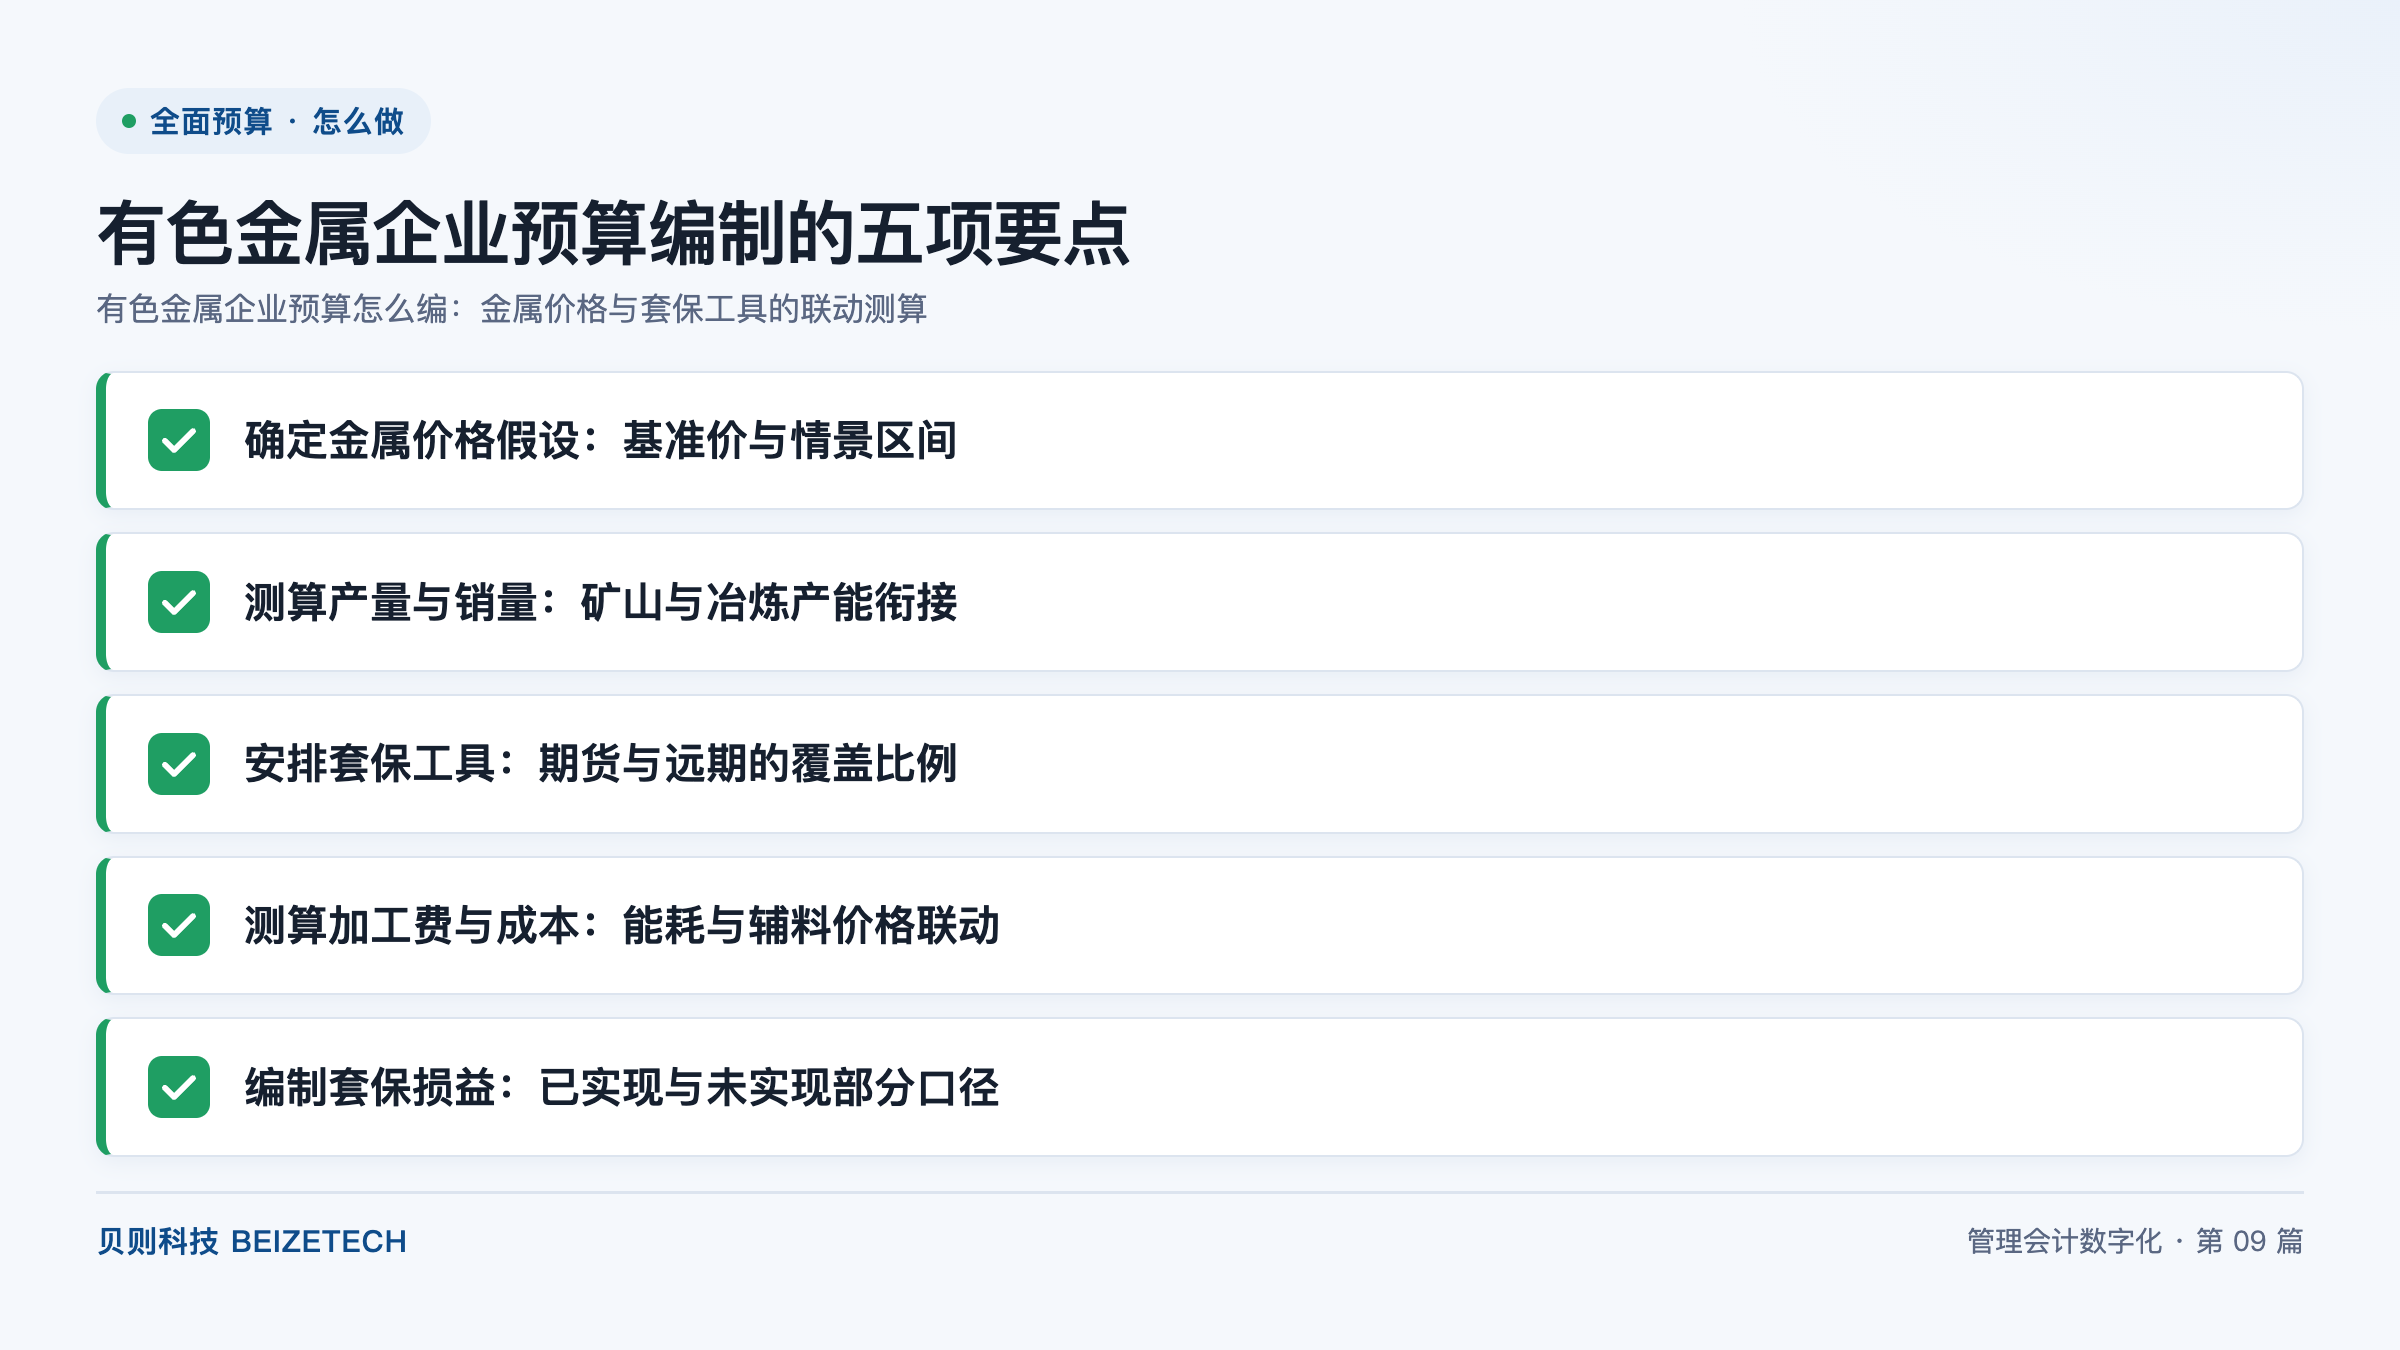
图:有色金属企业预算编制的五项要点(贝则科技)
直接回答:有色金属企业预算分五步编制:确定金属价格假设,给出基准价与悲观、基准、乐观三档情景区间;测算产量与销量,把矿山产能、冶炼产能与检修计划衔接起来;安排套保工具,明确期货、远期与期权的覆盖比例上限;测算加工费与成本,把能耗单耗与辅料价格联动进成本模型;编制套保损益,区分已实现与未实现两部分并与现货损益合并观察。核心公式是套保后有效价格=现货销售均价+套保净损益÷销售量,关键控制点是覆盖比例须有明确授权。
金属价格假设是指企业在预算中采用的、用于测算销售收入、采购成本与存货跌价的价格基准,是有色金属企业预算中影响最大的单一变量。价格假设一旦偏离,产量、成本与套保安排全部失去参照,因此这一步必须先于其他模块完成,并由预算委员会统一发布。
情景区间的价值不在于预测准确,而在于提前暴露风险敞口:悲观情景下毛利能否覆盖固定成本、现金是否足以支撑保证金追加,这两个问题在预算阶段就要有答案,而不是等到价格已经跌下来再测算。
产量预算不能只看产能数字,要把地质条件、选冶回收率与检修计划一起算进去。矿山端产出的是精矿含金属量,冶炼端产出的是可销售的金属产品,两者之间存在投入产出关系与库存缓冲,预算必须把这条链路完整走通。
产销平衡做完后,还要把副产品与小金属回收纳入预算。冶炼过程伴生的贵金属、稀散金属与硫酸等副产品,在部分企业是重要的利润补充,忽略这部分会低估冶炼端的综合收益。
套期保值是指企业为管理金属价格风险而持有的、与现货头寸方向相反的金融工具,常见形式包括期货、远期与期权。套保的作用是把价格风险降到可承受区间,而不是通过价格判断获利;预算中必须明确覆盖比例上限与授权层级,防止套保演变为投机。
加工费是指冶炼企业为矿山或贸易商加工原料而收取的费用,通常以粗炼费与精炼费的形式约定,是冶炼端利润的主要变量之一。电价、燃料价格与辅料价格共同决定现金加工成本,三项都与金属价格弱相关甚至反向变动,必须在成本模型中单独建模。
套保损益是指套期工具在预算期间产生的盈亏,已实现部分指已平仓头寸的实际盈亏,未实现部分指期末持仓的浮动盈亏。两类损益的确认时点与报表科目不同,合并观察时还要与现货损益配对,否则预算只能看到单边结果,容易做出错误判断。
有色金属企业的预算链条长、变量多,建议在模板中用一张对照表把每个环节的关键驱动变量、对应预算科目与数据来源固定下来,让各主体按同一套参数提交数据。
| 环节 | 关键驱动变量 | 预算科目 | 数据来源 |
|---|---|---|---|
| 矿山采选 | 原矿品位、处理量、选冶回收率 | 营业收入、生产成本 | 地质报告与生产计划 |
| 冶炼加工 | 加工费、能耗单耗、辅料价格 | 加工成本、制造费用 | 采购合同与能耗台账 |
| 套期保值 | 覆盖比例、基差、保证金比例 | 投资收益、公允价值变动损益 | 持仓台账与风控限额 |
| 销售发运 | 长单比例、升贴水、运杂费 | 营业收入、销售费用 | 销售合同与物流系统 |
| 库存与资金 | 库存周转天数、价格情景 | 存货、资金计划 | 仓储台账与资金系统 |
对照表确定后,各环节的参数由归口部门维护,财务部门负责汇总与勾稽。价格假设变化时,只需更新基准价与情景区间,收入、成本与套保损益三个模块同步重算,预算的响应速度明显提升。
A:以交易所结算价为主要参照,长单合同定价基准与行业机构预测为交叉验证来源。集团内同一金属品种采用同一来源,取值方法与计算过程写进预算说明,避免各主体各自取数导致汇总口径不一致。
A:覆盖比例没有通用数值,应按净敞口规模与风险承受能力确定,并设授权上限。做法是先用预算销售量、已签长单与库存算出净敞口,再按董事会或风险管理委员会授权的上限分批建仓,套保头寸与现货头寸一一对应。
A:用套保后有效价格这一指标合并观察,公式为套保后有效价格=现货销售均价+套保净损益÷销售量。只看套保账户的盈亏会得出相反结论:价格上行时套保账户浮亏,但现货端多赚,合并后才反映真实经营结果。
A:矿山端以地质品位、处理量与回收率为驱动变量,测算精矿产量与折合金属量;冶炼端以产能、检修计划、加工费与能耗单耗为驱动变量,测算产出与加工成本。两端之间用内部转移定价规则衔接,规则通常与金属基准价挂钩,编制前就要约定清楚。
A:年度预算的价格假设一般不做频繁调整,而是通过滚动预测吸收波动。做法是保持基准价不变,按季度或按月滚动更新实际均价与情景区间,同时测算对收入、毛利与保证金占用的影响,触发授权阈值时按预算调整流程报批。
有色金属企业预算的关键,是把价格这一外生变量变成可管理的内部参数:价格假设要有来源与区间,敞口要有测算与授权,损益要有合并口径。做到这三点,预算才能从"事后解释差异"转为"事前管理风险"。贝则科技在钢铁、能源化工、高端制造等行业的全面预算项目中持续沉淀这类参数化方法,更多实践内容可访问 beizetech.com 了解。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号