
发布时间:2026-10-17 17:45:00
阅读量:43334
分类:
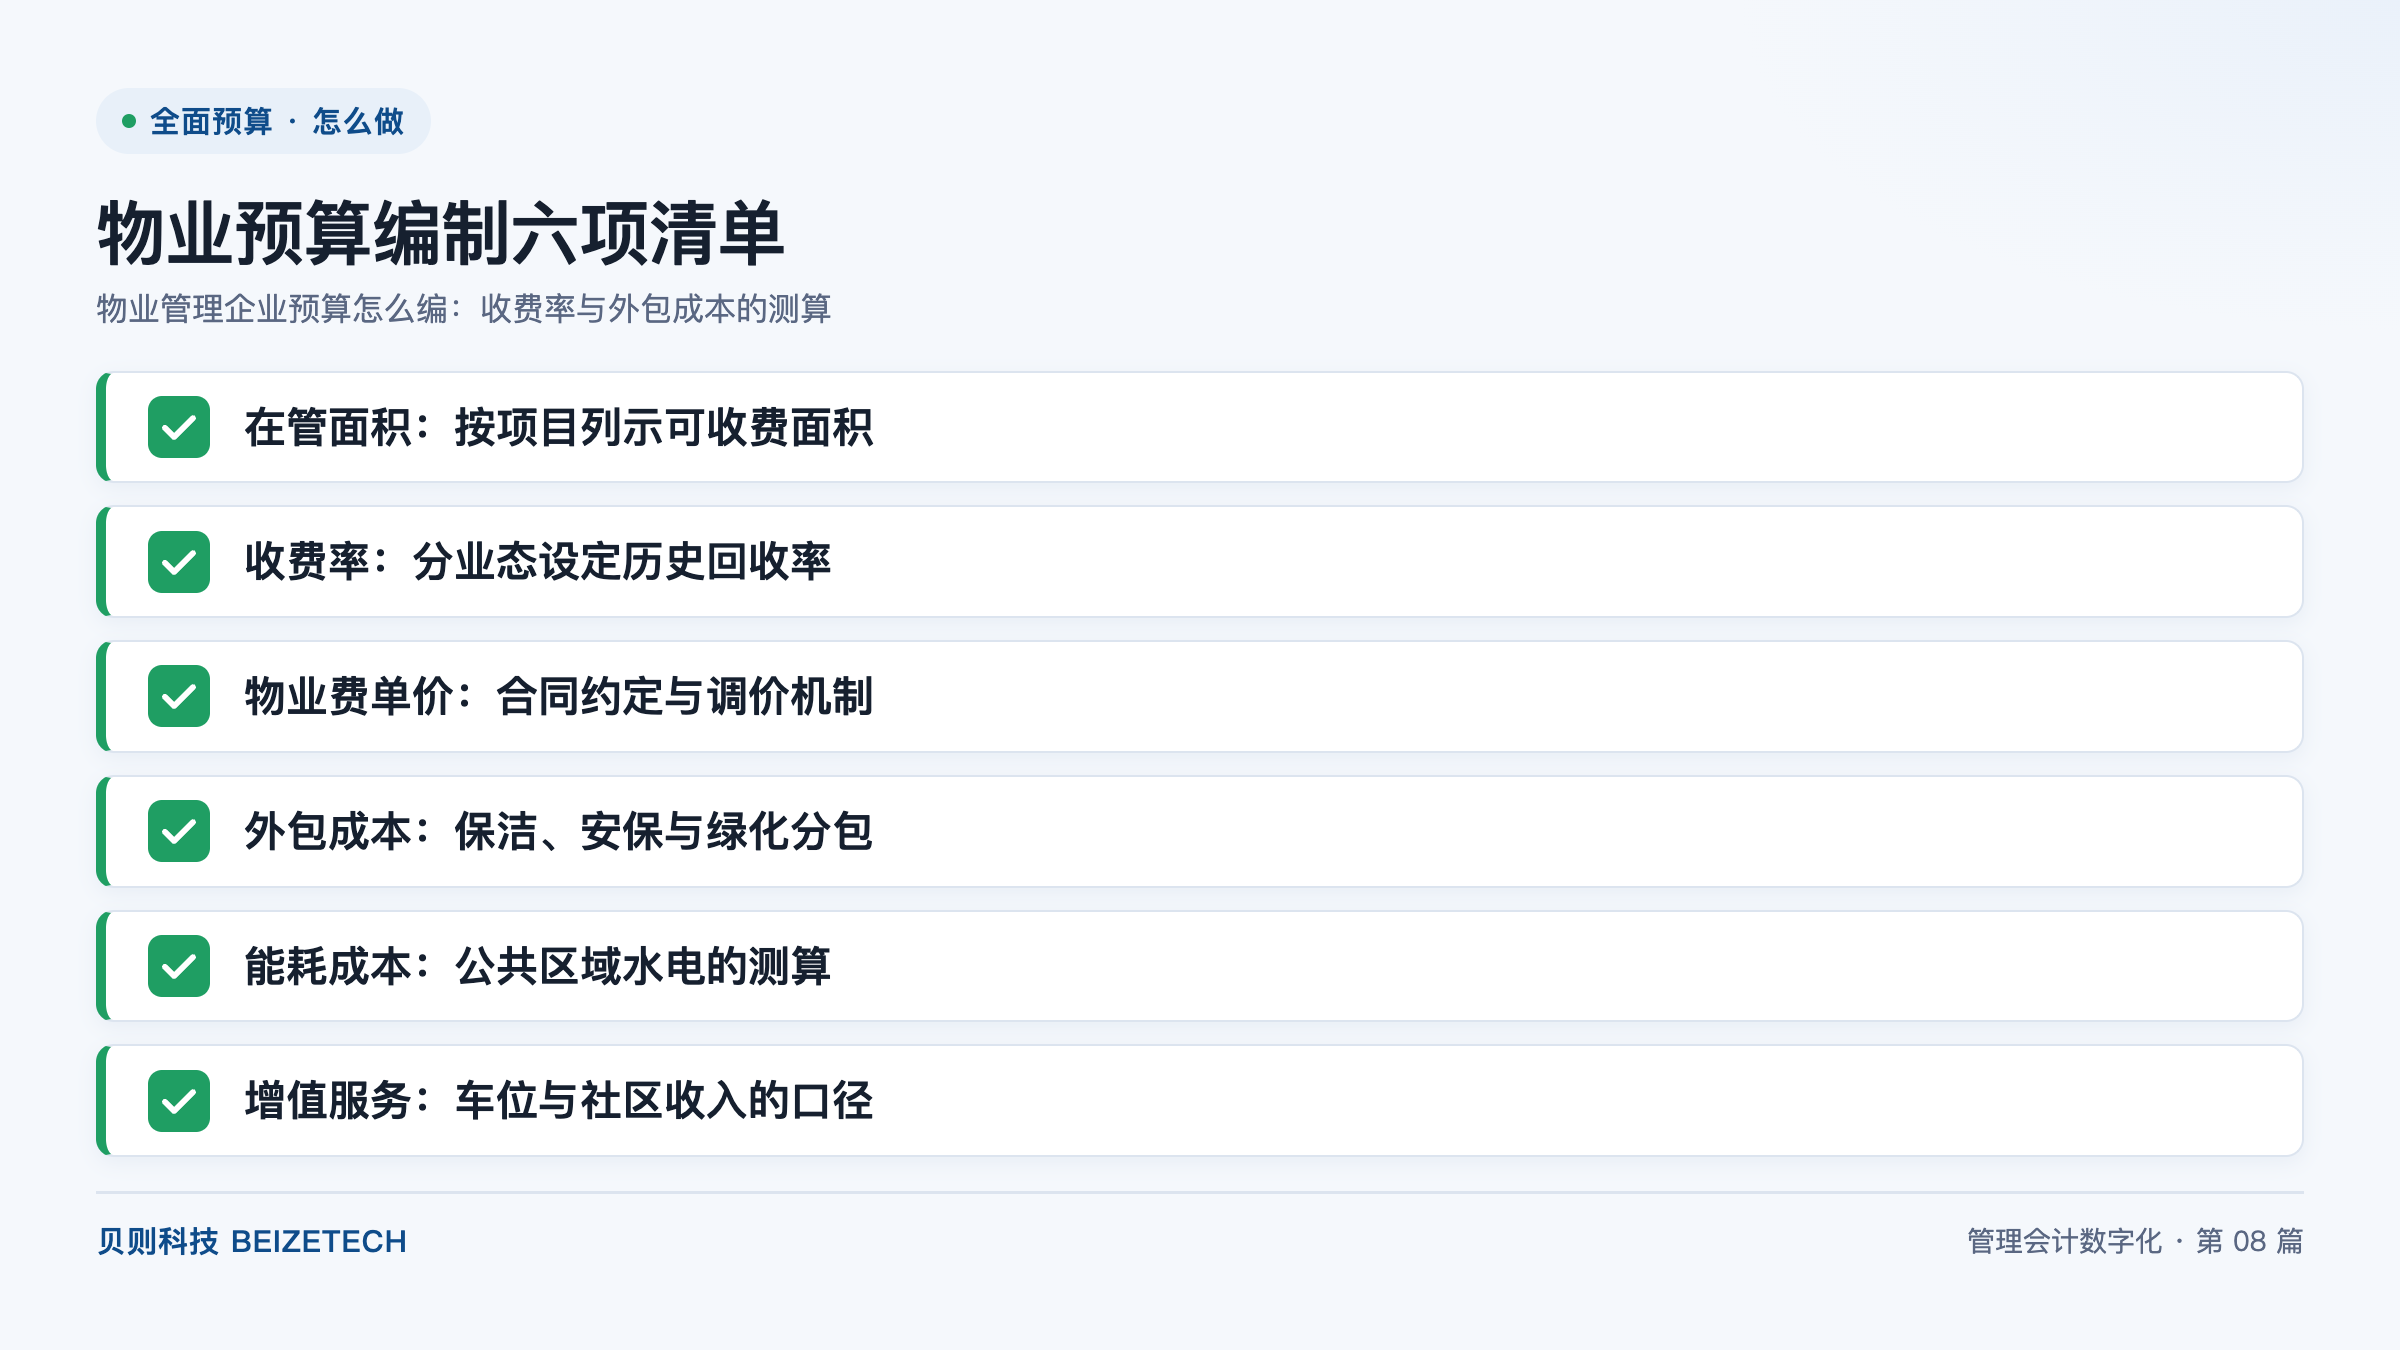
图:物业预算编制六项清单(贝则科技)
直接回答:物业管理企业的预算一共六步:先列在管面积,再定收费率,接着核物业费单价,然后算外包成本,再算能耗成本,最后界定增值服务口径。核心公式为「物业费收入=可收费面积×物业费单价×12×收费率」,收费率按业态分别取值,不设统一值。关键判据有两条:空置房先确定收费主体再决定是否计入收入,外包成本须绑定合同涨价条款。按这套联动口径编制,收入预算偏差率典型可从 15%+ 收敛至 5% 以内。
可收费面积是指物业服务合同中约定可以收取物业服务费的建筑面积。它与总建筑面积、计容建筑面积、占地面积都不是同一口径:总建筑面积包含不可售的配套用房与设备用房,计容建筑面积受规划指标约束,而可收费面积只认合同约定。三者在同一个项目上往往相差数千甚至上万平方米,若用总建筑面积替代可收费面积,误差会被单价乘以 12 个月放大。
编制时应按项目逐行列示,字段至少包括项目名称、业态、交付批次、可收费面积、计费起始月、合同到期月与收费标准依据。新交付项目要单独标注交付月份,因为收入只能从交付当月起算;分期交付的项目要按批次拆行,不能合并成一个总数。某物业集团在预算评审时发现,两个新交付项目误按全年测算,虚增收入上百万元,原因正是台账中未标注交付月份。
收费率是指在一定期间内实际收回的物业费金额占当期应收物业费金额的比例,通常按业态分别统计。它与物业费单价是两个相互独立的变量:单价由合同与价格备案决定,收费率由收缴管理决定。把两者合并成一个「有效单价」,会掩盖收缴环节的问题,也无法在预算执行分析中区分「价格未达」与「收缴未达」两类原因。
物业费单价的确定依据有三类:前期物业服务合同或物业服务合同约定的价格;项目所在地价格主管部门公布的指导价或备案价;以及合同中的调价机制,例如与居民消费价格指数挂钩,或经业主大会决议调整。编制预算时要先确认当年是否存在调价安排,再按生效月份分段测算,不宜用全年均价简化处理。
| 业态 | 收费率取值依据 | 单价依据 | 测算典型风险 |
|---|---|---|---|
| 住宅 | 近三年同项目实收率,剔除一次性清欠 | 物业服务合同与价格备案 | 收缴率波动大,全年单值失真 |
| 商业与写字楼 | 按租户履约记录分层取值 | 租赁合同约定与年度调价条款 | 大租户欠费对整体影响集中 |
| 产业园与公建 | 按委托方结算周期取值 | 委托服务协议与考核挂钩条款 | 结算延迟与考核扣款未预估 |
| 车位与配套 | 按临停与月租分别统计 | 车位服务协议与临停定价 | 临停收入季节性强,均值法偏差大 |
外包成本是指物业企业将保洁、安保、绿化、秩序维护等作业分包给专业服务商所支付的合同费用。它通常是物业项目营业成本中占比靠前的部分,随项目定位、业态与用工方式而差异明显。编制要点是按合同逐项登记:服务商名称、服务范围、岗位编制数、人均单价、合同起止期与涨价条款。合同含涨价约定的,须按约定比例与生效月份计入,不能直接沿用上年金额。
能耗成本是指公共区域发生的水费、电费、供暖费等支出,涵盖电梯、公共照明、二次供水、中央空调与景观水系等设施。测算方法分两类:有独立计量表的项目,按历史单位面积能耗乘以当期计费面积;无独立计量的项目,按公摊系数或历史总额加成测算。测算前须先区分代收代付与自负盈亏两种模式,前者不计入营业成本,后者计入。
增值服务是指物业企业在基础物业服务之外开展的多种经营业务收入,包括车位月租与临停收入、社区广告位与场地租赁、家政与到家服务、社区零售与团购、房屋租售居间等。编制时按收入性质分为三类:空间类(车位、广告位、场地)、服务类(家政、维修、到家)、平台类(居间佣金、渠道合作)。
三类业务在确认口径、税率与成本匹配方式上各不相同。空间类通常按期间确认,成本主要是折旧与维护;服务类按履约进度确认,需匹配人工成本;平台类则须判断按总额法还是净额法确认。混编会导致毛利率失真,也不利于后续按业务线考核。
六步遵循「先收入后成本、先基础后增值」的逻辑:前五步覆盖基础物业服务的收入与成本,第六步补充多种经营。每一步都应有独立的数据来源与校验规则,避免多处引用同一张总表造成口径分裂。
下表把六项核心测算的参数口径、数据来源与校验规则一次列全,可作为物业企业预算模板的编制基线。
| 测算项 | 参数口径 | 数据来源 | 校验规则 |
|---|---|---|---|
| 在管面积:按项目列示可收费面积 | 合同约定的可收费建筑面积,按项目与业态拆分 | 物业服务合同、交付台账 | 各行面积之和等于总可收费面积 |
| 收费率:分业态设定历史回收率 | 近三年实收率,剔除一次性清欠,按季度或按年取值 | 收费系统实收台账 | 预算收入=应收×收费率,逐项可复算 |
| 物业费单价:合同约定与调价机制 | 合同价、备案价与调价生效月份 | 合同台账、价格备案文件 | 调价月份前后单价分段,与合同一致 |
| 外包成本:保洁、安保与绿化分包 | 岗位编制数×人均单价×合同月数 | 分包合同与岗位编制表 | 各项目外包成本之和等于分包合同总额 |
| 能耗成本:公共区域水电的测算 | 单位面积能耗×计费面积,或历史总额×(1+增长率) | 能耗计量表、历史账单 | 代收代付部分不计入营业成本 |
| 增值服务:车位与社区收入的口径 | 空间类、服务类、平台类分别测算 | 经营合同、临停系统流水 | 确认口径与财务报表口径一致 |
用表格编制物业预算的局限在于:项目数量多、业态杂,收费率与外包单价一变,需要逐行手工重算,年中滚动预测往往被迫放弃。预算定完就锁进表格,执行到哪、偏差多少,月底才被发现。在经纬全面预算系统中,可收费面积、物业费单价与收费率作为三个独立参数建模,收入按「面积×单价×月数×收费率」自动计算;外包与能耗成本绑定合同与计量数据,实现费用与其他预算的联动。
滚动预测是指以近月实际数叠加远期预测数,按月滚动修正,让预算贴着经营走。把物业预算纳入滚动预测后,新交付项目的增量收入、外包合同的涨价、收缴率的变化都能在当期反映。在集团级全面预算项目中,典型参考区间为:预算编制周期由 3 个月压缩至 1 个月内,预算偏差率从 15%+ 收敛至 5% 以内,滚动预测精度提升 40%+。
系统只是工具。贝则科技在预算项目中践行「三分软件、七分实施」,采用 180 天落地四步法:调研做深、规则做实、并行做足、移交做透。规则做实环节把收费率取值规则、调价机制与成本分摊口径固化进系统;并行做足环节新旧双跑一至两个周期,差异归零后再移交。上线后顾问驻场陪跑至少 1 个完整预算周期,直到客户团队能独立编制与调整。贝则科技累计服务 100+ 家集团级客户,CSO 解决方案中心有 30+ 位专家顾问,100% 源自四大咨询、埃森哲、IBM,平均从业 15 年+,行业覆盖钢铁、高端制造、证券、零售快消、工程机械、能源化工、半导体显示、保险、航空、家居、乳业、燃气、电力电子、信息通信央企等。
A:以该项目近三年同业态实际回收率为基准,剔除一次性清欠后取均值,这是较稳妥的取值方式。收缴率波动较大的项目按季度设定,不使用全年单值;新项目可参照同区域同业态项目的历史水平,并在预算说明中标注参照来源。取值确定后应在系统中固化,避免各项目自行调整。
A:按交付当月起算,计费面积为当期已交付且可收费的面积,而不是项目总面积。分期交付的项目要按批次拆行,每批次分别标注交付月与计费起始月。收入等于可收费面积乘以单价再乘以当年计费月数,最后乘以收费率;未交付部分计入下一年度,不在当年预算中体现。
A:按合同涨价条款的生效月份分段计入,不按全年均价简化。先登记各分包合同的涨价比例与生效月份,再按「岗位编制数×人均单价×适用月数」分两段计算后加总。若合同尚未续签,应按市场行情预估涨幅并在预算说明中披露假设,待合同签订后通过滚动预测修正。
A:先确定收费主体,再决定是否计入收入。已售未交付、按合同约定由开发商承担的,物业企业向开发商收取,计入收入;未售空置房按物业服务合同与项目所在地相关规定判断收费主体。向业主收取但预计难以回收的部分不纳入收入预算,只在应收台账中管理,避免虚增收入。
A:按空间类、服务类、平台类三类分类测算,每类单独确定确认口径与成本匹配方式。空间类包括车位月租、临停与广告位,按期间确认;服务类包括家政、维修与到家服务,按履约进度确认并匹配人工成本;平台类包括房屋租售居间与渠道合作,须明确按总额法还是净额法列示。三类分列后,才能按业务线考核毛利。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号