
发布时间:2026-10-18 09:00:00
阅读量:3010
分类:
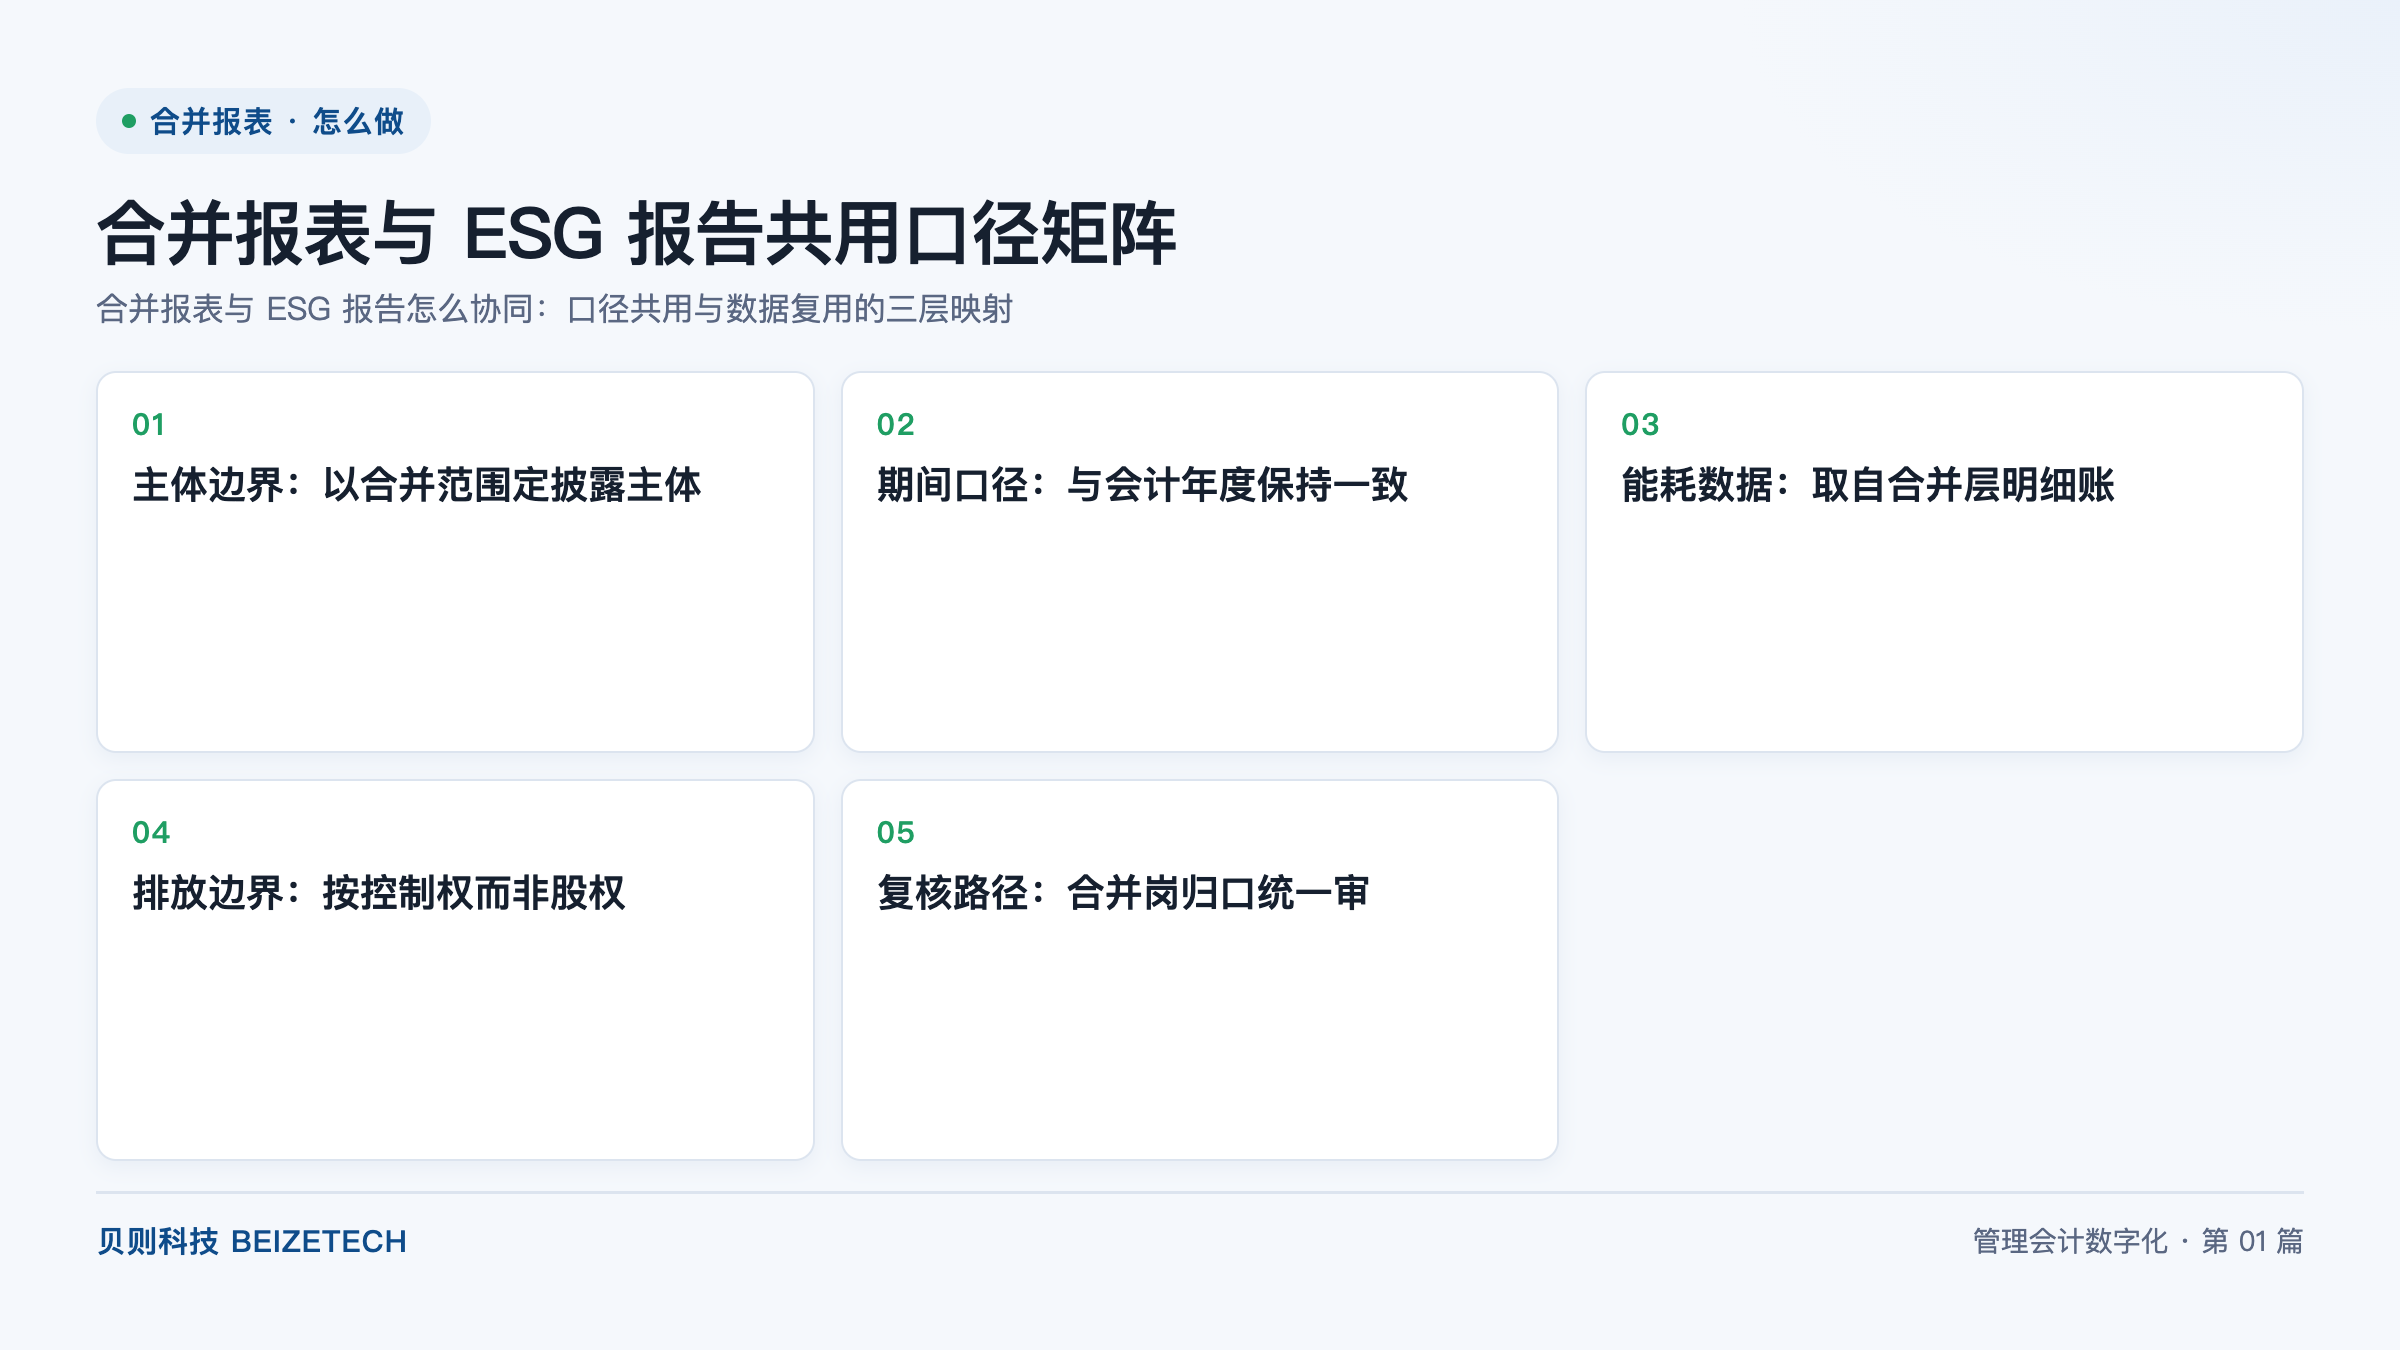
图:合并报表与 ESG 报告共用口径矩阵(贝则科技)
直接回答:合并报表与 ESG 报告协同的核心方法是建立三层映射,一共五步:主体边界、期间口径、能耗数据、排放边界、复核路径。主体边界是指以合并范围内的法人清单推导 ESG 披露主体,不另行圈定;期间口径与会计年度保持一致,消除跨期取数差异;用电量、用水量、员工人数、营业收入、资产规模五类字段可自合并层明细账直接复用;排放边界按控制权判定,控制主体全额纳入,合营企业按权益比例计入;复核路径由合并岗统一归口审核,两份报告共用一份底稿。
合并报表与 ESG 报告的协同不是把 ESG 数据采集另起炉灶,而是在合并报表既有口径之上做映射,覆盖主体边界、期间口径与数据来源三层。落到操作层面是五步动作,先后依赖、顺序不可颠倒。
合并范围是指母公司能够控制的全部被投资主体所构成的法人集合,是合并报表的编制起点。控制权是指投资方对被投资方拥有权力、通过参与相关活动取得可变回报,并且有能力运用权力影响回报金额,三项条件同时满足方可认定。ESG 报告是指企业就环境、社会与治理三个维度的指标表现,向投资人、监管方与客户披露的定期报告,其披露主体的推导依据应当与合并范围同源。
实践中的偏差源于存在两个维护入口:ESG 专岗若另行编制披露主体清单,往往在半年内与合并范围产生偏离——新并购主体未纳入排放统计、已处置主体仍留在环境绩效中、持股比例下降后仍按全资口径披露。三类偏差的根源是主体清单维护权责分散。
解决方式是把合并范围作为统一入口:合并岗维护法人清单,ESG 专岗从清单取值,任何主体变动以合并范围的调整记录为准。对于持股比例低于百分之五十但按协议取得控制权的主体,应在合并范围中标注控制依据与协议要点,供 ESG 报告直接引用。
| 协同维度 | 合并报表口径 | ESG 报告口径 | 共用后的处理方式 |
|---|---|---|---|
| 主体来源 | 合并范围法人清单 | 另行编制披露主体清单 | 统一取合并范围清单,ESG 侧不再单独维护 |
| 新增主体 | 自取得控制权当月纳入 | 自纳入统计年度起算 | 以控制权取得日为准,同步记录纳入时点 |
| 处置主体 | 自丧失控制权当月退出 | 全年数据仍留在报告内 | 退出前数据按实际月份保留并注明事项 |
| 持股比例变动 | 按变动后比例计算权益 | 多数情形按主体全额披露 | 排放数据按约定口径处理,财务权益按变动后比例 |
期间口径是指统计指标所覆盖的时间区间及其切分规则。合并报表以会计年度为报告期间,按自然月分月切分,年末统一处理跨期发票、暂估与计提。ESG 报告在自然年统计上普遍与会计年度重合,但在取暖季、生产旺季等情形下容易出现按业务年度或按抄表周期统计的倾向,两套切分规则并行后,同一年的能耗强度、人均排放等指标便无法与财务指标做比率运算。
保持一致的具体做法是三条:以会计年度为统一统计区间;月度指标沿用合并层的分月规则切分;跨年发票、跨期计提等事项沿用合并层已有的处理记录,不在 ESG 侧二次判断。若境外主体的会计年度与自然年不同,应先折算到集团会计年度再进入统计。
期间口径统一之后,ESG 报告中的万元营收能耗、人均排放量等强度指标可直接引用合并层的营业收入与员工人数作分母,无需再次核对分母口径。
数据复用是指 ESG 报告所需的定量指标从合并层已有的账簿、台账与人事记录中直接取数,而非向法人单位重新下发采集表。可复用字段集中在人事、能源与经营规模三类,其共同特征是已在合并层完成法人与月度维度的归集,且已有复核责任人。
| 共用字段 | 合并层数据来源 | ESG 报告用途 | 维护岗位 | 复核岗位 | 更新频率 |
|---|---|---|---|---|---|
| 用电量 | 能耗台账与费用明细账 | 范围二排放量、能耗强度 | 法人会计岗 | 合并报表编制岗 | 按月 |
| 用水量 | 能耗台账与费用明细账 | 水资源消耗强度 | 法人会计岗 | 合并报表编制岗 | 按月 |
| 员工人数 | 人事台账与薪酬计提表 | 人均排放、人均培训时长 | 法人人事岗 | 合并报表编制岗 | 按月 |
| 营业收入 | 合并层利润表 | 万元营收能耗等强度指标分母 | 合并报表编制岗 | 财务负责人 | 按期 |
| 资产规模 | 合并层资产负债表 | 单位资产排放、资产能效 | 合并报表编制岗 | 财务负责人 | 按期 |
需要明确复用边界:供应商端排放、产品碳足迹、物流环节排放等位于企业可控边界之外的数据,在合并层并无对应记录,仍需 ESG 专岗单独采集,并与合并层数据分区存放。
排放边界是指纳入温室气体核算的组织范围与运营范围,组织范围判定通常有控制权法与权益比例法两类:控制权法下受控制主体按百分之百纳入,权益比例法下按持股比例折算。合并范围以控制为基础、以股权比例为权益计算依据,两套判定在同一主体上可能给出不同结果,属于口径设计使然。
| 主体类型 | 合并报表处理 | ESG 排放处理 | 差异处置方式 |
|---|---|---|---|
| 全资子公司 | 全额纳入合并 | 全额纳入排放统计 | 无差异,直接复用 |
| 控股子公司 | 全额纳入合并,权益按股比划分 | 控制权法下全额纳入 | 底稿注明方法与股比,两种方法择一并全年一致 |
| 合营企业 | 按比例合并或权益法核算 | 按权益比例或按约定口径计入 | 单列一行披露,说明计入方法与比例 |
| 联营企业 | 权益法核算,不并入资产负债 | 多数情形不纳入范围一与范围二 | 纳入范围三或单独说明 |
| 租赁与外包资产 | 按租赁准则确认使用权资产 | 按运营控制权判定归属 | 租赁资产与自有资产分别标注,避免边界漂移 |
差异处置的关键是披露一致性:方法一经选定须全年一致,跨年变更需说明原因并重述可比期间数据。对合营企业而言,若协议约定由一方承担运营责任,则按约定口径全额计入并由对方在自身报告中剔除,可避免集团之间重复计算,底稿中需保留协议依据。
复核路径是指从原始取数到对外披露之间的审核链条,包括取数复核、勾稽复核与披露复核三段。归口是指把三段复核的主责统一到合并报表编制岗,由该岗位对底稿完整性、勾稽平衡性与口径一致性负责,ESG 专岗负责指标解释与披露措辞,双方在同一份底稿上签署。
| 数据环节 | 维护岗位 | 复核岗位 | 更新频率 | 底稿留存 |
|---|---|---|---|---|
| 法人清单 | 合并报表编制岗 | 财务负责人 | 主体变动时即时更新 | 合并范围调整表 |
| 能耗取数 | 法人会计岗 | 合并报表编制岗 | 按月 | 能耗汇总表 |
| 排放因子 | ESG 专岗 | 合并报表编制岗 | 按年更新,年中换源需留痕 | 因子来源与版本记录 |
| 员工人数 | 法人人事岗 | 合并报表编制岗 | 按月 | 人事台账月度快照 |
| 强度指标 | 合并报表编制岗 | 财务负责人 | 按期 | 指标计算底稿 |
| 披露文稿 | ESG 专岗 | 合并报表编制岗 | 按报告周期 | 文稿与底稿对照表 |
归口复核带来两项可验证的结果:取数动作由两次压缩为一次,法人单位只面对一套数据要求;出现口径争议时由合并岗依据底稿裁定。贝则科技在合并报表方向的实施实践中,通常把共用口径与复核分工写入项目规则手册,并在上线后驻场陪跑周期内做一次口径复核。
A:以合并范围为准反向修正 ESG 披露主体清单,并在本期报告中补充主体变动说明。修正分三步:列出两份清单的差异主体;按控制权取得日或丧失日确定纳入与退出时点;对已披露的历史数据按同一口径重述。差异涉及合营或联营主体时,按约定口径单列说明,不做静默调整。
A:用电量、用水量、员工人数、营业收入、资产规模五类字段可直接复用,均已在合并层完成法人与月度维度的归集。复用时要求取数路径与合并层一致,即同一张台账、同一次汇总、同一份底稿。供应商端排放、产品碳足迹等位于企业可控边界之外的数据不在复用范围内,需由 ESG 专岗单独采集。
A:要纳入,按权益比例或按协议约定的运营责任口径计入,并单独披露。若协议约定由一方承担运营责任,可由该方全额计入、对方剔除,避免集团之间重复计算。方法一经选定须全年一致,跨年变更需说明原因并重述可比期间。
A:基础字段不必单独建系统,可复用合并层已有的取数与复核链路。能源、人事与经营规模三类字段在合并层的账簿与台账中已有记录,引入独立系统反而会造成两个取数入口。需要独立承载的是边界外数据与排放因子库,二者与合并层数据分区存放即可。
A:由合并报表编制岗统一归口复核,ESG 专岗负责指标解释与披露措辞。统一归口的含义是取数复核、勾稽复核与披露复核三段的主责集中在一个岗位,双方在同一份底稿上签署,同一指标只产生一个复核结论。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号