
发布时间:2026-10-19 17:45:00
阅读量:39719
分类:
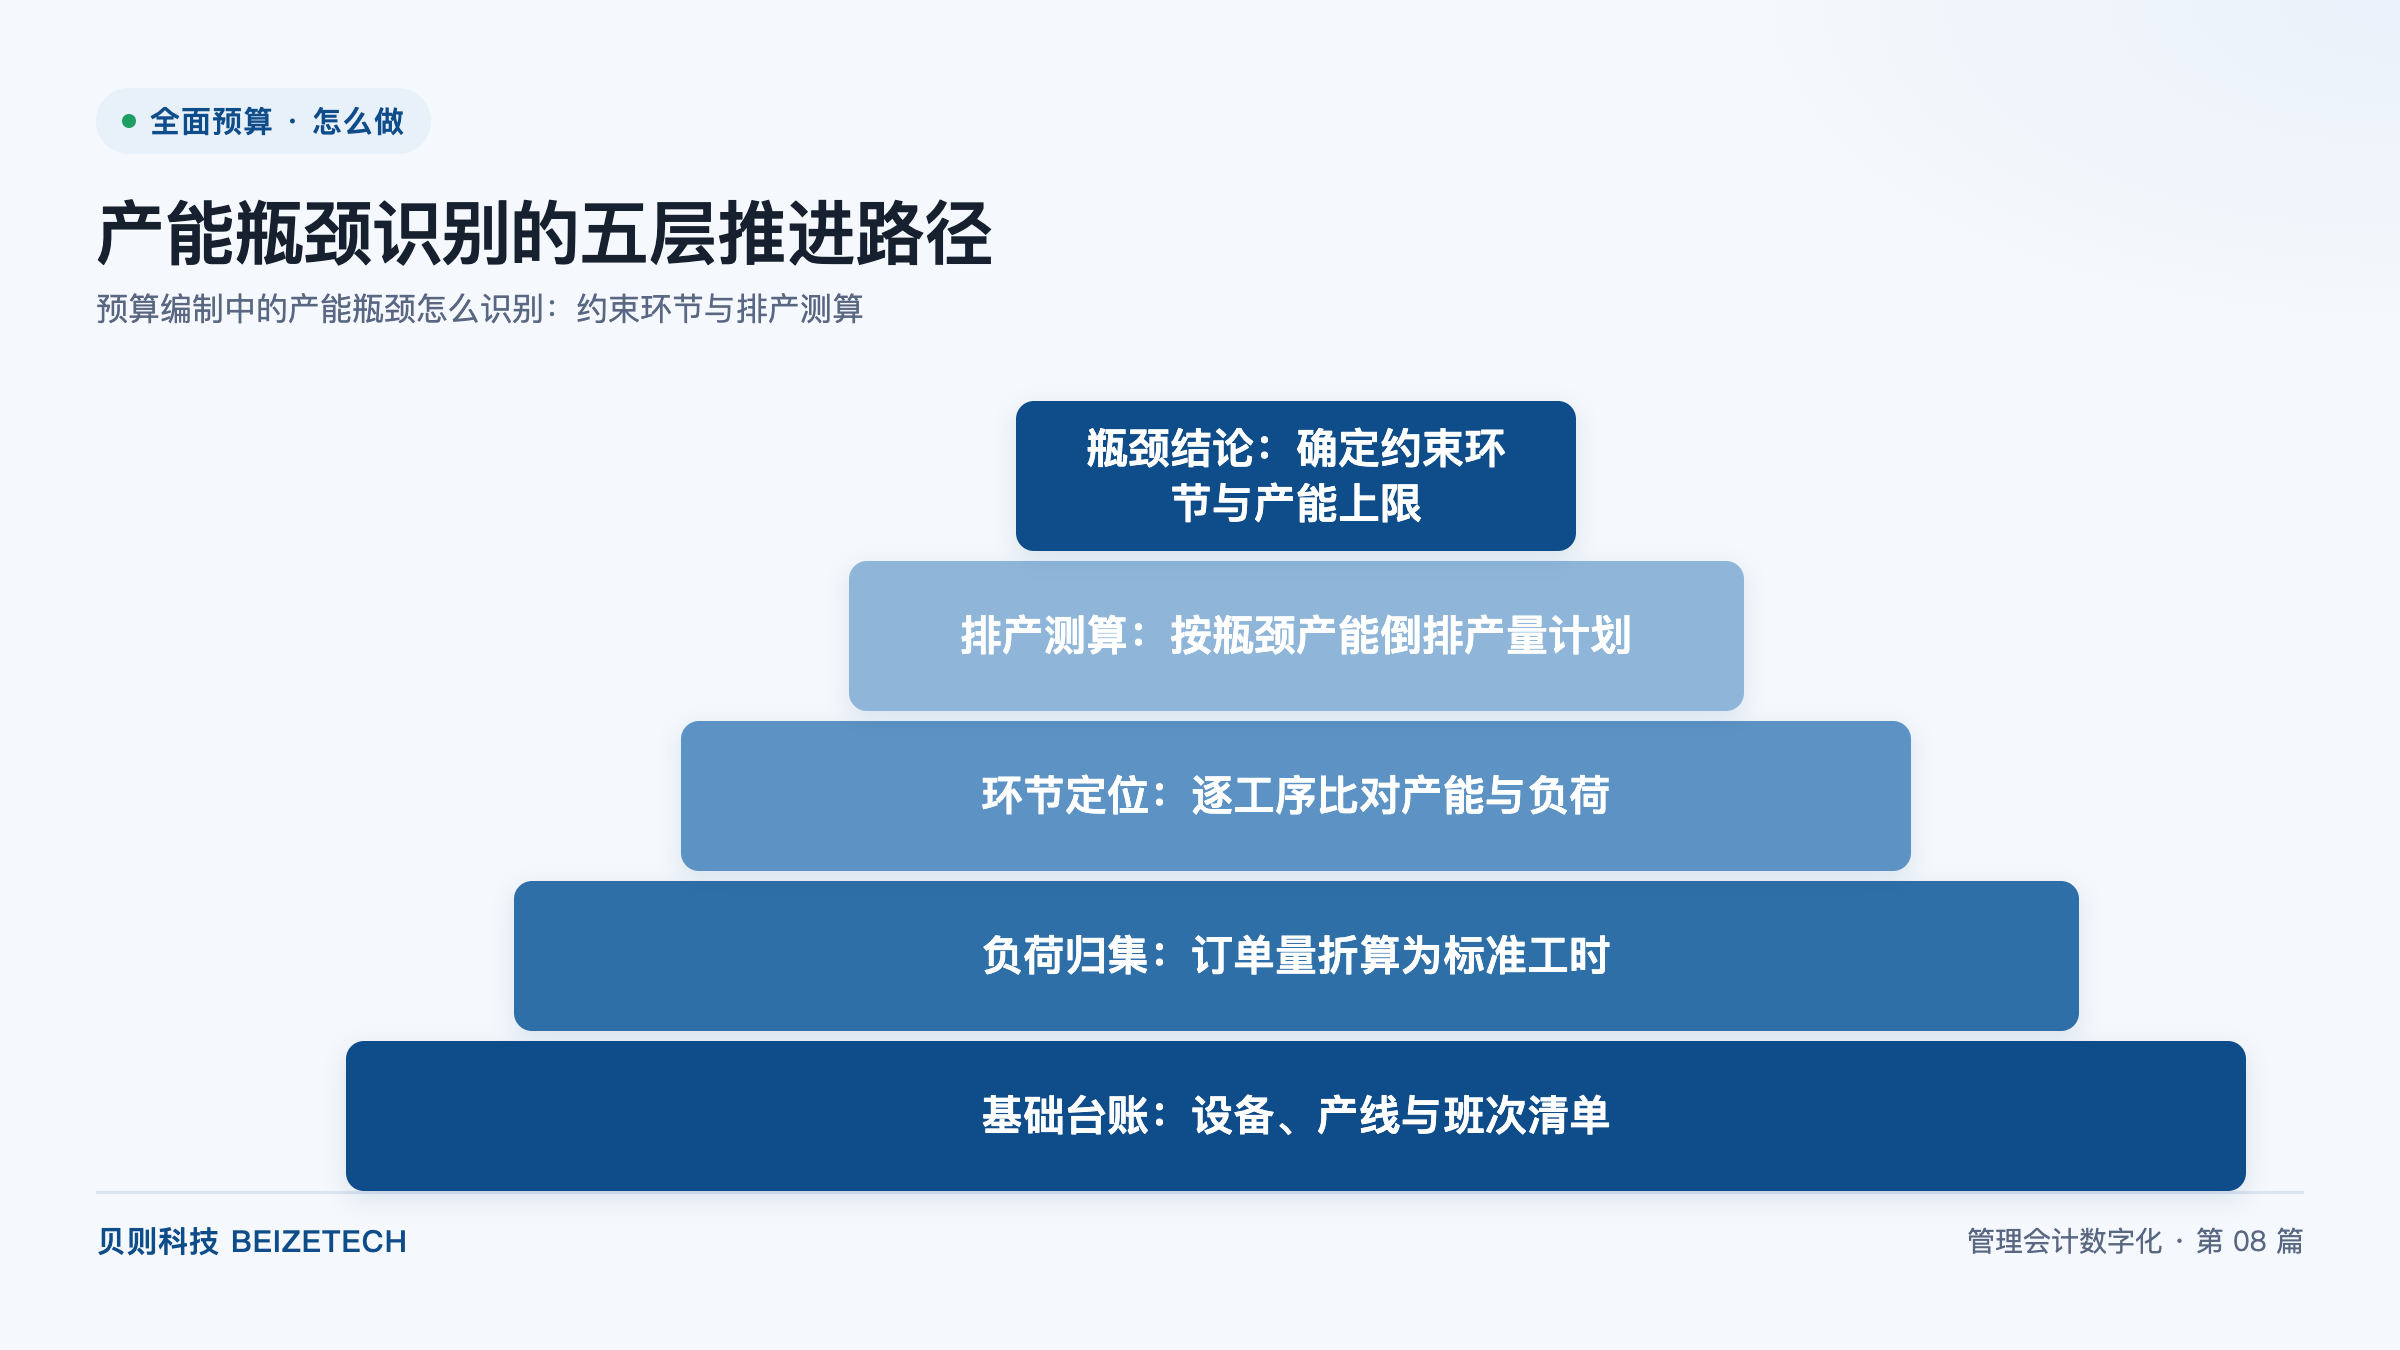
图:产能瓶颈识别的五层推进路径(贝则科技)
直接回答:在预算编制中识别产能瓶颈,一共分五步:建立设备产线与班次台账、把订单量折算为标准工时、逐工序比对产能与负荷、按瓶颈产能倒排排产计划、形成约束环节与产能上限的明确结论。核心公式是产能利用率=负荷工时÷可用工时,利用率最高的工序即为约束环节。贝则在集团级全面预算项目中的典型参考区间是编制周期由 3 个月压缩至 1 个月内,预算偏差率由 15%+ 降至 5% 以内,滚动预测精度提升 40%+。
每到预算季,生产条线最常被问到的一句话是:销售报的这个数,做得出来吗?如果回答只停留在「差不多」「加班能顶上」,后续的费用预算、采购预算与资金预算都会建立在一段不确定的地基上。产能瓶颈识别就是把这句模糊回答换成可核验的数字。
先明确三个术语。瓶颈是指在一定期间内可用产能小于其承接负荷需求的工序或资源,它决定整个生产系统的最大产出,因此也被称为约束环节。可用工时是指某工序在一定期间内可以投入的有效工作时间,等于设备台数乘以单台可开动时间,再乘以班次与有效作业率。标准工时是指在标准作业条件下,生产单位产品在某工序上所需消耗的工时,是订单量折算为负荷的换算系数。
识别瓶颈对预算的直接价值有两点:一是让产量预算落在可执行的排产计划上,避免销售与生产各报各的数;二是把投资预算、外包预算与人员编制预算的讨论聚焦到同一个环节上,而不是在多个环节上平均用力。某工程机械上市企业在全面预算与管理报告同步建设中,正是从产量与产能的对齐入手,把预算编制周期由 3 个月压缩至 1 个月内、偏差由 15%+ 降至 5% 以内。
推进顺序遵循「先建数据、再算负荷、后定结论」的原则。前一步的输出是后一步的输入,任何一层数据变动都会逐层传导到瓶颈结论。以下五步是贝则顾问在制造类集团全面预算项目中的通行做法。
五层推进路径的输入、算法与责任分工如下表。表中顺序与推进顺序一致,自下而上逐层收敛。
| 推进层级 | 输入数据 | 计算方法 | 输出结果 | 主要提供方 |
|---|---|---|---|---|
| 基础台账 | 设备清单、产线构成、班次安排 | 设备台数×可开动时间×班次×有效作业率 | 各工序可用工时 | 生产与设备部门 |
| 负荷归集 | 订单量或销量预测、工艺路线 | 订单量×单件标准工时,分产品加总 | 各工序负荷工时 | 计划与工艺部门 |
| 环节定位 | 可用工时与负荷工时 | 产能利用率=负荷工时÷可用工时 | 利用率排序与约束工序 | 财务与计划部门 |
| 排产测算 | 约束工序可用工时、产品组合 | 按瓶颈产能倒推各产品产量 | 可行的产量与排产计划 | 计划部门 |
| 瓶颈结论 | 排产结果与投资、外包方案 | 比对产能上限与销售需求 | 约束环节名称与产能上限 | 财务部门 |
瓶颈测算出错,绝大多数不是算法问题,而是底层数据问题。设备台账缺一台、标准工时取的是理想值而非实际值,都会让定位结果偏离真实情况。
基础台账:设备、产线与班次清单。台账需要包含五个字段:设备编号、所属产线与工序、设备台数、单台每日可开动时间、班次与计划检修安排。计划检修时间必须从可开动时间中扣除,否则可用工时被高估,瓶颈会被人为隐藏。台账按年度维护、按季度复核,预算编制期直接引用当期版本。
负荷归集:订单量折算为标准工时。折算逻辑是:各产品的计划产量乘以该产品在各工序的单件标准工时,再按工序汇总。共用产线的多产品场景,必须分别计算后加总,不能用代表产品折算,因为不同产品在各工序上的耗用结构差异很大,用代表产品会把负荷从瓶颈工序转移到非瓶颈工序。
标准工时的取值建议以近期的实际产出反推为准,而不是直接引用工艺文件的理论值。理论值通常不含换型、等待与返修时间,用理论值测算会得到偏低的负荷,进而低估瓶颈的严重程度。贝则顾问在项目中的做法是先按实际值跑一遍,再与理论值对比,差异较大的工序单独复核。
环节定位:逐工序比对产能与负荷。比对的输出是一张按工序展开的利用率表。判读规则有三条:利用率最高的工序即为约束环节;利用率明显高于其他工序的,是优先改善对象;利用率普遍偏低的,说明约束不在生产环节内部。
产能利用率是指负荷工时与可用工时之比,用于衡量某工序的负荷饱满程度。需要提醒的是,利用率排序必须分期间观察。年度合计利用率可能看不出问题,但拆到季度或月份后,某几个月的负荷会集中冲高,这种阶段性瓶颈恰恰是预算排产最容易忽略的地方。
还有一种常见情况是工序之间存在回流与并行。回流工序的负荷要按通过次数累计,并行设备的可用工时要按台数累加。这两类结构如果处理错了,利用率表会完全失真,因此比对之前应先确认工艺路线的表达是否与现场一致。
排产测算:按瓶颈产能倒排产量计划。倒排的计算逻辑是:以约束工序的可用工时作为上限,用该工序的可用工时除以单位产品在该工序的标准工时,得出该工序的最大通过量;其他工序按同一产品组合配套排产,富余部分转为闲置工时,不再承接额外负荷。
产品结构不同,倒排的结果差异很大。单位产品在瓶颈工序上耗用工时少的产品,能在同样的约束下贡献更多产量。因此在预算阶段应当按产品组合加权测算,而不是按单一产品的通过量外推。销售预算给出的产品结构如果与产能结构不匹配,这里就会出现缺口,也正是需要与销售条线重新协商的地方。
倒排完成后,还应做一次反向验证:把倒排得到的产量计划带回各工序重算负荷,确认除约束工序外没有其他工序被突破。若出现第二个被突破的工序,说明产品组合或工艺路线假设有误,需要回到负荷归集环节复核。
瓶颈结论:确定约束环节与产能上限。结论必须写成两项可引用的结果:约束环节的具体名称,以及在该约束下整个生产系统的产能上限是多少。只有「某工序偏紧」这类定性描述,无法进入预算模型,下游的费用、投资与资金测算也就无从谈起。
两项结论直接影响四类预算。产量预算按产能上限编制可行版本;投资预算针对约束环节安排扩产或技改项目;外包预算按产能缺口测算外协数量与单价;费用预算则依据排产计划重算能耗、班次与人工支出。贝则的行业覆盖中包括钢铁与高端制造等流程与离散混合场景,这类集团的普遍做法是把瓶颈结论作为预算评审会上的固定议程,逐期跟踪约束是否发生转移。
瓶颈结论还需要进入滚动预测。滚动预测是指以近月实际数据叠加远期预测,按月滚动修正,让预算贴着经营走。设备检修、订单结构突变、新产线投产都会改变约束位置,若只在年度预算时做一次定位,全年其余时间都在用过时的结论排产。某头部券商(A+H 上市)在多业务板块预算协同中,正是依靠逐期滚动把预算偏差率由 15%+ 降至 5% 以内。
A:把比对范围从设备扩展到全部受限资源,再看相对利用率最高的那一类。当所有工序的利用率都低于满负荷时,约束通常不在生产环节内部,而在物料供应节拍、关键工种人力或资金占用上。做法是把这几类资源也折算成可比的能力单位,纳入同一张利用率表排序,约束就会显现出来。
A:会,而且相当常见。不同产品在各工序上的单件标准工时不同,产品组合一变,负荷分布随之重排,原约束可能解除、新约束随之出现。做法是在预算阶段按多套产品结构分别跑一次定位,至少覆盖基准、乐观与保守三种情形,观察约束是否漂移,并事先约定漂移时的应对规则。
A:先按瓶颈产能编一版可行预算,再单独列示扩产与外包方案带来的增量,不宜直接把销售目标砍到产能上限。约束本身可以通过设备投资、班次调整、工艺改进或外协解除,直接下调会掩盖这些可选方案的成本。预算里同时呈现「不解除约束」与「解除约束」两种结果及其代价,决策才有依据。
A:可以计入,但必须与自制产能在口径上分开列示。外协产能的稳定性、提前期与单价都与自制不同,计入时应单列一个资源池,并注明最小批量、交期与质量合格率等约束条件。混在一起计算可用工时,会让排产计划在执行期出现交不上货却查不出原因的情况。
A:最小数据集是五项:设备清单、产线与工序路线、单件标准工时、班次安排、年度销量或订单预测。业务给不出标准工时,可先用近期实际产出反推一个粗略值,按粗口径跑完定位后再逐期校正。不要因为数据不完整就跳过这一步,粗口径的瓶颈定位也比无约束的产量预算可靠得多。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号