
发布时间:2026-10-20 15:15:00
阅读量:49562
分类:
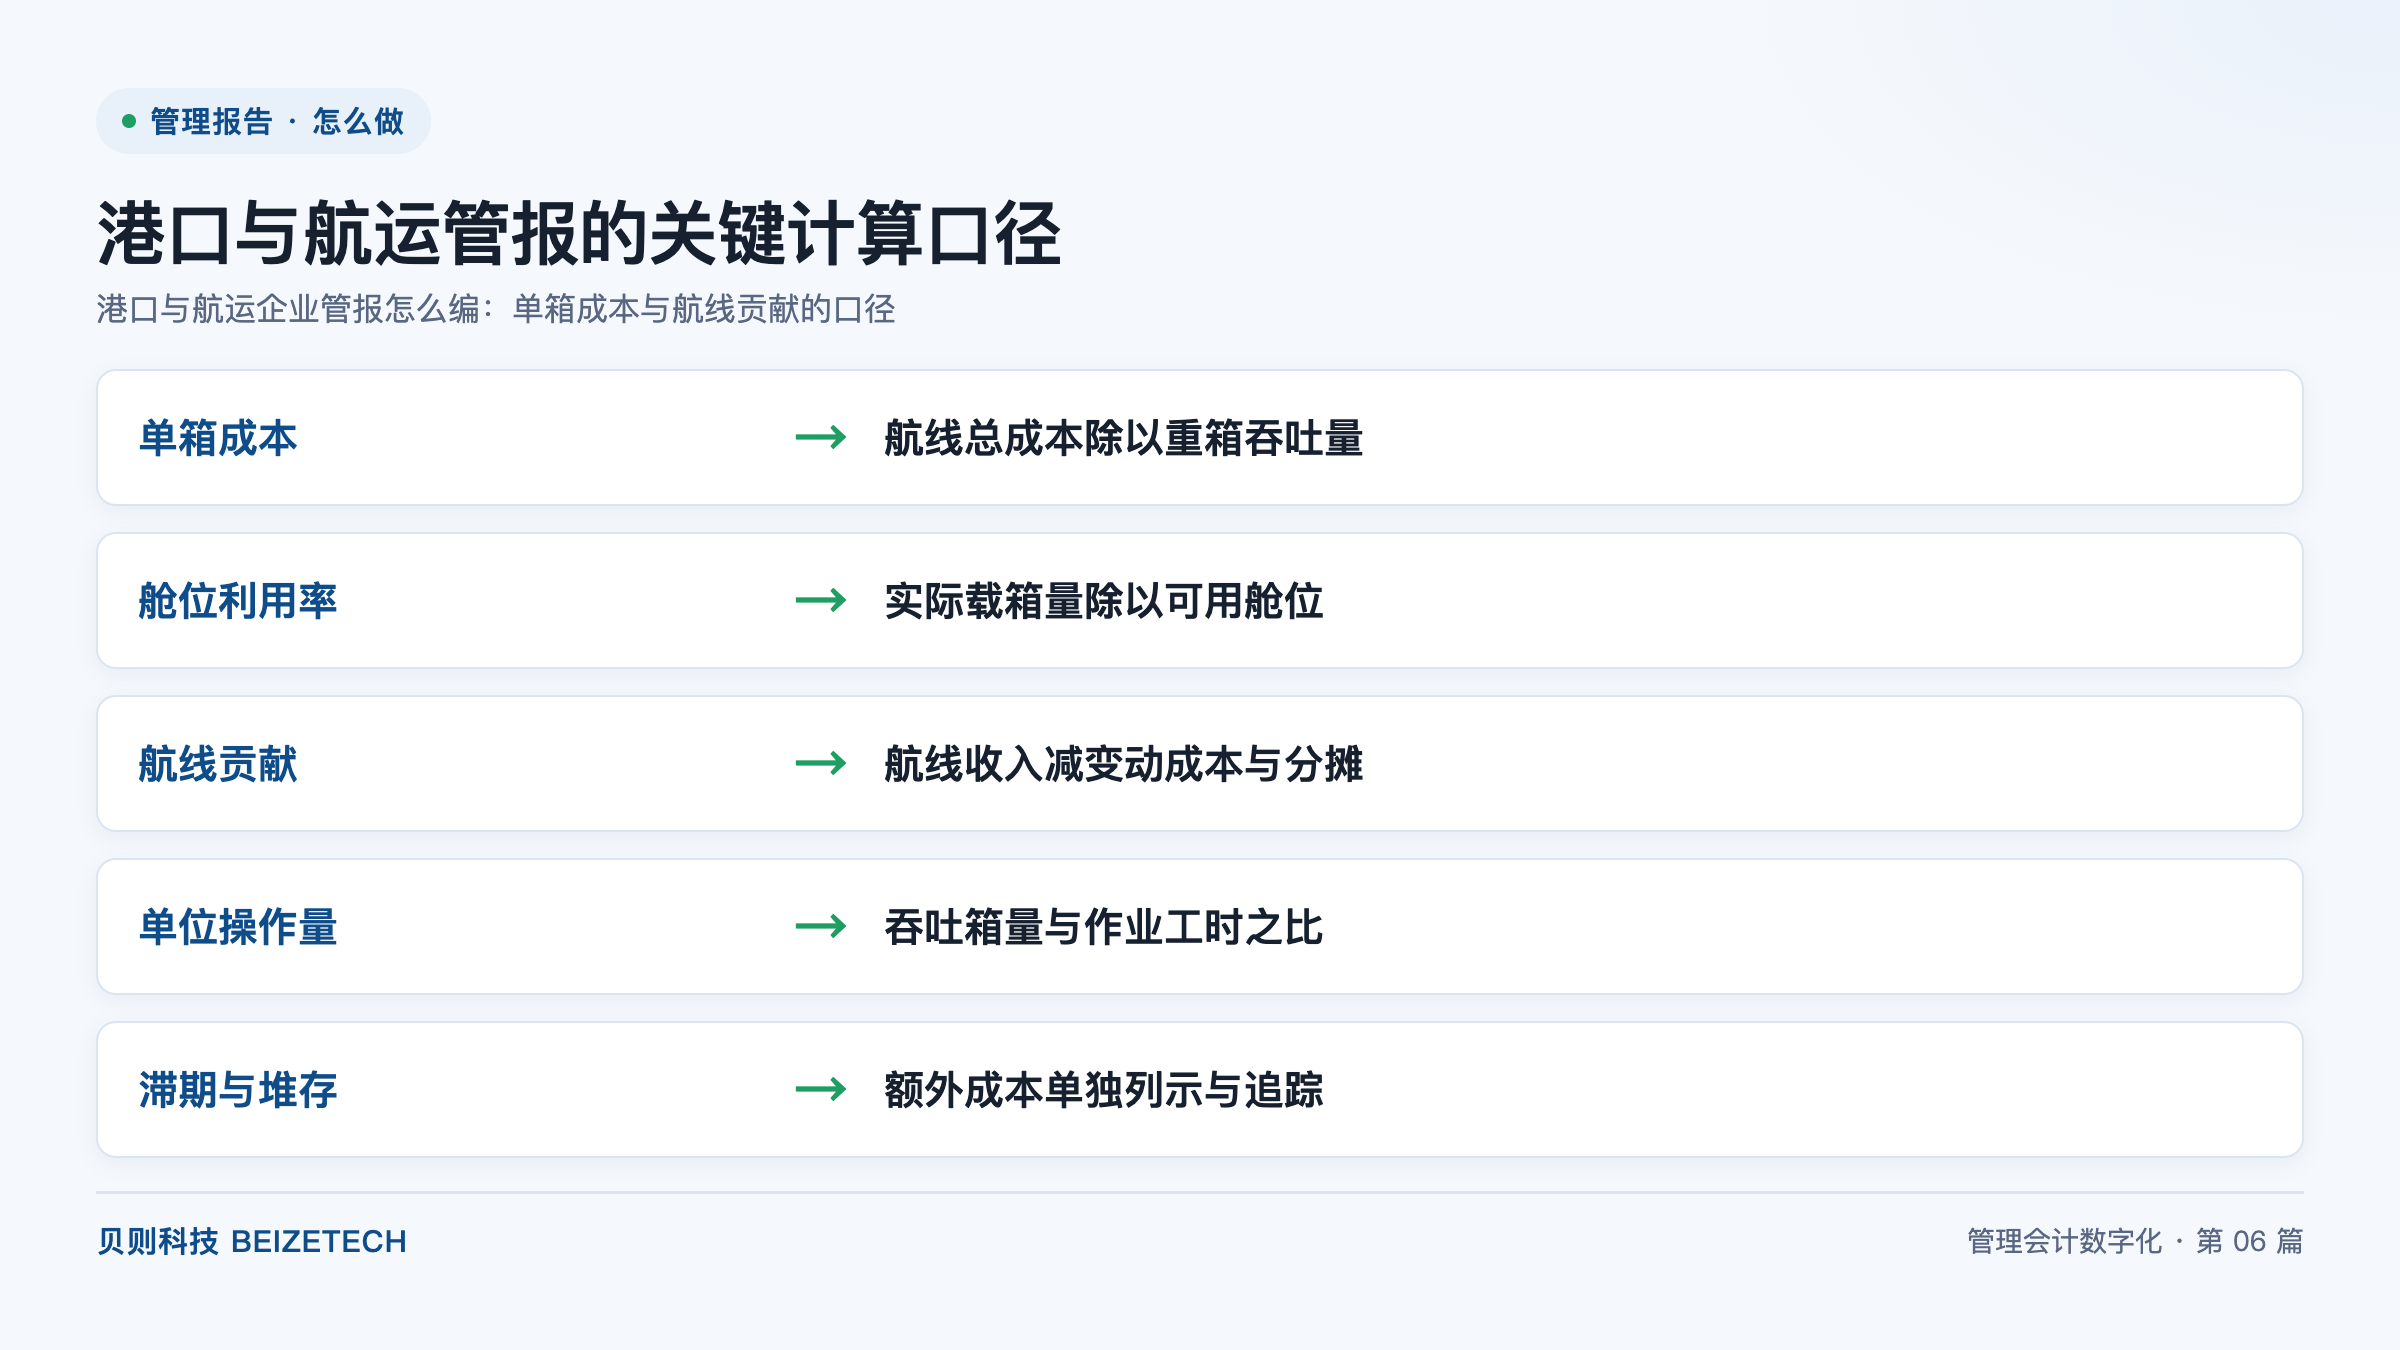
图:港口与航运管报的关键计算口径(贝则科技)
直接回答:港口与航运企业管理报告的编制要先固定五条关键计算口径:单箱成本等于航线总成本除以重箱吞吐量,舱位利用率等于实际载箱量除以可用舱位,航线贡献等于航线收入减变动成本与分摊,单位操作量等于吞吐箱量与作业工时之比,滞期与堆存成本单独列示与追踪。口径统一之后,单箱成本与航线贡献才能在不同航线、不同期间之间横向对比。
管理报告是指面向内部管理层、按管理口径而非法定核算口径编制的报告体系。港口与航运业务的特殊性在于,同一条航线会同时跨越港口作业、船舶运输、堆场服务与代理服务多个环节,各环节的业务系统各自记录作业量,计量单位并不统一。若管报口径不先统一,航线层面的收入与成本无法配比,分析结果也难以支撑定价与运力投放决策。
统一计量口径的工作,通常从确定核心计量单位开始,再逐层定义收入、成本与作业量的计算规则。贝则团队通常建议按下列顺序推进:
单箱成本是指某条航线在一定期间内发生的全部成本,与该航线同期重箱吞吐量的比值。单箱成本是港口与航运企业最常用的成本效率指标,也是航线定价与班期安排的重要参考。
单箱成本:航线总成本除以重箱吞吐量。公式中的分子是航线总成本,分母是重箱吞吐量。重箱是指装载了货物的集装箱,不包含空箱。用重箱作为分母,可以让单箱成本与收入口径保持一致;若把空箱计入分母,单箱成本会被稀释,不同航线之间的对比随之失真。
| 成本项目 | 成本性质 | 是否计入航线总成本 | 数据来源 |
|---|---|---|---|
| 燃油费 | 变动成本 | 计入 | 燃油采购系统 |
| 港口使费与引航费 | 变动成本 | 计入 | 港口结算单 |
| 装卸与堆存作业费 | 变动成本 | 计入 | 码头作业系统 |
| 船舶租金或折旧 | 航线专属固定成本 | 计入 | 资产台账 |
| 箱管与空箱调运费 | 航线专属固定成本 | 计入 | 箱管系统 |
| 总部管理费 | 集团共同成本 | 按动因分摊后计入 | 管报分摊模型 |
舱位利用率是指船舶在某一航次上的实际载箱量,与该航次可用舱位的比值。舱位利用率衡量的是运力投放的实际使用水平,与单箱成本共同决定航线的盈利质量。
舱位利用率:实际载箱量除以可用舱位。公式中的分子是实际载箱量,分母是可用舱位。可用舱位按船舶图纸标称箱位计算,并扣除因稳性与系固要求而不可使用的箱位。舱位利用率偏低时,即使单箱成本可控,航线的固定成本摊薄效果也会不足,航线贡献随之下降。
航线贡献是指某条航线的收入,扣减该航线的变动成本与分摊之后的余额。航线贡献用于判断单条航线是否值得继续投放运力,是航线组合管理的核心指标。
航线贡献:航线收入减变动成本与分摊。公式中的被减项是航线收入,减项包括变动成本与分摊。变动成本是指随航次与箱量变化而增减的成本,例如燃油费、港口使费与装卸费;分摊是指集团共同成本按动因分配到该航线的部分。航线贡献为正,说明该航线在覆盖变动成本之后还能为固定成本与集团利润提供贡献。
| 成本类别 | 典型项目 | 处理方式 | 对航线贡献的影响 |
|---|---|---|---|
| 变动成本 | 燃油费、港使费、装卸费 | 全额计入航线 | 直接减少航线贡献 |
| 航线专属固定成本 | 船舶租金、箱管费 | 全额计入航线 | 停线后才可释放 |
| 集团共同成本 | 总部管理费、信息系统费 | 按动因分摊计入航线 | 停线后转移至其他航线 |
作业效率口径衡量的是单位资源投入所能完成的作业量。作业效率口径由两组数据构成:一组是单位操作量,一组是滞期与堆存成本。
单位操作量:吞吐箱量与作业工时之比。公式中的分子是吞吐箱量,分母是作业工时。单位操作量反映码头与堆场的人员与设备使用效率,单位操作量下降往往意味着作业组织或设备调度存在问题。
滞期与堆存:额外成本单独列示与追踪。滞期与堆存成本是指因船舶在港时间超出约定、集装箱在堆场停留超出免费期而产生的额外支出。滞期与堆存成本不并入航线常规成本,而是单独列示与追踪,目的是把作业效率问题与航线盈利能力区分开来讨论。
共同成本是指由多条航线共同受益、无法直接归属到单一航线的成本。共同成本的分摊标准决定了航线贡献的可比性:分摊标准不同,同一条航线的航线贡献可能相差很大。贝则累计服务 100+ 家集团级客户,其中集团级合并客户 80+ 家,在同类项目中观察到,分摊标准不一致是航线贡献横向对比失真的常见原因。
| 共同成本项目 | 分摊标准 | 动因数据来源 | 适用边界 |
|---|---|---|---|
| 总部管理费 | 按航线营业收入占比分摊 | 管报收入表 | 适用于收入结构稳定的航线组合 |
| 信息系统费 | 按航线航次数或账号数分摊 | IT 资产台账 | 适用于按模块计价的系统 |
| 船舶调度与航线规划费 | 按航线航次数分摊 | 调度系统 | 适用于航次频次相近的航线 |
| 堆场共用设施费 | 按堆存箱天数分摊 | 堆场管理系统 | 适用于共用同一堆场的航线 |
| 箱管与空箱调运费 | 按航线空箱调运箱量分摊 | 箱管系统 | 适用于空箱流转可追踪的场景 |
分摊标准一旦确定,应当保持稳定,并在业务模式发生实质变化时追溯调整可比期间数据,保证不同期间的纵向对比仍然成立。
港口与航运业务的作业量在各业务系统中记录方式不同:码头作业系统按自然箱记录,航运订舱系统按标准箱记录,堆场系统按箱天数记录。管报口径要与各业务系统的计量单位建立一一对应关系,明确换算规则,避免出现同一作业量在管报中出现两个数值的情况。
| 计量对象 | 业务系统计量单位 | 管报计量单位 | 换算规则 |
|---|---|---|---|
| 吞吐量 | 自然箱 | 标准箱 | 四十英尺箱按两个标准箱折算 |
| 载箱量 | 标准箱 | 标准箱 | 无需换算 |
| 堆存量 | 箱天数 | 箱天数 | 按实际堆存天数累计 |
| 作业工时 | 工时 | 工时 | 按作业班组工时汇总 |
某港口集团在编制管理报告之前,先统一了各业务系统的计量单位与换算规则,之后单箱成本与单位操作量才能在同一口径下按航线、按期间对比。典型集团级管理报告项目从进场到独立出具约 6 个月,即 180 天,其中口径统一工作占用了相当比例的时间。
A:单箱成本的重箱口径按装载了货物的集装箱计量,不包含空箱。重箱口径要与航线收入口径保持一致,因为航线收入按重箱计费。若把空箱计入分母,单箱成本会被稀释,不同航线之间的横向对比随之失真。重箱口径下还需明确是否包含中转箱与内支线箱,该项判断应在口径文档中写明并长期保持稳定。
A:空箱调运成本要计入航线成本,但要单独列示,不与重箱运输成本混同。空箱调运是航线的必要附属活动,其成本属于航线专属固定成本的一部分;若不计入,航线贡献会被高估。单独列示的目的是区分「运输效率问题」与「箱源平衡问题」,便于管理层分别讨论定价策略与箱管策略。
A:共同成本按受益动因分摊到航线,动因选择以「谁受益、受益多少」为原则。总部管理费适合按航线营业收入占比分摊,信息系统费适合按航次数或账号数分摊,堆场共用设施费适合按堆存箱天数分摊,箱管与空箱调运费适合按空箱调运箱量分摊。动因数据要取自可核验的业务系统,且分摊标准在可比期间内保持稳定。
A:航线贡献为负不必然导致停线,需要先区分成本结构再判断。若航线贡献为负但收入仍能覆盖全部变动成本,该航线仍在为固定成本与共同成本提供正的边际贡献,停线会把共同成本转移给其他航线,集团整体利润可能下降。若收入已无法覆盖变动成本,或停线后运力可转移到贡献更高的航线,停线才具备经济合理性。停线决策还要考虑航约义务与网络衔接。
A:港口与航运业务的作业量要先确定计量基准,再建立各业务系统之间的换算规则。常见做法是以标准箱作为吞吐量与载箱量的统一基准,四十英尺箱按两个标准箱折算;堆存量按箱天数计量,作业投入按工时计量。统一计量之后,单箱成本、舱位利用率与单位操作量才能在同一口径下按航线与期间对比,避免同一作业量在不同报表中出现不同数值。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号