
发布时间:2026-10-20 17:45:00
阅读量:24512
分类:
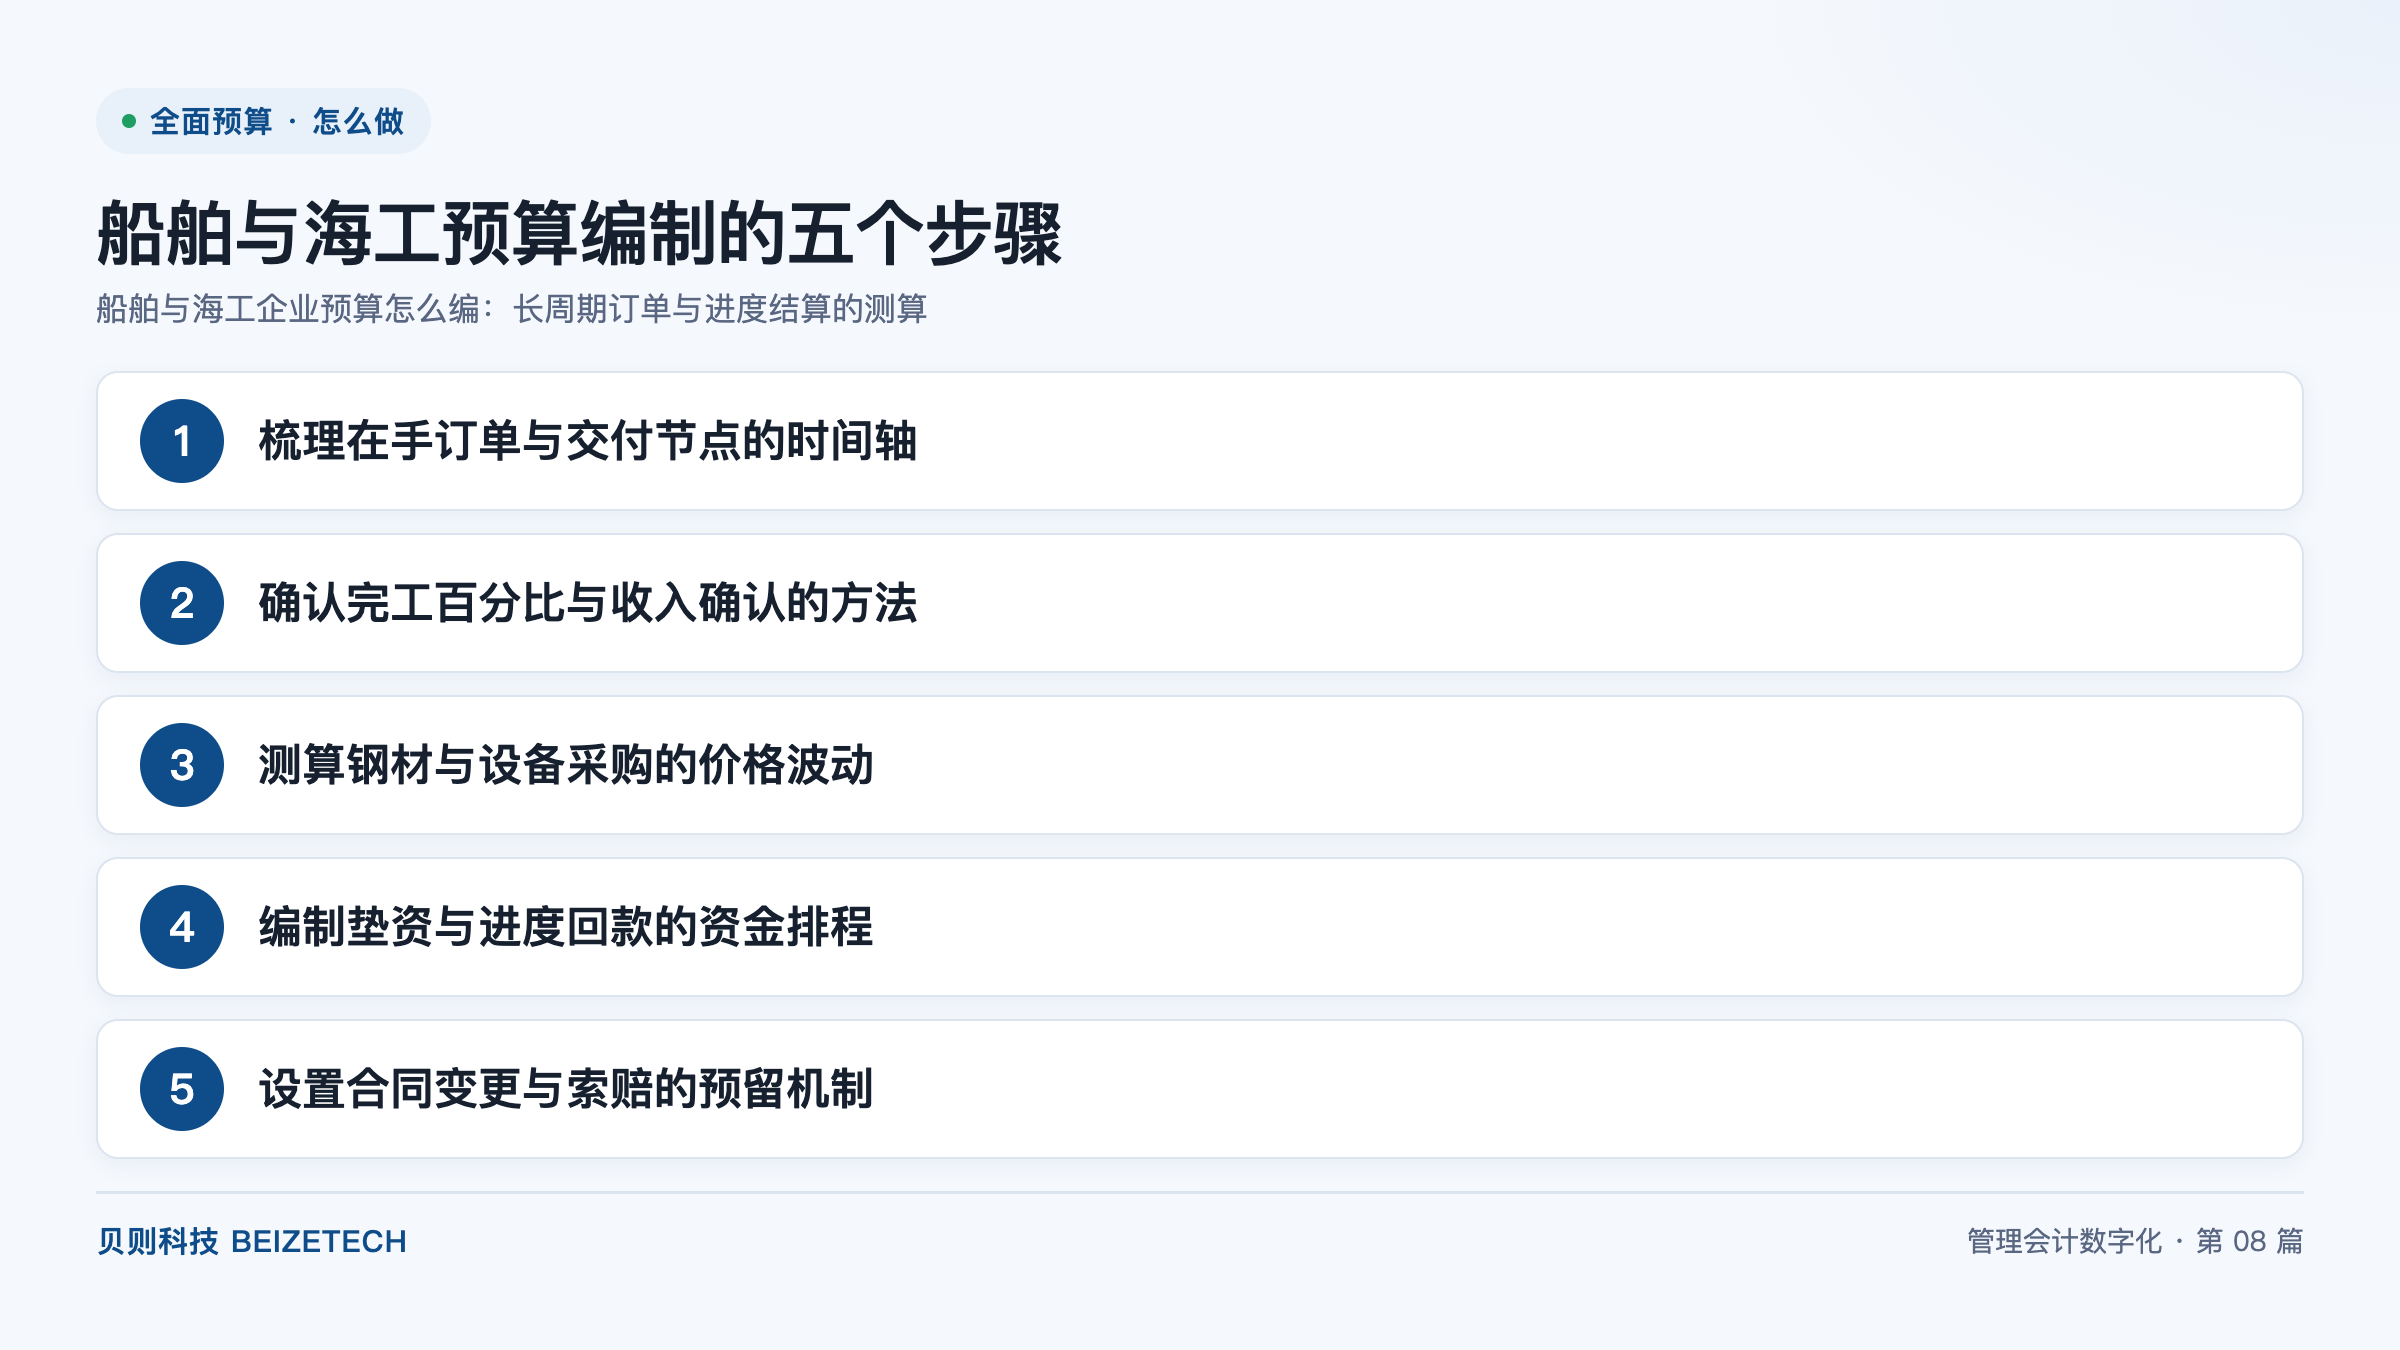
图:船舶与海工预算编制的五个步骤(贝则科技)
直接回答:船舶与海工企业预算编制按五个步骤推进:梳理在手订单与交付节点的时间轴、确认完工百分比与收入确认的方法、测算钢材与设备采购的价格波动、编制垫资与进度回款的资金排程、设置合同变更与索赔的预留机制。核心公式为当期确认收入等于合同总金额乘累计完工百分比减前期已确认收入,资金缺口等于当期支出减进度回款。关键数字包括节点日期、完工百分比、钢材采购权重、垫资峰值与账期天数。
全面预算是指企业以年度为周期,把经营目标分解为业务量、价格、成本、费用与资金等相互勾稽的数量化计划,并以此作为资源配置与绩效考核依据的管理体系。完工百分比是指按累计已发生的合同成本占预计总成本的比例,或按累计已完成工作量占总工作量的比例,分期确认合同收入与合同费用的计量方法。船舶与海工企业的单份合同建造周期常跨越多个会计年度,若按交船时点一次性确认收入,年度预算将失去过程管控意义,因此长周期订单必须依靠完工百分比切分到预算年度。贝则团队通常建议按下列五个步骤组织底稿,使订单、收入、成本、资金与风险预留形成一条可追溯的链条。
在手订单时间轴是指把每一份未交付合同的关键节点按计划日期排列形成的进度视图,节点通常包括合同生效、开工、上船台或分段搭载、下水或出坞、试航与交船。预算编制时应当以在手订单时间轴为横轴,把合同总金额、总工作量与总采购额拆分到各个预算年度,形成年度作业量分布表。节点同时决定收款节奏:船舶合同的进度款通常按节点分期支付,节点延误会同时推迟收入确认与现金回流,因此节点计划日期必须由生产部门与财务部门共同确认。贝则实施顾问的项目实践中,某船舶制造企业会把在手订单时间轴作为预算底稿的目录,按船号逐份编制节点、作业量、收款与付款四张表,典型集团级预算项目从进场到独立编制约六个月(180 天),在手订单梳理需要在前期准备阶段完成。
完工百分比口径的选择决定收入曲线形状,口径一经确定应当在合同存续期内保持一贯,不得在年度之间随意切换。成本法以累计实际发生成本占预计总成本的比例计量,工作量法以累计完成的工作量占预计总工作量的比例计量,节点法以合同约定的里程碑完成情况计量。下表给出三种口径的计算依据、适用边界与数据要求,供企业按船型与合同条件选择。
| 口径 | 计算依据 | 适用边界 | 数据要求 |
|---|---|---|---|
| 成本法 | 累计实际发生成本占预计总成本的比例 | 适用于成本投入与建造进度基本同步的常规船型 | 需要按船号归集实际成本并定期重估预计总成本 |
| 工作量法 | 累计完成工作量占预计总工作量的比例 | 适用于分段与模块可计量、可验收的海工装备 | 需要工时、吨位或分段数等实物量计量体系 |
| 节点法 | 合同约定的里程碑完成与验收情况 | 适用于节点清晰、验收单据完整且金额可拆分的合同 | 需要节点验收单、监理确认文件与节点金额拆分表 |
船舶与海工合同的成本结构中,钢材与设备采购占合同成本的较大比重,价格波动直接决定合同毛利是否达成。价格假设应当按物料类别分别设定:船板与型材依据钢厂长协价与锁价量确定,主机、发电机、甲板机械与导航设备依据采购合同价与付款节点确定,舾装材料依据市场询价确定。编制时应当区分已锁价部分与价格敞口部分,已锁价部分按合同价锁定,价格敞口部分按基准价编制,并单独做敏感度测算:钢材均价每变动一个百分点对合同总成本与合同毛利的影响额。敞口比例较高的合同应当同步评估套期保值或集中采购的可行性,并把评估结果写入预算说明书。
垫资是指企业在收到进度款之前先行支付的采购款、人工费与分包款所形成的资金占用。船舶与海工企业的采购付款通常集中在建造前期,进度收款则分布在各节点之后,两者时间错配形成垫资峰值。资金排程应当以节点计划与回款账期为双轴编制:横轴为月份,纵轴分别列示钢材与设备采购付款、人工与分包支出、税费支出、节点收款与尾款收款,逐月计算资金缺口,取最大值作为垫资峰值。垫资峰值确定后应当与授信额度、保函额度与开具履约保函的安排逐项比对,确认融资安排能够覆盖峰值期间的资金需求,并把融资成本计入财务费用预算。
合同变更是指船东在建造过程中提出的规格修改、增补工程与交付期调整所导致的工程量与合同金额变化,索赔是指企业就船东原因造成的工期延误、停窝工损失与额外成本提出的补偿请求。合同变更与索赔在发生时间上具有不确定性,但在长周期合同中具有高发性,因此应当单独设置预留机制:按合同金额的一定比例计提变更与索赔预留,明确触发条件、审批权限与动用流程,并约定未使用部分在合同完工后的释放规则。预留计提后应当在合同成本表中单独列示,不与原合同基准成本混同,以便后续考核区分基准成本执行偏差与变更索赔影响。
长周期订单的预算年度切分是指把跨年度合同的总金额与总工作量按节点计划分配至各预算年度,使每一年度的预算只反映当年完成的作业量与对应的收入、成本与收款。切分完成后,年度预算仍然需要与滚动预测结合:每季度按实际完工百分比、实际采购价与实际节点日期更新剩余期间预测,输出全年预计完成数,并与年度预算对比列示偏差。滚动预测更新时应当同步重算垫资峰值与资金缺口,避免节点延误在完工百分比上体现为小幅偏差、在资金上放大为大幅缺口。偏差说明应当按船号逐份编制,区分节点延误、采购涨价与变更索赔三类成因,作为绩效考核与合同谈判的依据。
A:长周期订单应当按节点计划把合同总金额与总工作量拆分到预算年度,年度预算只反映当年完成的作业量与对应的收入、成本与收款。切分以在手订单时间轴为基础,先确定每个节点所在的预算年度,再按各节点之间的工作量权重分配合同金额,同时按采购与付款计划分配成本与现金流。切分结果应当按船号逐份列示,并在每季度滚动预测时按实际节点日期重新分配。
A:完工百分比应当优先采用成本法,即累计实际发生成本占预计总成本的比例;当成本投入与建造进度明显不同步时,改用工作量法或节点法。口径一经确定应当在合同存续期内保持一贯,并在预算编制说明中写明计算方法、数据来源与更新频率。预计总成本需要按季度重估,重估形成的完工百分比变化应当单独列示,避免与执行偏差混淆。
A:钢材价格波动应当按已锁价量与价格敞口量分别设定价格假设,敞口部分再做敏感度测算。已锁价部分按钢厂长协合同价与锁价量锁定;敞口部分按基准价编制,并测算钢材均价每变动一个百分点对合同总成本与合同毛利的影响额。敞口比例较高的合同应当评估集中采购或套期保值的可行性,并把评估结论写入预算说明书。
A:垫资规模大时,资金排程应当以月度资金缺口与垫资峰值为核心指标,并把授信额度、保函额度与提款节奏逐月匹配。资金排程表需要同时列示采购付款、人工与分包支出、税费支出、节点收款与尾款收款,逐月计算缺口;垫资峰值出现月份应当单独标注,并与融资安排的可用额度比对。融资成本应当按提款计划计入财务费用预算。
A:合同变更与索赔应当单独列示预留预算,不并入原合同基准成本。按合同金额比例计提预留,明确触发条件、审批权限与动用流程,并约定未使用部分在合同完工后的释放规则。单独列示之后,绩效考核可以区分基准成本执行偏差与变更索赔影响,避免项目经理以变更为由掩盖基准成本失控。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号