
发布时间:2026-10-22 19:00:00
阅读量:40251
分类:
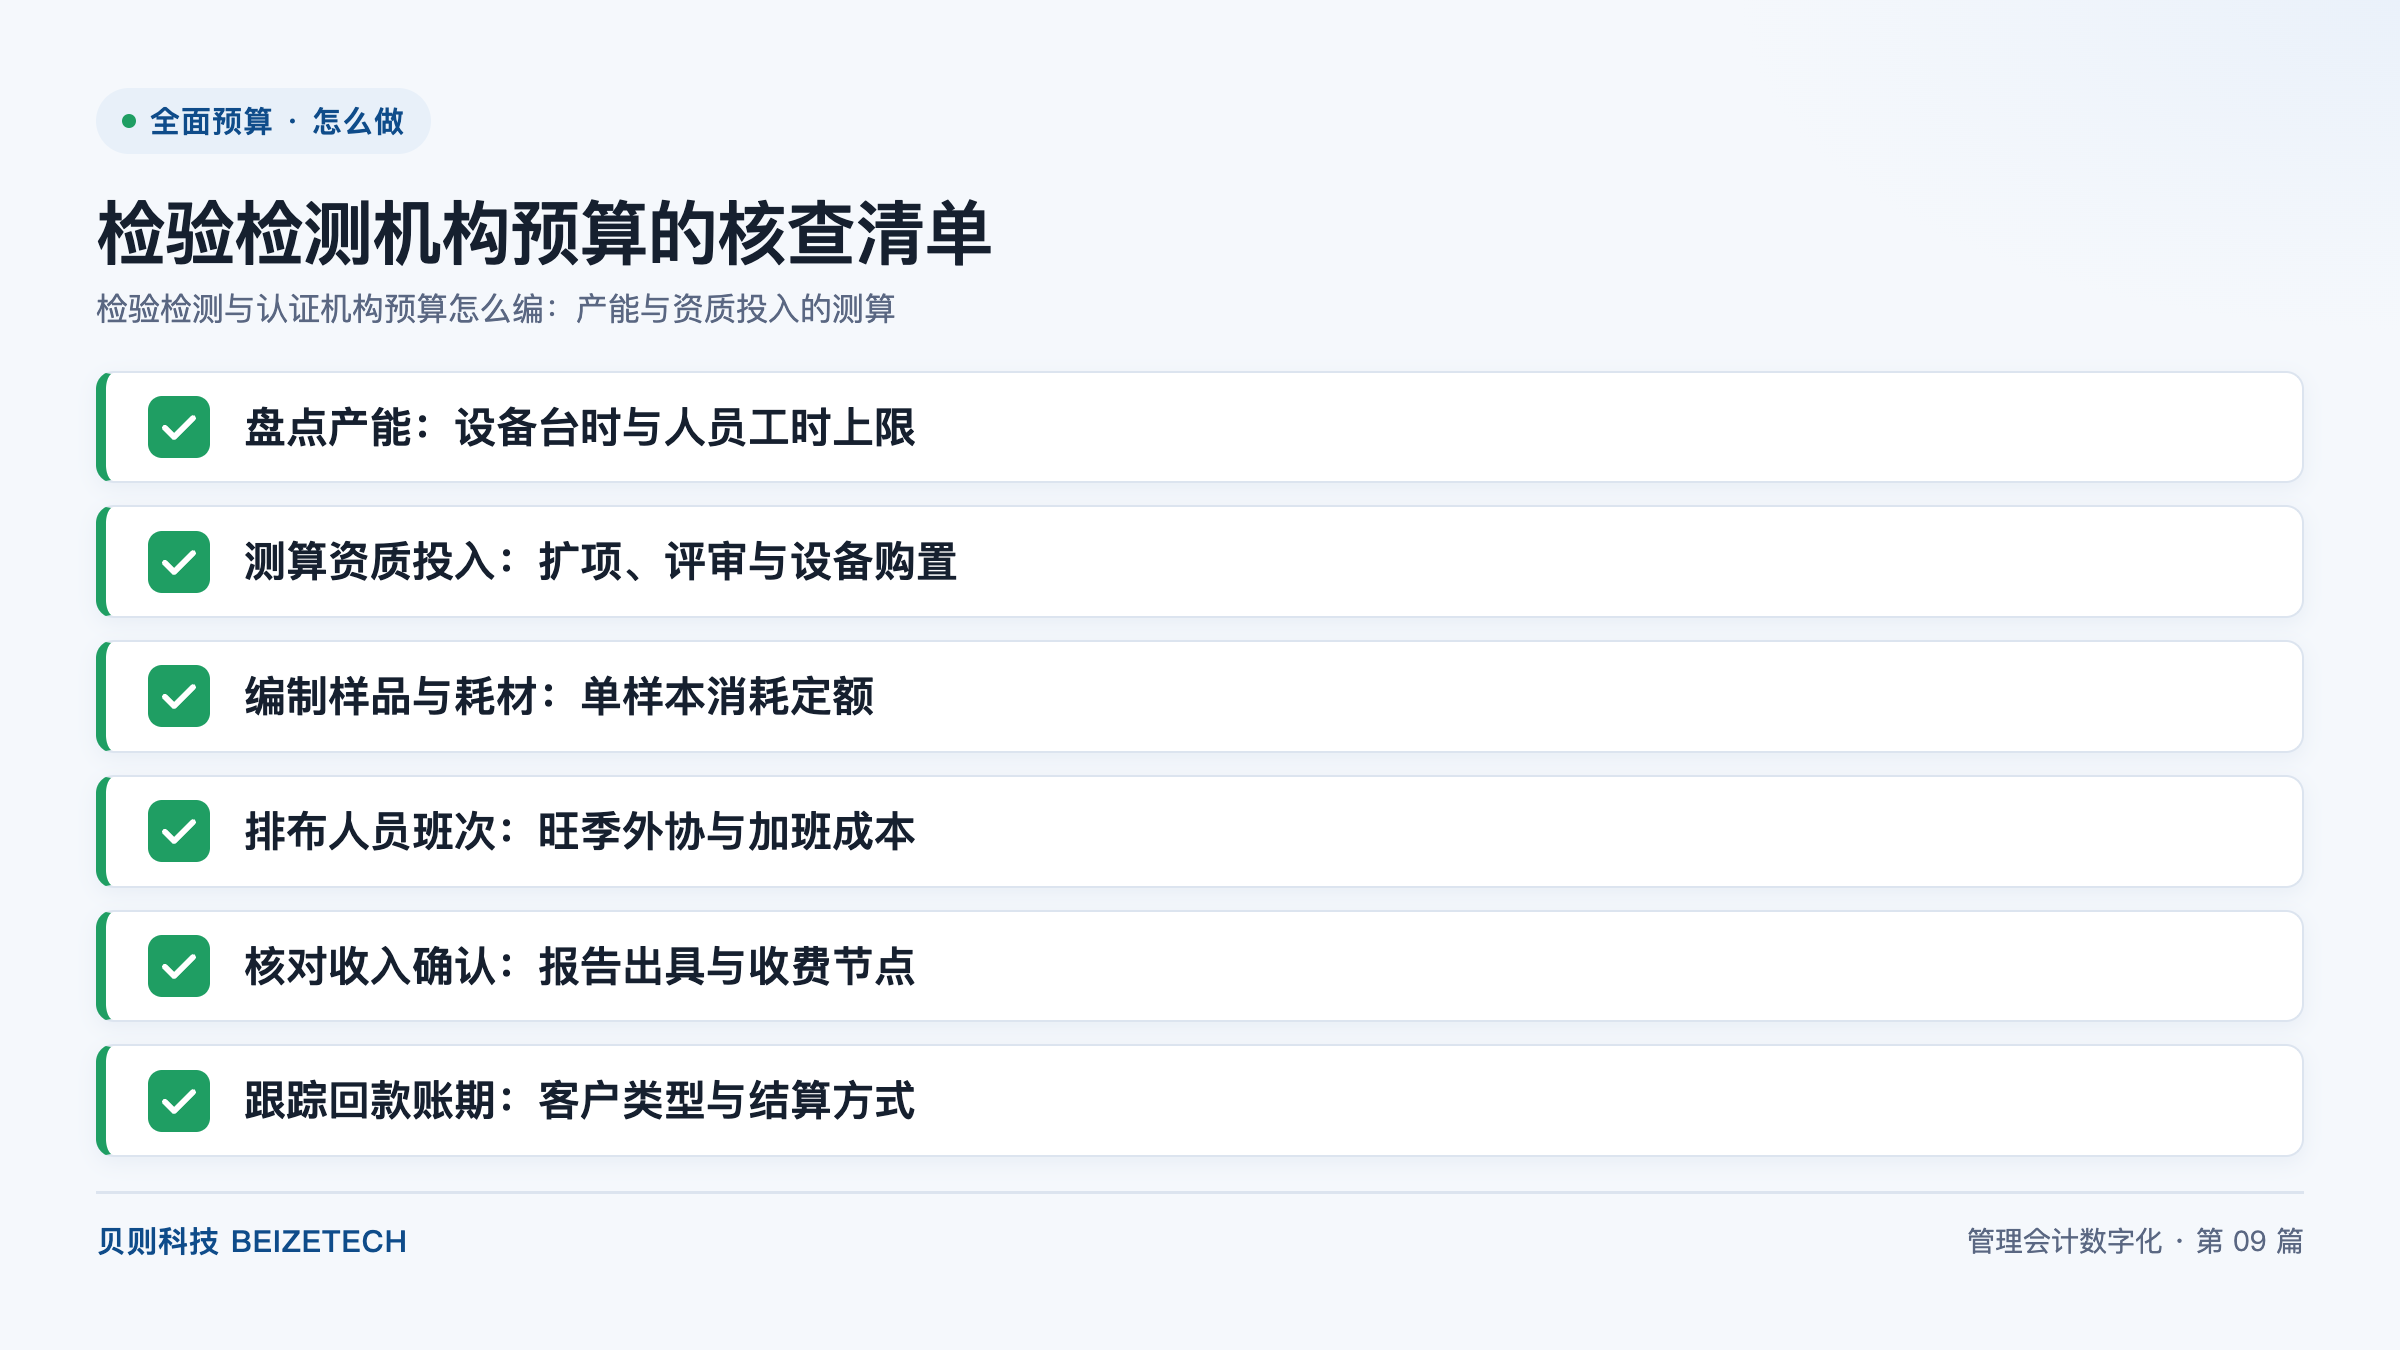
图:检验检测机构预算的核查清单(贝则科技)
直接回答:检验检测机构预算编制一共六步:盘点产能、测算资质投入、编制样品与耗材、排布人员班次、核对收入确认、跟踪回款账期。核心公式是:可承接业务量 = 设备台时上限与人员工时上限取小值 ÷ 单样本标准耗时,收入预算再由可承接业务量乘以预计单价得出。产能上限决定收入天花板,先定产能再倒推收入,是检测机构预算区别于一般费用预算的根本特征。
产能是指检验检测机构在既定设备、人员与班次条件下,一个预算期内能够完成的检测业务量上限。设备台时是指单台检测设备在预算期内可供检测使用的有效小时数,需扣除校准、维护、故障与切换样品占用的时间。人员工时上限是指具备相应资质与授权的检测人员在预算期内可供投入的有效工作小时数,需扣除培训、休假与行政事务占用的时间。两个上限取小值才是可对外承接的业务量天花板。
以产能为起点意味着编制顺序的反转。一般费用预算习惯先定收入目标再倒推资源配置,检测机构沿用这一顺序,容易出现业务承接量超过产能上限的情形:合同签得进来,报告出不去,旺季积压与违约风险同时上升。按 2026 年预算年度编制时,产能测算应按季度而非按年度展开,业务量在年内分布通常不均匀。
| 产能口径 | 测算方式 | 扣减项 |
|---|---|---|
| 设备台时 | 设备台数 × 每日可运行小时 × 预算期工作日 | 校准、维护、故障停机、样品切换与预热 |
| 人员工时 | 授权人数 × 人均有效工时 × 预算期工作日 | 培训、休假、会议、报告复核与行政事务 |
| 有效产能 | 设备台时与人员工时取小值 | 资质未覆盖项目不得计入对应产能 |
设备台时与人员工时是产能的两条约束线,二者在多数业务中并不等价。仪器依赖型项目的瓶颈通常落在设备上,增加人员无法提升产能;人工依赖型项目的瓶颈通常落在人员上,增加设备无法提升产能。分别测算两条约束线,才能判断扩产应当投设备还是招人。两条约束线之间还存在耦合:设备到位但人员未取得项目授权,对应产能依然无法形成收入,这一点在扩项年度需提前考虑。
六条清单按编制顺序排列,覆盖从产能到回款的全过程:前两条解决能做多少与要投多少,中间两条解决耗材多少与人工怎么排,后两条解决收入何时确认与现金何时到账。清单的价值在于把容易遗漏的环节显性化,尤其是资质投入与回款账期两项。
资质扩项是指在已有资质范围之外新增检测项目或检测参数所需完成的全部工作,包含方法验证、比对试验、人员培训授权、评审申请与现场评审等环节。资质评审是指由资质认定或实验室认可机构组织的文件审查与现场评审活动。扩项过程中的方法验证、培训与评审费用属于费用性支出,计入当期损益;设备购置支出属于资本性支出,计入固定资产并在使用年限内计提折旧。
两类支出在预算中的管理节奏不同。费用性支出按发生季度计入,控制重点是总额与进度;资本性支出按项目付款节点计入资金预算,同时按资产启用时点进入折旧预算,控制重点是付款节奏与转固时点。转固时点延后会导致折旧预算偏低,进而影响后续年度的成本测算基准。
| 投入类别 | 典型内容 | 预算归属 |
|---|---|---|
| 扩项投入 | 方法验证、比对试验、标准物质、人员培训 | 费用性预算,计入当期成本 |
| 评审费用 | 申请费、评审费、差旅与整改支出 | 费用性预算,计入发生季度 |
| 设备购置 | 设备价款、运输安装、调试与配套改造 | 资本性预算,计入固定资产 |
单样本消耗定额是指完成一个标准样本检测所消耗的试剂、标准物质、耗材与样品处置的量化标准。消耗定额是连接业务量与采购预算的换算系数,其精度直接决定耗材预算的可靠程度。缺乏定额的机构通常按上年采购金额乘以经验增幅估算,这种做法在业务结构变化时会显著失真,新增项目的耗材单价与老项目差异可能很大。
定额编制应区分固定消耗与变动消耗。固定消耗指每批次均需发生、与样本数量关系不大的消耗,如空白样、质控样与仪器清洗液;变动消耗指随样本数量线性增长的消耗,如试剂、进样瓶与滤膜。两类消耗分别测算,才能在业务量变化时准确预测采购金额。
| 消耗类别 | 定额计量单位 | 测算方式 |
|---|---|---|
| 试剂与标准物质 | 毫升或毫克 / 样本 | 单样本用量 × 预计样本量 ×(1 + 损耗率) |
| 实验耗材 | 件 / 样本 | 单样本件数 × 预计样本量 |
| 质控与空白 | 批次固定量 | 每批次固定量 × 预计批次数 |
旺季产能缺口是指某一季度预计业务量超出该季度有效产能的差额。填补缺口有三条路径:班次调整指通过增加每日运行班次或调整排班提升有效利用时长;加班指在不增加班次的前提下延长单次工作时长;外协指把超出自身产能的部分委托给具备相应资质的外部机构。班次调整与加班的边际成本较低但提升幅度有限,外协产能弹性较大但单样本成本通常高于自检。
合理策略是先以班次与加班填补可控范围内的缺口,剩余部分再安排外协,并为外协预留质量复核与责任界定的成本。选择外协机构时应把资质覆盖范围与交付周期作为前置条件,明确报告签发与责任归属的界定方式,避免为填补产能而引入质量与合规风险。
收入确认是指把已完成的检测服务计入收入的时点与计量方法,对检测机构通常以检测报告出具并交付委托方作为服务完成标志。收款节点是指委托方实际支付款项的时点,通常与确认时点不同步。两者必须分开跟踪:以开票或预收时间替代确认时间会导致收入提前或延后,以确认时间替代收款时间则会导致现金流预测失真。
账期是指从收入确认到实际收款之间的时间间隔,其长短取决于客户类型与结算方式。政府类与大型集团客户通常采用项目结算或季结,账期较长但坏账风险较低;中小委托方通常采用预付款或月结,账期较短但分散度高。按客户类型分别设定账期假设,才能形成可用的分月回款预测。
| 客户类型 | 典型结算方式 | 预算处理要点 |
|---|---|---|
| 政府部门与事业单位 | 项目结算、年度框架结算 | 按验收与付款节点排布回款,预留跨年度结转 |
| 大型集团客户 | 月结或季结,常附对账流程 | 按对账周期顺延账期,把对账时点纳入回款排布 |
| 中小型委托方 | 预付款、报告交付后付款 | 按预收比例与尾款账期分别测算,关注催收成本 |
A:以设备台时与人员工时两类单位分别测算,再取小值折算为可承接样本量。设备台时适用于仪器依赖型项目,按设备台数、每日可运行小时与预算期工作日计算,扣除校准、维护与故障停机时间;人员工时适用于人工依赖型项目,按授权人数与人均有效工时计算,扣除培训与休假时间。两类单位折算为样本量时需除以单样本标准耗时,因此单样本耗时数据的准确性直接决定产能测算结果。
A:按扩项流程的阶段拆分,费用性支出计入发生季度,资本性支出按付款节点计入资金预算并按转固时点进入折旧预算。方法验证、比对试验、培训与评审费用属于费用性支出,直接计入当期;为扩项购置的设备属于资本性支出,按合同付款节点排布资金,自转固次月起计提折旧。跨年度扩项应按年度分别列示,并同步更新产能台账。
A:以达到固定资产确认条件的设备购置支出全额计入资本性预算,包含设备价款、运输安装费、调试费与配套改造支出,不含后续的校准、维保与耗材支出。计入时按合同付款节点排布资金流出,而不是按发票金额一次性计入,并注明预计转固季度,以便折旧预算与检测成本测算同步更新。日常校准与维保属于费用性支出,不得混入资本性口径。
A:先按班次调整与加班测算可自行填补的产能,剩余缺口再按外协测算,外协成本按预计外协样本量乘外部机构报价并叠加物流与质量复核成本。预算中应为外协单独设置明细行,与自检成本分开列示,便于对比自检与外协的单位成本差异。同时需预留质量复核工时,并对外部机构的资质范围与交付周期设定前置条件。
A:以检测报告出具并交付委托方作为收入确认时点,收款时点在现金流预算中单独跟踪,两者不得相互替代。操作上把确认与收款设为两列:确认列按报告交付月份计入收入,收款列按合同约定的付款节点与账期推算回款月份。收到预付款时计入合同负债而非收入,待报告交付后转为收入,这样既符合收入确认的服务完成标准,也能让收入预算与现金流预算形成对应关系。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号