
发布时间:2026-10-24 16:30:00
阅读量:33420
分类:
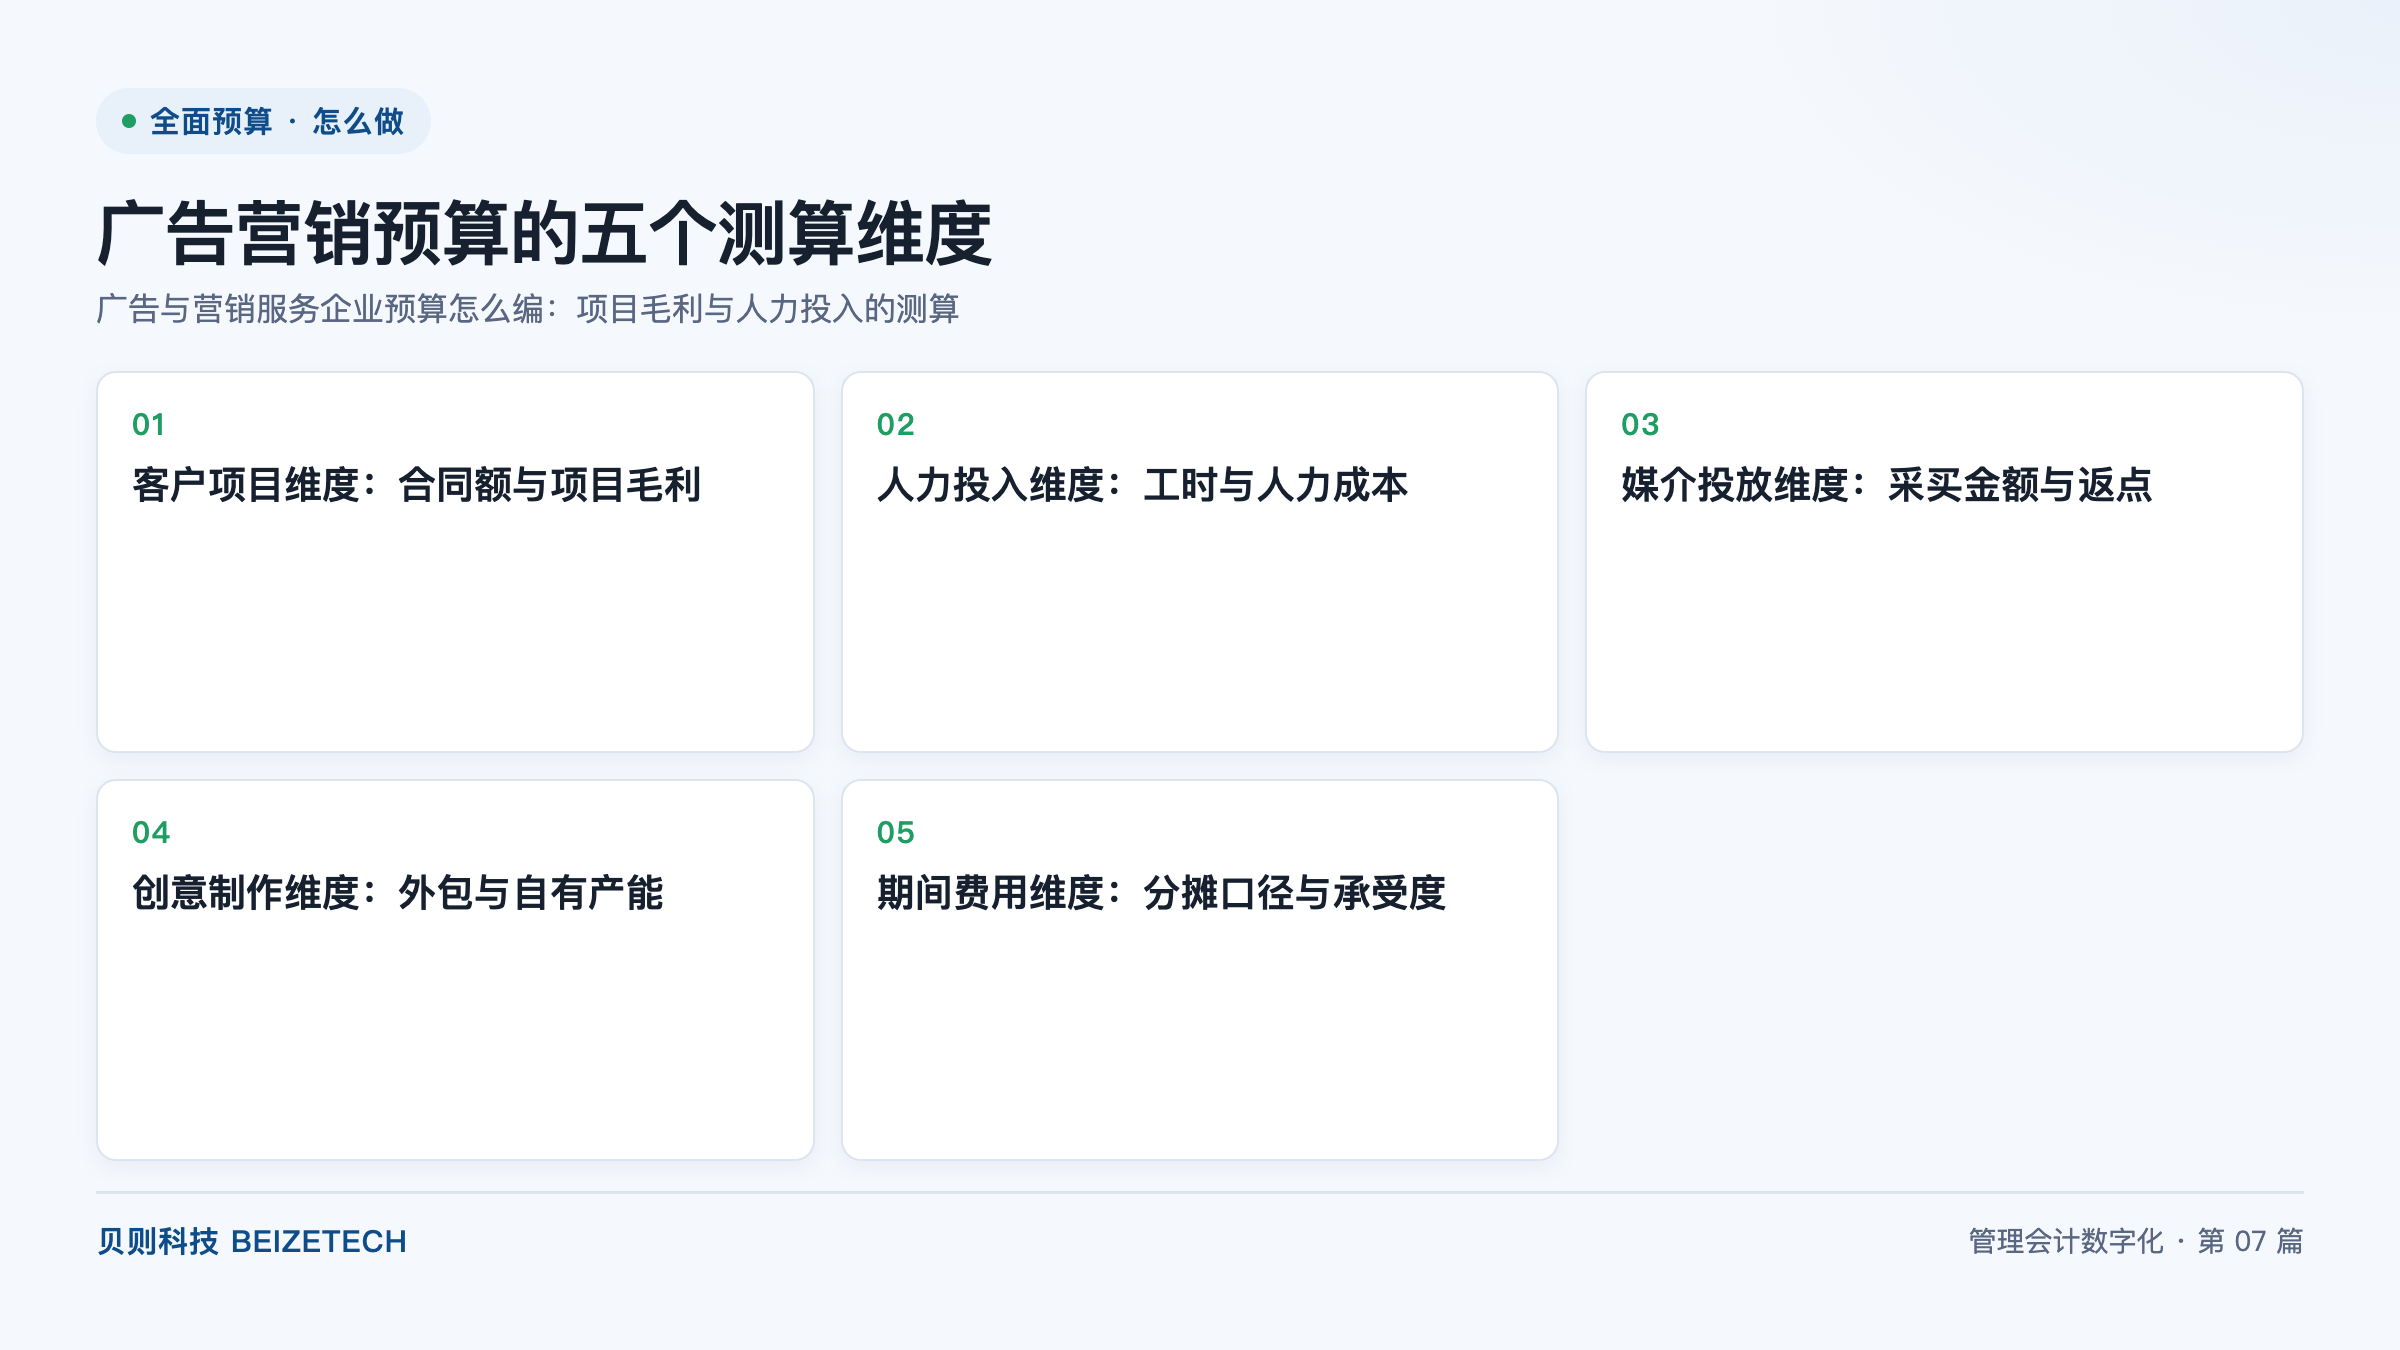
图:广告营销预算的五个测算维度(贝则科技)
直接回答:广告与营销服务企业的预算应当以单个客户项目为最小单元编制,一共五个测算维度:客户项目、人力投入、媒介投放、创意制作、期间费用。核心公式是「项目毛利=确认收入-媒介采买-外包制作-直接人力」,其中确认收入按项目进度在执行期内分期确认,而不是按合同签约额一次性计入。人力投入统一用「预计工时 × 职级费率」换算为金额,并把产能闲置成本单列为独立一行。
编制收入预算时,先要分清两个极易混用的口径。合同额是指企业与客户就已确定的服务范围达成的交易总金额,通常以合同或订单金额为准,反映签约规模;执行额是指企业在一个会计期间内按照履约进度实际可以确认的服务收入,反映当期经营成果。跨年度的品牌代理项目,两者差距往往非常大。
按 2026 年现行企业会计准则口径,收入确认以控制权的转移方式为核心判断标准,由此分化出两类确认方法。时段法是指企业在一段时间内持续提供服务、客户在服务提供的同时取得并消耗履约所带来的经济利益,因而按履约进度分期确认收入的方法;时点法是指企业在某一时点完成履约义务、客户在该时点取得控制权,因而一次性确认收入的方法。年度品牌代理与长期媒介投放执行多适用时段法,单项创意产出交付与一次性活动落地多适用时点法。
| 对比项 | 合同额口径 | 执行额口径 |
|---|---|---|
| 数据来源 | 合同、补充协议与订单台账 | 项目进度表与工时记录 |
| 取数时点 | 签约日或订单确认日 | 按期末累计履约进度计算 |
| 与收入确认的关系 | 不可直接作为收入预算数 | 与收入确认口径保持一致 |
项目毛利是指单个客户项目在扣除与其直接相关的全部成本之后形成的贡献金额,是衡量广告与营销服务企业经营质量的最小颗粒指标。把成本按扣除顺序分层,是为了让每一层都有明确的金额、责任人与控制节点,避免最后只剩一个笼统的毛利率。
| 测算层级 | 计算口径 | 数据出处 | 责任岗位 |
|---|---|---|---|
| 确认收入 | 合同额 × 期末累计履约进度 | 项目进度确认表 | 项目经理 |
| 减:媒介采买 | 媒体排期量 × 刊例价 × 折扣率 | 媒介排期表与采买合同 | 媒介负责人 |
| 减:外包制作 | 外包项清单 × 合同约定单价 | 供应商合同与验收单 | 制作负责人 |
| 减:直接人力 | 预计工时 × 职级费率 | 工时填报系统 | 资源经理 |
| 等于:项目毛利 | 确认收入减媒介采买、外包制作与直接人力 | 项目损益表 | 财务经理 |
职级费率是指某一职级人员每投入一小时所应分摊的人力成本金额,口径为「该职级年度全成本薪酬总额 ÷ 年度可用计费工时」。全成本薪酬总额包含基本薪酬、绩效奖金与社保公积金;年度可用计费工时须从法定工作日总工时中扣除假期、培训与内部行政事务后得出。
产能利用率是指实际计费工时占可用计费工时的比例,它决定单位人力成本的实际摊薄程度。闲置成本是指可用计费工时中未被任何项目占用部分所对应的薪酬支出。若预算只按已签约项目测算人力成本,闲置工时的成本会被挤压进期间费用,项目毛利看起来偏高、公司整体利润却低于预期。可行做法是把闲置成本单列为预算表的一行,由资源管理部门承接。
媒介返点是指媒体方或平台方按约定比例,就企业完成的采买金额返还给企业的经济利益,常见形式分为媒体返点与平台返点两类。媒体返点由电视台、报刊、户外媒体等媒体方依据年度框架协议返还,通常与年度采买规模挂钩;平台返点由数字媒体平台依据实际消耗金额返还,通常与消耗进度和平台当期政策挂钩。
返点的处理方式有两种,选择哪一种取决于返点能否与特定项目一一对应。若返点由某一客户项目的采买直接产生且金额可拆分到项目,应当冲减项目媒介成本,使项目毛利反映真实议价能力;若返点属于集团统一议价取得、无法拆分到具体项目的年度政策返还,则在其他收益或冲减管理费用中体现,不宜计入项目毛利。口径一经选定应在预算年度内保持一致,并在报表附注中说明。
| 返点类型 | 取得形式 | 预算处理 | 对考核的影响 |
|---|---|---|---|
| 媒体返点(可拆分) | 按项目采买额返还 | 冲减项目媒介成本 | 项目毛利提升,团队可考核 |
| 媒体返点(不可拆分) | 按年度采买总量返还 | 计入其他收益或冲减管理费用 | 不计入项目团队考核 |
| 平台返点 | 按实际消耗金额返还 | 冲减对应投放成本 | 随投放进度同步体现 |
比稿投入是指企业为争取新客户而参加方案比选所发生的前期成本,包括策略与创意人员的非计费工时、外部资料与调研采买、提案物料制作与差旅支出。这类支出与具体收入之间没有一一对应关系:并入项目成本会让新客项目开局即呈现亏损,并入期间费用又会掩盖获客效率的高低。
费用承受度是指项目在扣除直接成本之后,仍能维持目标贡献率所可承担的分摊费用上限。先定承受度再定公式,是为了避免分摊计算完成后才发现项目毛利被摊薄为负数,届时再调整公式会引发项目团队与财务之间的口径争执。
分摊动因的选取遵循「可计量、可复核、与资源消耗相关」三条标准:职能管理人力成本按各项目实际投入工时占比分摊;品牌推广与行业活动费用按项目确认收入占比分摊;信息系统与数据采买费用按调用次数或账号数分摊。找不到合理动因的费用列入未分摊差异,在管理层报表中单独列示。
滚动预测是指以已发生期间的实际数为基础,叠加对剩余期间的重新估计,按月向前滚动修正的预测机制。它与年度预算是补充关系而非替代关系:年度预算原版用于评价,滚动预测用于指导剩余期间的资源配置,两个版本分开存放。
重点客户流失后的调整动作按三个层面推进。收入层面,把该客户剩余期间的合同额从滚动预测中剔除,并同步下调确认收入与项目毛利;成本层面,优先压缩随项目量变动的媒介采买与外包制作,再评估释放人力能否被其他项目吸收,无法吸收的部分转入闲置成本;费用层面,重新计算分摊率,并把分母下降导致其他项目分摊额上升的影响单列。
A:收入预算应当按执行额编,合同额只用于跟踪签约规模。跨年度的品牌代理合同在签约当年只能确认已完成履约部分对应的金额,按合同额全额编入收入预算会造成目标虚高、进度考核失真。可行安排是编制两张表:签约台账按合同额统计,收入预算按项目进度测算。
A:不存在可跨企业直接套用的固定比例,合理区间应由企业用自有历史数据与同业公开数据自行校准。该比例高度依赖业务模式:媒介代理业务收入规模大、人力投入相对轻,比例偏低;创意策略业务收入规模小、人力投入重,比例偏高,两类业务直接比较没有意义。校准分三步:先按业务线统计近三个年度实际比例形成自有区间,再取同业公开数据参照,最后结合下一年度业务结构调整。
A:可拆分到具体项目的返点冲减项目媒介成本,无法拆分的年度政策返还计入其他收益或冲减管理费用。判断依据是返点的取得是否与特定项目的采买行为直接对应:由客户项目采买直接产生、金额可按项目拆分的返点,冲减成本后项目毛利才反映真实议价能力;由集团统一议价取得的年度返还,计入项目毛利会造成项目间利润失真。
A:应当单独立项,以便把获客效率与项目盈利能力分开考核。比稿支出与新客收入之间没有一一对应关系,混入项目成本会让新客项目开局即亏损,混入期间费用则无法衡量获客效率。单独编列后可用比稿胜率与「比稿总投入 ÷ 中标项目首年毛利」两个指标跟踪。
A:应当通过滚动预测修正剩余期间的目标,完整保留年度预算原版作为考核基准。调整分三步:收入上剔除该客户剩余期间的合同额与确认收入;成本上先压缩随项目量变动的媒介采买与外包制作,再评估释放人力的再吸收情况,未吸收部分转入闲置成本;费用上重新计算分摊率,并把分母下降导致其他项目分摊额上升的影响单独列示。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号