
发布时间:2026-10-24 17:45:00
阅读量:43734
分类:
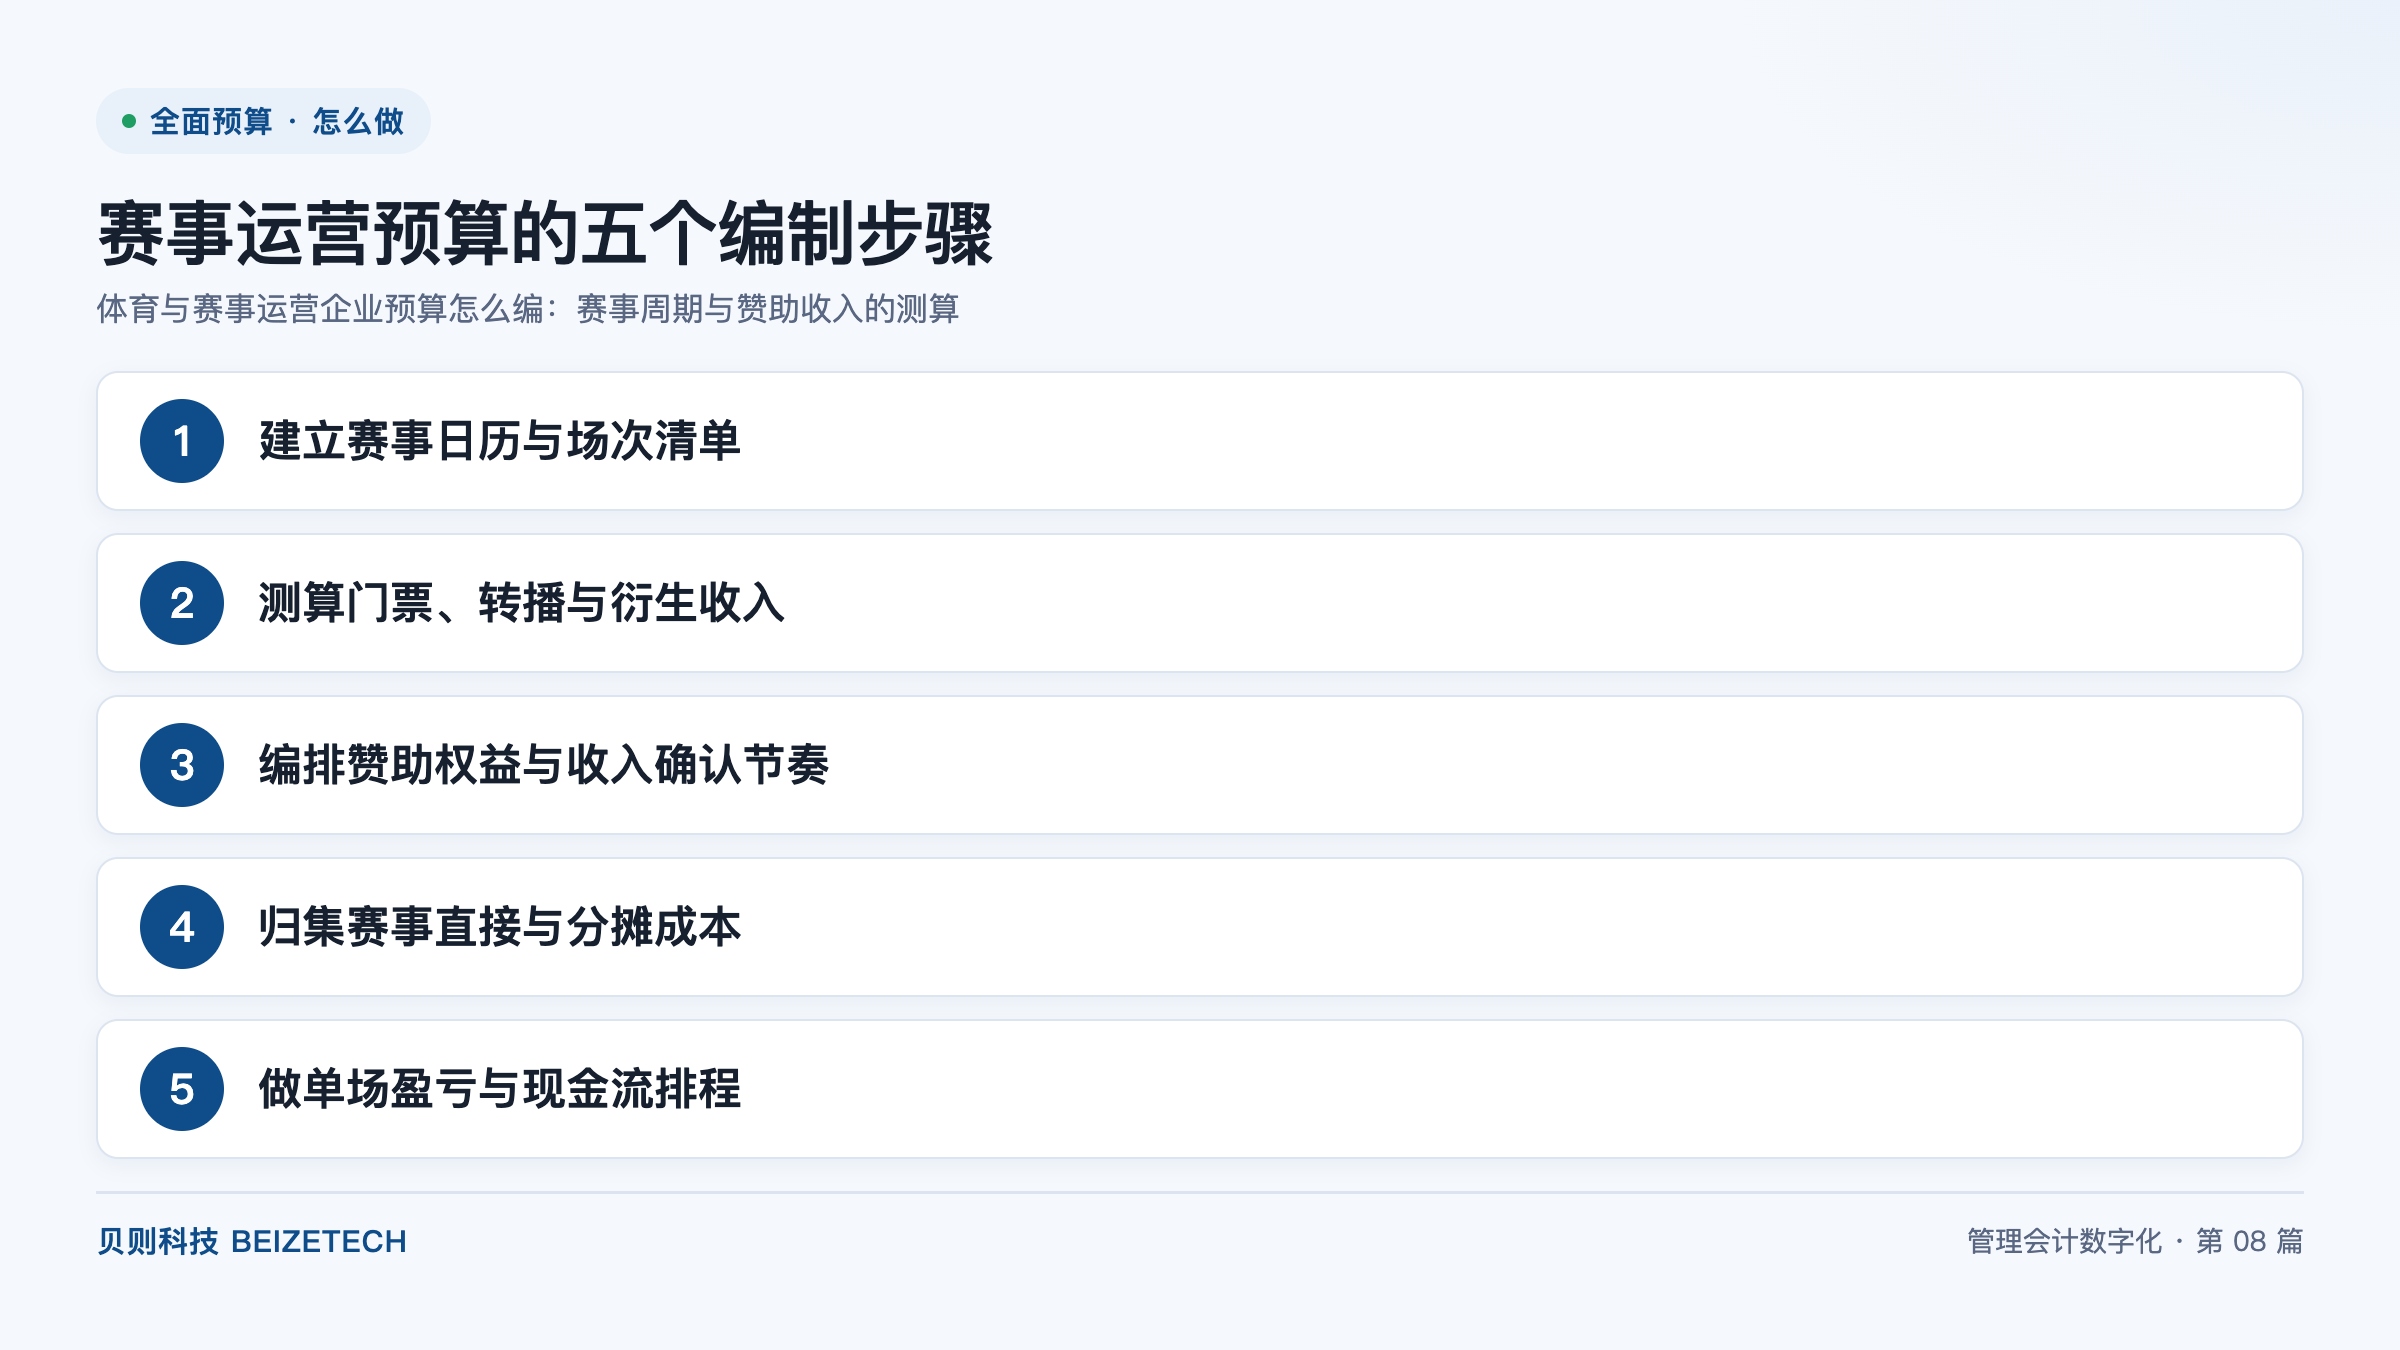
图:赛事运营预算的五个编制步骤(贝则科技)
直接回答:体育与赛事运营企业的全面预算应以赛事日历为主轴、以单场赛事为最小核算单元编制,一共五个步骤:建立赛事日历与场次清单、测算门票转播与衍生收入、编排赞助权益与确认节奏、归集直接与分摊成本、做单场盈亏与现金流排程。核心公式是「单场毛利=门票收入+转播权收入+衍生品收入+赞助收入分摊额-赛事直接成本-分摊成本」。跨年度赛季须按履约进度分期确认收入,预售票款不得在收款当期一次性计入。
赛事日历是指赛事运营企业在一个经营年度内,按时间轴排布的全部赛事、赛段与场次的清单,包含场次编号、举办城市、场馆、赛制与预计时间。它是预算的主轴,原因在于赛事运营的成本与收入都随场次发生,脱离场次谈年度总额,等于放弃了对经营过程的控制。
编制颗粒度上,赛季制联赛与单场制赛事的处理方式不同。赛季制联赛宜按「赛季—赛段—单场」三层展开,赛季层编收入总盘与固定投入,赛段层编阶段性的转播与赞助交付,单场层编门票与现场成本;单场制赛事则直接以单场为单元,按筹备期、举办期、结算期三段归集。两类赛事共用一套场次清单,才能在年度层面汇总出可比的赛季盈亏。
把年度全部场次串联成一条可管理的链路,需要把预算动作按时间轴切分。五个步骤的划分依据是「谁在那个时点还能改变结果」,越靠前的步骤,单位决策对最终利润的影响越大。
三类收入的驱动因素完全不同,套用同一个增长率会掩盖结构变化。门票收入的驱动因素是场馆容量与上座率,转播权收入的驱动因素是授权范围与授权期,衍生品收入的驱动因素是到场人次与客单价。预算评审时应当要求逐项说明取值依据,而不是只报一个总额。
| 收入类别 | 测算基准 | 核心假设 | 责任岗位 |
|---|---|---|---|
| 门票收入 | 可售座位数 × 上座率 × 票面均价 × 分销折扣 | 上座率、票档结构 | 票务负责人 |
| 转播权收入 | 合同约定金额 ÷ 授权期,按赛段或场次分摊 | 授权范围、交付场次 | 商务负责人 |
| 衍生品收入 | 到场人次 × 购买转化率 × 客单价 | 转化率、品类结构 | 衍生品负责人 |
| 赞助收入 | 现金对价 + 实物置换公允价值,按权益分摊 | 权益清单、交付进度 | 赞助负责人 |
实物置换(VIK)是指赞助方以产品、服务或资源使用权而非现金形式提供赞助对价,赛事方按公允价值确认收入并同步确认对应成本的经济安排。例如赞助方提供赛事用车、饮料或酒店住宿,赛事方应以其公允价值计入赞助收入,同时按受益对象计入赛事直接成本或期间费用,避免只记收入不记成本导致的毛利虚高。
赞助对价的确认节奏取决于权益的交付方式。权益与特定场次绑定(如场边广告牌、现场展位)的,随场次交付确认;权益覆盖整个赛季(如联赛官方合作伙伴称号、球衣标识)的,按赛季期间直线分摊。编排时须把赞助合同拆成权益清单,逐条标注交付时点与对应场次,形成逐月确认表,作为收入预算与现金预算之间的桥梁。
直接成本是指能够明确归属到某一场次、无须借助分摊假设即可归集的成本;分摊成本是指为多个场次或整体赛季共同发生、须借助动因分配的成本。分开列示的意义在于:直接成本反映单场运营效率,分摊成本反映组织整体投入水平,二者混在一起会让单场盈亏失去可比性。
| 成本项目 | 归属方式 | 分摊动因 | 控制节点 |
|---|---|---|---|
| 场馆租赁 | 直接归集到场次 | 不适用 | 合同签订前的档期确认 |
| 舞台与看台搭建 | 直接归集到场次 | 不适用 | 工程量清单审批 |
| 安保与医疗 | 直接归集到场次 | 不适用 | 按人次与班次结算 |
| 运动员与裁判费用 | 直接归集到赛段 | 出场场次 | 参赛协议签署 |
| 总部管理费用 | 分摊到赛季 | 各场收入占比 | 年度预算总额控制 |
| 品牌推广费用 | 分摊到赛季 | 各场收入占比 | 投放计划审批 |
| 系统与数据服务 | 分摊到赛季 | 售票系统与场次数量 | 服务合同签署 |
单场盈亏表是指以单场赛事为核算对象,把该场的全部收入与全部成本(含分摊)对照列示,计算出单场毛利与单场毛利率的内部报表。它是赛季预算汇总的基础:赛季盈亏只是各场盈亏的加总,若单场数据不可靠,赛季层面的任何结论都无从谈起。
| 表单结构 | 主要内容 | 数据来源 | 复核方式 |
|---|---|---|---|
| 单场收入区 | 门票、转播权、衍生品、赞助分摊额 | 票务系统与合同台账 | 与合同金额逐笔核对 |
| 直接成本区 | 场馆租赁、搭建、安保、现场人力、运动员费用 | 采购合同与结算单 | 与验收单据核对 |
| 分摊成本区 | 总部管理、品牌推广、系统运维 | 分摊规则表 | 复核动因量与分摊率 |
| 单场毛利行 | 收入减直接成本与分摊成本 | 表单自动计算 | 与年度预算版本对比 |
赛事运营的现金流形态与收入确认形态不同步。门票通常在赛前数月开售并收款,而场馆租赁、搭建、运动员费用等支出同样集中在赛前,两股现金流在时点上高度重叠,稍有延误就会出现账面盈利而现金紧张的局面。按 2026 年现行企业会计准则口径,预售票款在收款当期计入合同负债,随赛事举办分期转入收入,因此预算必须把现金口径与收入口径分开排布。
排程动作按四步推进。步骤一,按场次排出全部收款节点,含票务预售、赞助款分期与转播权收款,形成月度资金流入表;步骤二,按合同约定的付款条件排出场馆、搭建、安保与人员支出,形成月度资金流出表;步骤三,两表按月轧差,识别出资金缺口最大的月份;步骤四,针对缺口月份提前安排授信额度或调整付款节奏,并在月度经营会上滚动复核。
赛事延期或取消会同时冲击收入与成本两端:收入端要处理已售票款的退票或延期使用,赞助权益需要重新交付或补偿;成本端已经发生的搭建、推广与人力支出大多无法收回。若年度预算中只有一个基准版本,事发后临时测算会耗时数周,错过决策窗口。
可行的做法是在年度预算定稿时同步编制预案版本,明确三件事:其一是触发条件,如单场延期超过多少天、累计取消场次达到几场即启动预案;其二是调整规则,如退票率假设、赞助权益补偿比例、已发生成本的可回收比例;其三是授权路径,即预案启动由谁批准、调整后的目标由谁承接。预案版本不参与考核,只用于快速切换。
A:应当按权益的交付方式判断,而不是统一选择某一种口径。与特定场次绑定的门票与现场权益,在该场次举办时确认;覆盖整个赛季的赞助称号、转播授权与联赛级权益,按赛季期间直线分摊。预算编制时把赞助合同拆成权益清单,逐条标注交付时点与对应场次,即可自动生成逐月确认表。
A:应当按实物置换资源的公允价值计价,并同步确认对应成本。实物置换(VIK)是指赞助方以产品、服务或资源使用权而非现金形式提供赞助对价,赛事方须在预算中同时体现收入与受益对象承担的成本,只记收入不记成本会造成项目毛利虚高、后续实际支出无处归集。
A:应当在年度预算定稿时同步编制预案版本,事发后按预案切换而不是临时测算。预案须明确三件事:触发条件(如累计取消场次达到几场)、调整规则(退票率假设、赞助权益补偿比例、已发生成本的可回收比例)、授权路径(由谁批准启动、调整后目标由谁承接)。
A:应当把现金口径与收入口径分开排布,按月轧差识别资金缺口。排程分四步:先按场次排出票务预售、赞助分期与转播收款形成月度资金流入表;再按合同付款条件排出场馆、搭建、安保与人员支出形成月度资金流出表;两表按月轧差找出缺口最大的月份;针对缺口月份提前安排授信额度或调整付款节奏。
A:应当以同类赛事的单位经济参数为基准,而不是套用既有赛事的增长率。可取的做法是选取城市量级、场馆容量、项目类型相近的赛事作为参照组,取其上座率、票面均价、衍生品转化率与单场成本的中位区间作为测算起点,再结合首年的市场推广力度做上下调整,并在首场结束后用实测值回填修正。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)
 京公网安备11010502056183号