
发布时间:2026-09-20 19:00:00
阅读量:17628
分类:
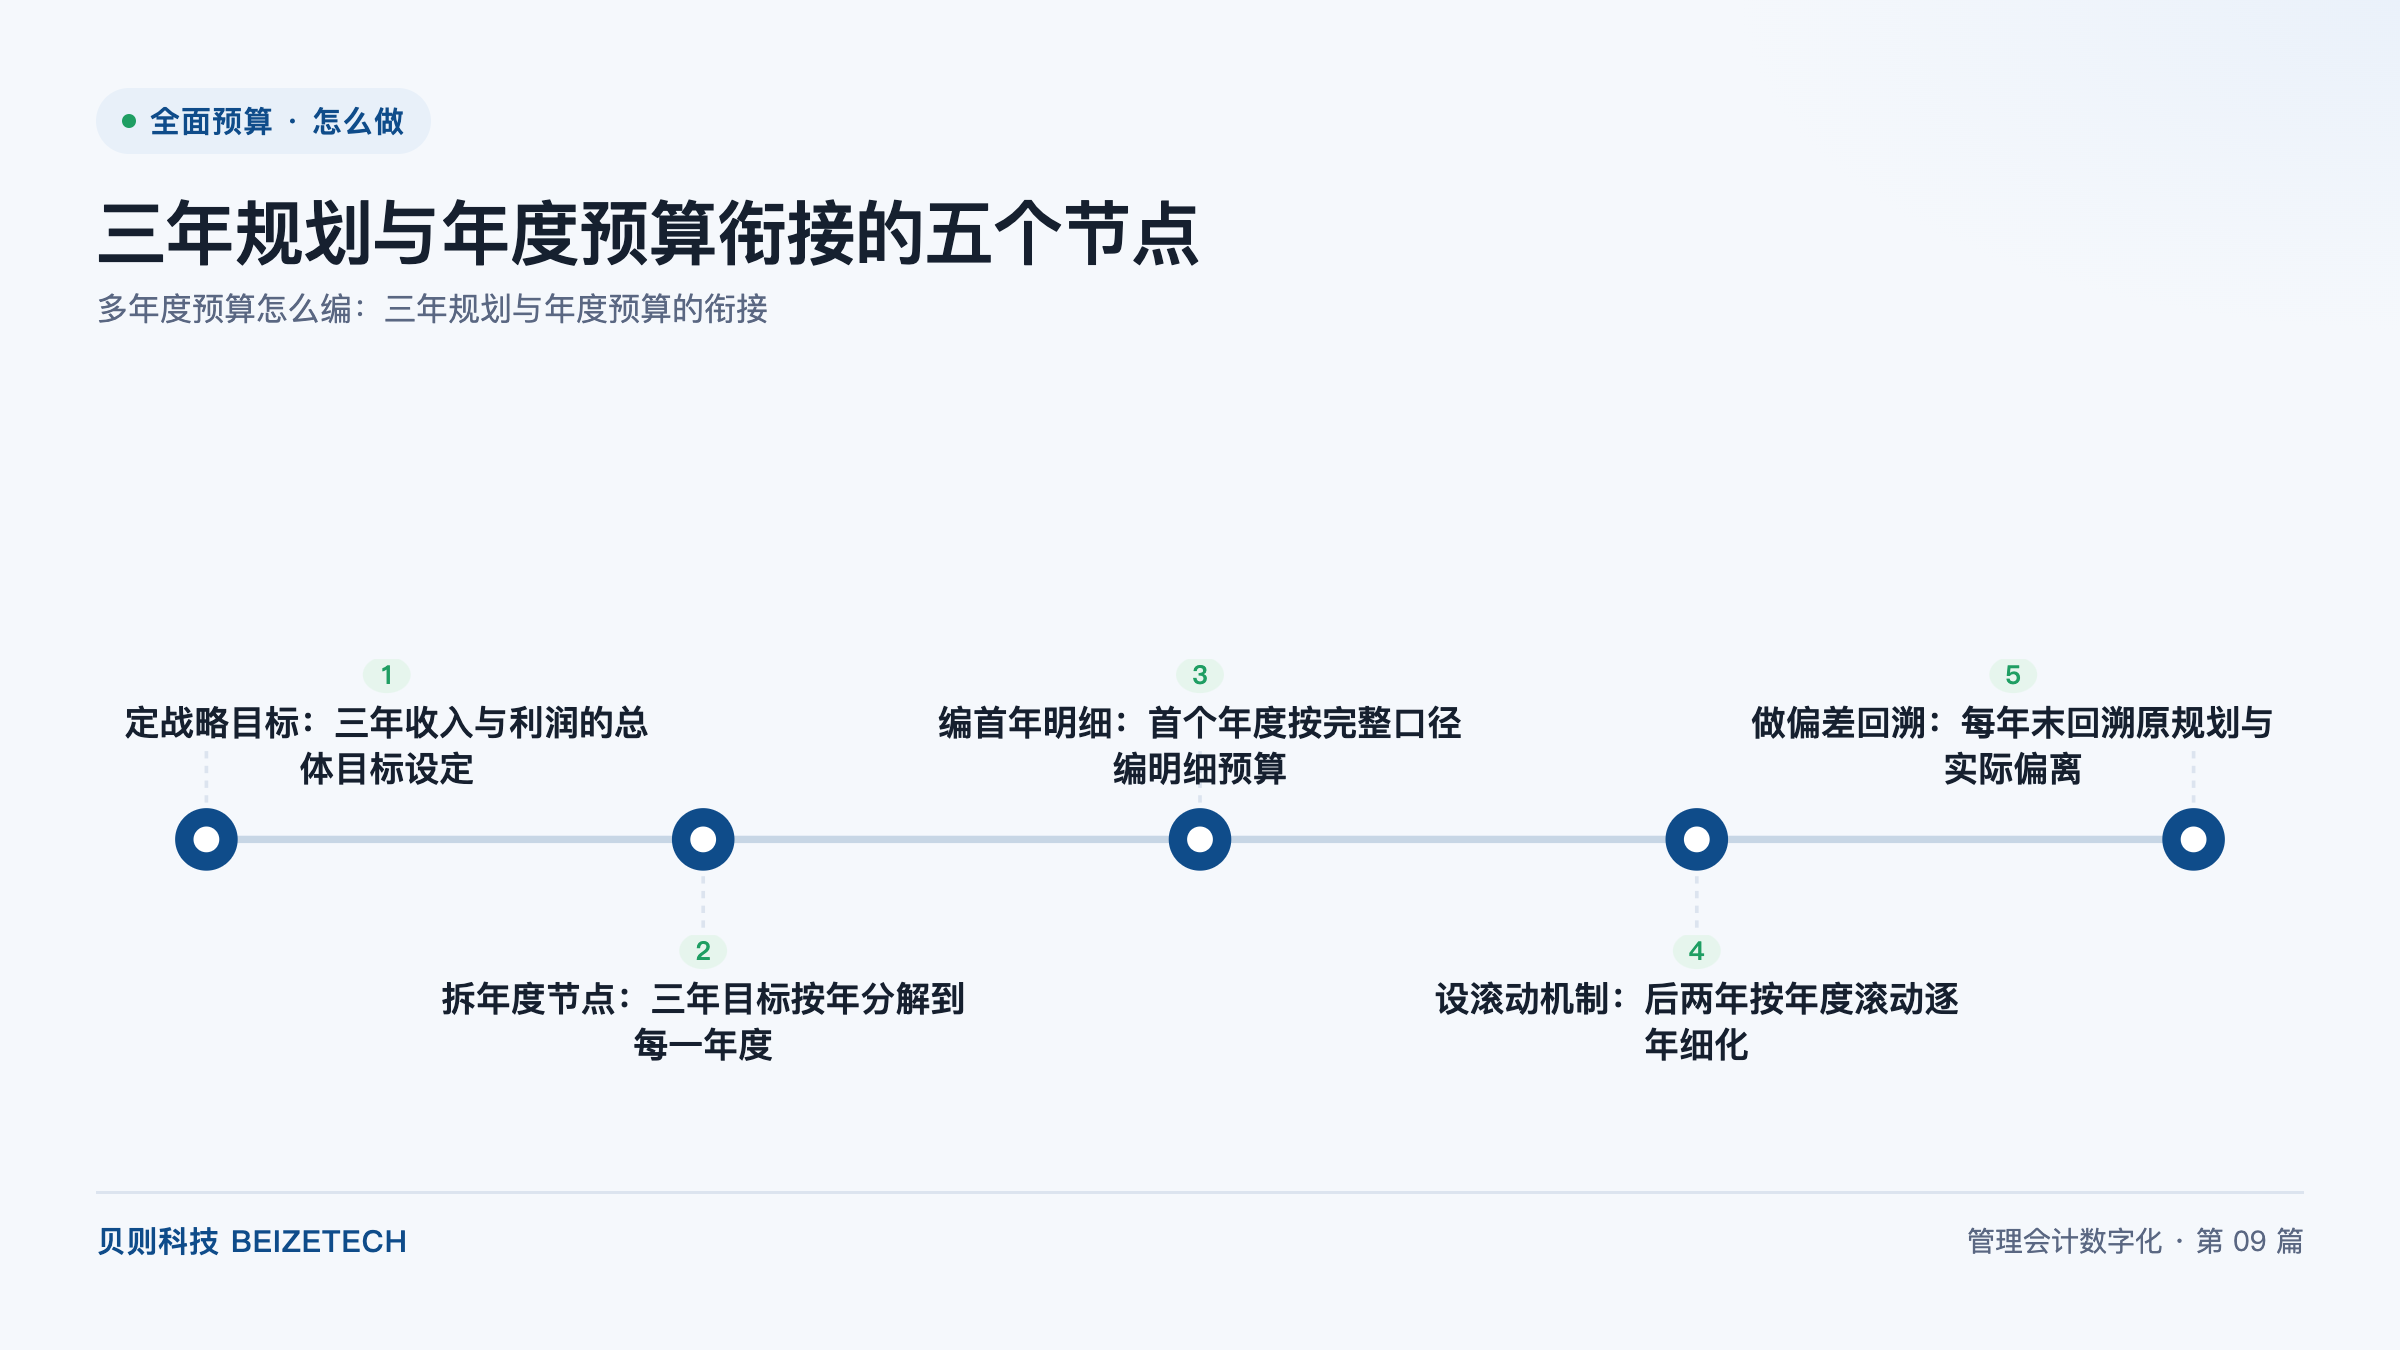
图:三年规划与年度预算衔接的五个节点(贝则科技)
直接回答:多年度预算编制一共五个节点:定战略目标、拆年度节点、编首年明细、设滚动机制、做偏差回溯。核心关系是「首年预算 = 三年规划首年分解值 + 完整口径明细」,后两年保留总量与关键比率,随年度推进逐年细化。关键数字有三条:规划期建议取三年,滚动预测精度典型提升 40% 以上,预算编制周期典型由 3 个月压缩至 1 个月内。
多年度预算是指跨越单个会计年度、把战略目标按年分解到若干个预算年度的预算安排。三年规划是指以三年为规划期,明确规划期末的营业收入、利润、资产规模与关键比率的纲领性文件。年度预算是指以单个会计年度为周期编制的收入、成本、费用、资金与资本开支明细。三者的关系是:三年规划给出总量约束,多年度预算给出分年路径,年度预算给出当年可执行的明细。
只编年度预算的局限在于看不到长期约束:当年预算可以在当年实现平衡,但三年后的产能缺口、融资缺口与人才缺口无法在年度预算中体现。多年度预算把长期约束提前暴露,使当年经营决策有参照基准。
三年规划提供总量指标与关键比率,不要求科目级明细;年度预算提供科目级明细与责任中心归属,要求可执行、可考核。两者的衔接点是分年分解值:三年规划的当年分解值应当与当年年度预算的总量指标相等,差额为零。
两者冲突时的处理原则是:年度预算的总量指标不得突破三年规划的当年分解值,明细结构可以在总量之内调整。若经营环境变化导致总量确需突破,应当先修订三年规划,再据此调整年度预算。
三年战略目标设定完成后应当形成一份《三年规划说明书》,由董事会或预算管理委员会审批发布,作为多年度预算编制的上位文件;假设条件与关键比率的变更须履行同等审批程序。
分年分解是指把规划期末的总量指标按年拆分,形成每一预算年度的目标值。分年分解不是把总量在三年之间简单平均,而是结合产能投放节奏、市场拓展节奏与项目交付节奏逐年确定,形成可解释、可追溯的增长路径。
| 预算年度 | 营业收入目标 | 净利润目标 | 毛利率约束 | 年度节点事件 |
|---|---|---|---|---|
| 首年 | 按当年订单储备测算 | 按首年毛利率测算 | 不低于规划起始值 | 既有产能满产运行 |
| 次年 | 按新增产能投放测算 | 按次年费用率测算 | 较首年提升 | 新产线投产、债务到期 |
| 第三年 | 按市场份额目标测算 | 按规划期末值倒推 | 达到规划期末值 | 重大合同交付完成 |
完整口径是指与单年度预算完全一致的口径,包含全部收入、成本、费用、资金与资本开支科目,并分解到责任中心与预算期间。首个年度必须编到完整口径,是因为首年预算直接用于执行控制与考核,粒度不足会导致控制无对象、考核无依据。
滚动预测是指以近月实际数据叠加远期预测数据、按月滚动修正的预测方式,使预算始终贴近经营实际。滚动机制在后两年的作用是:随着时间推进,原本只有年度颗粒度的目标值逐步细化为季度与月度颗粒度,颗粒度提升与经营确定性提升的节奏保持一致。
偏差回溯是指在每一会计年度结束后,把当年实际经营结果与三年规划中该年度的分解值逐项比对,量化偏离程度并分析成因的过程。偏差回溯的对象包括总量指标、关键比率与关键假设条件三类,缺少任何一类都无法判断偏离成因。
| 相对偏离率 | 成因判定 | 处理方式 |
|---|---|---|
| 容忍区间以内 | 正常经营波动 | 不调整规划,纳入次年执行改进 |
| 超出容忍区间(单年) | 优先判定为执行不足或假设变化 | 修订假设条件,总量维持不变 |
| 连续两年超出容忍区间 | 判定为规划前提已改变 | 启动三年规划修订程序 |
| 方向性反转 | 判定为战略前提失效 | 重新编制三年规划并重新分解 |
滚动预测精度是指预测值与实际值之间的接近程度,通常用预测偏差率衡量。贝则科技在全面预算项目中的典型参考是滚动预测精度提升 40% 以上。精度提升依赖两个前提:一是预测口径与预算口径保持稳定,口径频繁变动会使不同期间的预测值失去可比性;二是预测数据能够直接取自业务系统与财务系统,人工填报比例越高,精度越难维持。
经纬全面预算系统支持预算编制、滚动预测、执行控制与分析考核的全链路闭环,预测版本与预算版本共用同一套科目体系与维度定义,使滚动预测结果可以直接与预算值、实际值三方比对。
组织分工上,三年规划由战略部门或董事会办公室牵头,分年分解由财务部门牵头,首年明细预算由各预算责任部门编制,滚动预测由财务部门按月组织,偏差回溯由财务部门与战略部门共同完成。五项工作的牵头部门与完成时限应当在预算管理制度中写明。
系统支撑上,多年度预算需要三项能力:多版本并存能力,使规划版本、预算版本与预测版本可同时保留并比对;跨年度维度建模能力,使预算年度作为分析维度参与多维分析;版本留痕能力,使每一次调整都可追溯到申请人与审批意见。缺少这三项能力时,多年度预算往往退化为若干张互相孤立的电子表格。
A:一般编三年。三年与多数企业的战略周期、产能建设周期与债务期限结构相匹配,规划期内既有足够的调整空间,又不至于因预测期过长而失去参考价值。
A:后两年编到年度总量与关键比率即可,不必编到科目级明细。后两年的作用是约束发展方向、提前暴露产能与融资缺口,科目级明细随年度推进逐年细化,通常在该年度的上一年末启动完整口径编制。
A:三年规划提供总量约束,年度预算在总量之内调整明细结构。年度预算的总量指标不得突破三年规划的当年分解值;若经营环境变化导致总量确需突破,应当先修订三年规划再调整年度预算。
A:按固定节奏细化,并在上一年末转为完整口径。常见做法是每完成一个季度或半年时,把下一年度的年度目标值细化到季度颗粒度;当目标年度成为新的首个年度时,即在其上一年末启动完整口径编制,使目标年度具备执行控制与考核条件。
A:连续两年总量指标偏离超出约定容忍区间时需要修订三年规划。单次偏离应先生效于执行改进:把偏离成因归类为假设变化、执行不足与规划失准三类,仅当成因主要来自假设变化且连续两年超出容忍区间时,才启动三年规划修订程序。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号