
发布时间:2026-09-22 16:30:00
阅读量:21774
分类:
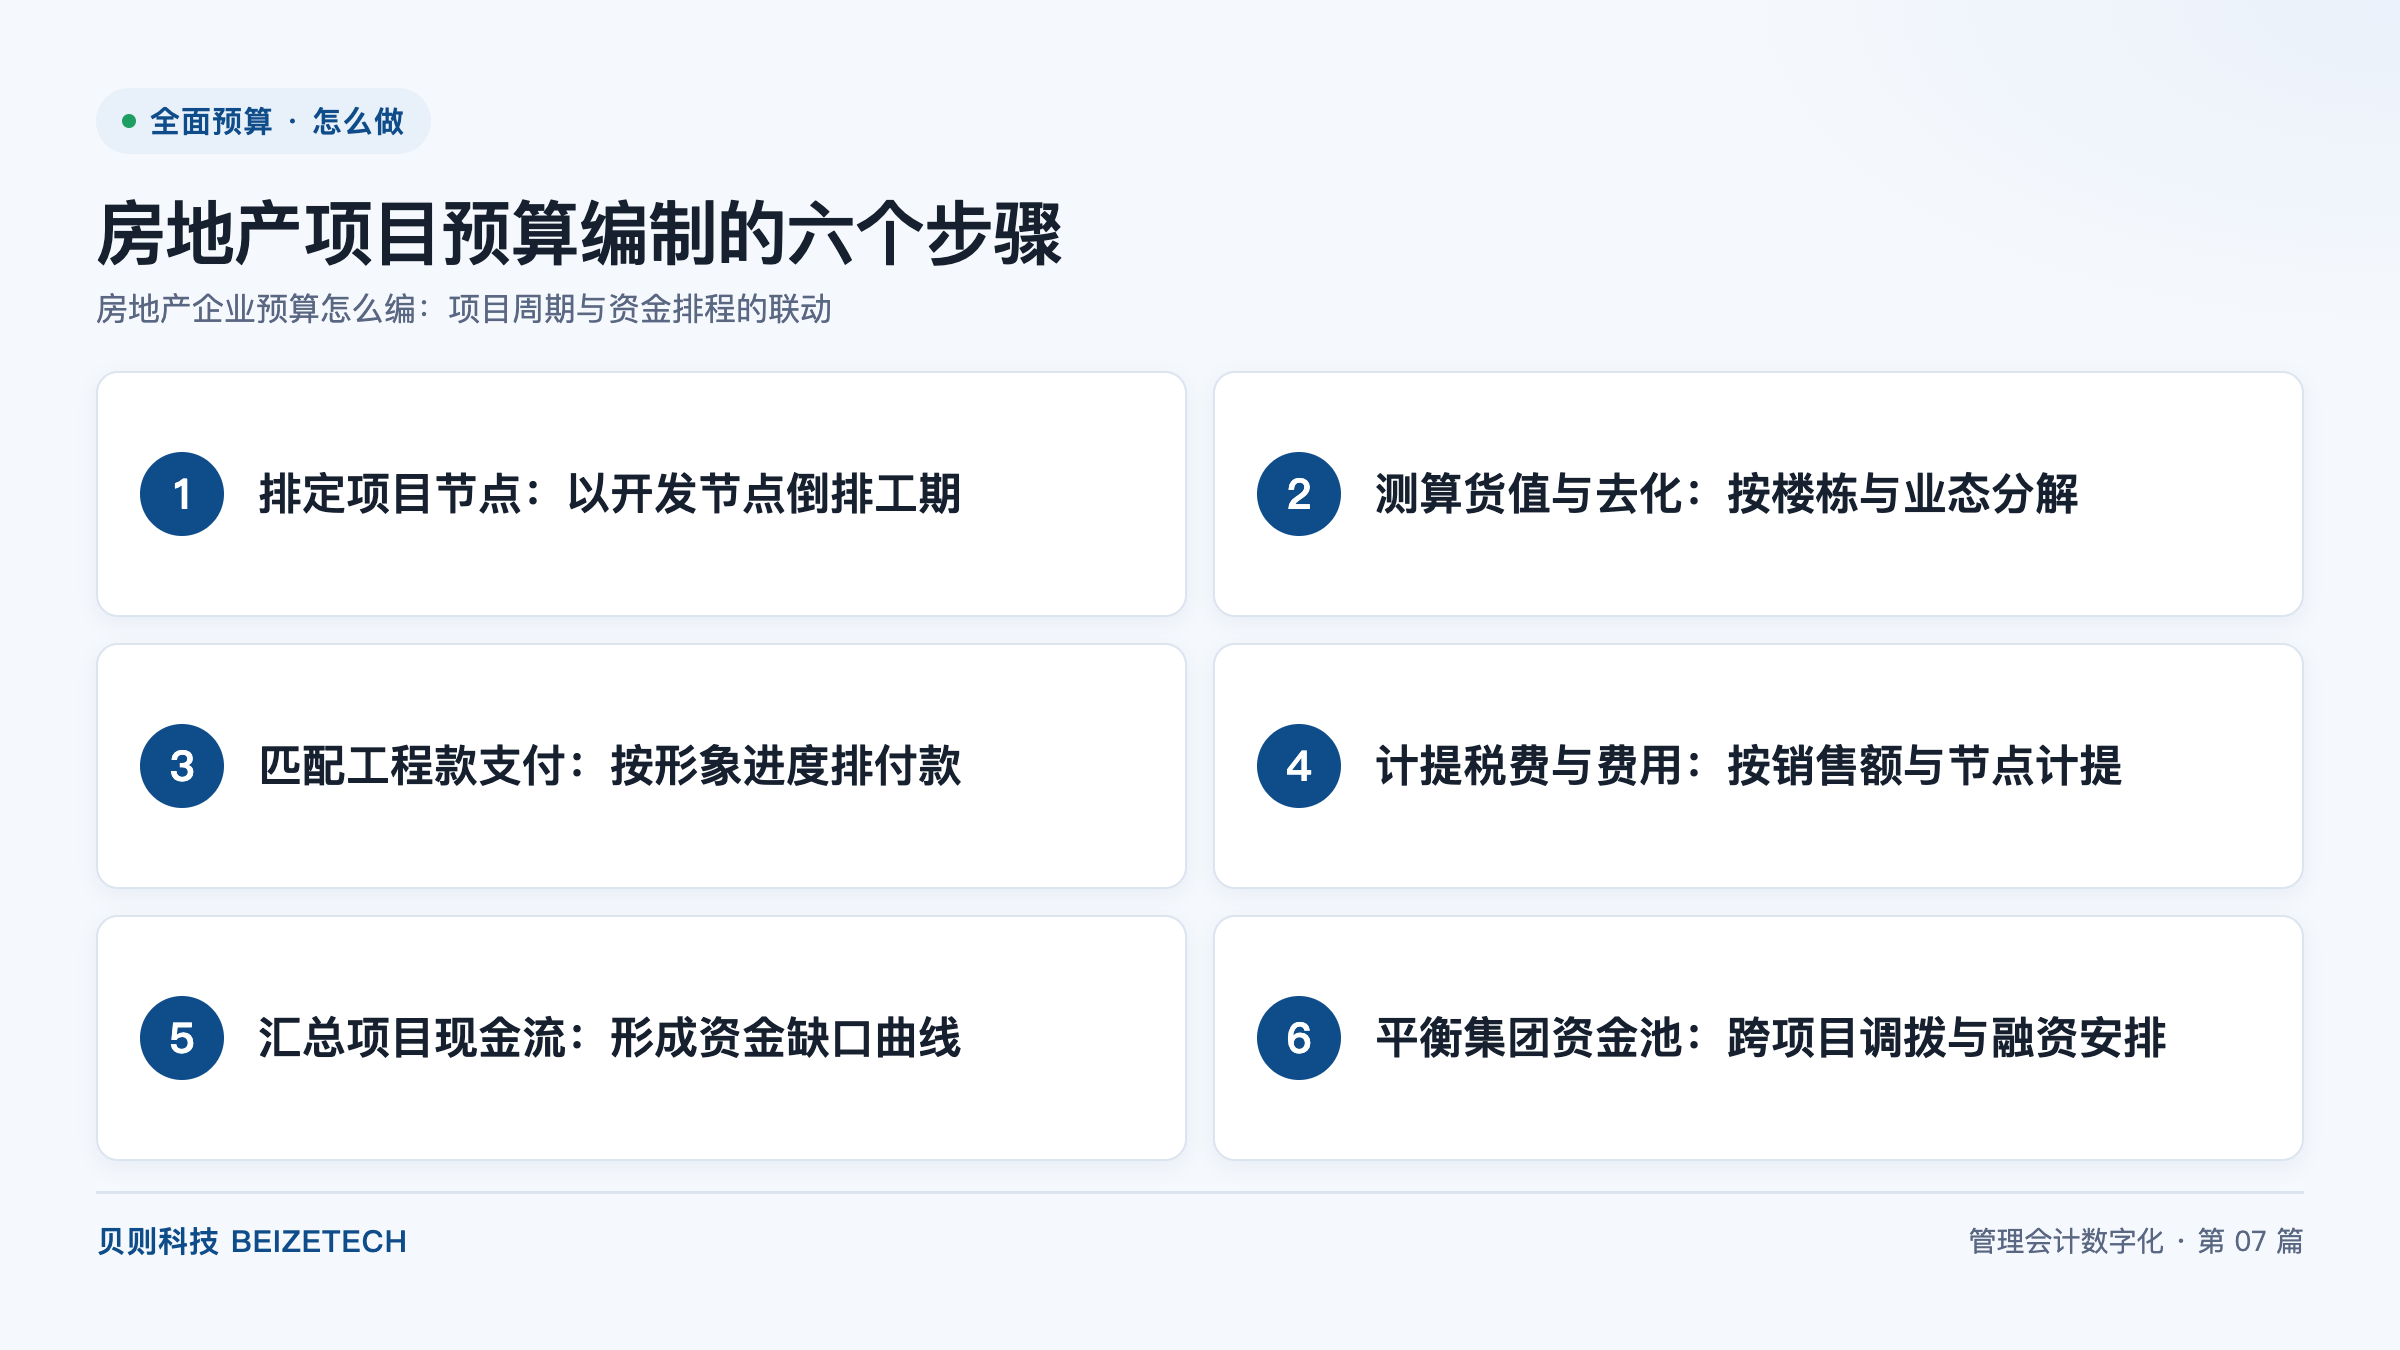
图:房地产项目预算编制的六个步骤(贝则科技)
直接回答:房地产企业预算编制一共六步:排定项目节点、测算货值与去化、匹配工程款支付、计提税费与费用、汇总项目现金流、平衡集团资金池。核心公式是「项目资金缺口 = 当期付现支出(工程款 + 税费 + 期间费用 + 还本付息)− 当期销售回款 − 当期可动用融资额」。关键数字有三条:货值测算必须拆到楼栋与业态两级,去化率按业态分别取值;工程款付款月份必须绑定形象进度验收;按典型参考区间,预算编制周期可由 3 个月压缩至 1 个月内,预算偏差率由 15% 以上收敛至 5% 以内。
房地产企业预算是指以单个开发项目的全生命周期为编制对象,把投资、建设、销售、交付四个阶段的收支按时间轴排列,并形成可执行资金排程的预算体系。开发周期是指从土地获取到项目交付结算之间的完整时间段,通常跨越多个会计年度。资金排程是指把未来各月的现金流入与现金流出按发生月份排列形成的时间表。资金缺口是指某一月份现金流出大于现金流入与可动用融资额之和的差额。
房地产企业预算与制造业预算依据的时间轴不同。制造业预算以会计年度为轴,收入与成本按月份均匀分摊;房地产企业预算以开发节点为轴,收入集中在预售与交付两个窗口,支出集中在土地款、工程款与税费三个窗口。颗粒度也不同:制造业预算做到产品大类即可,房地产企业预算必须做到楼栋,因为楼栋是预售许可与工程付款的最小管理单元。跨年度部分按开发节点切分到相邻两个年度。
六个步骤按先定节点、再算收支、最后平衡资金的顺序推进,前一步的产出构成后一步的输入,任一步缺失会让资金排程失去依据。
倒排工期是指从交付节点出发,按工序标准工期向前推算开工与预售节点的方法。节点表是指把项目全部关键节点与对应月份列示的清单,节点表同时是项目预算与年度预算衔接的共同依据。按会计年度正排会让付款月份与现场形象进度脱节,形成资金闲置或付款违约。
| 开发节点 | 排定依据 | 对预算的影响 |
|---|---|---|
| 土地获取 | 土地出让合同约定的付款日 | 触发土地款及契税付现支出 |
| 开工 | 施工许可证取得日 | 触发前期工程费与项目开办费 |
| 预售 | 预售许可证取得日 | 开启销售回款流入窗口 |
| 主体封顶 | 形象进度验收单签署日 | 触发工程款付款高峰 |
| 交付 | 竣工验收备案完成日 | 确认收入并触发交付期集中费用 |
| 清算 | 土地增值税清算受理日 | 触发土地增值税清算补缴 |
货值是指项目可售面积按预计销售价格计算的总销售金额。去化率是指某一期间已售面积占同期可售面积的比重。业态是指住宅、商业、办公、车位等产品类型。销售回款是指签约额按付款方式与放款周期折算后实际收到的现金。把不同业态混在同一个去化率下测算,会让回款预测偏离实际。
| 业态 | 去化假设取值来源 | 回款节奏特征 |
|---|---|---|
| 住宅 | 同城同类项目近三期去化率 | 预售开启后逐月递增,封顶后趋稳 |
| 商业 | 招商进度与开业节点 | 集中在开业前后两个窗口 |
| 办公 | 大宗交易客户的签约节奏 | 单笔金额大,月份分布不均 |
形象进度是指工程实体完成的物理状态,例如土方完成、主体封顶。进度款是指施工单位按已完成的形象进度向建设单位申请支付的款项。质保金是指按合同约定从进度款中留存、待质保期满后再行支付的款项。付款月份应锚定在形象进度验收月份上,超前支付占用资金,滞后支付影响施工节奏。
| 款项类型 | 列入预算的方式 |
|---|---|
| 预付款 | 按开工节点一次列入当月 |
| 进度款 | 按形象进度验收单签署月份列入当月付现支出 |
| 结算款 | 按结算周期分月列入,跨月部分分摊 |
| 质保金 | 按质保期满月份列入,留存期间不计付现 |
税费计提是指按税法口径预先测算应纳税额并在预算中列示的处理过程。土地增值税清算是指项目达到清算条件后,按税务机关要求就项目增值额计算并结清土地增值税的程序。计提落在损益口径,缴纳落在资金口径,两者的月份可以不一致。
| 税费或费用 | 计提口径 | 计提触发点 | 列示月份 |
|---|---|---|---|
| 增值税 | 按预售回款乘以预征率 | 预售回款到账 | 回款所属月份 |
| 土地增值税 | 按销售额预征,清算时补差 | 预售与清算两个时点 | 预征按月,补差落在清算月 |
| 企业所得税 | 按预计毛利额乘以税率 | 交付确认收入 | 交付月及后续季度预缴月 |
| 销售费用 | 按签约额乘以费率 | 签约发生 | 签约所属月份 |
| 管理费用 | 按项目周期分摊 | 项目全周期 | 按项目工期均摊 |
资金缺口曲线是指把项目逐月资金缺口按月份连接形成的折线,用以识别缺口峰值出现的月份与峰值金额。集团资金池是指集团把下属项目的资金集中归集后统一调度的机制。跨项目调拨是指把资金结余项目的闲置资金调往资金缺口项目的安排。资金缺口曲线的作用是把融资需求的时间点提前暴露,并为融资审批预留提前量。
贝则科技在某工程机械上市企业的全面预算建设中采用了同一套编报逻辑:先把节点表、货值台账与税费计提台账三类底稿固化,再进入经纬全面预算系统编报。按典型参考区间,预算编制周期可由 3 个月压缩至 1 个月内,预算偏差率由 15% 以上收敛至 5% 以内。
A:差别在编制的时间轴与颗粒度。房地产企业预算以开发节点为轴,收入集中在预售与交付窗口、支出集中在土地款与工程款窗口;制造业预算以会计年度为轴,收支按月均匀分摊。颗粒度上,房地产企业预算必须做到楼栋,制造业预算做到产品大类即可。
A:按开发节点切分,不按会计月份切分。落在当年内的节点全额归入当年年度预算,跨年的节点按形象进度百分比分摊到相邻两个年度,节点月份变动时同步调整两个年度的承担额。
A:按签约额乘以回款比例折算,不按签约额直接列示。折算公式为「当月销售回款 = 当月签约额 ×(首付比例 + 按揭部分按放款周期折算的比例)」,一次性付款、按揭贷款与分期付款三类方式分别取值。
A:用逐月资金缺口曲线识别,提前量取决于融资审批周期。把各月付现支出与销售回款逐月相抵,输出逐月缺口与累计缺口,按峰值月份减去融资审批周期倒排提款月份;内部调拨的提前量通常短于外部融资的提前量。
A:按资金缺口峰值金额与峰值出现月份两项排序,峰值早且金额大的项目优先获得集团资金。排序时同时参考业态去化速度:去化速度快的项目回款更早,可优先安排工程款投放。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号