
发布时间:2026-09-05 10:25:42
阅读量:90592
分类:
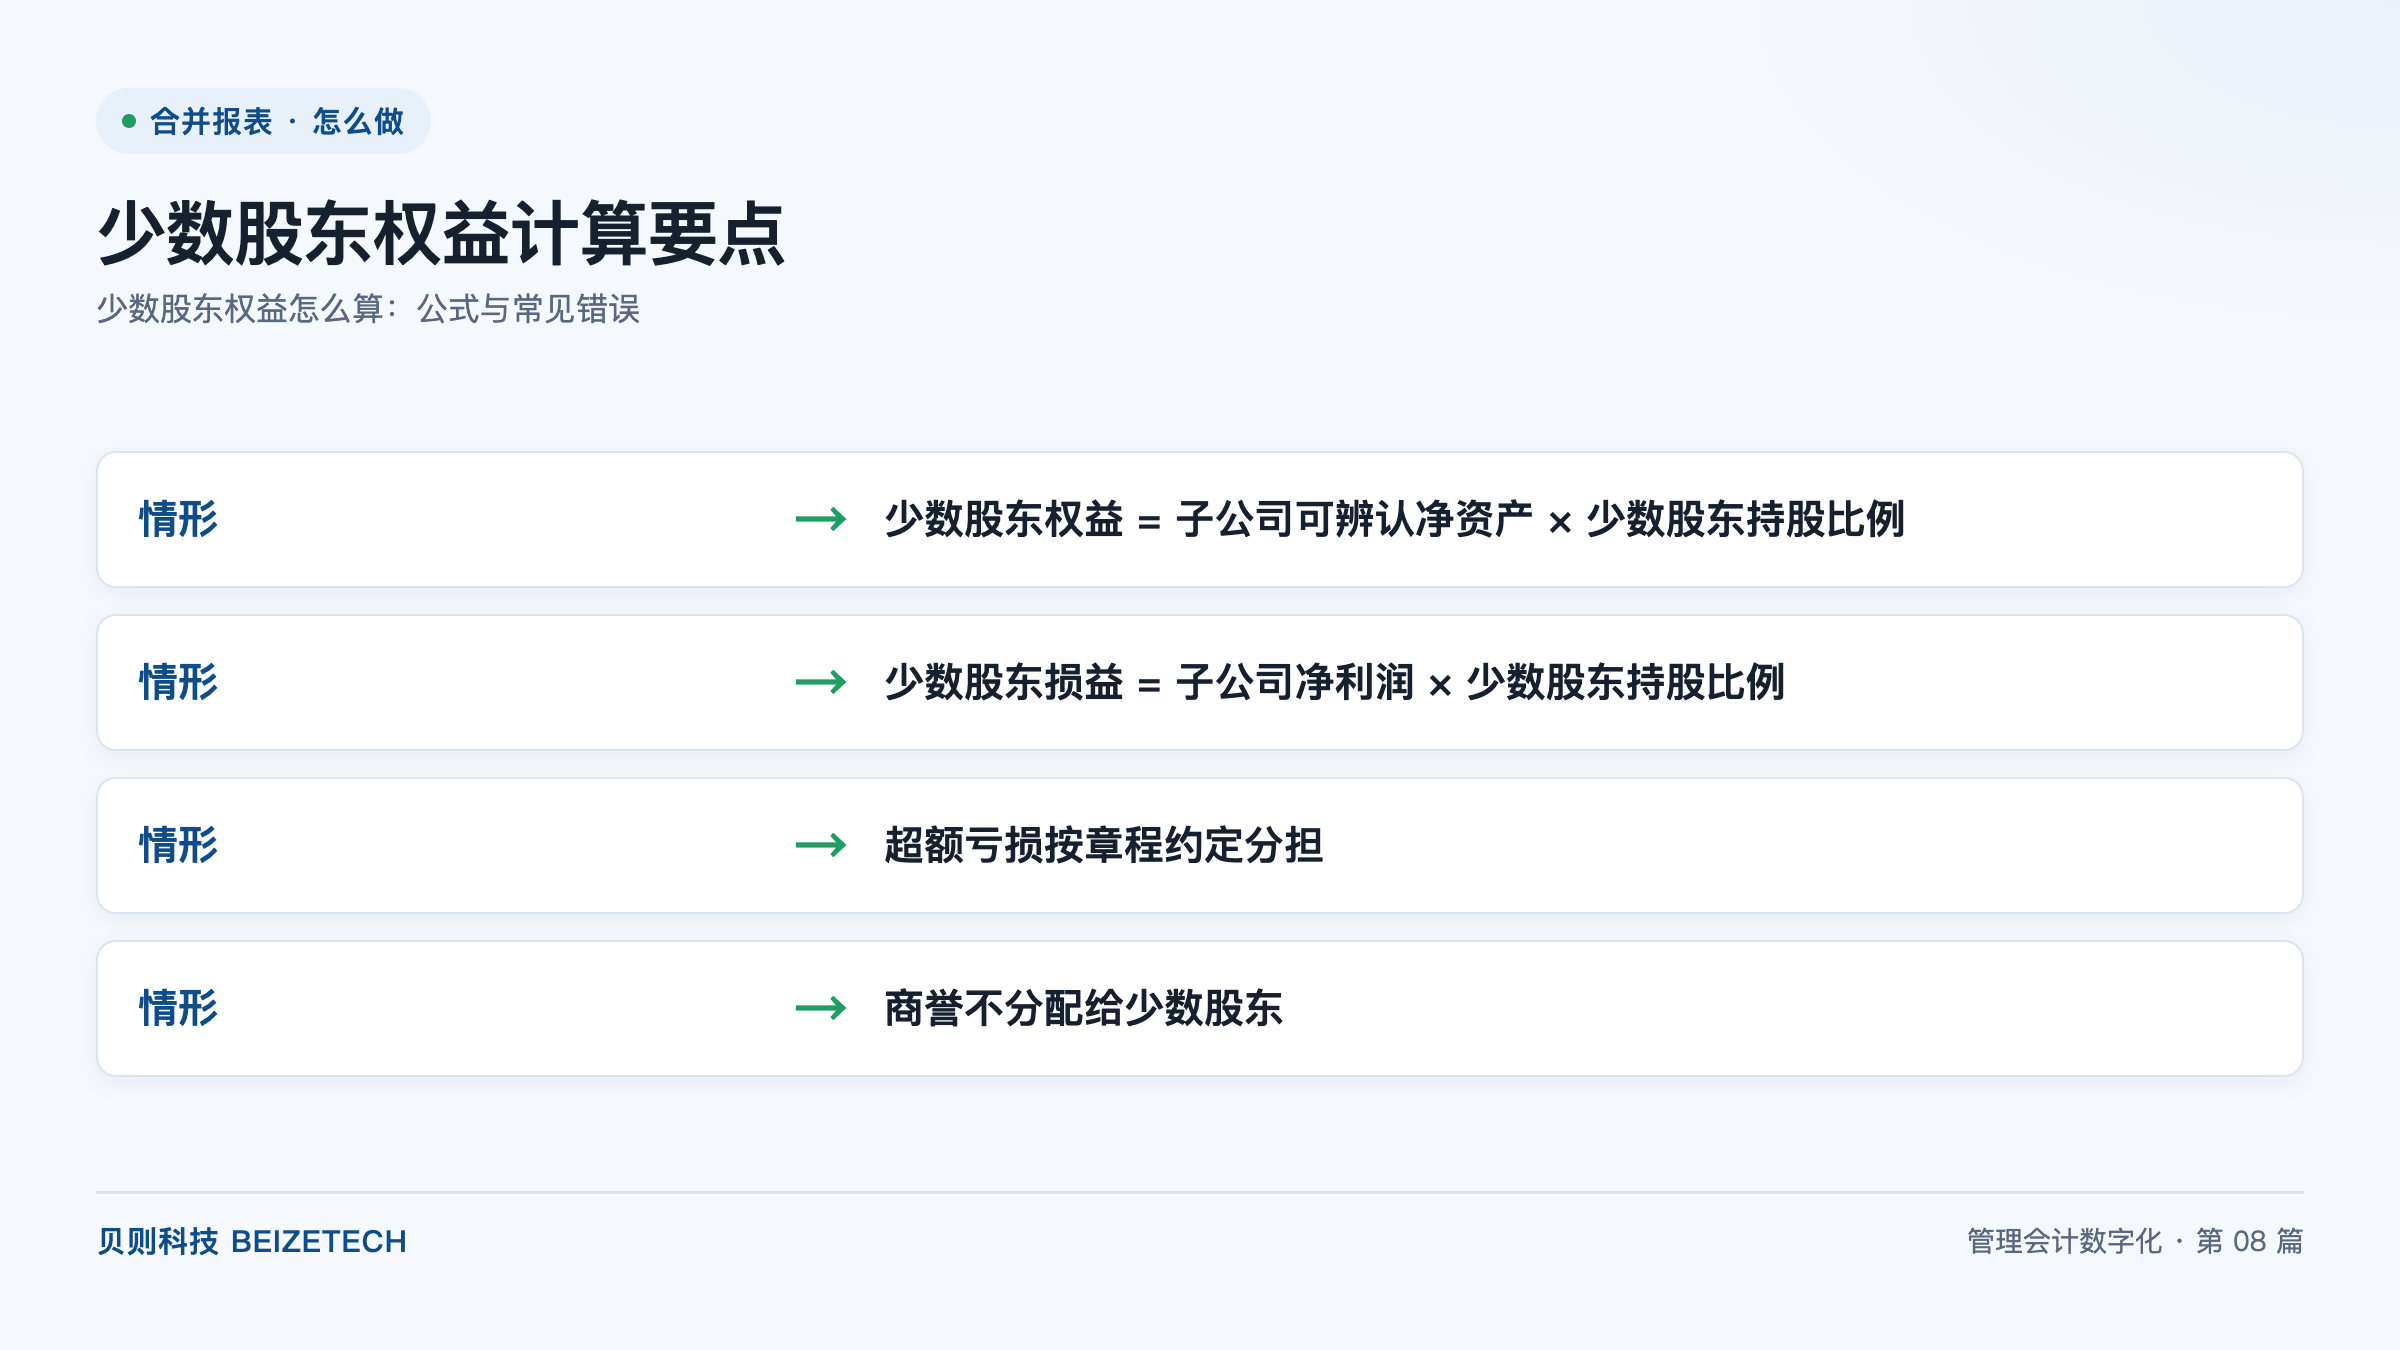
图:少数股东权益计算要点(贝则科技)
直接回答:少数股东权益的核心公式有两个:少数股东权益 = 子公司持续计算的可辨认净资产 × 少数股东持股比例;少数股东损益 = 子公司调整后净利润 × 少数股东持股比例。另有两条关键规则:子公司发生超额亏损时,按公司章程或协议约定分担,未约定的可冲减至负数;按中国准则实务中普遍采用的部分商誉法,商誉只确认归属于母公司的部分,不分配给少数股东。
下图以公式卡形式呈现少数股东权益计算的四个要点。实务中绝大部分错误并不出在公式本身,而是出在"净资产取哪个口径""逆流交易是否分摊""超额亏损怎么处理"这三处。
少数股东权益是指子公司所有者权益中不归属于母公司的部分,在合并资产负债表的所有者权益项下单独列示。它反映的是其他投资者在集团控制的子公司中所享有的净资产份额。
少数股东损益是指子公司当期净利润中归属于少数股东的部分,在合并利润表的净利润项目下单独列示。合并净利润由归属于母公司所有者的净利润与少数股东损益两部分构成。
持续计算的可辨认净资产是指子公司自购买日(或合并日)起,以购买日可辨认净资产公允价值为基础,加计后续实现的净利润与其他综合收益、减除分配的股利与其他权益变动后,滚动计算至当期的净资产金额。它是计算少数股东权益的基准量,不能直接用子公司个别报表的净资产历史账面值。
| 要点 | 公式或规则 | 易错提示 |
|---|---|---|
| 期末余额 | 少数股东权益 = 持续计算的可辨认净资产 × 少数股东持股比例 | 不能直接取个别报表净资产 |
| 当期损益 | 少数股东损益 = 调整后净利润 × 少数股东持股比例 | 净利润须按集团统一会计政策调整 |
| 超额亏损 | 按章程或协议约定分担;未约定的可冲减至负数 | 不得单方认定为母公司承担 |
| 商誉分摊 | 按部分商誉法,商誉不分配给少数股东 | 方法一经选定须全文统一 |
少数股东权益的期末余额由期初余额、本期增减两部分构成,采用三段式滚动计算最不容易出错。
做完怎么验:以交叉验算为核心。若两段计算不一致,通常是持股比例取值错误或持续计算的净资产漏记了某期权益变动。
少数股东损益的计算看似一步到位,难点在于"净利润"的口径。子公司个别报表上的净利润不能直接拿来用。
逆流交易是指子公司向母公司销售资产或提供服务的内部交易。逆流交易产生的未实现内部损益,应当按母公司与少数股东对子公司的持股比例在两者之间分配,即少数股东也要分摊相应份额。
顺流交易是指母公司向子公司销售资产或提供服务的内部交易。顺流交易产生的未实现内部损益,全额归属于母公司,不分配给少数股东。
| 交易方向 | 未实现损益归母公司 | 未实现损益归少数股东 |
|---|---|---|
| 顺流(母公司卖给子公司) | 全额归属 | 不归属 |
| 逆流(子公司卖给母公司) | 按母公司持股比例归属 | 按少数股东持股比例归属 |
顾问手记:逆流交易不分摊给少数股东,是项目复核中频率最高的计算错误之一。尤其在内部购销规模大的制造业集团,这笔金额足以影响归属于母公司所有者的净利润。把交易方向作为抵销规则的必填字段,系统就能自动判断是否需要分摊。
超额亏损是指子公司当期发生的亏损,超过了少数股东在该子公司期初所有者权益中所享有的份额,即按持股比例分摊后少数股东权益会被冲成负数的情形。
做完怎么验:逐户列出"少数股东权益为负"的子公司清单,确认每一户都有章程或协议依据支撑,并复核是否存在应确认为应收项的补足义务被漏记。
商誉是指合并成本大于合并中取得的被购买方可辨认净资产公允价值份额的差额。关于商誉是否包含归属于少数股东的部分,实务中存在两种处理方法。
| 方法 | 商誉归属 | 少数股东权益的构成 | 适用说明 |
|---|---|---|---|
| 部分商誉法 | 仅确认归属于母公司的部分 | 仅含可辨认净资产份额 | 中国准则实务中多数集团采用 |
| 完全商誉法 | 包含归属于少数股东的部分 | 含可辨认净资产份额与分摊的商誉 | 国际准则下可选择,一经选定须一致运用 |
| 常见错误 | 典型表现 | 检查方法 |
|---|---|---|
| 直接取个别报表净资产 | 未按购买日公允价值持续计算 | 核对持续计算的净资产滚动表 |
| 逆流交易未分摊 | 少数股东损益偏高 | 按交易方向复核未实现损益归属 |
| 持股比例未加权 | 年内变动后金额异常 | 分段计算或采用加权平均比例 |
| 超额亏损处理无依据 | 少数股东权益出现不明负数 | 逐户核对章程与协议的亏损分担条款 |
| 商誉口径不一致 | 不同子公司方法不同 | 在系统中统一配置并全量复核 |
此外还有一类易被忽视的错误:母公司增持或处置子公司股权时,少数股东权益的变动与合并资产负债表资本公积的调整未同步,导致所有者权益合计数与资产减负债的结果不相等。每期做完全部计算后,都应回到这条总校验上。
落地节奏上,少数股东权益的计算规则应在合并项目的规则阶段配入合并报表系统,与长期股权投资抵销规则同步配置,再经 1–2 个周期并行试跑验证口径。
A:少数股东权益 = 子公司持续计算的可辨认净资产 × 少数股东持股比例。实务中采用三段式滚动:期初余额 + 本期增加(少数股东损益、增资、其他综合收益归属部分) - 本期减少(分配股利、减资、母公司增持)= 期末余额,再用公式交叉验算,两者应一致。
A:先查公司章程或投资协议中的亏损分担条款,有约定的按约定执行;未约定的,少数股东分担的亏损超过其期初所享有份额的部分仍继续冲减少数股东权益,即少数股东权益可以出现负数。若少数股东有义务并有能力弥补亏损,超出部分应确认为应收项并计入当期损益。
A:按中国准则实务中普遍采用的部分商誉法,商誉只确认归属于母公司的部分,不分配给少数股东,少数股东权益仅包含其享有的可辨认净资产份额。国际准则下也可选择完全商誉法,但方法一经选定应对全部子公司一致运用,变更按会计政策变更处理。
A:按交易方向判断。子公司向母公司销售的逆流交易,未实现损益按持股比例在母公司与少数股东之间分配;母公司向子公司销售的顺流交易,未实现损益全额归属于母公司,不分给少数股东。
A:不能直接使用期末持股比例。应按持股比例变动的时点分段计算,或对全年采用加权平均持股比例,确保变动前后各期的少数股东损益与对应的权益份额连续衔接。
A:少数股东权益在合并资产负债表的所有者权益项下单独列示,与归属于母公司所有者权益并列;少数股东损益在合并利润表的净利润项目下单独列示,与归属于母公司所有者的净利润共同构成合并净利润。
建议收藏本文,下一次月结时按四个要点逐项复核,或到评论区聊聊你最头疼的环节。了解更多合并报表落地方法,访问 beizetech.com。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号