
发布时间:2026-09-05 11:26:56
阅读量:56767
分类:
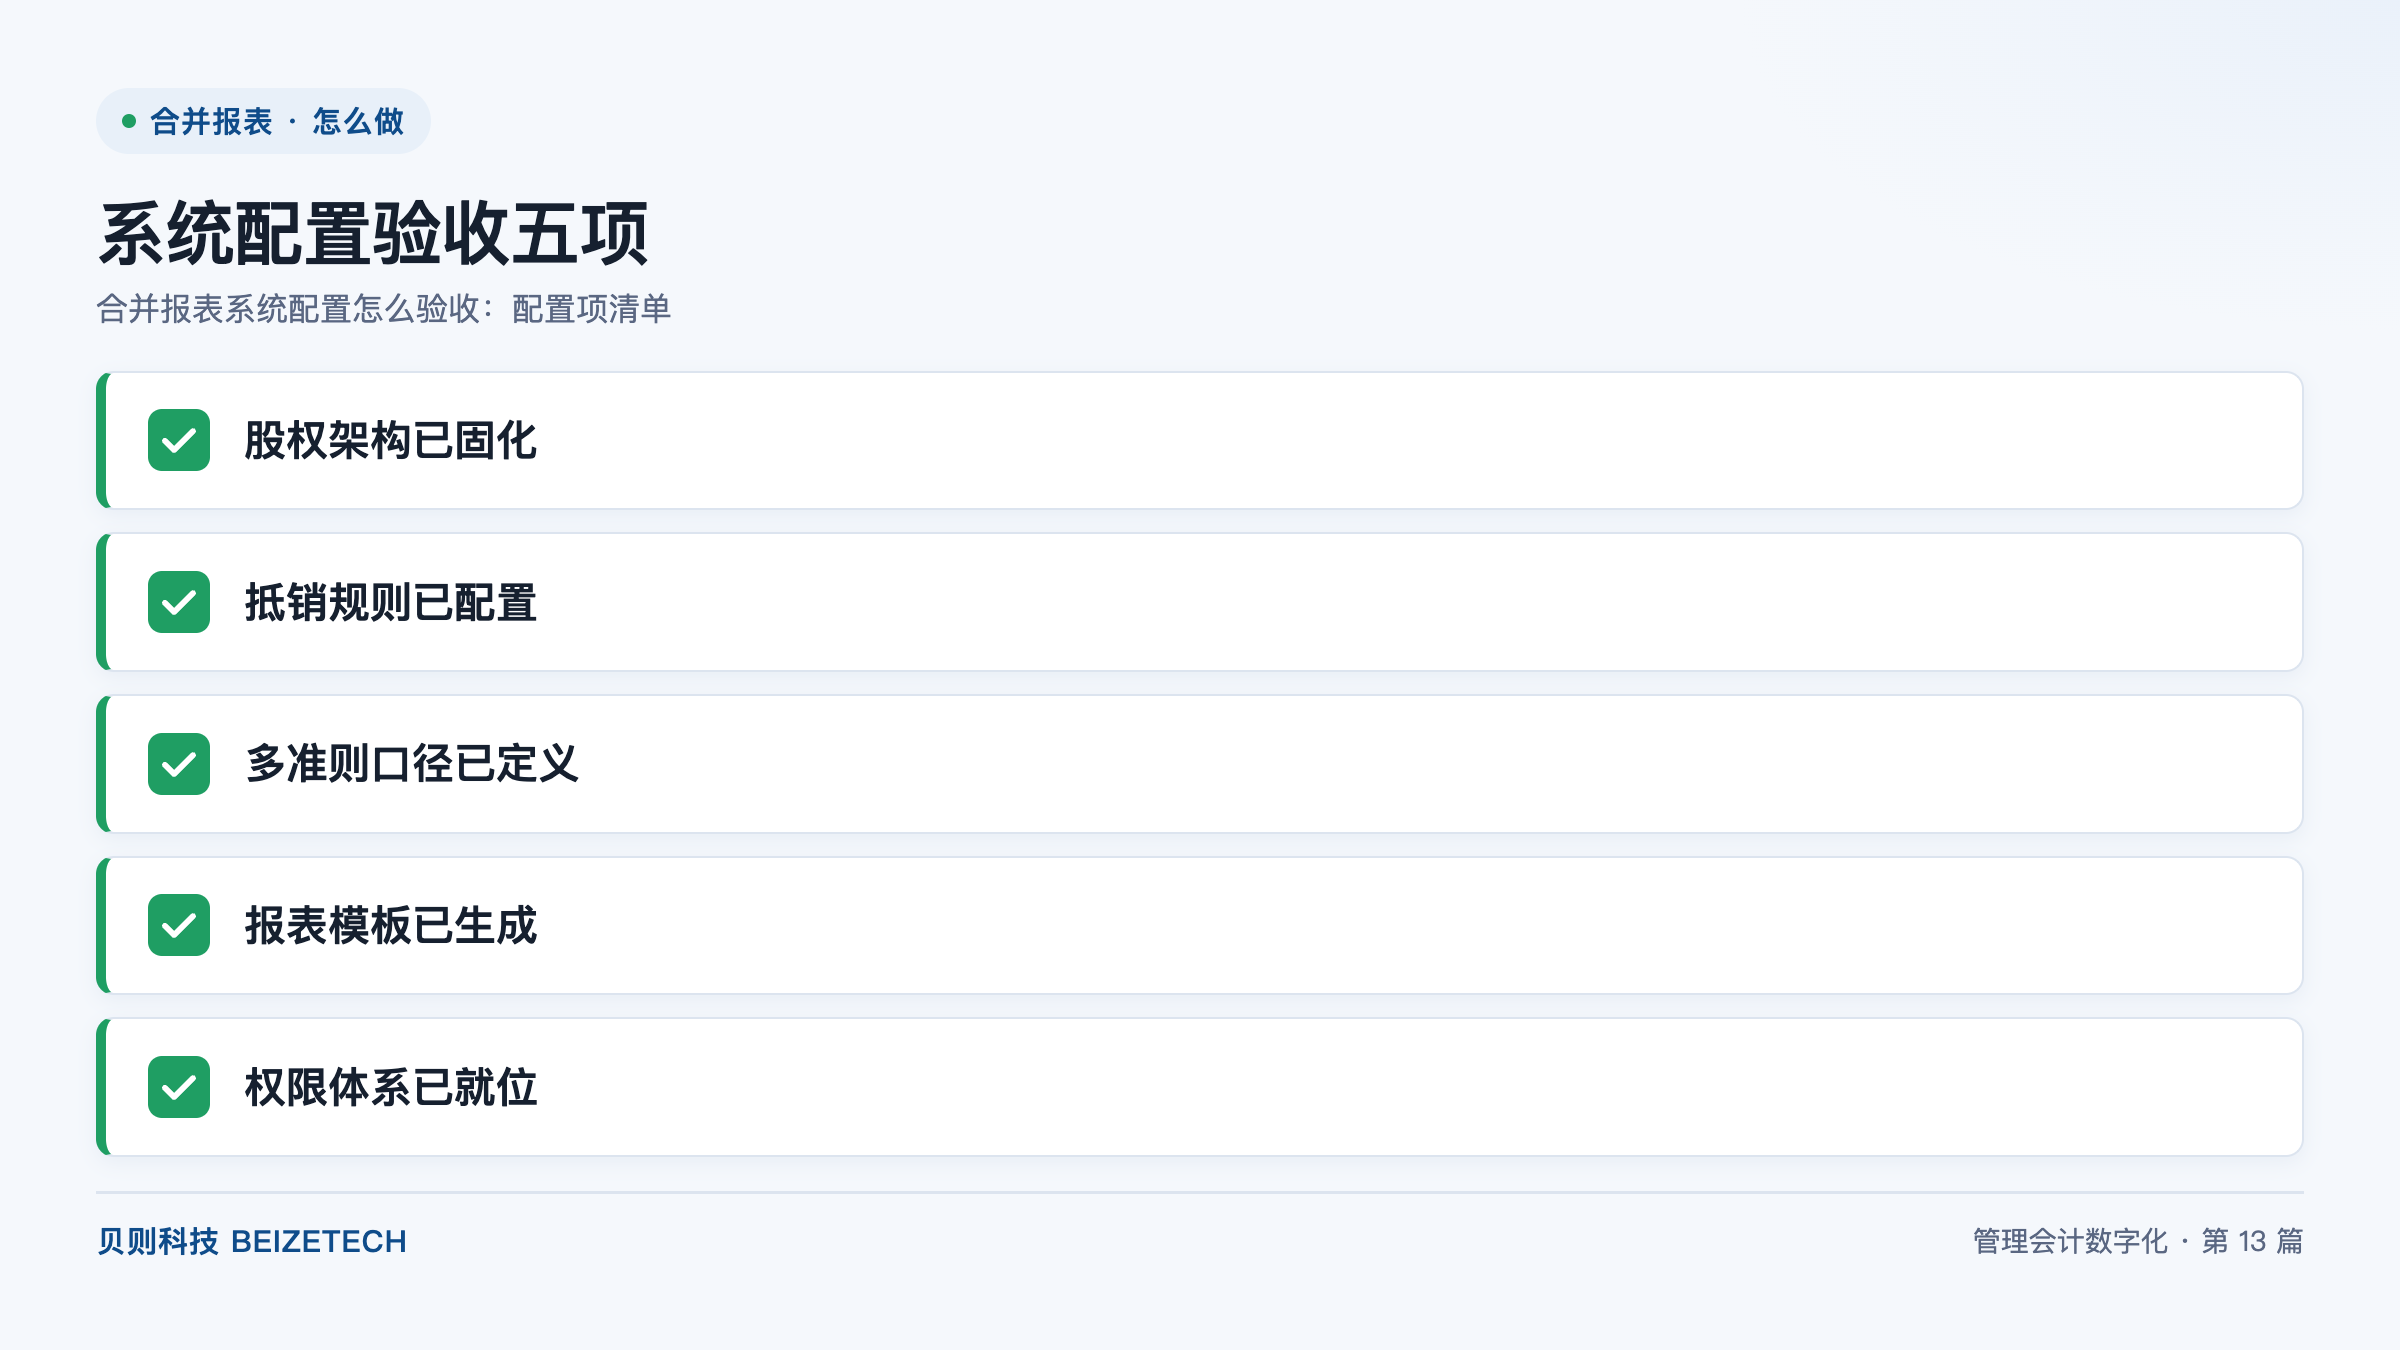
图:系统配置验收五项(贝则科技)
直接回答:合并报表系统的配置验收共五项:股权架构已固化、抵销规则已配置、多准则口径已定义、报表模板已生成、权限体系已就位。每项都要满足"配置完成 + 样例验证 + 责任签字"三个条件才算通过,只看界面截图不算验收。验收方法是为每个配置项准备一组覆盖典型业务的测试数据,让系统跑一遍完整流程,用输出结果反证配置正确。配置验收通过是进入并行试跑的前置条件,未通过不得切换上线。
配置验收是指在合并报表系统配置完成后、并行试跑开始前,对系统中固化的股权架构、抵销规则、准则口径、报表模板与权限体系逐项验证,确认其符合设计方案的过程。
项目现场最容易混淆三件事,导致验收流于形式。先把它们分开:
| 验收类型 | 验的是什么 | 发生阶段 | 判定方式 |
|---|---|---|---|
| 数据质量检查 | 进来的数据对不对 | 配置前至并行期 | 六项必查清单逐项复核 |
| 系统配置验收 | 系统的规则对不对 | 系统配置阶段末 | 五项配置 + 测试数据验证 |
| 项目验收 | 客户能不能独立出表 | 陪跑移交阶段末 | 月月能出表等五项标准 |
三者的关系是递进的:数据不准,配置验了也白验;配置不对,跑出来的数据一定不对;配置验过了,还要看客户团队能不能独立操作。三者不能相互替代。
五项配置共用同一套验收判据,建议写进验收方案,避免"看起来配好了"就算通过。
股权架构已固化是指全部纳入合并范围的法人主体、持股关系、持股比例与合并层级,已在系统中按确认后的股权架构图配置完成,并能够支持逐级合并计算。
抵销规则已配置是指各类内部交易的抵销逻辑已在系统中配置为可执行规则,能够由系统自动生成抵销分录,而不是依赖人工编制。
多准则口径已定义是指集团需要并行的会计准则(如 IFRS 与 CAS)已在系统中建立为独立维度,准则间的映射规则与转换分录已配置完成,能够并行输出双口径报表。
报表模板已生成是指合并资产负债表、合并利润表、合并现金流量表、合并所有者权益变动表及集团所需的管理口径报表,已在系统中配置完成并能正确取数。
权限体系已就位是指系统已按角色配置功能权限与数据权限,各角色只能看到和操作其职责范围内的数据与功能,且权限分配有据可查。
下图展示了配置验收的五项内容。落到组织上,建议用下面这张表把验收会开成"逐项过、当场签",而不是一次性汇报。
| 验收项 | 主导方 | 参与方 | 核心交付物 | 未通过后果 |
|---|---|---|---|---|
| 股权架构已固化 | 外部顾问 | 集团财务、法务 | 股权架构图与系统配置对照表 | 合并范围错误,全局结果失真 |
| 抵销规则已配置 | 外部顾问 | 集团财务 | 抵销规则清单与样例验证记录 | 抵销不彻底或错误,报表不可信 |
| 多准则口径已定义 | 集团财务 | 外部顾问、审计方 | 差异登记表与双口径比对表 | 双口径差异说不清,审计不通过 |
| 报表模板已生成 | 外部顾问 | 集团财务 | 报表模板与取数公式验证记录 | 报表不平或项目错配,无法披露 |
| 权限体系已就位 | 系统管理员 | 集团财务、IT | 角色权限矩阵与账号测试记录 | 数据越权或职责未分离,内控缺陷 |
A:看五项——股权架构已固化、抵销规则已配置、多准则口径已定义、报表模板已生成、权限体系已就位。每项都要满足配置完成、样例验证、责任签字三个条件,用覆盖典型业务的测试数据让系统跑完整流程,用输出结果反证配置正确,而不是只看界面截图。
A:后果会一直传导到正式出表。股权架构错一户,整个合并范围就不成立;抵销规则漏一类,关联交易抵销就不彻底;多准则口径没定义清楚,双口径差异到年报阶段说不清;报表模板取数公式错一处,报表就不平。这些问题在并行期发现还能改,到年报阶段发现往往需要追溯重编。
A:集团财务负责人主导并签字,外部顾问提供配置文档与验证记录,IT 负责权限与集成相关项,涉及多准则口径与期初衔接的事项建议邀请审计方参与评审。子公司财务代表也应参与,因为填报端体验直接影响后续数据质量。
A:配置验收验的是"系统的规则对不对",发生在并行试跑之前;项目验收验的是"客户团队能不能独立出表",发生在陪跑移交阶段末,以"月月能出表"为核心标准。配置验收通过是项目验收的必要不充分条件——配置对了,人还得会用。
A:可以,而且更推荐。用一个已结账的历史期间作为验收样本,把系统跑出的结果与已审定的历史报表逐项比对,这既是配置验收也是数据迁移的验证。前提是历史数据已完成迁移与试算平衡校验。
A:能,但必须走变更流程。任何配置变更都要记录变更内容、原因、责任人与生效期间,变更后重新执行相关项的样例验证。严禁在并行期或正式出表期间直接修改生产环境配置,这类操作是数据事故的主要来源。
配置验收是项目里最容易被压缩、也最不该被压缩的环节。它花的是几天,省下的是几个月。建议收藏本文,下次配置收尾时对照五项逐项过一遍;也欢迎到评论区聊聊你查出过什么配置坑。了解更多,访问 beizetech.com。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号