
发布时间:2026-09-05 12:15:55
阅读量:20926
分类:
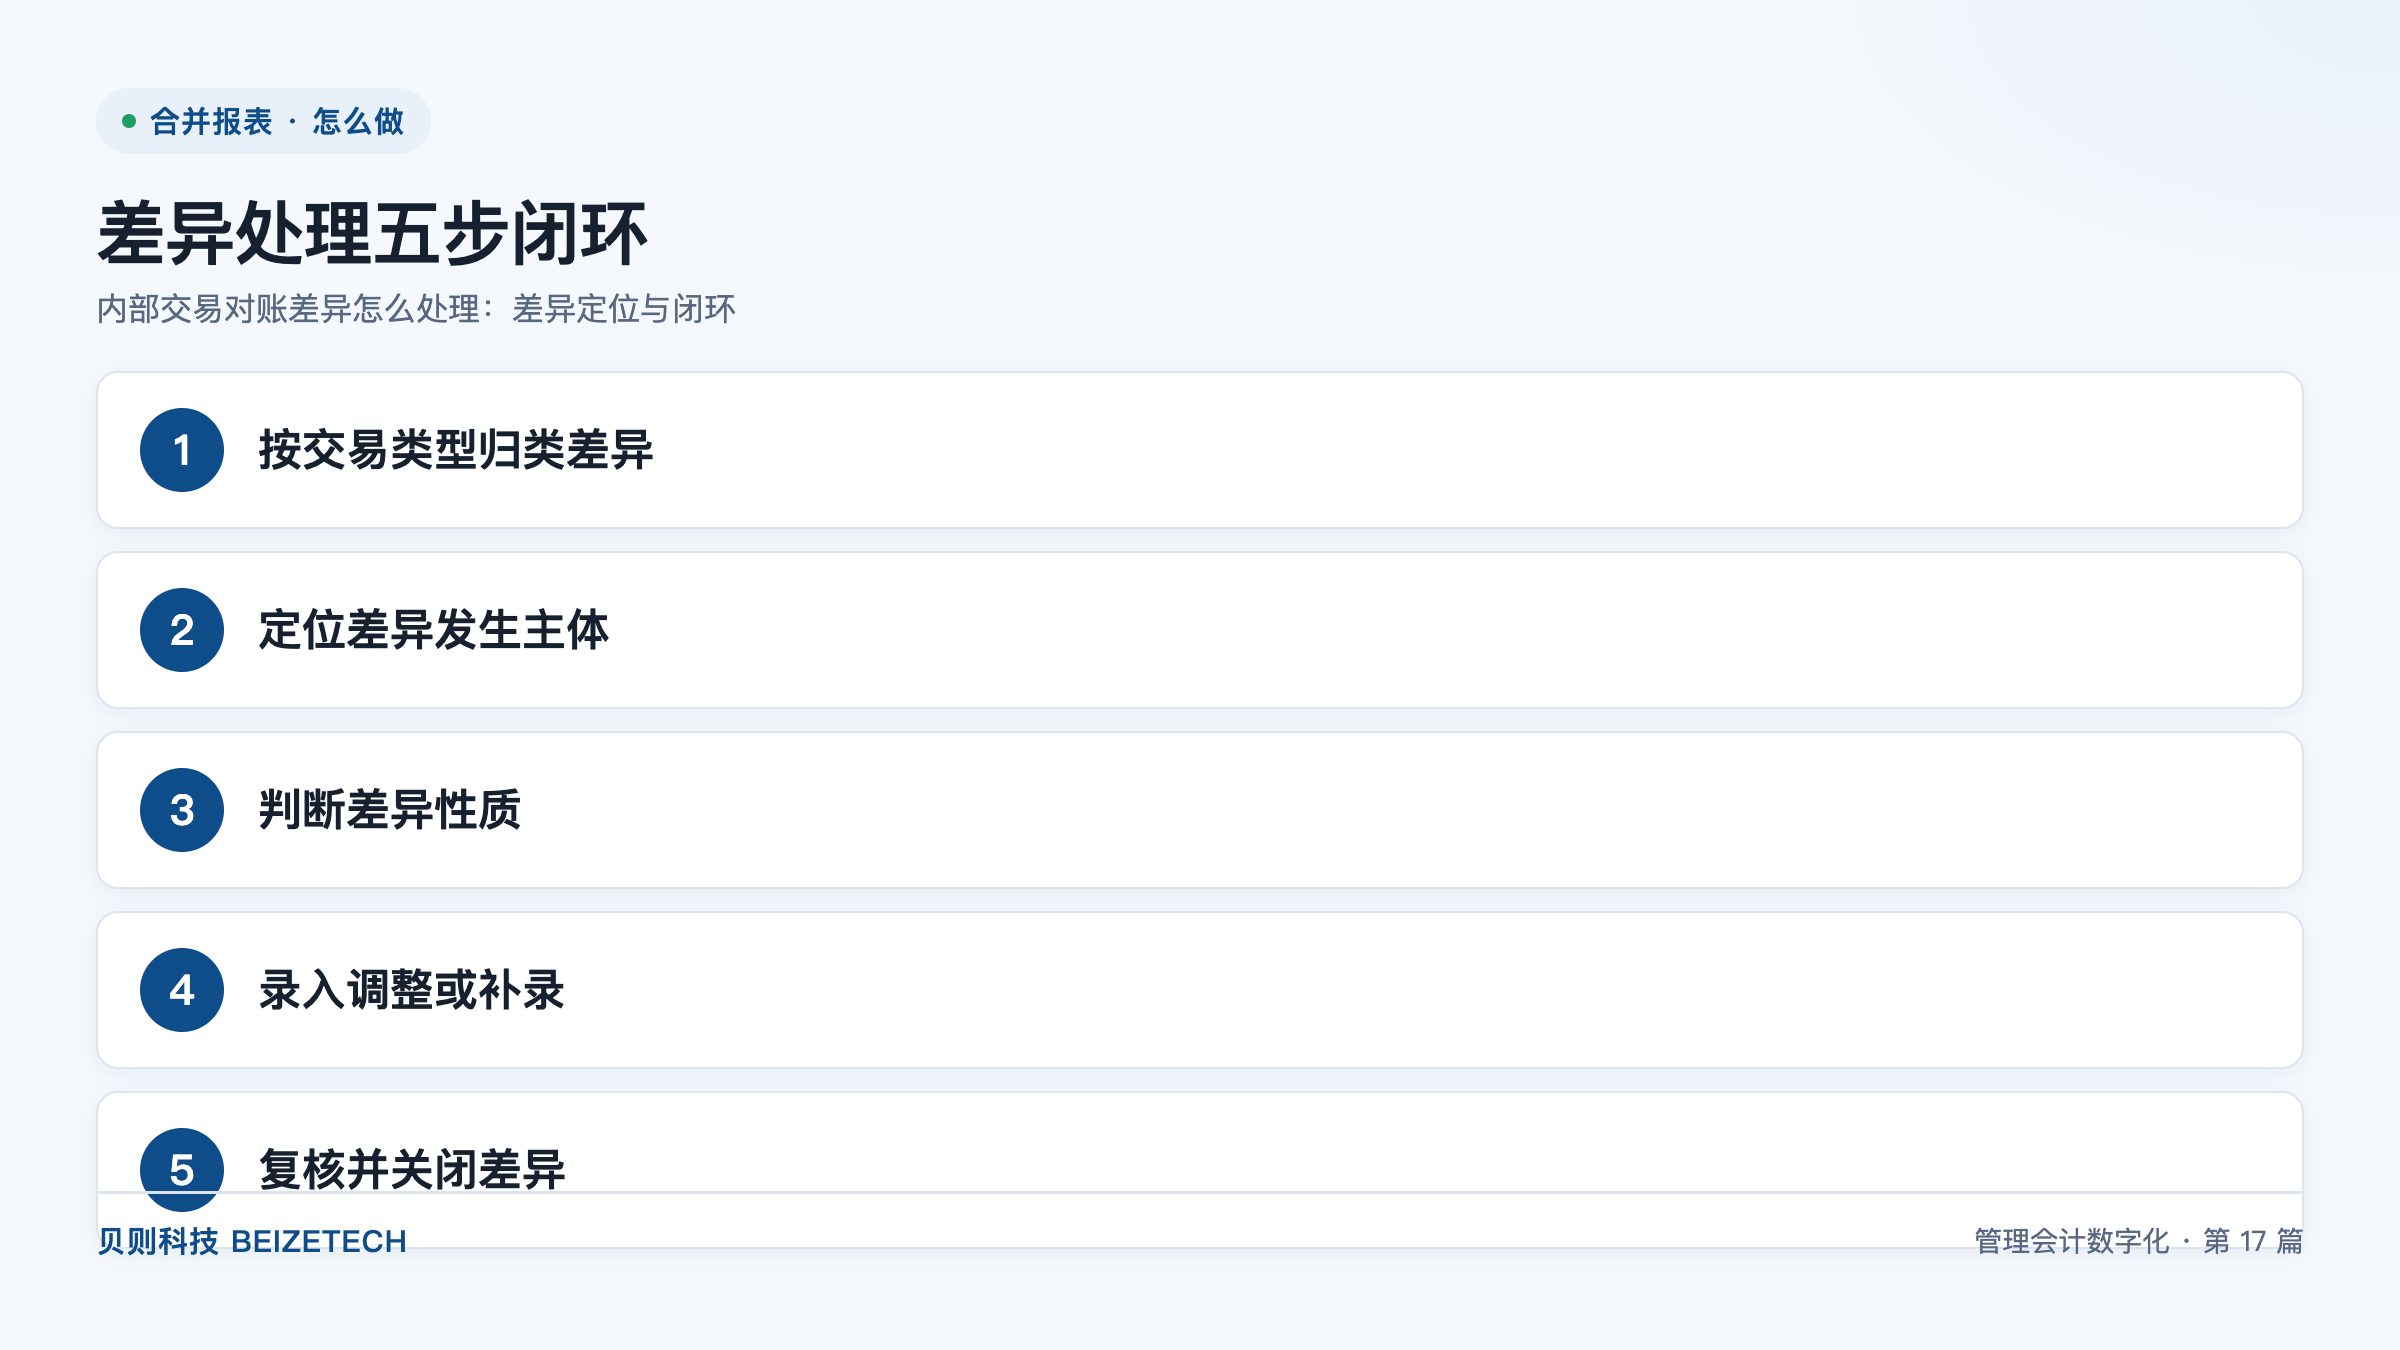
图:差异处理五步闭环(贝则科技)
直接回答:内部交易对账差异处理按五步闭环推进:按交易类型归类差异、定位差异发生主体、判断差异性质、录入调整或补录、复核并关闭差异。每条差异必须留痕到人、在关账前归零,并在关闭时反哺一条对账规则。按此闭环落地,典型集团的内部交易对账差异率可从 30% 以上降至 1%–2%;在法人主体多、交易量大的极高复杂度场景中,标杆项目从 37% 降至 1.2%,合并数据准确率稳定在 99.8% 以上,为合并编制周期从 28 天压缩至 7 天腾出时间。
内部交易对账差异是指集团内两个法人主体对同一笔内部交易,在金额、科目、期间或对手方上记录不一致,导致双方往来科目无法勾稽、抵销分录无法自动生成的差额。它是合并报表编制中占用时间最长、也最容易被反复返工的环节。
处理差异最容易犯的错误,是一看到差额就直接改数。正确做法是先归因:实践中绝大多数差异可归入四类,四类成因分别对应不同的处理路径;归因错了,改多少遍都还会再错。
| 成因类型 | 典型表现 | 判定要点 | 处理路径 |
|---|---|---|---|
| 时间性差异 | 一方已入账,另一方尚未入账 | 双方凭证日期落在不同的会计期间 | 由未入账方补录,或在合并报表系统中做期末未达事项处理 |
| 计价性差异 | 金额相近,差额恰为一个税额或汇率折算差 | 一方按含税价、另一方按不含税价记录 | 统一计价口径后由系统重算,不在合并层手工调数 |
| 科目性差异 | 一方记应收账款,另一方记其他应收款 | 集团层面科目映射规则未统一 | 修订科目映射表,改规则不改账 |
| 记录性差异 | 金额、币种或对手方主体写错 | 与合同、发票、结算单均不符 | 由差错方做账务更正,并追溯原因 |
差异处理不是一次性动作,而是一条必须闭合的链路。完整的五步闭环如下,每一步都有明确的动作、责任人与交付物;缺任何一步,都会出现"上月的差异这月又冒出来"的循环。
下图展示了这五步闭环的完整流程。某钢铁集团在把这条闭环"焊"进合并报表系统之后,合并编制周期从 28 天压缩到 7 天,其中差异处理环节的收敛是最主要的贡献来源。
这一步是闭环的核心。判断错了,第四步的调整路径必然选错。判定要落到可核对的证据上,而不是凭经验猜。
时限不要用"尽快""及时"这类模糊要求,而要挂到关账日历的具体阶段上,让每个阶段有明确的起止动作和交付物。
| 关账阶段 | 差异处理动作 | 责任人 | 交付物 |
|---|---|---|---|
| 数据采集期 | 系统自动匹配,输出初筛差异清单 | 合并报表系统 | 《初筛差异清单》 |
| 对账期 | 完成按类型归类与发生主体定位 | 子公司财务 + 集团财务 | 《差异结构表》 |
| 差异处理期 | 完成性质判断与调整、补录、更正 | 差错方财务 | 调整凭证、补录记录 |
| 复核关闭期 | 完成复核、关闭与规则反哺 | 集团财务合并岗 | 《差异关闭台账》 |
典型集团在体系建设前的月结周期为 4–6 周,其中相当比例的时间消耗在差异的反复核对与来回沟通上。把时限挂到阶段之后,月结周期可压缩至 1–2 周,与"月月能出表"的交付终点对齐。
需要提醒的是,差异处理能力的建设,关键不在选哪套合并报表软件,而在规则是否做实、是否有人陪着跑通第一个完整周期——这正是"三分软件、七分实施"在内部交易对账场景下的具体含义。
A:主要由四类原因造成:入账期间不一致、含税与不含税等计价口径不一致、科目映射规则不统一、金额或对手方记录错误。前三类属于机制问题,应通过统一规则和前置校验解决;最后一类属于账务问题,应由差错方做账务更正。
A:把时限挂到关账日历的阶段上,而不是写"尽快":数据采集期出初筛清单、对账期完成归类定位、差异处理期完成调整、复核关闭期完成关闭与规则反哺,且所有差异必须在关账前归零。这样安排的典型效果是月结周期从 4–6 周压缩至 1–2 周。
A:每关闭一条差异就登记一条反哺规则,把成因转化为系统校验规则,让同类问题在填报环节被前置拦截;同时按月复盘差异结构表,逐月压缩占比最高的成因类型。
A:不需要。科目性差异是集团层面科目映射规则不统一造成的,金额本身无误,应修订合并报表系统中的科目映射表,而不是做账务更正。改账反而会制造新的差异。
A:典型参考区间是从 30% 以上降至 1%–2%;在法人主体多、内部交易量大的极高复杂度场景中,标杆项目达到 1.2%,合并数据准确率稳定在 99.8% 以上。达标与否的实际判断标准是"双方往来科目能否自动勾稽、抵销分录能否自动生成"。
A:不都要。先用对手方主体、金额区间、期间三个维度做模糊匹配批量收敛,剩下真正需要人工判断的才是差异。随着规则库积累,需人工介入的比例会持续下降。
内部交易对账是合并报表里最"磨人"的一环,也是最能拉开效率差距的一环。如果你正卡在差异反复出现、每月都要重对一遍的阶段,建议收藏本文,或到评论区聊聊你最头疼的环节。了解更多,访问 beizetech.com。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号