
发布时间:2026-09-05 18:11:01
阅读量:20250
分类:
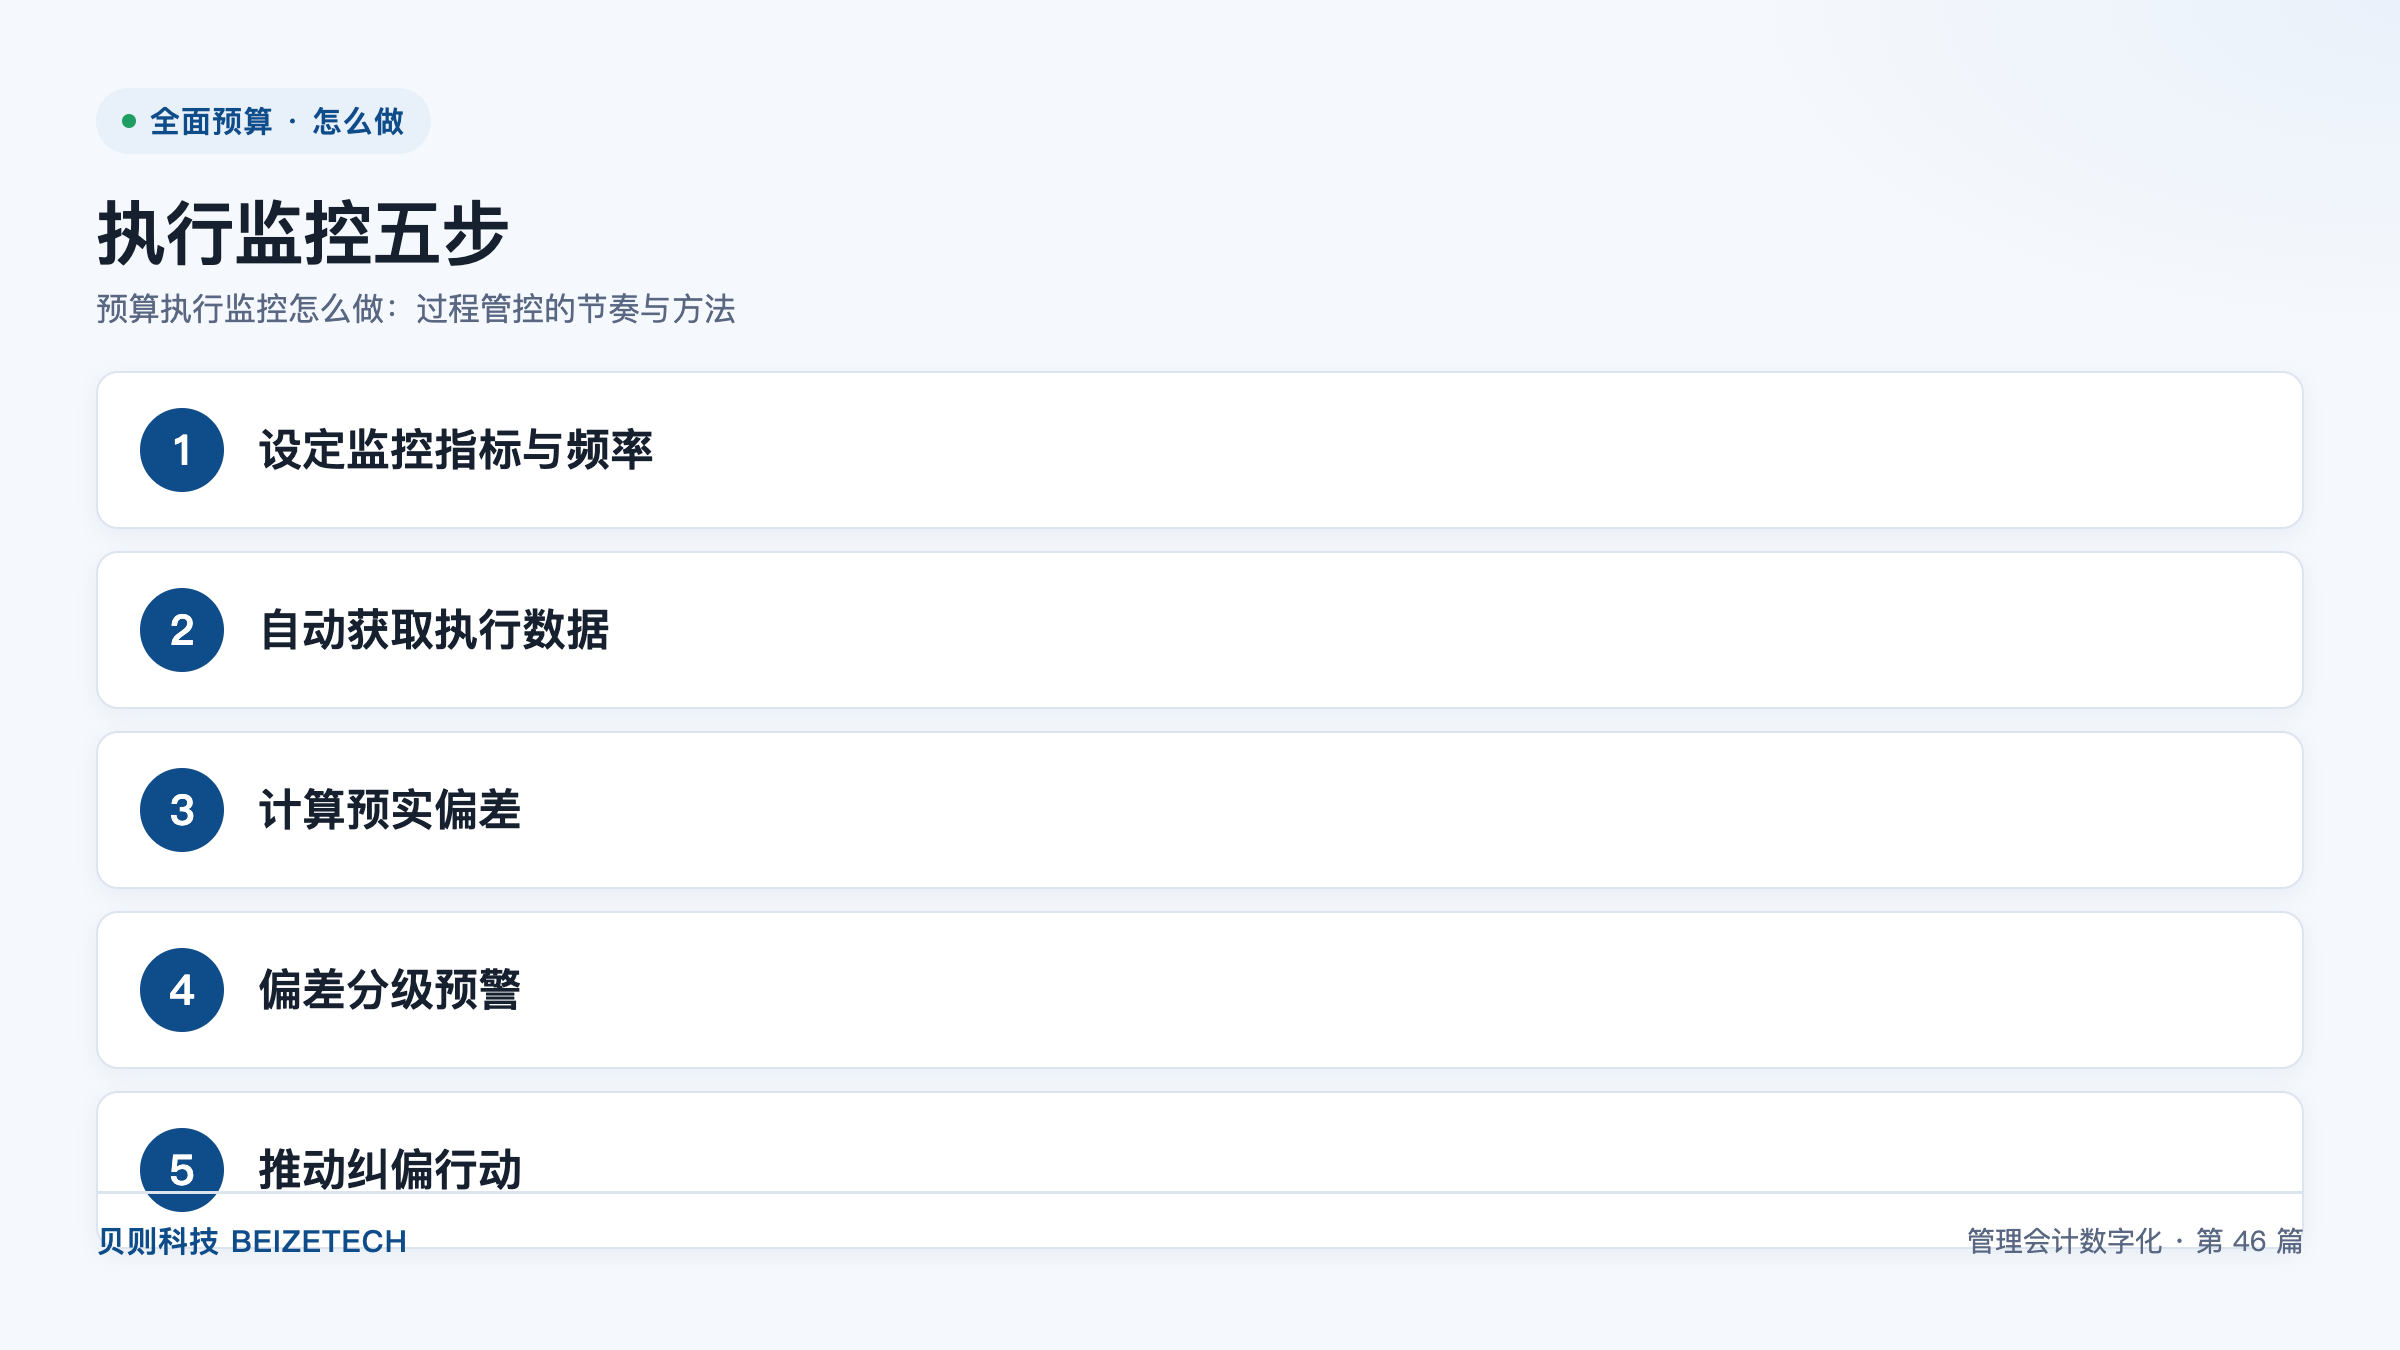
图:执行监控五步(贝则科技)
直接回答:预算执行监控一共五步:设定监控指标与频率、自动获取执行数据、计算预实偏差、偏差分级预警、推动纠偏行动。预算执行监控是指以预算目标为基准,按固定频率采集实际经营数据、计算偏差并按严重程度分级处置的过程管控机制。按此机制运行,典型集团的预算偏差率可从 15% 以上收敛至 5% 以内,问题在当月被发现而不是年底才暴露。
「预算定完就锁进表格,执行到哪、偏差多少,月底才发现」——这句话几乎是所有手工管预算企业的真实写照。等到季度末经营分析会,销售说市场不好、生产说原料涨价、财务翻出三个月前的预算表,谁也说不清到底偏了多少、从哪个月开始偏的。
执行监控要解决的正是这个问题:把「事后解释」变成「事中可控」。下图展示了执行监控的完整流程。
监控指标是指用于衡量预算执行状态的量化指标,通常包括收入、毛利、费用、现金流、关键业务驱动量五类。指标不是越多越好,关键是覆盖「结果—驱动—预警」三个层次。
| 指标类别 | 典型指标 | 建议监控频率 | 主要责任人 |
|---|---|---|---|
| 资金类 | 资金余额、回款达成、付款执行 | 按周(资金紧张时按日) | 资金部门 |
| 业务类 | 销量、订单、发货、价格 | 按周 | 销售部门 |
| 成本类 | 单位成本、采购价、制造费用 | 按月 | 生产与采购部门 |
| 费用类 | 费用执行进度、费用率 | 按月 | 财务与各费用中心 |
| 项目类 | 资本项目进度与付款偏差 | 按月或按里程碑 | 项目责任部门 |
| 结果类 | 收入、毛利、净利润 | 按月,季度深度复盘 | 财务部门与业务负责人 |
自动取数是指通过系统接口或数据集成,从 ERP、费控、资金、销售等业务系统中按约定频率抽取实际数据,替代人工填报的过程。这一步决定了监控是否可持续——靠人工填报的监控,通常在第三个月就停摆。
预实偏差是指实际发生数与预算数之间的差异,通常用绝对偏差额和相对偏差率两个口径同时表示。只看其中一个都可能误导。
偏差分级是指按偏差幅度、持续时间和影响程度,把偏差划分为不同等级,并对应不同的处置路径与上报层级。分级的目的不是制造紧张感,而是避免所有偏差都涌到最高层。
| 级别 | 典型触发条件 | 处置路径 | 上报层级 |
|---|---|---|---|
| 提示级 | 单月偏差在预警线内,或执行进度轻度超前 | 责任部门自行说明,纳入下月跟踪清单 | 部门内部 |
| 关注级 | 单月偏差超预警线,或连续两月同向偏离 | 责任部门提交书面原因与纠偏措施 | 财务负责人、分管领导 |
| 预警级 | 偏差持续扩大,或影响年度目标达成 | 召开专题分析会,明确纠偏方案与资源 | 经营管控委员会 |
| 重大级 | 年度目标存在实质性无法达成风险 | 启动预算调整或经营计划重估 | 董事会或集团最高决策层 |
预警线由集团统一设定,可以按板块差异化——业务波动大的板块预警线适当放宽,成熟的板块适当收紧。但设置逻辑要公开,避免被视为「照顾某些部门」。
纠偏行动是指针对已识别偏差采取的具体改善措施,包括压降费用、调整结构、加快回款、重排项目节奏等。监控的价值最终体现在纠偏是否被推动、结果是否被验证。
监控靠会议落地,但会议层级要分清楚,否则每月一次的经分会会被细节淹没。
| 会议层级 | 频率 | 看什么 | 产出 |
|---|---|---|---|
| 资金调度会 | 按周 | 资金余额、回款与付款执行 | 下周资金安排 |
| 业务例会 | 按周 | 订单、销量、价格等驱动指标 | 下周业务动作 |
| 月度经营分析会 | 按月 | 月度预实偏差、纠偏单进展 | 纠偏措施与资源调整 |
| 季度复盘会 | 按季 | 累计偏差、滚动预测更新、年度目标可达性 | 预算调整决议或目标重申 |
四层会议的数据必须来自同一套系统。每个月会议前还在「对数」——财务一个数、销售一个数、运营一个数——说明数据源没有打通,监控机制尚未真正建立起来。
A:按指标特性分层:资金与订单类按周,成本与费用类按月,结果类按月并在季度做深度复盘。核心原则是纠偏窗口越短的指标,监控频率越高。
A:按分级规则判断:单月偏差超过预警线或连续两月同向偏离,即要求责任部门提交书面原因与纠偏措施;偏差持续扩大或影响年度目标时,上升到专题分析会与预算调整。
A:先挂钩过程指标的执行与反馈质量,再挂钩结果指标的达成。建议把「偏差是否按时说明、纠偏单是否按时关闭」纳入考核,避免只考核结果导致数据粉饰。
A:指标少、组织单一时可以起步,但很难持续——取数、汇总、版本管理都靠人工,通常第三个月就停摆。多组织、多指标的集团建议用全面预算系统承接自动取数与偏差预警。
A:没有统一标准,按板块业务波动程度差异化设置,波动大的放宽、成熟的收紧。但设置逻辑必须公开并写进规则,否则会被理解为对不同部门区别对待。
A:把分析对象从「谁的错」改为「哪个变量变了」。用差异拆解把总偏差分成量差、价差、结构差,每个变量对应可核查的数据来源,讨论就回到事实而不是立场。
监控不是给业务上枷锁,而是让问题在还能挽回的时候被看见。判断一套监控机制是否有效,就看一件事:偏差发生的当月,有没有人被触动、有动作被启动。建议收藏本文,或到评论区聊聊你最头疼的环节。了解更多,访问 beizetech.com。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号