
发布时间:2026-09-05 18:47:45
阅读量:93129
分类:
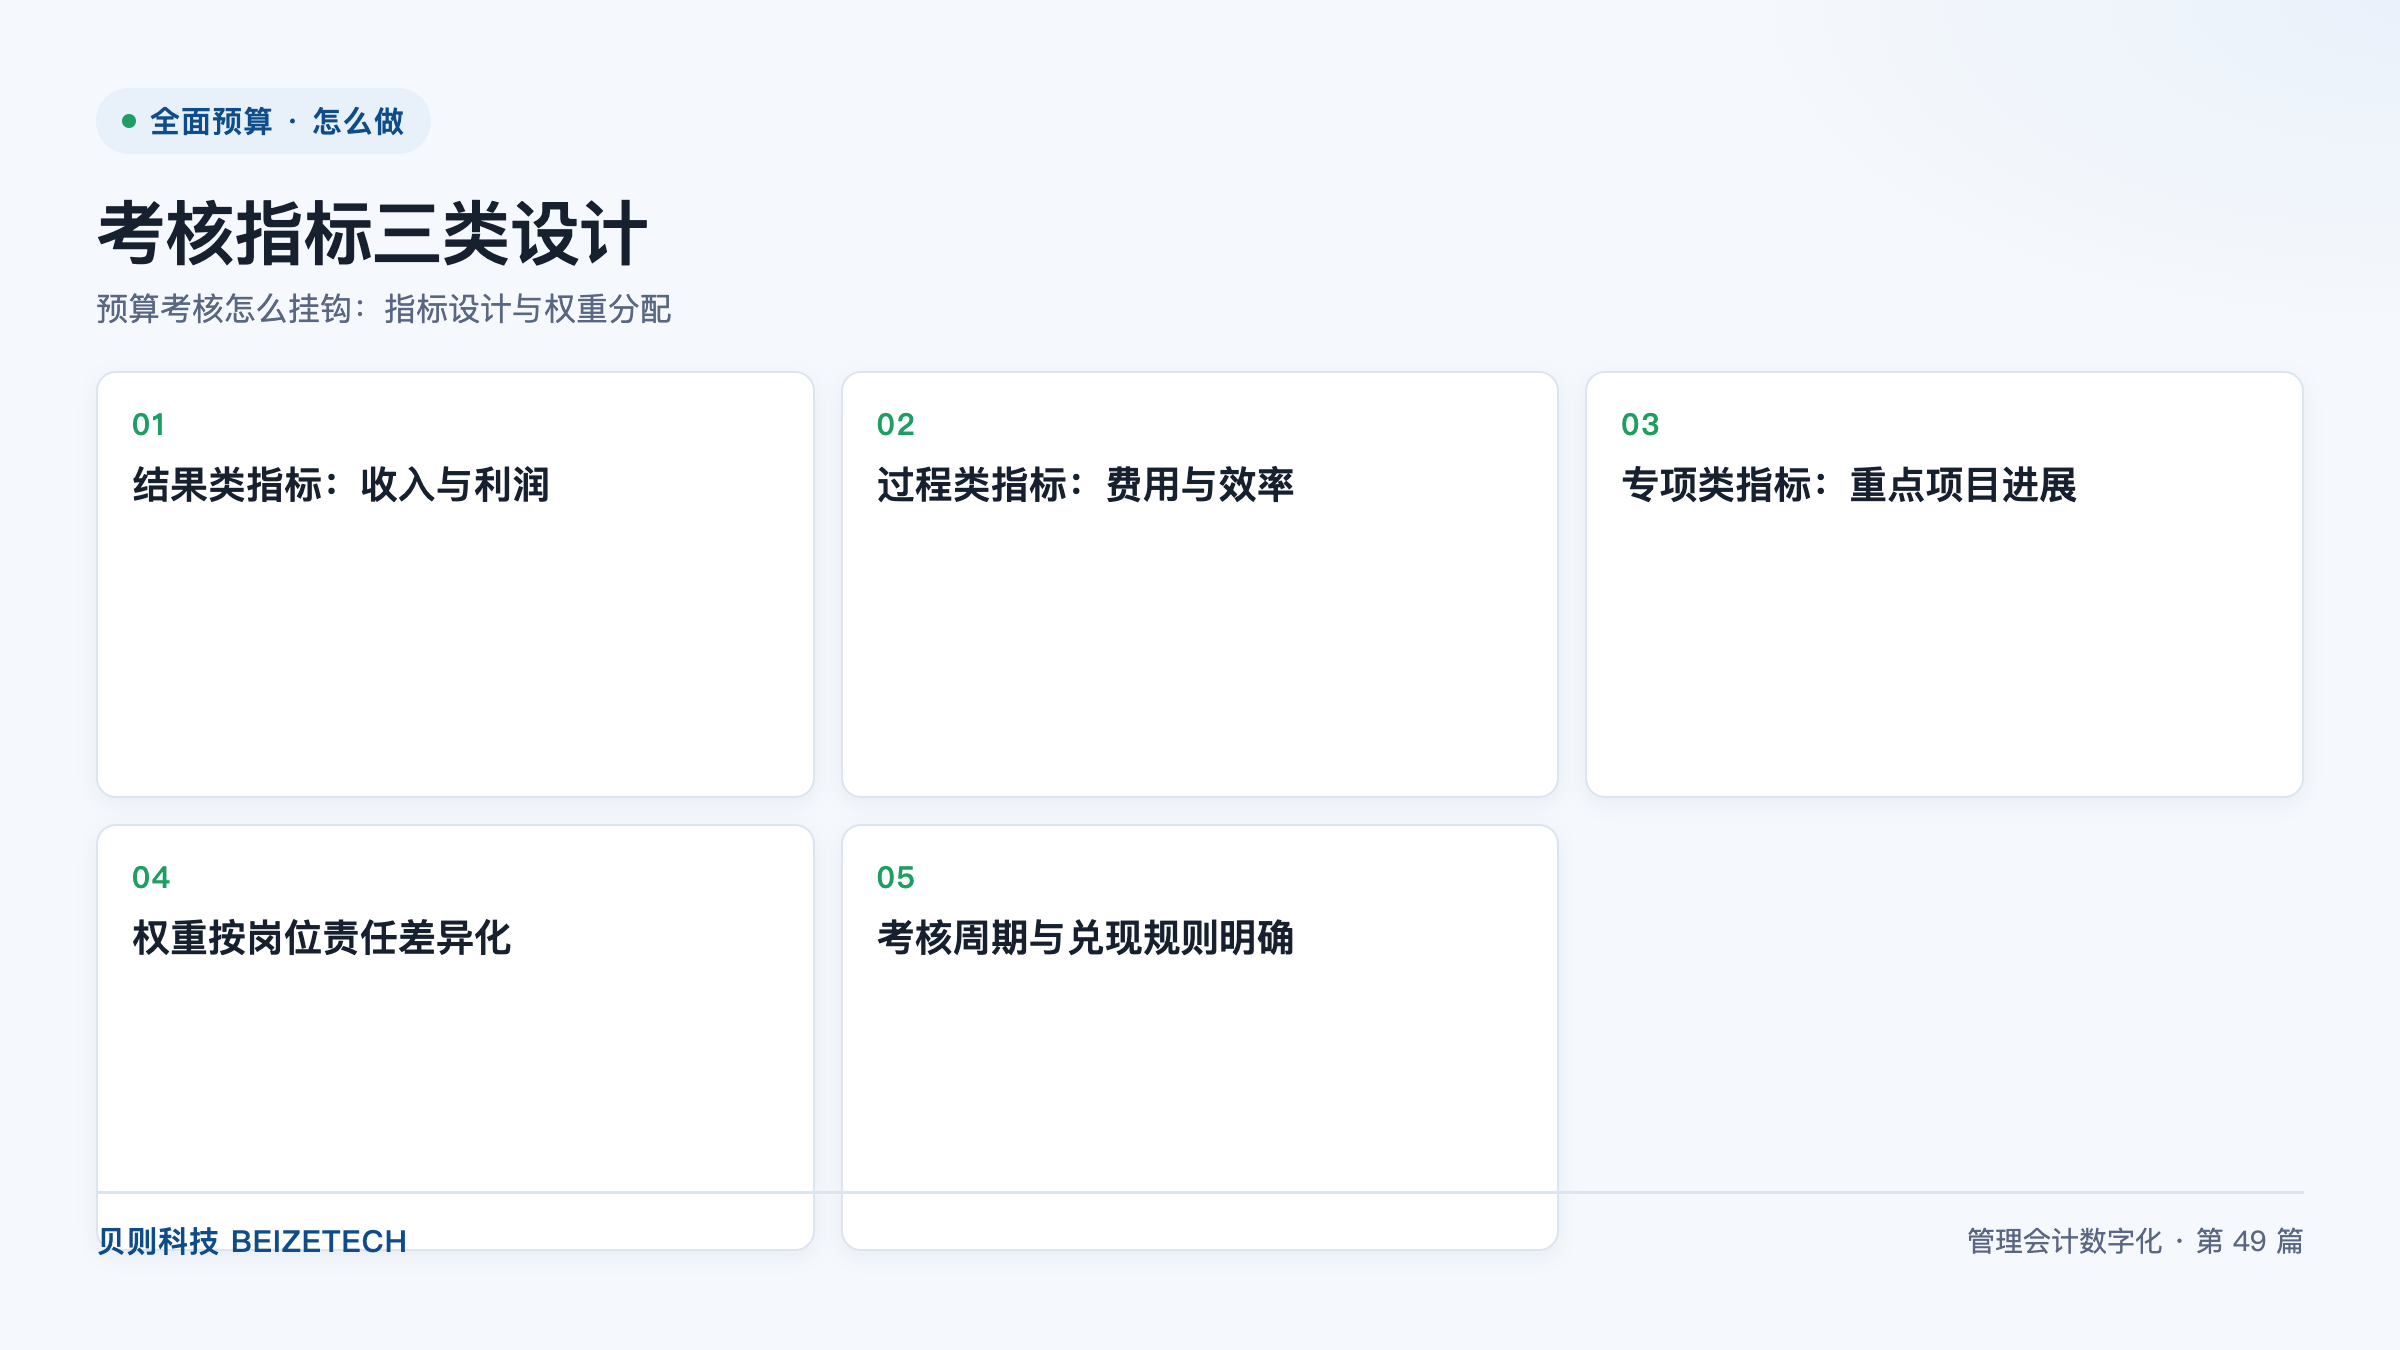
图:考核指标三类设计(贝则科技)
直接回答:预算考核挂钩分五步:设计结果类指标(收入与利润)、设计过程类指标(费用与效率)、设计专项类指标(重点项目进展)、按岗位责任差异化分配权重、明确考核周期与兑现规则。预算考核是指将预算目标的完成情况纳入组织与个人绩效评价,并以明确规则兑现奖惩的管理机制。规则清晰时,预算偏差率可从 15% 以上收敛至 5% 以内;规则含糊时,考核会诱发数据粉饰与目标博弈。
「预算不考核,等于没编;考核不挂钩,等于没考。」这句话在管理圈流传很广,但真正落地时,多数企业卡在同一个地方:指标怎么选、权重怎么分、分完怎么兑现。
选错了指标,会出现「收入完成了、利润没了」「费用省下来了、市场也丢了」这类典型副作用。下面按三类指标的设计方法逐一展开。下图展示了考核指标的整体设计框架。
结果类指标是指直接反映经营成果的财务指标,通常包括营业收入、毛利、净利润、经营性现金流等。这类指标回答的是「最终交付了什么」,权重通常最高。
过程类指标是指反映经营质量与资源使用效率的指标,如费用率、人均产出、库存周转、预算执行偏差率等。这类指标的作用是防止「为了结果不择手段」。
专项类指标是指针对年度战略重点任务设置的阶段性目标,如新市场开拓、重点产品上市、资本项目里程碑、系统上线节点等。没有专项指标,战略任务往往被日常业务挤掉。
权重分配是指为每类指标设定在总评分中的占比。核心原则是「考核你能控制的」——让被考核者为自己的可控范围内的事项负责,而不是为不可控因素背锅。
| 岗位/单位类型 | 结果类 | 过程类 | 专项类 | 设计说明 |
|---|---|---|---|---|
| 事业部总经理 | 60% | 25% | 15% | 对完整经营结果负责,结果类权重最高 |
| 销售负责人 | 55% | 25% | 20% | 收入与回款并重,专项多为新市场新产品 |
| 生产负责人 | 30% | 50% | 20% | 以成本、质量、效率为主,结果类占比低 |
| 职能/费用中心负责人 | 20% | 55% | 25% | 以费用控制与服务效率为主 |
| 项目负责人 | 25% | 20% | 55% | 以项目里程碑交付为核心 |
| 财务负责人 | 35% | 40% | 25% | 兼顾数据质量、执行监控与体系建设 |
上表为示例权重,用于校准起点,各集团应按自身权责划分调整。使用要点有三条:三类权重之和为 100%;任何一类指标的权重不宜低于 10%,否则实际不起作用;同类岗位在集团内应保持一致的权重结构,避免横向不公平感。
兑现规则是指考核得分如何转换为绩效结果的具体约定,包括评分区间、兑现方式、封顶与保底、例外处理等。规则必须在考核周期开始前公布,年末修改规则是最伤公信力的做法。
| 常见副作用 | 诱因 | 规避方式 |
|---|---|---|
| 目标被刻意压低 | 超额加分不封顶,目标越高越吃亏 | 设置超额加分上限,同时对目标合理性做评审 |
| 为完成利润砍掉必要投入 | 只考核当期利润 | 配套研发、人才、市场投入的专项指标 |
| 冲收入放信用,形成坏账 | 只考核收入不考核回款 | 收入与回款并列考核,纳入逾期率指标 |
| 预算数据粉饰 | 只考核结果、不考核过程质量 | 加入预算执行偏差率与数据及时性指标 |
| 部门墙加重 | 指标完全按条线切分 | 设置跨部门协同的共享指标 |
A:三类:结果类(收入、利润、回款)、过程类(费用率、效率、预算执行偏差率)、专项类(战略重点项目的里程碑)。每个单位的结果类指标控制在 2–4 个,专项类 1–3 项。
A:按岗位责任差异化分配,让被考核者为自己可控范围内的事项负责。事业部总经理结果类权重高,生产与职能负责人过程类权重高,项目负责人专项类权重最高。
A:会诱发目标压低、数据粉饰、为完成短期指标牺牲长期投入。规避方式是设置超额加分上限、配套长期投入的专项指标,并把过程质量纳入考核。
A:用费用率。绝对额考核会导致业务萎缩时费用被砍、业务扩张时费用失控,费用率能让费用随业务规模同向变化。
A:按预算调整机制同步修订考核目标值,并书面通知被考核方。调整批准但未同步更新考核基准,是年末考核争议最主要的来源。
A:统一从预算管理系统取数,不接受手工报表。争议由预算管理委员会裁定并书面记录。数据来源不统一时,考核公信力很难建立。
考核挂钩的终极目的不是分出高下,而是让每个人在年初就知道「做到什么程度算好」,并为此自愿努力。规则清楚、数据可信、兑现及时,做到这三点,考核才真正成为预算闭环的最后一环。建议收藏本文,或到评论区聊聊你最头疼的环节。了解更多,访问 beizetech.com。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号