
发布时间:2026-09-10 11:30:00
阅读量:25430
分类:
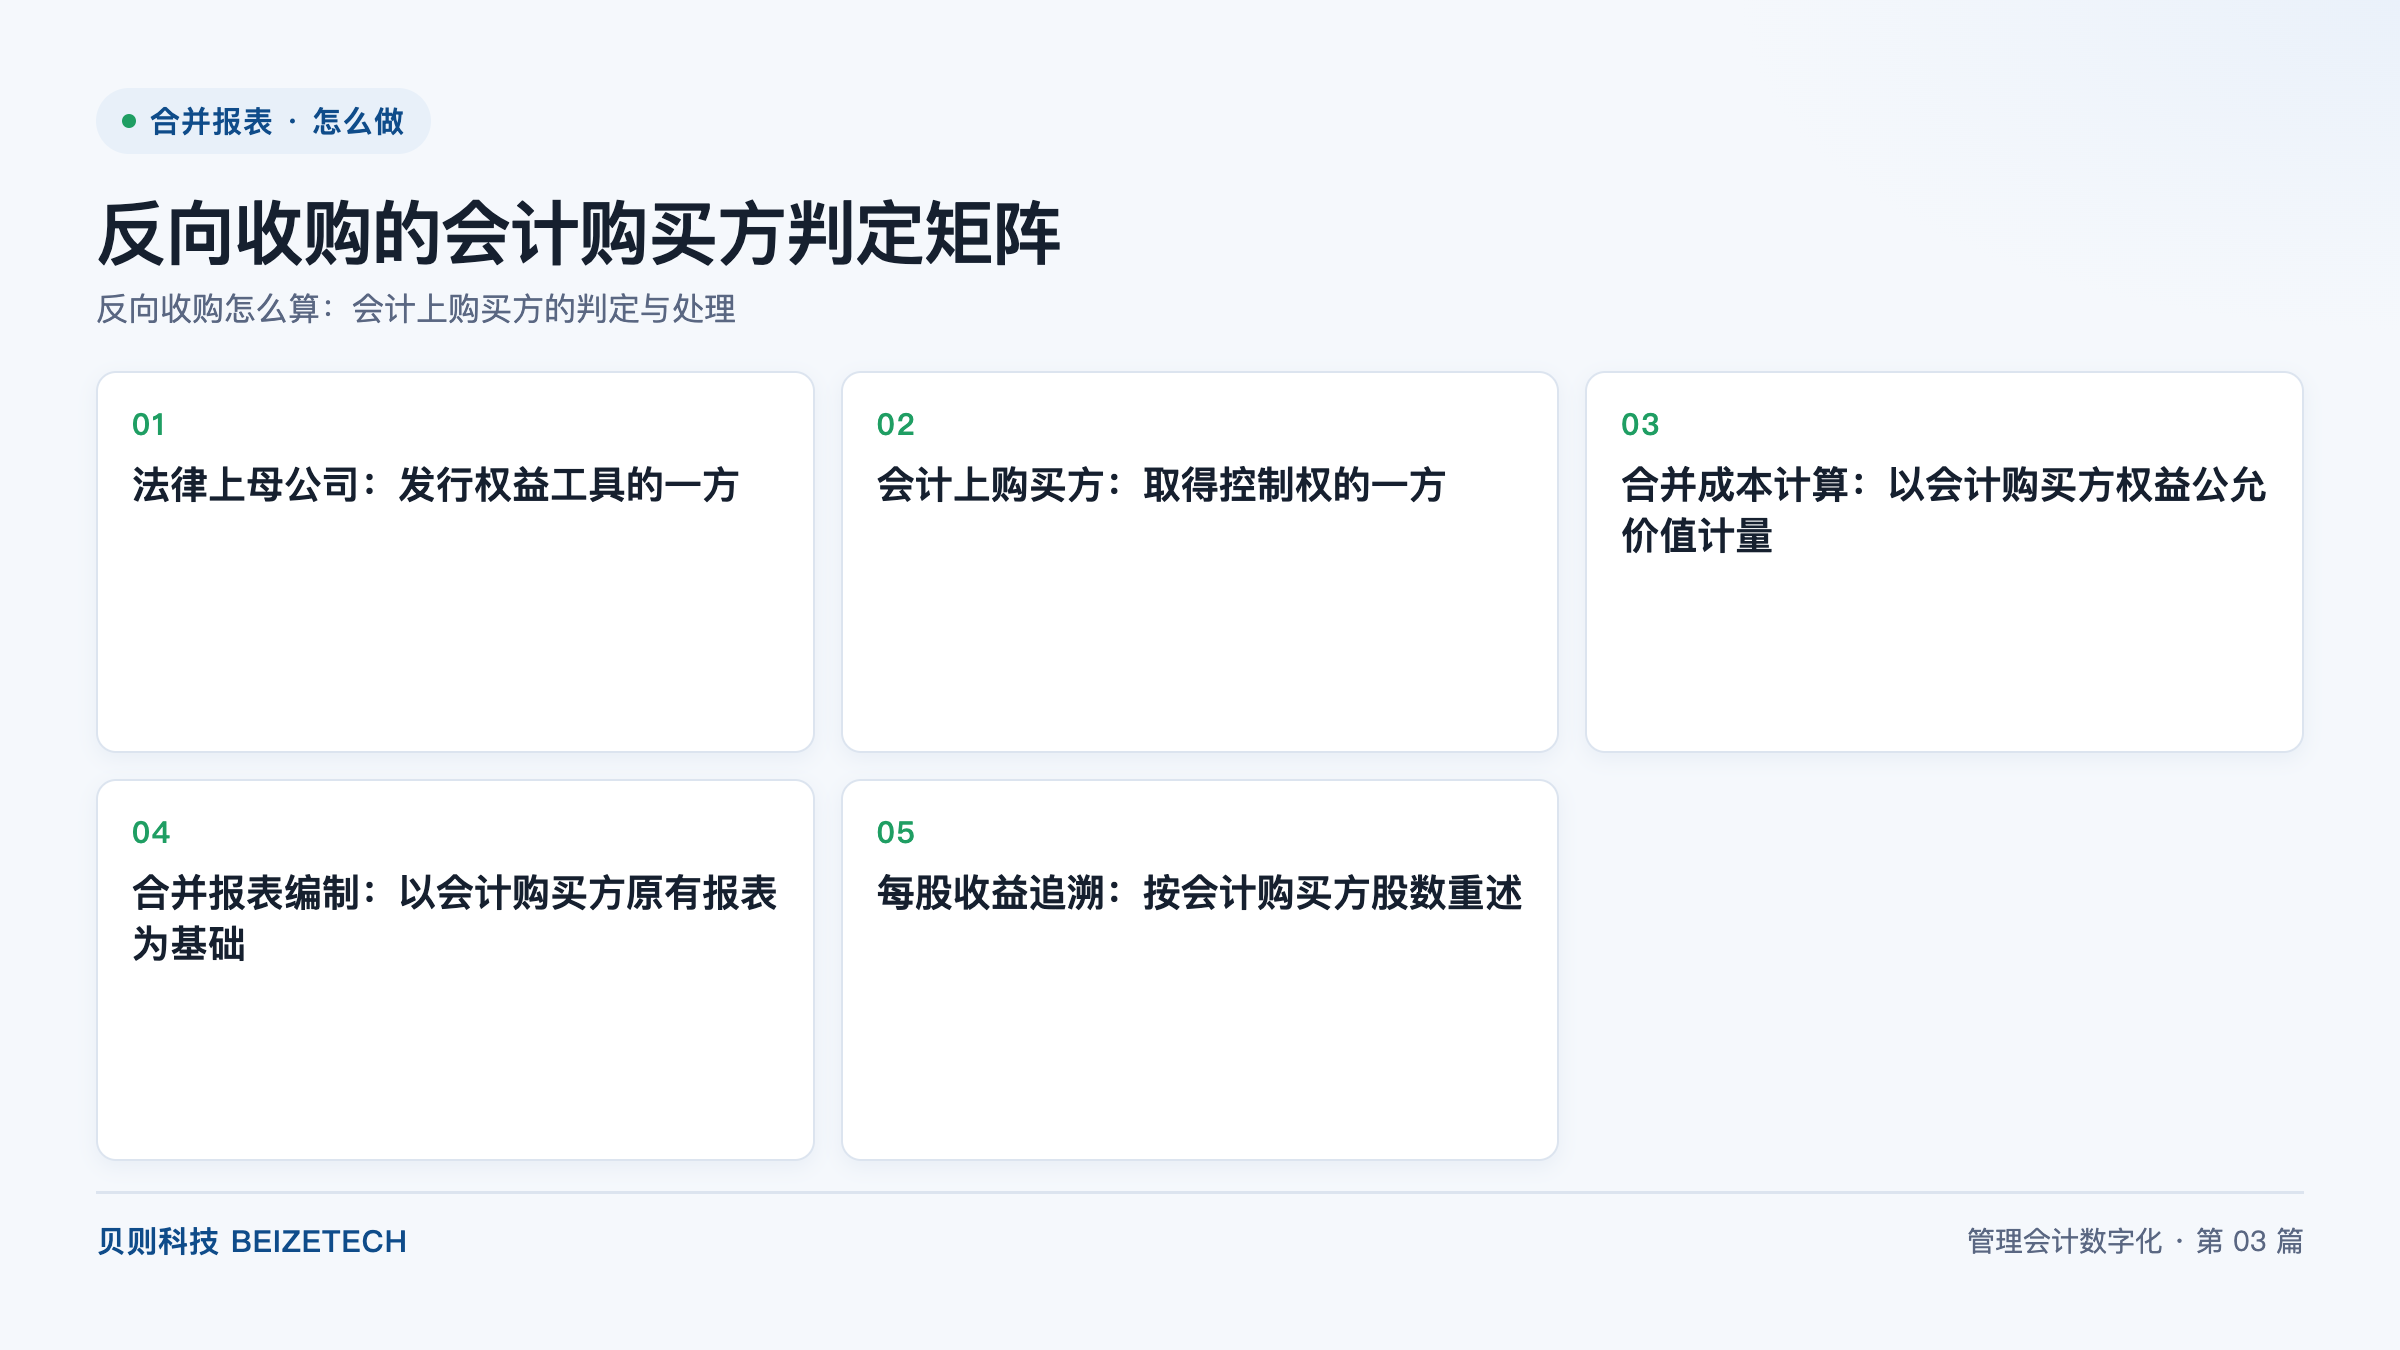
图:反向收购的会计购买方判定矩阵(贝则科技)
直接回答:反向收购的处理一共五个关键环节:法律上母公司是发行权益工具的一方,会计上购买方是取得控制权的一方,合并成本按会计上购买方模拟发行权益性工具的公允价值计量,合并报表以会计上购买方原有报表为基础延续,每股收益按会计上购买方股数乘以换股比例追溯重述。判断的关键是穿透法律形式,认定谁的原股东掌握了合并后主体的控制权。
反向收购是指法律上的子公司以其权益工具换取法律上的母公司的权益工具,从而使法律上子公司的原股东取得合并后主体控制权的企业合并。交易完成后,法律上的母公司成为对外发布合并报表的主体,而合并报表在会计上被视为法律上子公司报表的延续。
借壳上市是指非上市公司通过取得上市公司控制权,实现其资产与业务间接上市的交易安排。多数借壳上市在会计上构成反向收购,但两者不是同一概念:借壳上市描述的是交易目的与监管形态,反向收购描述的是会计处理方法;当被收购的上市公司不构成业务时,交易按权益性交易处理,不适用反向收购的会计处理。
构成业务是适用反向收购处理的前置条件。业务是指能够为向客户提供商品或服务、产生投资收益或从日常活动产生其他收益而管理和运行的投入与加工过程的综合集合。若法律上的母公司仅保留上市地位与现金,没有保留实质性经营活动与员工,通常不构成业务。
模拟发行股数的计算口径是:设会计上购买方在交易前发行在外普通股为一定数量,法律上母公司向会计上购买方原股东发行的股份使会计上购买方原股东取得合并后主体的特定持股比例,则会计上购买方需要补充发行的股数,等于使其原股东持股比例达到同一水平所需的股数。
每股公允价值的选取,优先参考换股日权益工具的公开报价;公开报价受交易本身影响而失真时,需要改用估值结果,并在附注中说明选用依据。会计上购买方为非上市公司时,其权益工具的公允价值通常需要借助估值模型确定,估值假设应当与交易对价的谈判基础保持一致。
合并成本与取得的法律上母公司可辨认净资产公允价值份额之间的差额,正向差额确认为商誉,负向差额计入当期损益。发行权益工具过程中发生的承销、审计、评估与法律服务等费用,属于权益性交易费用,冲减资本公积中的资本溢价,不并入合并成本。
两个身份在报表上的分工可以用对照表一次看清:法律形式决定报表的署名与股本数量,会计实质决定报表的内容与计量基础。
| 对照维度 | 法律上母公司(发行权益工具的一方) | 会计上购买方(取得控制权的一方) |
|---|---|---|
| 主体身份 | 在交易中发行权益工具用于换取对方股权 | 其原股东取得合并后主体的控制权 |
| 报表署名 | 合并报表以其名义对外发布 | 合并报表内容以其原有报表延续 |
| 合并成本 | 不作为合并成本的计量基础 | 按其模拟发行权益工具的公允价值计量 |
| 权益结构 | 股本数量按其发行在外股数列示 | 权益金额延续其原有权益余额 |
| 每股收益 | 列报口径为合并后主体 | 分子与分母均按其损益与股数换算后重述 |
基本每股收益的分子,取会计上购买方在相应期间归属于普通股股东的损益;分母取会计上购买方该期间发行在外普通股的加权平均数,乘以合并协议约定的换股比例。换股比例是指法律上母公司向会计上购买方原股东每股发行的股份数量。
重述覆盖合并日前列示的全部比较期间。因为合并报表的实质是会计上购买方报表的延续,只有把比较期间的分母换算为合并后主体的股数,合并前后各期的每股收益才具有可比性,投资者才能看出同一份业务在换股前后的盈利水平变化。
稀释每股收益采用同一思路。稀释性潜在普通股的数量同样按换股比例换算,再与按换股比例换算后的加权平均股数一起参与稀释性测算,使稀释每股收益与基本每股收益在口径上保持一致。
当法律上的母公司不构成业务时,交易不属于企业合并,不适用反向收购的处理,而按权益性交易处理。此时不确认商誉,也不确认当期损益,取得上市地位所支付的对价差额调整资本公积中的资本溢价,资本公积不足冲减的,调整留存收益。
判断是否构成业务,要看投入、加工过程与产出三个要素是否同时存在,且加工过程是否实质性地有助于产出的形成。仅持有现金与上市地位、没有员工与经营活动的壳公司,缺少加工过程这一要素,通常被认定为不构成业务。
两种处理方式的分界线会直接影响合并报表的资产与损益。构成业务时,法律上母公司的可辨认净资产按公允价值并入并可能确认商誉;不构成业务时,法律上母公司的净资产按账面价值延续,差额全部进入权益,利润表不体现交易损益。
换股完成之后,合并层级、股权比例、报表主体与比较期间数据都要按新的架构重建,靠人工在表格里逐期调整追溯数据,容易出现股数换算错误与比较期间口径断裂。把换股比例、模拟发行股数与追溯重述规则写入合并平台,是重组后能够稳定出表的前提。
贝则科技在集团级合并项目中按 180 天落地四步法推进:调研做深、规则做实、并行做足、移交做透,并以客户团队月月能出表作为交付终点。自研的磐石合并报表系统支持股权架构梳理、合并层级设计与多准则并行,可承接重组后架构重建与比较期间追溯的场景。某钢铁集团在合并项目中把股权架构梳理与抵销规则前置固化,合并编制周期由 28 天缩短至 7 天。
A:反向收购是指法律上子公司的原股东通过换股取得法律上母公司控制权的企业合并;借壳上市是指非上市公司取得上市公司控制权以实现间接上市的交易安排。多数借壳上市在会计上按反向收购处理,但当被收购的上市公司不构成业务时,交易按权益性交易处理。
A:按交易完成后其原股东是否取得合并后主体的控制权认定。认定依据包括合并后主体的表决权分布、董事会席位构成与对相关活动的主导能力,通常与法律上的子公司重合,而不取决于交易文件上的称谓。
A:按会计上购买方为取得法律上母公司股权而需模拟发行的权益性工具的公允价值计算。先测算会计上购买方需要发行的股数,使法律上母公司原股东取得与交易结果相同的持股比例,再以该模拟股数乘以每股公允价值。
A:按未参与换股的法律上母公司原股东所对应的份额列报,通常按其在法律上母公司可辨认净资产公允价值中所占的份额计量,列示于合并报表所有者权益项下;法律上母公司全体股东均参与换股时,不产生少数股东权益。
A:因为合并报表的实质是会计上购买方报表的延续。为使合并前后各期口径可比,分母需要用会计上购买方历史加权平均股数乘以换股比例,换算为合并后主体的股数,比较期间的每股收益同样按此方法重述。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号