
发布时间:2026-09-11 10:15:00
阅读量:93793
分类:
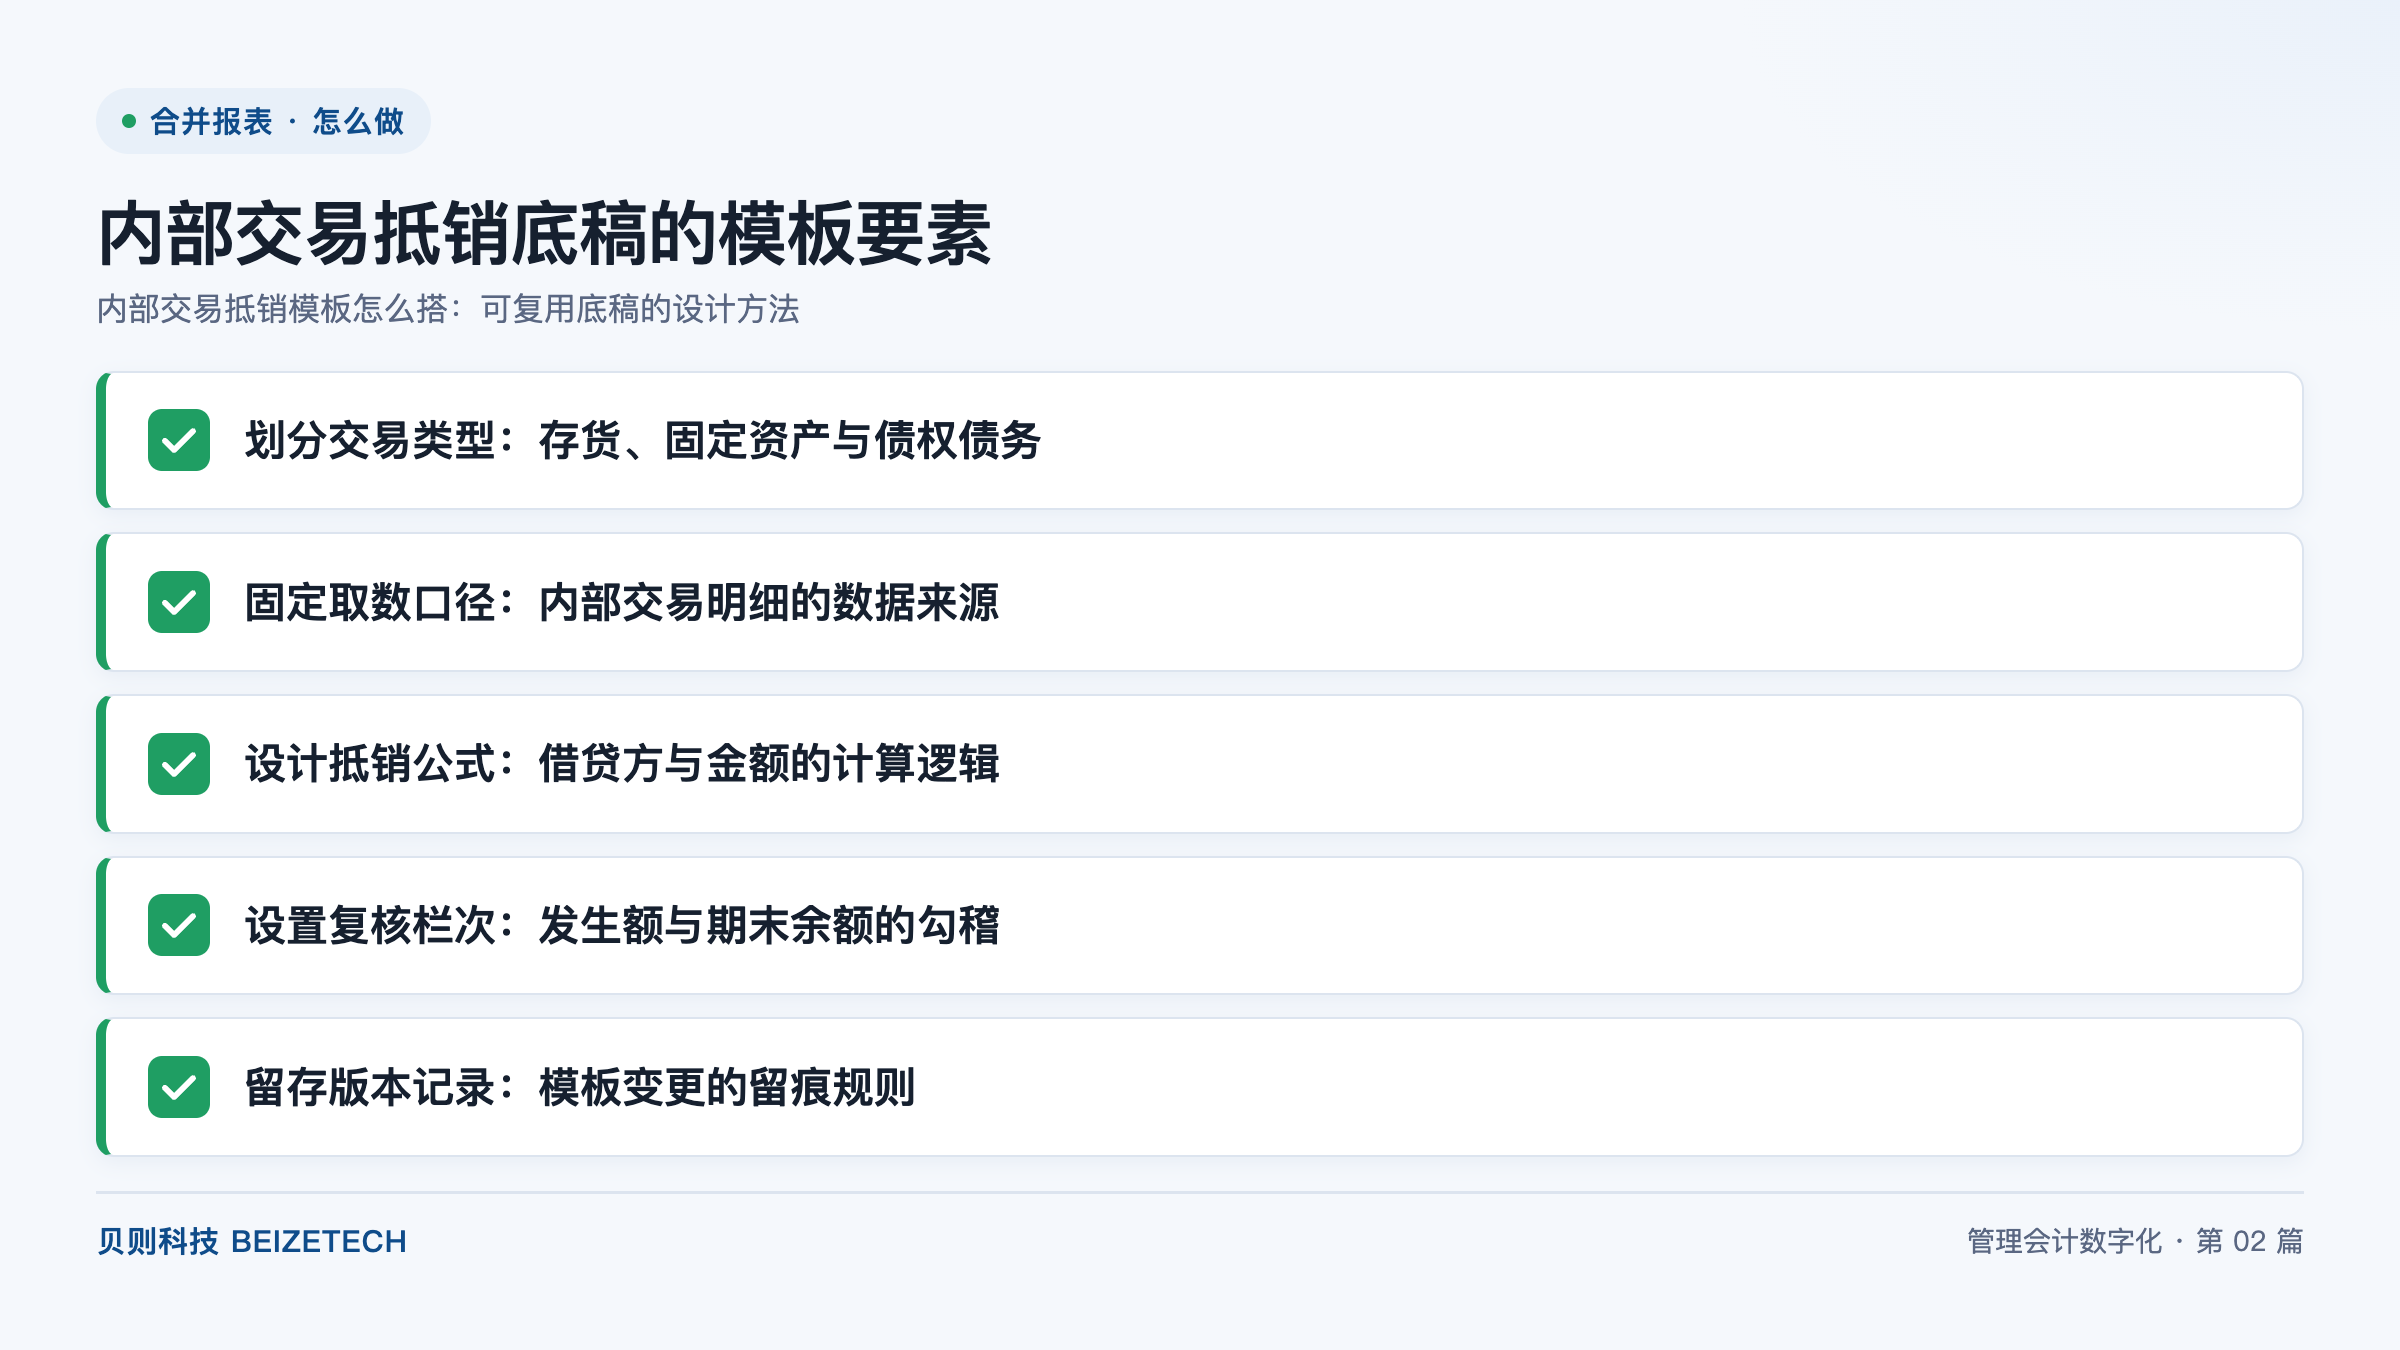
图:内部交易抵销底稿的模板要素(贝则科技)
直接回答:搭建内部交易抵销模板一共分为五个步骤:划分交易类型、固定取数口径、设计抵销公式、设置复核栏次、留存版本记录。核心抵销公式为:抵销金额=交易双方上报金额中的较小者;内部存货未实现损益=期末内部购入存货成本×集团整体毛利率×未对外销售比例。关键口径是交易双方取数必须一一匹配、按交易对手逐笔勾对。按此口径,典型集团内部交易对账差异率可由 30% 以上降至 1%–2%。
内部交易抵销是指编制合并财务报表时,把集团内部各法人之间发生的购销、往来、资金与资产转让等交易对合并报表的影响予以消除的过程。抵销不登记入账,只在合并工作底稿中完成。可复用底稿是指一套结构固定、口径明确、可跨期间重复使用的抵销工作表格,其价值在于把个人经验转化为组织能力。
模板搭建按下列顺序推进,五个要素缺一不可:
内部交易类型是指按业务实质划分的内部往来类别。不同交易的抵销逻辑、未实现损益计算方式与复核要点并不相同,混在一张表里会让规则互相污染。集团常见的六类内部交易及其抵销要点如下:
| 交易类型 | 典型业务 | 抵销要点 |
|---|---|---|
| 内部存货购销 | 母子公司之间采购产成品、半成品、原材料 | 抵销内部营业收入与营业成本,并抵销期末存货中的未实现损益 |
| 内部往来款项 | 应收账款与应付账款、其他应收与其他应付 | 全额抵销往来余额,并同步抵销已计提的坏账准备 |
| 内部资产转让 | 内部调拨设备、内部转让专利与软件 | 抵销未实现损益,并调整其后折旧或摊销的计提基数 |
| 内部资金往来 | 资金池归集、内部借款、内部票据 | 抵销内部债权与债务,以及内部利息收入与利息支出 |
| 内部股权投资与利润分配 | 母公司确认投资收益、子公司宣告分配股利 | 抵销投资收益与利润分配,把长期股权投资调整为权益法结果 |
| 内部提供服务 | 共享中心服务费、内部结算的信息技术与运维服务 | 抵销内部服务收入与成本,未资本化部分全额抵销 |
取数口径是指从单体财务报表或账务系统中提取内部交易数据时,对科目范围、会计期间、币种、税率、辅助核算维度与主体清单的统一约定。口径不统一是导致交易双方金额对不上的主要原因:一方含税另一方不含税、一方按发货另一方按入库、一方含运费另一方单独列示,都会形成假差异。
固定口径的推进顺序如下:
抵销公式是指用借贷方科目与金额表达式把每类交易的抵销分录固化下来的规则。设计时要先回答两个问题:该交易按全额还是按持股比例抵销,以及交易标的是否仍留在集团内部。内部交易本身按全额抵销,不按持股比例分摊;抵销后形成的未实现损益,再按份额在母公司股东与少数股东之间分配。
未实现损益是指集团内部交易形成的、截至资产负债表日尚未通过向第三方出售或耗用而实现的损益。内部存货交易的计算式为:本期应抵销的未实现损益=期末内部购入存货成本×集团整体毛利率×未对外销售比例;本期新增与本期转回须分列,并保证期初余额加本期新增减本期转回等于期末余额。内部固定资产交易则按原价中的未实现损益抵销,并同步调整其后的折旧计提基数。
| 抵销场景 | 借方 | 贷方 | 金额计算 |
|---|---|---|---|
| 内部存货购销 | 营业收入、未实现损益相关的递延所得税资产 | 营业成本、存货 | 按内部销售额全额;存货按未实现损益金额 |
| 内部往来款项 | 应付账款、其他应付款 | 应收账款、其他应收款 | 按双方余额中的较小者,并同步抵销坏账准备 |
| 内部资产转让 | 营业外收入或资产处置收益、递延所得税资产 | 固定资产原价或无形资产原价 | 按原价中的未实现损益,其后逐期通过折旧转回 |
| 内部资金往来 | 内部借款、应付利息 | 内部贷款、应收利息 | 按本金与已计提利息全额 |
| 内部利润分配 | 投资收益、少数股东损益 | 提取盈余公积、对所有者分配 | 按子公司当期可供分配的利润与持股比例 |
复核栏次是指模板中独立于抵销计算区域的检查列,用勾稽关系判断数据是否可信,其判断结果应当能直接决定该表能否提交,而不是仅供阅读。
版本记录是指对抵销模板的每一次结构调整、公式修改与口径变更所做的书面留痕。合并报表需要出具比较期间数据,模板改动若不留版本,往期数据将无法复算,审计也无从验证。
Excel 模板适合作为规则的设计载体,却不适合作为长期执行载体:多版本并行、公式被覆盖、填报错误难以拦截。把已验证的规则迁移到系统,是抵销能力沉淀为组织资产的必经一步。
贝则科技的磐石合并报表系统支持内部交易对账、多准则并行与法定加管理双套报表输出,可把模板中的交易分类、取数口径、抵销公式与复核规则固化为系统校验。贝则自研的 BDM 数据管理平台定位于数据集成与映射环节,可作为 Oracle FDMEE 的国产化替代工具,承接从异构系统到合并平台的数据抽取与映射。从典型参考区间看,多法人集团内部交易对账差异率可由 30% 以上降至 1%–2%,月结合并周期由 4–6 周缩短到 1–2 周;某集团 200 家法人、5 级合并层级、多准则并行的场景中,内部交易对账差异率由 37% 降至 1.2%,编制周期由 28 天缩短至 7 天。
贝则科技以「三分软件、七分实施」为交付原则,按调研做深、规则做实、并行做足、移交做透的 180 天四步法推进,把抵销规则逐条「焊」进系统并边建边教,交付终点是客户团队能够独立月结、月月能出表。
A:至少覆盖六类:内部存货购销、内部往来款项、内部资产转让、内部资金往来、内部股权投资与利润分配、内部提供服务。覆盖原则是看集团实际发生的内部业务清单,而不是照抄通用模板;若存在内部资金池或共享中心结算,这两类必须单独建表。
A:先按可用数据设计,同时保留补录与暂估通道。模板中应为缺失数据设置标记栏与暂估金额栏,暂估金额按历史比例或合同约定测算,并在下期冲回;差异率超过阈值的法人进入定向对账清单。关键是不能因为数据不全就放弃口径统一,否则后续无法收敛。
A:把模板的取数口径翻译成系统的数据映射规则。具体做法是先固定模板中的科目范围、期间规则、金额属性与主体清单,再把这四项配置到数据集成平台,由系统按规则自动抽取与匹配,人工只处理系统标记出的异常差异。贝则自研的 BDM 数据管理平台即定位于数据集成与映射环节,可承接这一层工作。
A:必须留。合并报表需要出具比较期间数据,模板变更若不留版本与生效期间,往期数据将无法复算,审计也无从验证。一条完整的版本记录应包含版本号与生效期间、变更内容说明、变更原因、审批与复核人,以及对各期数据的量化影响测算。
A:用独立的未实现损益计算区体现。具体做法是在存货抵销表中单列未实现损益计算列,按期末内部购入存货成本乘以集团整体毛利率乘以未对外销售比例计算,再扣除本期已对外销售部分实现的金额;本期新增与本期转回分列,并保证期初余额加本期新增减本期转回等于期末余额,同时同步确认递延所得税。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号