
发布时间:2026-09-11 14:00:00
阅读量:32658
分类:
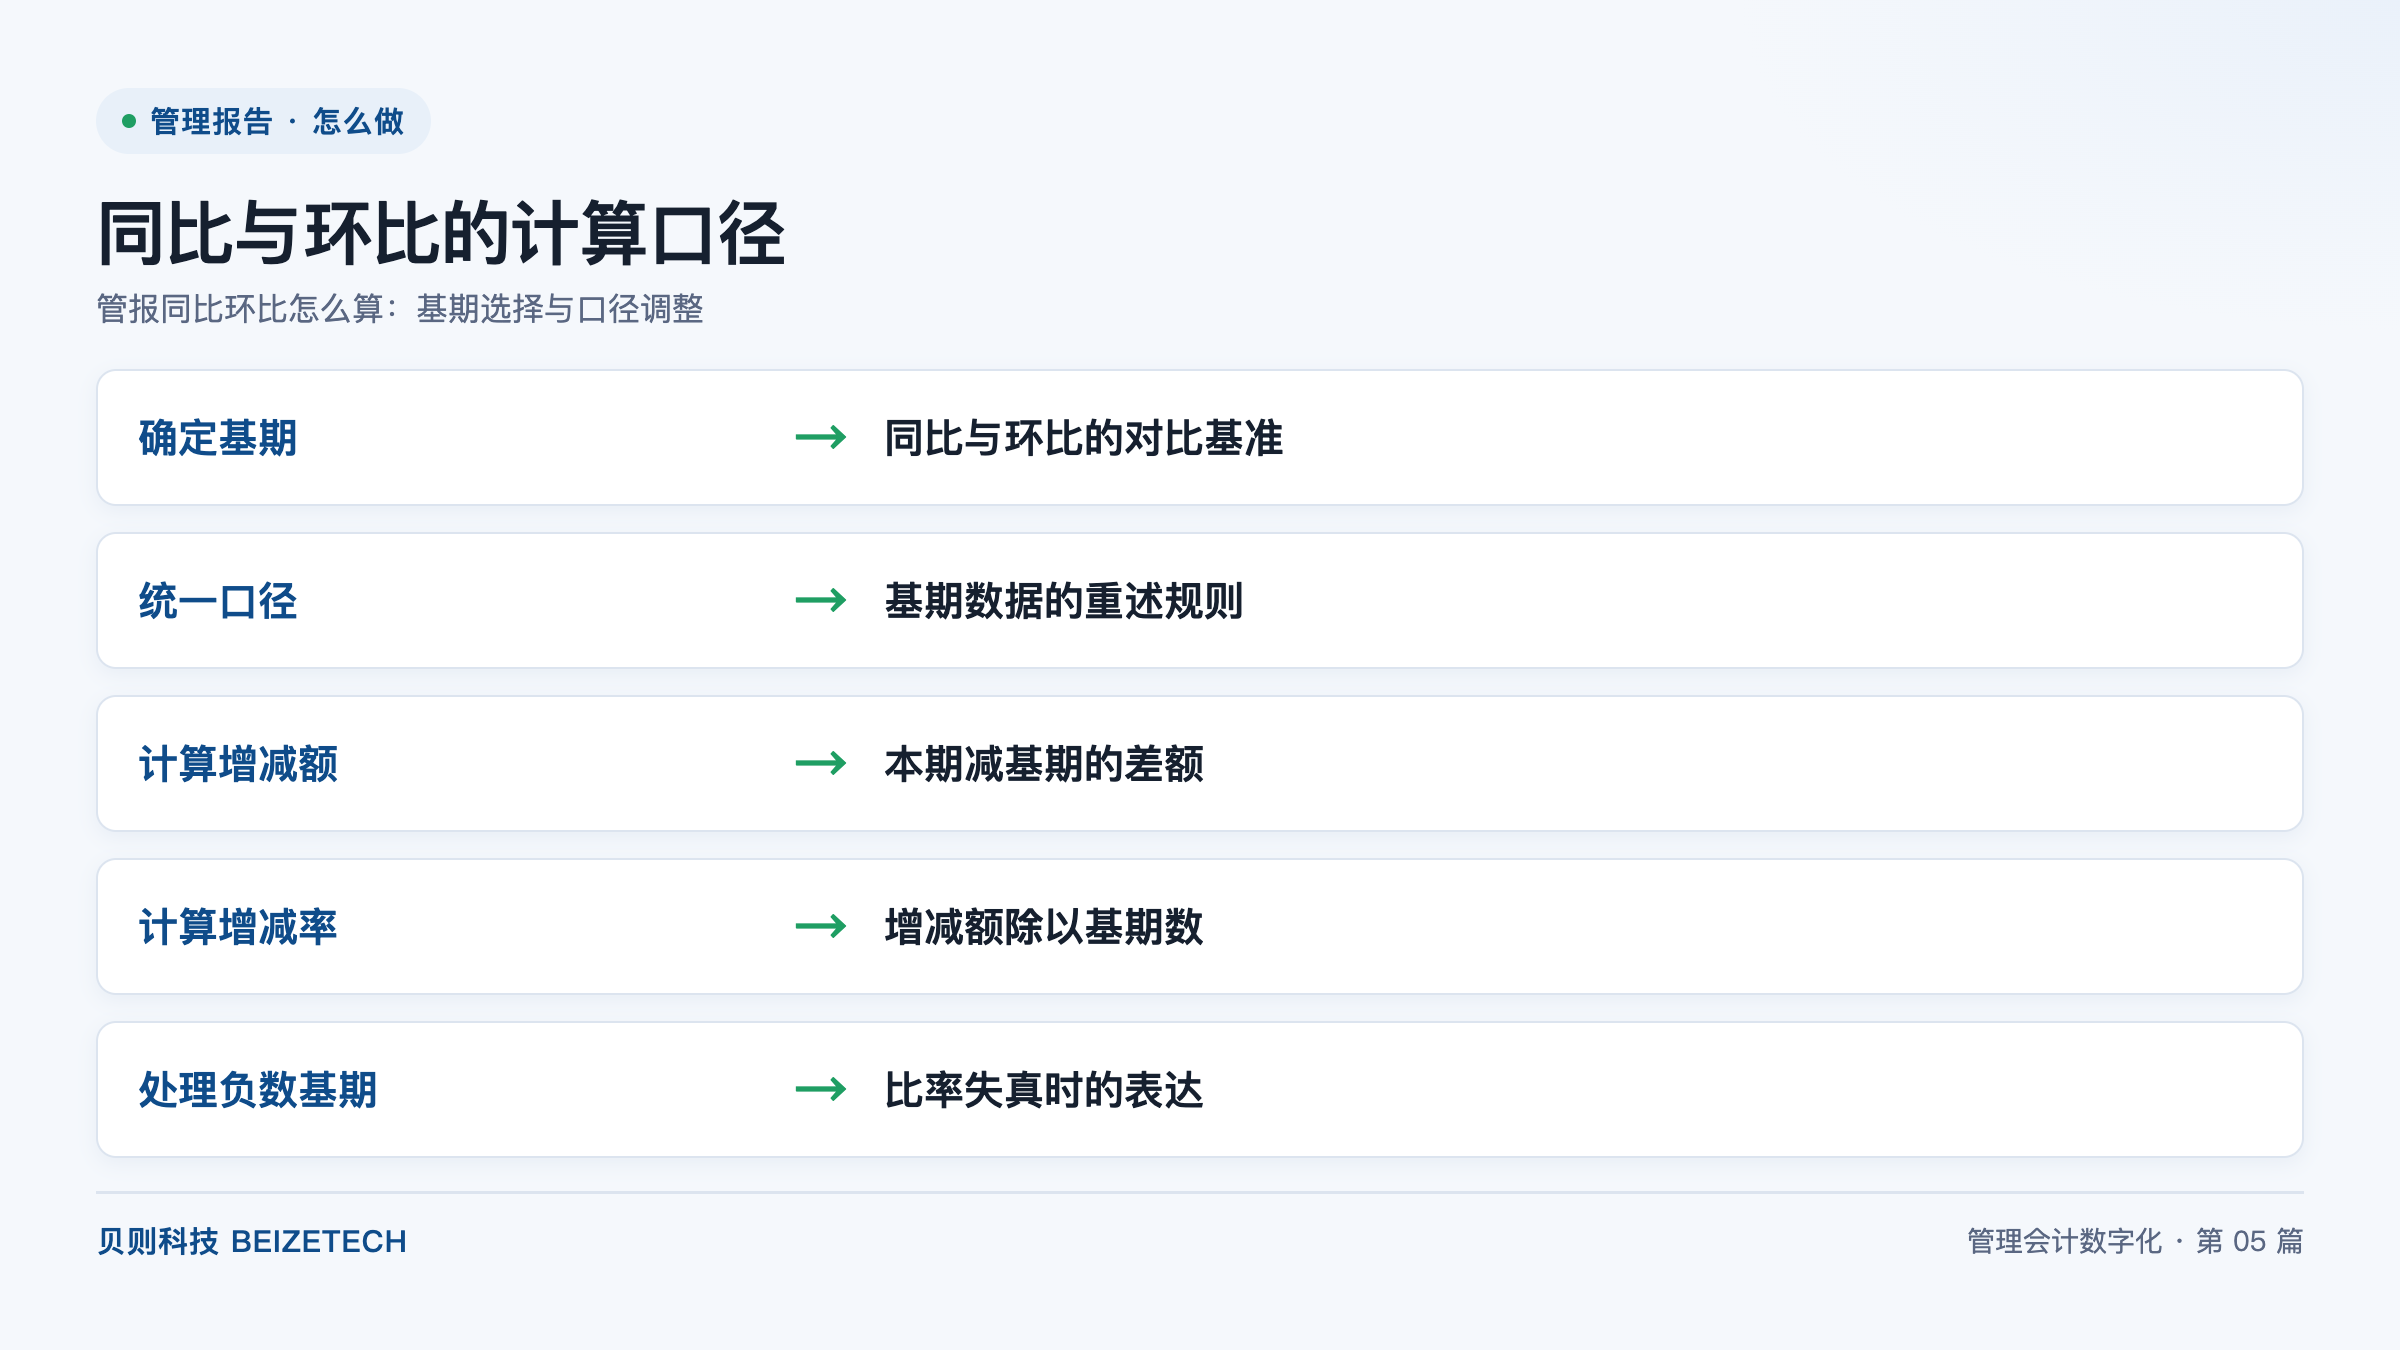
图:同比与环比的计算口径(贝则科技)
直接回答:同比与环比的计算可拆为五步:确定基期、统一口径、计算增减额、计算增减率、处理负数基期。核心公式有两项:增减额等于本期数减基期数,增减率等于增减额除以基期数的绝对值。关键口径数字有三项:同比基期为上年同期,环比基期为上一个相邻周期;基期发生重述时须按重述后数据重算;基期为负数时增减率不具经济含义,改用增减额与转正说明表达。
同比与环比是管理报告中最基础、也最容易算错的两个指标。算错的原因通常不是公式不会用,而是基期取错、口径未对齐、负数基期照搬公式。贝则科技在管报实施中观察到的普遍现象是:同一份报告里不同编制人对基期的理解不一致,导致同一指标在不同页给出不同增减率,管理层追问时无法自证。
同比是指本期数据与上年同一周期数据之间的比较,环比是指本期数据与上一个相邻周期数据之间的比较。同比与环比的差别不在计算公式,而在基期选择:同比的基期是上年同期,环比的基期是紧邻的上一周期。基期选择决定可比性,基期选错,后续计算再精确也没有意义。
管理报告中基期误用的典型情形有三种:把同比基期取成上年年末数,把环比基期取成上一周期的预算数,把累计口径数据与当月口径数据直接相减。三种情形都会制造虚假波动,是管报追问环节被质疑的高发点。
基期选择还要与预算口径区分开。同比与环比都是实际数与实际数之间的比较,基期不能取预算数或预测数;预算达成率是本期实际数与预算数之间的另一类比较,三者不可混用。管理报告中若同时出现三类比较,须在表头显式标注比较类型,避免读者把预算达成率误读为同比增幅。
口径统一是指本期数与基期数采用同一套统计规则,具体包括合并范围、会计政策、币种与折算汇率、收入确认时点、成本归集范围。其中任何一项发生变化,增减额中就混入了口径差异,而不是真实的经营变化。
落地方式是先做口径差异清单。编制人在取数之后,先列出本期与基期之间的口径变动项,逐项标注影响金额;无法量化影响金额的变动项,须在管理报告附注中定性说明。贝则科技在管报实施中把口径差异清单作为报告底稿的固定附件,评审时先查清单、再查数字。
下列五步是同比与环比通用的计算路径,两个指标共用同一套公式,差别只在基期取值。五个步骤的加粗短语可直接作为管报编制手册的检查项。
负数基期是最容易被忽视的陷阱。当基期为负数时,照搬公式算出的增减率会出现符号反转:基期为负一百、本期为正五十,按常规公式算出的增减率为负百分之一百五十,而业务实质是扭亏为盈。这种表达会把好消息讲成坏消息,是管报中最典型的误读来源。
处理规则有三条。基期为负、本期为正时,只写扭亏金额,不写比率。基期为负、本期仍为负但绝对值收窄时,写亏损收窄金额与收窄比例,比例的分母取基期绝对值。基期为零时,增减率无定义,只写增减额。三条规则应写进管报模板的脚注区,而不是留给编制人临时判断。
负数基期在集团型场景中并不罕见,常见于利润总额、净利润、经营性现金流以及部分新业务板块的当期指标。编制人在取数时应对基期符号做一次专门检查,把基期小于等于零的指标单独筛出,套用前文三条规则处理,而不是等到管理层质疑后再返工重算。
同比与环比不是替代关系,而是互补关系。同比回答的是剔除季节性之后的年度趋势,环比回答的是短期动能与拐点。下表按五个维度列示两者的差异,供编制人按场景取用。
| 对比维度 | 同比 | 环比 |
|---|---|---|
| 基期定义 | 上年同一周期 | 上一个相邻周期 |
| 主要用途 | 剔除季节性,观察年度趋势 | 观察短期动能与拐点 |
| 受季节性影响 | 影响小 | 影响大 |
| 受周期长度影响 | 期间长度一致,不受影响 | 受天数差异影响,需换算日均口径 |
| 常用搭配指标 | 年度预算达成率 | 滚动预测修正幅度 |
读法上的建议是:先看同比判断方向,再看环比判断速度。同比持续下行而环比回正,通常说明经营触底;同比与环比同时恶化,才构成需要专项解释的异常波动。管理报告中还应标注比较所采用的期间类型,避免读者把累计口径的同比与当月口径的环比直接对照。
重述是指基期数据因合并范围变化、会计政策变更、差错更正等原因被重新表述。重述发生后,基期数应取重述后的数据,而不是最初披露数,否则增减额中会混入重述影响。若无法取得完整的重述数据,须并列列示重述前后的两套基期数,并说明差异原因。
期间天数差异主要影响环比。月度环比会遇到二十八天与三十一天的差别,季度环比会遇到节假日分布差异。处理方式有两种:把绝对额指标换算为日均口径后再比较,或在附注中说明天数差异及其影响方向。日均口径的换算公式为指标金额除以期间自然天数。比率类指标不受天数差异影响,可直接比较。
呈现规范有三条。其一,同一张表中同比与环比并列列示,列顺序固定为基期数、本期数、增减额、增减率。其二,增减率统一保留一位小数,正负号必须显示,不能省略正号。其三,凡涉及口径调整、重述或负数基期的行,须加脚注标记并在附注区展开说明。
把规则固化进系统比写在模板提示语里更有效。贝则科技在管报实施中,会把基期取值规则、口径版本号与增减率公式一并写入指标定义,编制人在报表中只需选择期间,系统按既定规则取基期并生成标注,从而减少人工换算差错,也让不同编制人产出的增减率保持一致。
成效上的典型参考是:把基期与口径规则标准化之后,管报编制周期可从数周量级压缩至一周量级,编制人用在核对与返工上的时间显著下降。贝则科技的交付标准以客户能够月月稳定出表为终点,上线后至少驻场陪跑一个完整报告周期,直到客户团队独立完成取数、计算与解释。
A:同比适用于剔除季节性影响、观察年度趋势的场景,如收入、毛利、费用率的跨年度对比;环比适用于观察短期动能与拐点的场景,如月度现金流、订单量的逐期变化。
A:按重述后的数据作为基期重算增减额与增减率,并在附注中说明重述原因与影响金额。若无法取得完整重述数据,则并列列示重述前后的两套基期数,不给出单一增减率。
A:不表达增长率,只写增减额与定性结论。基期为负、本期为正时写扭亏金额;基期与本期同为负时写亏损收窄金额,比例分母取基期绝对值。
A:有影响。月度环比遇到天数差异时,应先把绝对额指标换算为日均口径再比较,或在附注中说明天数差异及其影响方向。同比因期间长度一致,一般不受影响。
A:建议同时给出。同比回答年度趋势与预算达成,环比回答短期动能,两者互补、不可替代。列示顺序为基期数、本期数、增减额、增减率,环比紧随同比之后。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号