
发布时间:2026-09-13 10:15:00
阅读量:36614
分类:
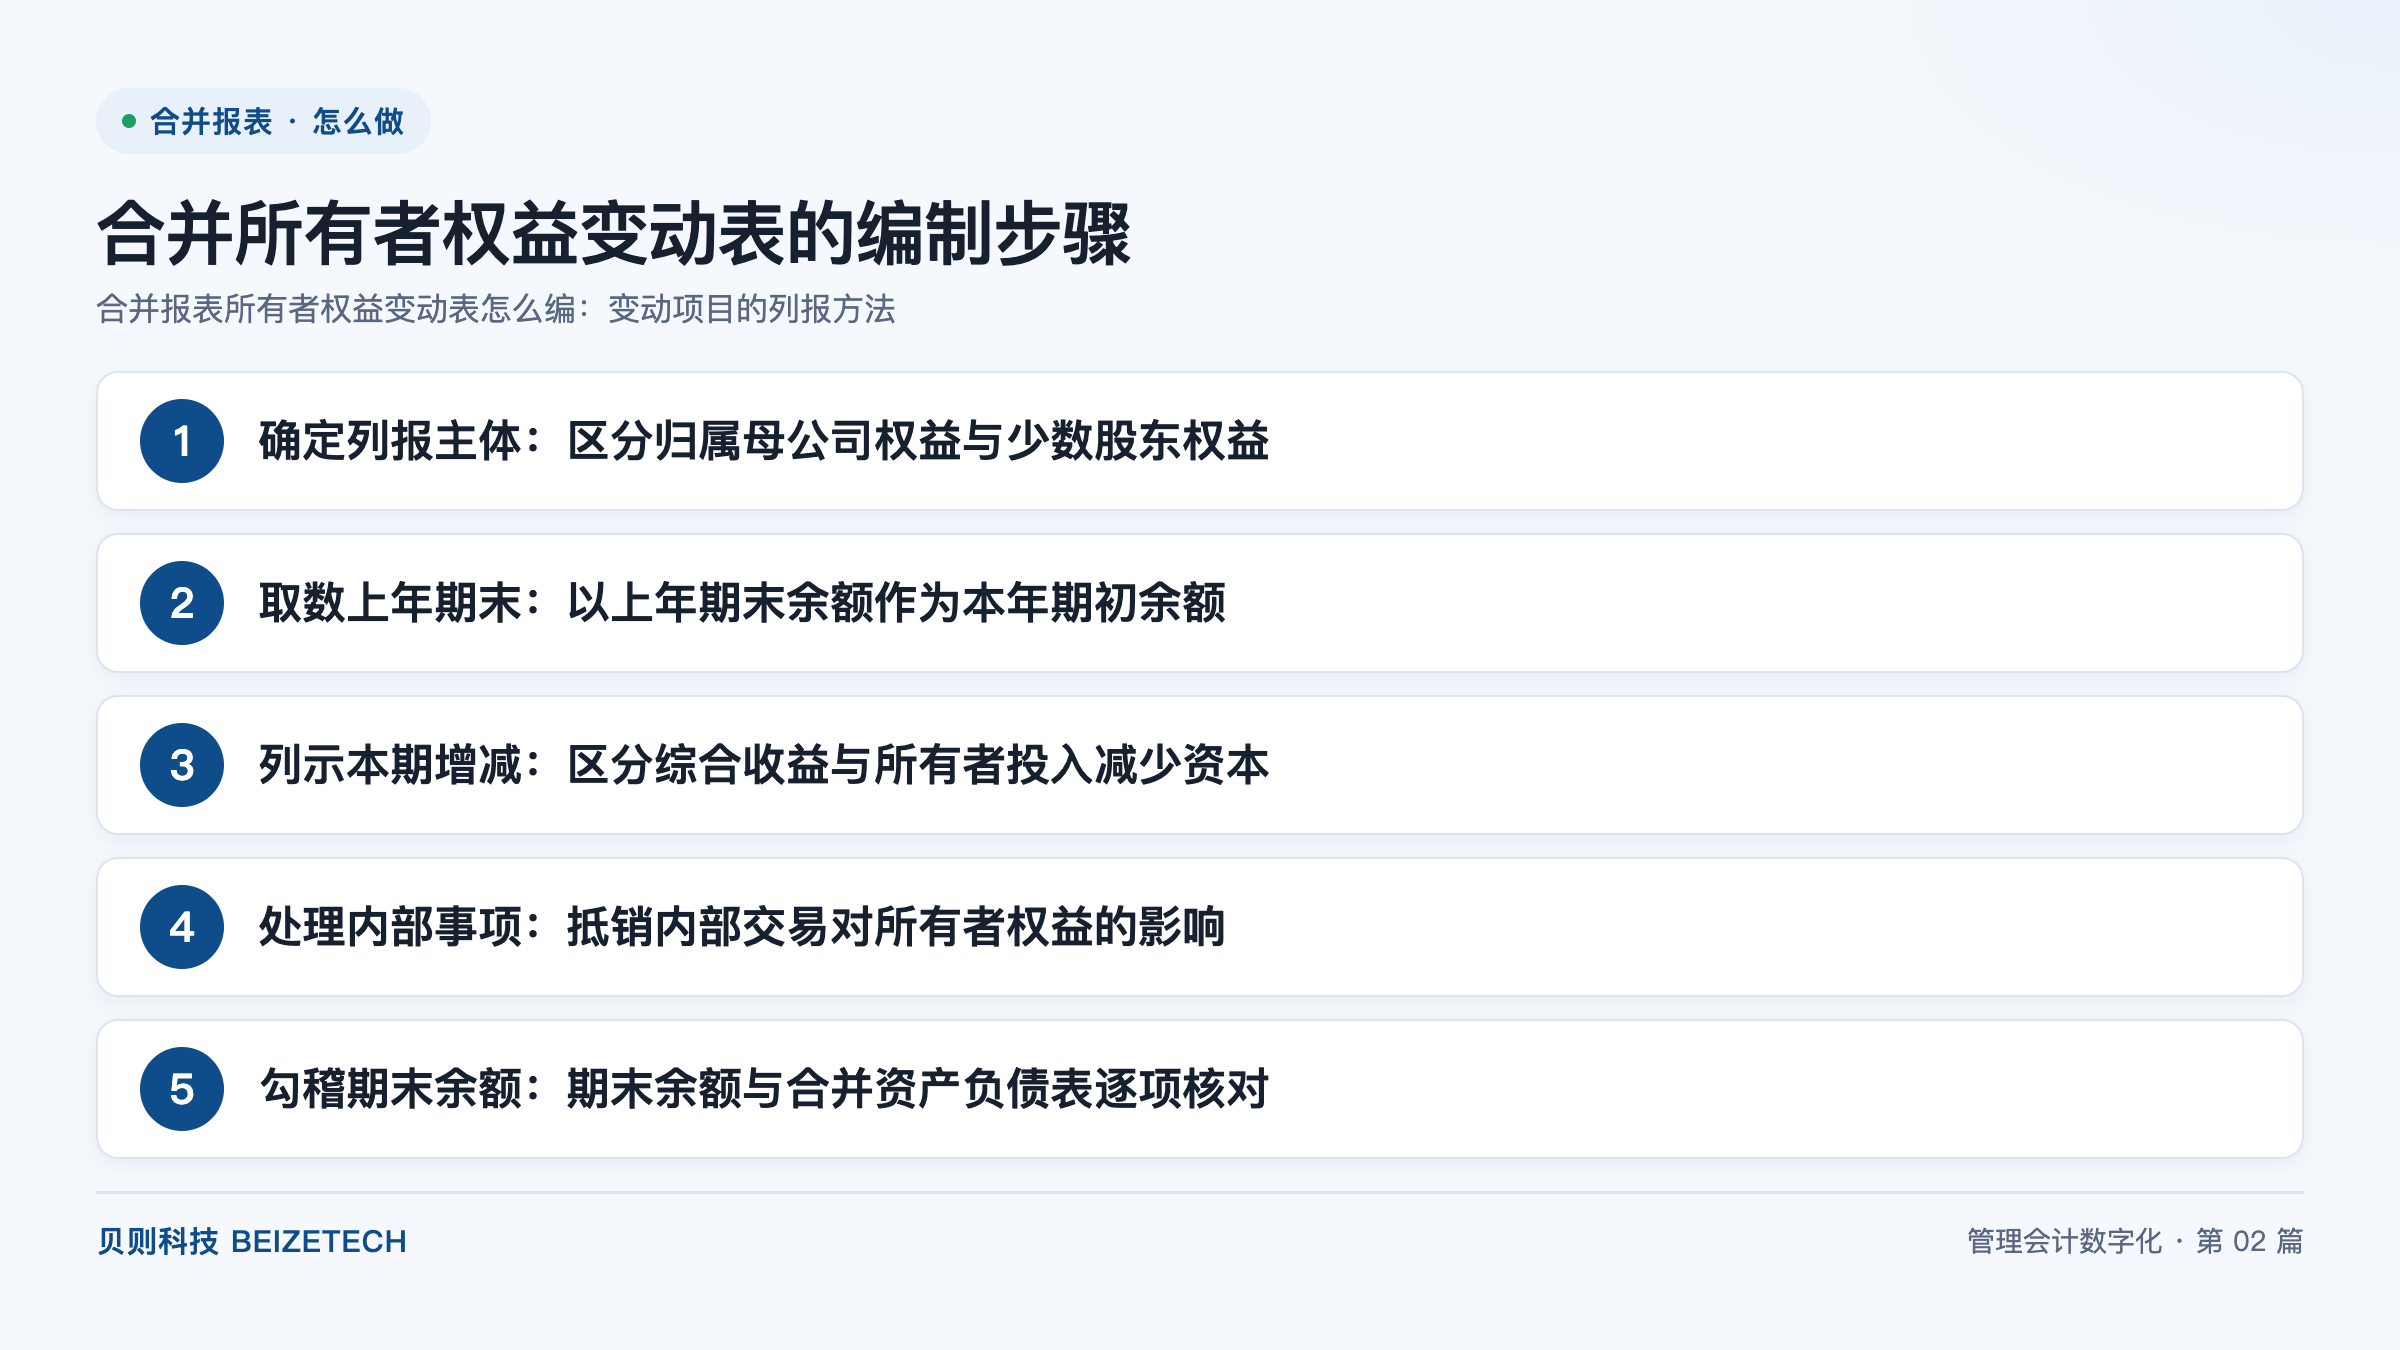
图:合并所有者权益变动表的编制步骤(贝则科技)
直接回答:合并所有者权益变动表的编制一共 5 步:确定列报主体,区分归属于母公司所有者权益与少数股东权益;取数上年期末余额作为本年期初余额;列示本期增减变动,区分综合收益与所有者投入和减少资本;处理内部事项,抵销内部交易对所有者权益的影响;勾稽期末余额,与合并资产负债表逐项核对。全表共 5 类变动项目、8 个核对点,期末余额必须与资产负债表权益合计完全相等。
合并所有者权益变动表是指反映企业集团在某一会计期间内,所有者权益各组成部分增减变动情况的报表。全表按两类主体分列:归属于母公司所有者权益,以及少数股东权益。少数股东权益是指子公司所有者权益中不归属于母公司的部分,其变动与母公司权益变动并列列示,不得并入母公司权益栏。
分列之后,合并所有者权益变动表的下部形成三个合计数:归属于母公司所有者权益合计、少数股东权益、所有者权益合计。三个合计数之间满足"归属于母公司所有者权益合计+少数股东权益=所有者权益合计"的恒等关系。实收资本、资本公积、其他综合收益、盈余公积、未分配利润等明细项目,在归属于母公司所有者权益范围内按列展开。
上年期末余额是本年变动表的取数起点,取数时应直接引用上年合并所有者权益变动表的"本年年末余额"行,而不是重新加总各子公司个别报表。若存在会计政策变更或前期差错更正,应在上年期末余额之下单独增设两个调整行,调整后的余额才是本年年初余额。
取数错误的常见表现是:直接用本年各子公司个别报表的期初数加总,忽略了上年合并层的抵销结果。合并层期初余额包含上年已完成的内部交易抵销、内部股权投资抵销与少数股东权益划分,个别报表加总数与之不等,两者的差额需要在前期差错更正或其他项目中说明原因。
综合收益总额是指企业当期净利润与其他综合收益扣除所得税影响后的净额之和。其他综合收益是指企业按会计准则规定未在当期损益中确认的各项利得和损失,例如外币报表折算差额、现金流量套期的有效部分等。变动表中的综合收益总额行,需要拆为归属于母公司所有者与归属于少数股东两个金额。
勾稽要求是:归属于母公司所有者的综合收益总额,应等于合并利润表中归属于母公司所有者的净利润加上其他综合收益税后净额。少数股东损益与归属于少数股东的其他综合收益,按同一口径在少数股东权益栏列示。两栏之和应当与合并利润表的综合收益总额相等。
所有者投入和减少资本反映所有者向集团投入资本或撤回资本导致的权益变动,常见事项包括股东增资、减资、回购股份、股份支付确认、购买子公司少数股权等。购买子公司少数股权在变动表中表现为结构性变化:归属于母公司所有者权益按差额减少,少数股东权益按转出金额同步减少,所有者权益合计按支付的现金对价减少。
分别列示的意义在于区分经营性权益积累与资本性权益变动。综合收益总额代表经营积累,所有者投入和减少资本代表资本运作,两类变动混列会让权益变动的结构信息失效。
利润分配行反映提取盈余公积、对所有者分配股利等项目;所有者权益内部结转行反映资本公积转增资本、盈余公积弥补亏损等事项。两类变动的共同特征是:在归属于母公司所有者权益的各明细项目之间此增彼减,归属于母公司所有者权益合计不变,所有者权益合计也不变。
需要注意的是,向少数股东分配股利不属于内部事项,会导致少数股东权益与所有者权益合计同时减少,应列示在利润分配项下并单独区分归属,避免与向母公司股东分配股利混同。子公司在年内计提的盈余公积,应在合并层按母公司持股比例重新划分归属,不属于母公司的部分转入少数股东权益。
未实现损益是指集团内部交易形成的、截至资产负债表日尚未对第三方实现的部分损益。内部存货交易、内部固定资产交易形成的未实现损益,在合并层抵销后同步调整归属于母公司权益与少数股东权益的划分;若未实现损益产生于子公司向母公司的销售,且子公司存在少数股东,则抵销金额需按持股比例在两类主体之间分摊。
内部股权投资抵销是指母公司长期股权投资与子公司所有者权益中归属于母公司的部分相互抵销。抵销完成后,子公司本年实现的净利润中归属于母公司的部分进入合并未分配利润,归属于少数股东的部分进入少数股东权益。内部股权投资抵销路径与变动表的综合收益总额行一一对应,是变动表与合并利润表之间的关键衔接点。
变动表的本年年末余额,应与合并资产负债表的所有者权益期末数逐项核对,核对点包括实收资本、资本公积、其他综合收益、盈余公积、未分配利润、归属于母公司所有者权益合计、少数股东权益、所有者权益合计共 8 项。逐项核对而非仅核对合计,是因为合计相等掩盖不了明细项目错位。
差异处理顺序为:先核对期初余额,再核对本期变动,最后核对期末余额。期初不等追溯取数来源,本期变动不等则逐项比对每一类变动项目的取数口径,期末不等则检查是否存在未在变动表中列示的调整分录。某高端制造集团把"先期初余额、再本期变动、后期末余额"的核对顺序固化为固定动作后,权益类科目的核对时间明显压缩。
| 列报项目 | 列报内容 | 主要取数来源 | 常见差错 |
|---|---|---|---|
| 上年年末余额 | 上年所有者权益各项目期末数 | 上年合并所有者权益变动表年末行 | 误用子公司个别报表加总数 |
| 会计政策变更 / 前期差错更正 | 追溯调整金额 | 变更与更正的审批记录及影响测算表 | 未单独列示,直接并入期初数 |
| 本年年初余额 | 调整后的期初数 | 上年年末余额加两个调整行 | 与上年表年末数不一致 |
| 综合收益总额 | 净利润与其他综合收益之和 | 合并利润表及权益法调整表 | 未按母公司、少数股东拆分 |
| 所有者投入和减少资本 | 增资、减资、股份支付、购买少数股权 | 股本变动台账、股权交易协议 | 购买少数股权差额方向错误 |
| 利润分配 | 提取盈余公积、分配股利 | 利润分配决议、子公司分红台账 | 向少数股东分配未单独区分 |
| 所有者权益内部结转 | 资本公积转增资本、盈余公积补亏 | 股东会决议与工商变更资料 | 误列为权益总额变动 |
| 本年年末余额 | 期末所有者权益各项目 | 期初余额加本期变动合计 | 与合并资产负债表不等 |
在多级合并层级的集团中,变动表的取数应按合并层级自下而上逐层汇总:子公司个别报表先按母公司会计政策调整,再由中间层做本级合并,最后由集团层完成顶层合并。每一层都需要保留本层的抵销痕迹与权益划分结果,便于顶层差异回溯定位。
多准则并行时,应在系统中维护同一套业务数据的多套准则口径,变动表按准则分别输出。贝则科技的磐石合并报表系统支持法定合并与管理合并双套报表输出,股权架构梳理与合并层级设计完成后,权益变动可按层级自动汇总;BDM 数据管理平台承担多套异构系统的数据集成与映射,解决取数口径不统一的问题。
A:两类主体,即归属于母公司所有者权益与少数股东权益。实收资本、资本公积、其他综合收益、盈余公积、未分配利润等明细项目在归属于母公司所有者权益范围内按列展开,少数股东权益单独设栏。
A:在两者之间单独增设会计政策变更与前期差错更正两个调整行,列示追溯调整金额后再得出本年年初余额。不得把调整金额直接并入期初数。
A:拆为归属于母公司所有者的综合收益总额与归属于少数股东的综合收益总额两栏列示。综合收益总额等于净利润加上其他综合收益扣除所得税影响后的净额。
A:需要。少数股东权益作为独立的列报主体,在变动表中单设栏次,完整反映其期初余额、本期增减变动与期末余额,包括归属于少数股东的净利润、向少数股东分配的股利以及购买少数股权导致的转出。
A:按 8 个核对点逐项核对,即实收资本、资本公积、其他综合收益、盈余公积、未分配利润、归属于母公司所有者权益合计、少数股东权益、所有者权益合计。核对顺序为先期初余额、再本期变动、后期末余额,差异必须归零。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号