
发布时间:2026-09-13 17:45:00
阅读量:14766
分类:
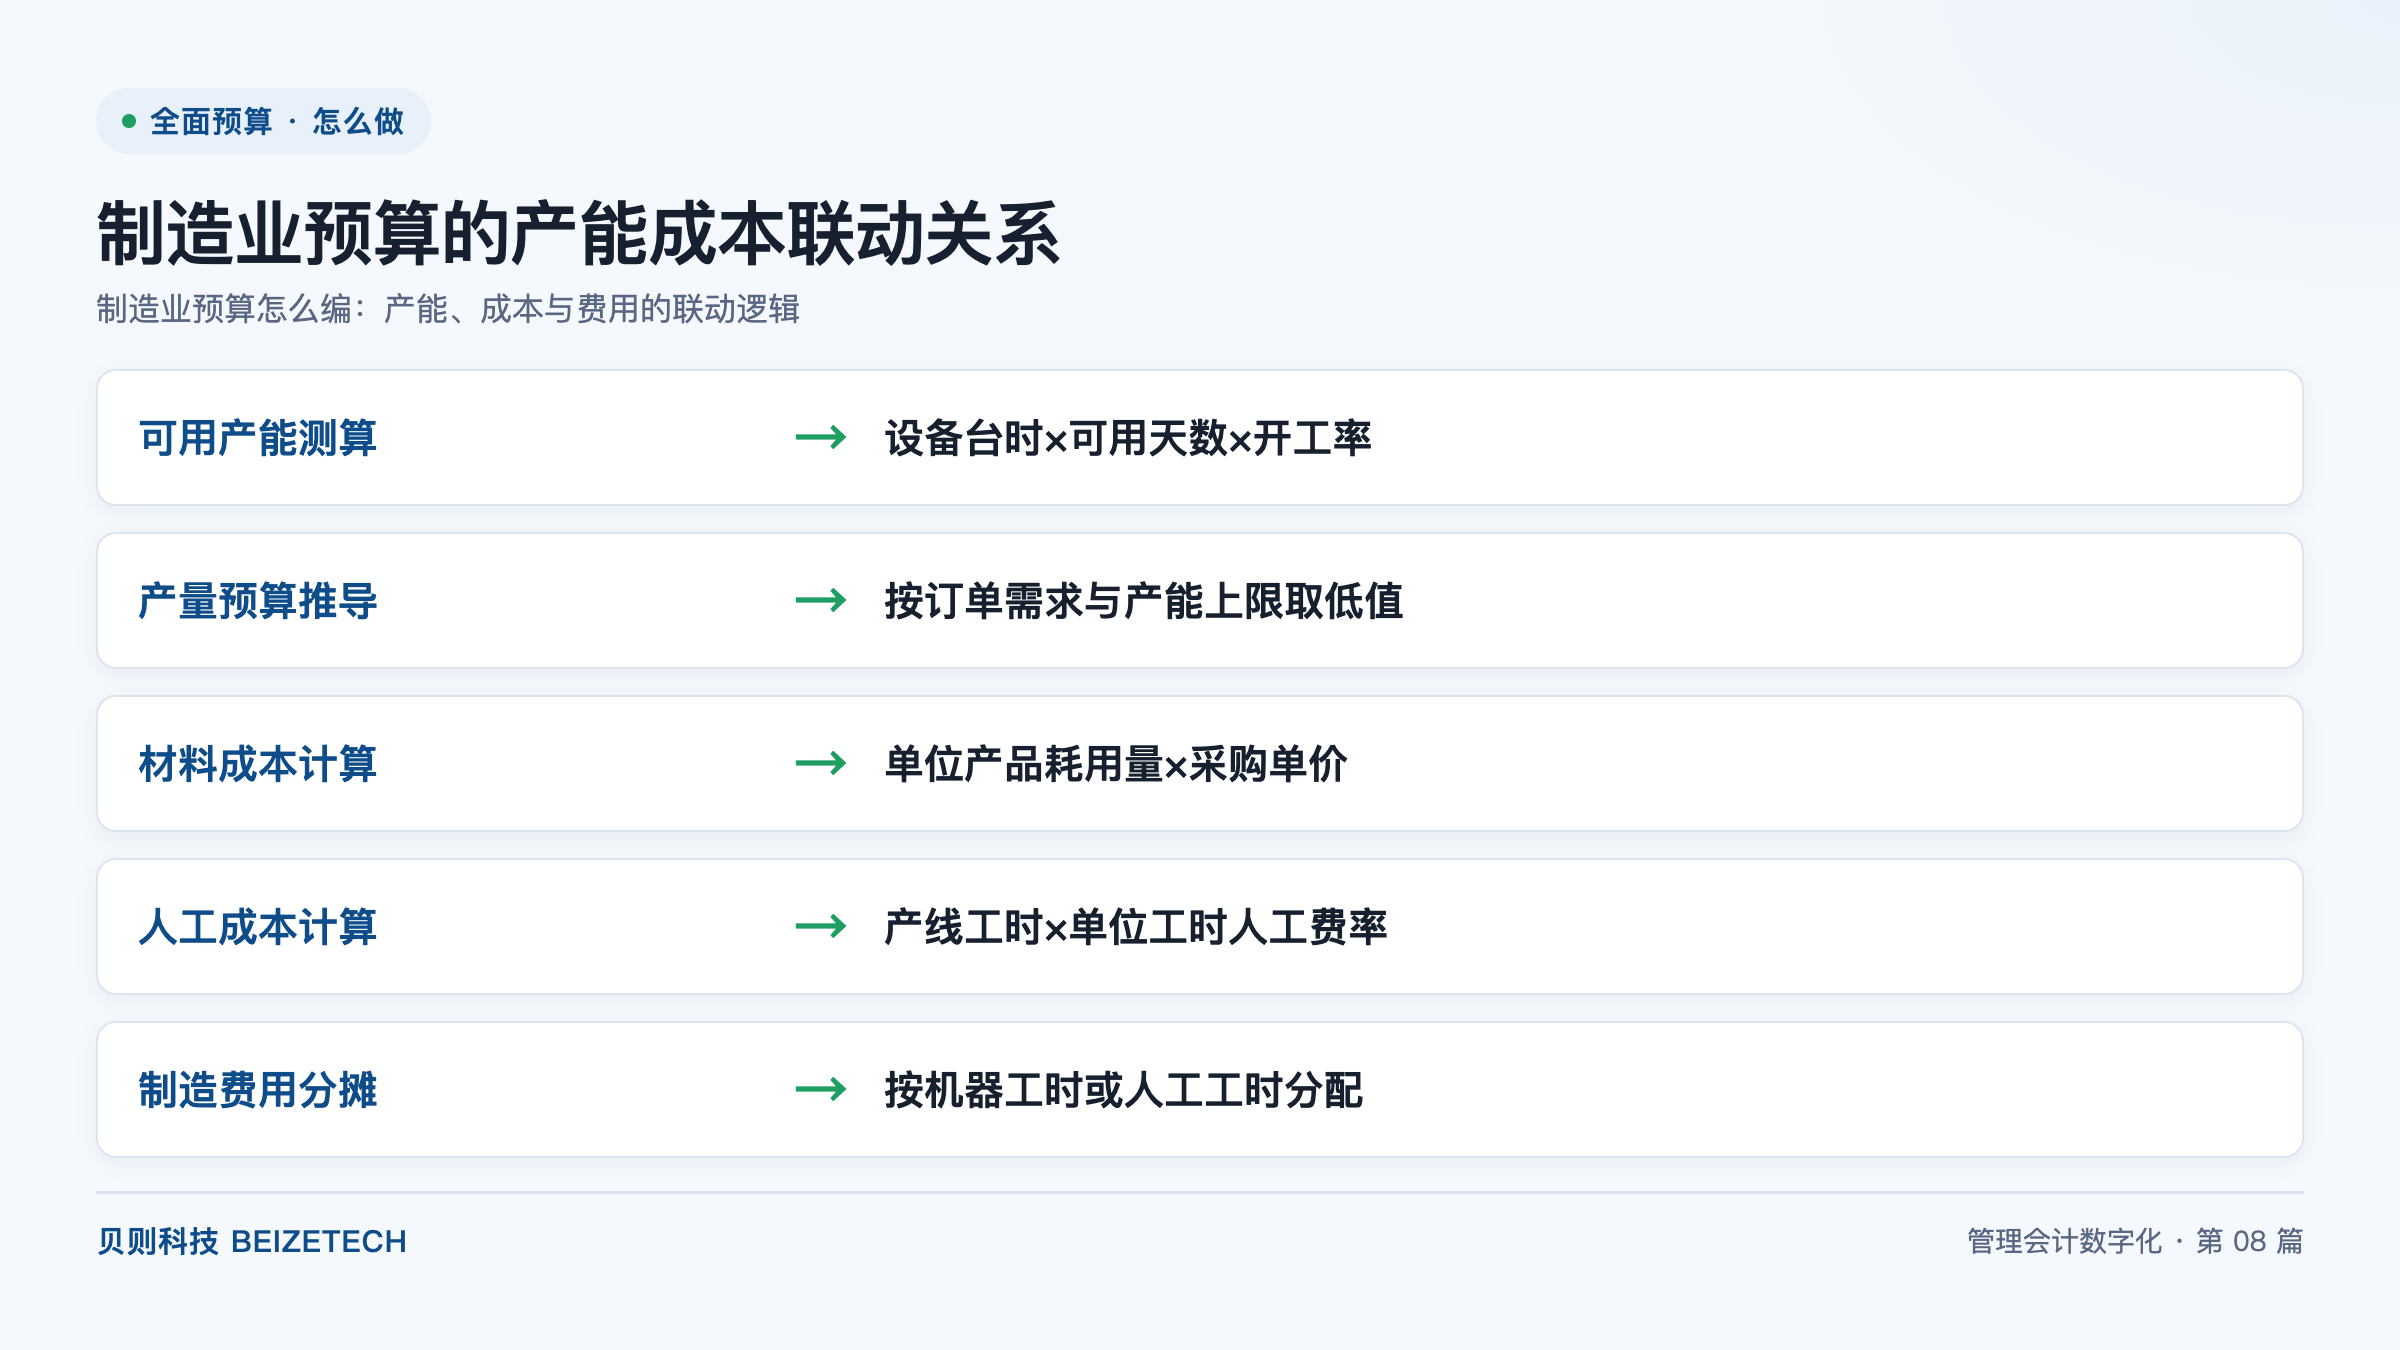
图:制造业预算的产能成本联动关系(贝则科技)
直接回答:制造业预算编制一共分五步测算,核心是五条联动公式:可用产能=设备台时×可用天数×开工率;产量预算=订单需求与产能上限取低值;材料成本=单位产品耗用量×采购单价;人工成本=产线工时×单位工时人工费率;制造费用按机器工时或人工工时分配。编制起点是可用产能测算,产量、材料、人工、费用四张预算表全部由产能推导,产能一旦调整,后四张表必须同步重算。
制造业预算与商贸、服务业预算的根本差别在于:前者存在一个刚性约束条件——产能。销售预算可以按市场目标倒推,费用预算可以按收入比例控制,但产量不能超过设备与人力所能支撑的上限。抓住产能这条主线,成本与费用就不是各自独立的表格,而是同一组参数的不同计算结果。
可用产能是指在一定期间内,产线在考虑检修、换型、班次安排后实际可用于生产的设备台时总量。编制顺序应当是:先算产能,再定产量,最后推成本。若反过来先按销售目标定产量,一旦产量超出产能上限,材料、人工、费用三张表都会失真,后续只能靠频繁调整来补救。
把产能作为起点还有一层作用:产能利用率本身就是成本动因。产量越接近产能上限,单位产品分摊的制造费用越低;产量低于产能,闲置台时会形成产能差异,需要在预算中单独列示,而不是摊进产品成本掩盖问题。
制造业预算由产能预算、产量预算、材料成本预算、人工成本预算、制造费用预算五张表构成,按下列顺序逐步推导。每一步的输入都来自上一步的输出,参数变动时按同一顺序重算即可,不需要人工逐表修改。
下面用一个完整的示例说明五条公式如何串联。示例产线配置为 12 台设备,每日运行 20 小时,月均可用天数 25 天,开工率 82%,单位产品台时 0.15 小时,单位产品工时 0.5 小时,材料定额 2.4 千克,采购单价 18.5 元/千克,单位工时人工费率 62 元,制造费用预算总额 236 万元,订单需求 32000 台。
| 测算环节 | 计算公式 | 示例数值代入 | 测算结果 |
|---|---|---|---|
| 可用产能 | 设备台时×可用天数×开工率 | (12 台×20 小时)×25 天×82% | 4920 台时/月 |
| 产能上限产量 | 可用产能÷单位产品台时 | 4920÷0.15 | 32800 台 |
| 产量预算 | 订单需求与产能上限取低值 | min(32000,32800) | 32000 台 |
| 材料成本 | 单位产品耗用量×采购单价×产量 | 2.4×18.5×32000 | 142.08 万元 |
| 人工成本 | 产量×单位产品工时×单位工时人工费率 | 32000×0.5×62 | 99.20 万元 |
| 制造费用分配 | 费用总额÷预算机器工时×实际耗用台时 | 236 万元÷4920×4800 | 230.24 万元 |
| 闲置产能差异 | 费用总额-已分配费用 | 236-230.24 | 5.76 万元 |
| 单位产品成本 | (材料+人工+已分配费用)÷产量 | (142.08+99.20+230.24)万元÷32000 | 147.35 元/台 |
从示例可以看出联动效果:若订单需求由 32000 台提高到 34000 台,产量将受产能上限约束停留在 32800 台,材料与人工随产量线性增加,制造费用总额不变但分配率下降,单位产品成本从 147.35 元降到约 145 元。产能、成本、费用三者的关系由公式固定,不需要靠经验判断。
产能缺口是指订单需求超出产能上限的部分。出现缺口时的处置顺序是:先优化排产与换型损失提高开工率,再评估外协或加班的可行性并测算增量成本,最后才调整交付计划并与销售预算回写对齐。三个动作都要在预算表上留下痕迹,避免产能缺口被隐性转移到成本端。
需要特别注意的是,外协与加班会改变成本结构:外协单价通常高于自制单位变动成本但低于含固定费用的完全成本,加班则推高单位工时人工费率。这两项必须在预算中单独列示为产能补充方案,不能混入标准成本。
采购预算不等于材料成本预算,两者的差额由库存变动调节。衔接公式是:采购量=生产耗用量+期末目标库存-期初库存;采购金额=采购量×采购单价。期末目标库存按安全库存天数乘以日均耗用量确定,安全库存天数由采购提前期与供应稳定性共同决定。
单价假设是材料成本预算中最敏感的参数。做法是把主要材料按采购金额排序,前 20 项材料逐项填写价格依据与波动区间,其余按加权均价处理;价格假设与产量假设分别管理,滚动预测时只修订价格假设,不重算产量口径。
成本动因是指引起制造费用发生的业务量指标。选择分摊标准的原则是:动因与费用的因果关系越强、数值越容易从系统直接取到,分摊结果越可靠。下面按产线类型给出四种常用标准的适用边界。
| 分摊标准 | 适用产线 | 动因可观测性 | 计算口径 | 示例分配率 |
|---|---|---|---|---|
| 机器工时 | 自动化程度高的机加、冲压产线 | 高,设备联网可直接取数 | 费用总额÷预算机器工时 | 479.7 元/台时 |
| 人工工时 | 手工作业占比高的装配、包装产线 | 中,需考勤与报工数据支撑 | 费用总额÷预算人工工时 | 147.5 元/工时 |
| 产量台数 | 产品结构单一、耗用接近的产线 | 高,但分摊精度偏低 | 费用总额÷预算产量 | 73.75 元/台 |
| 材料成本比例 | 材料主导、加工环节简单的产线 | 高,但会放大材料价格波动 | 费用总额÷材料成本 | 166% |
分配率按预算产能计算、按实际耗用台时分摊,两者之差形成闲置产能差异。差异应在月度分析中单列并追责,而不是倒挤回产品成本,否则产量越低单位成本越高、越难发现问题。
多工厂预算的汇总规则是:产能不跨厂调剂,成本分厂测算,费用按厂归集,内部交易单独抵销。每个工厂独立完成五步测算,集团层面再按统一的产品编码与科目口径汇总;同一产品在不同工厂的单位成本不作平均,按加权平均法计算集团口径单位成本。
跨厂产能调剂需要谨慎处理:甲厂产能富余不能直接冲抵乙厂缺口,因为两者之间存在运输成本、质量一致性差异与交付周期差异。若确需调剂,应在预算中按内部交易价格模拟结算,使各厂的责任边界保持清晰。某工程机械上市企业在推进多工厂预算时,把分厂测算与集团汇总分为两个独立版本管理,预算编制周期从 3 个月压缩到 1 个月以内。
A:编制起点是可用产能测算,不是销售收入。原因是产量受设备台时、可用天数与开工率的刚性约束,先按销售目标定产量容易出现超出产能的方案,导致材料、人工、费用三张表全部失真。正确顺序是先算产能,再按订单需求与产能上限取低值定产量,最后用公式推导成本与费用。
A:产量按订单需求与产能上限取低值确定,缺口部分按三步处置:优化排产与换型损失提高开工率,评估外协或加班并测算增量成本,最后调整交付计划并与销售预算回写对齐。外协单价与加班费率要在预算中单独列示,不能混入标准成本,否则成本结构失真。
A:两者通过库存变动衔接,公式是采购量=生产耗用量+期末目标库存-期初库存,采购金额=采购量×采购单价。期末目标库存按安全库存天数乘以日均耗用量确定。价格假设与产量假设要分别管理,滚动预测时只修订价格假设,不重算已经锁定的产量口径。
A:按成本动因的因果关系强度与可观测性选择:自动化产线用机器工时,手工作业为主的装配包装产线用人工工时,产品结构单一的产线可用产量台数,材料主导的产线可用材料成本比例。分配率按预算产能计算、按实际耗用台时分摊,闲置产能差异单列,不倒挤回产品成本。
A:按「分厂测算、集团汇总、内部抵销」三步处理:产能不跨厂调剂,各厂独立完成五步测算;集团按统一产品编码与科目口径汇总,同一产品在不同工厂的单位成本不简单平均,按加权平均法计算集团口径单位成本;确需跨厂调剂时按内部交易价格模拟结算,保持各厂责任边界清晰。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号