
发布时间:2026-09-15 16:30:00
阅读量:18471
分类:
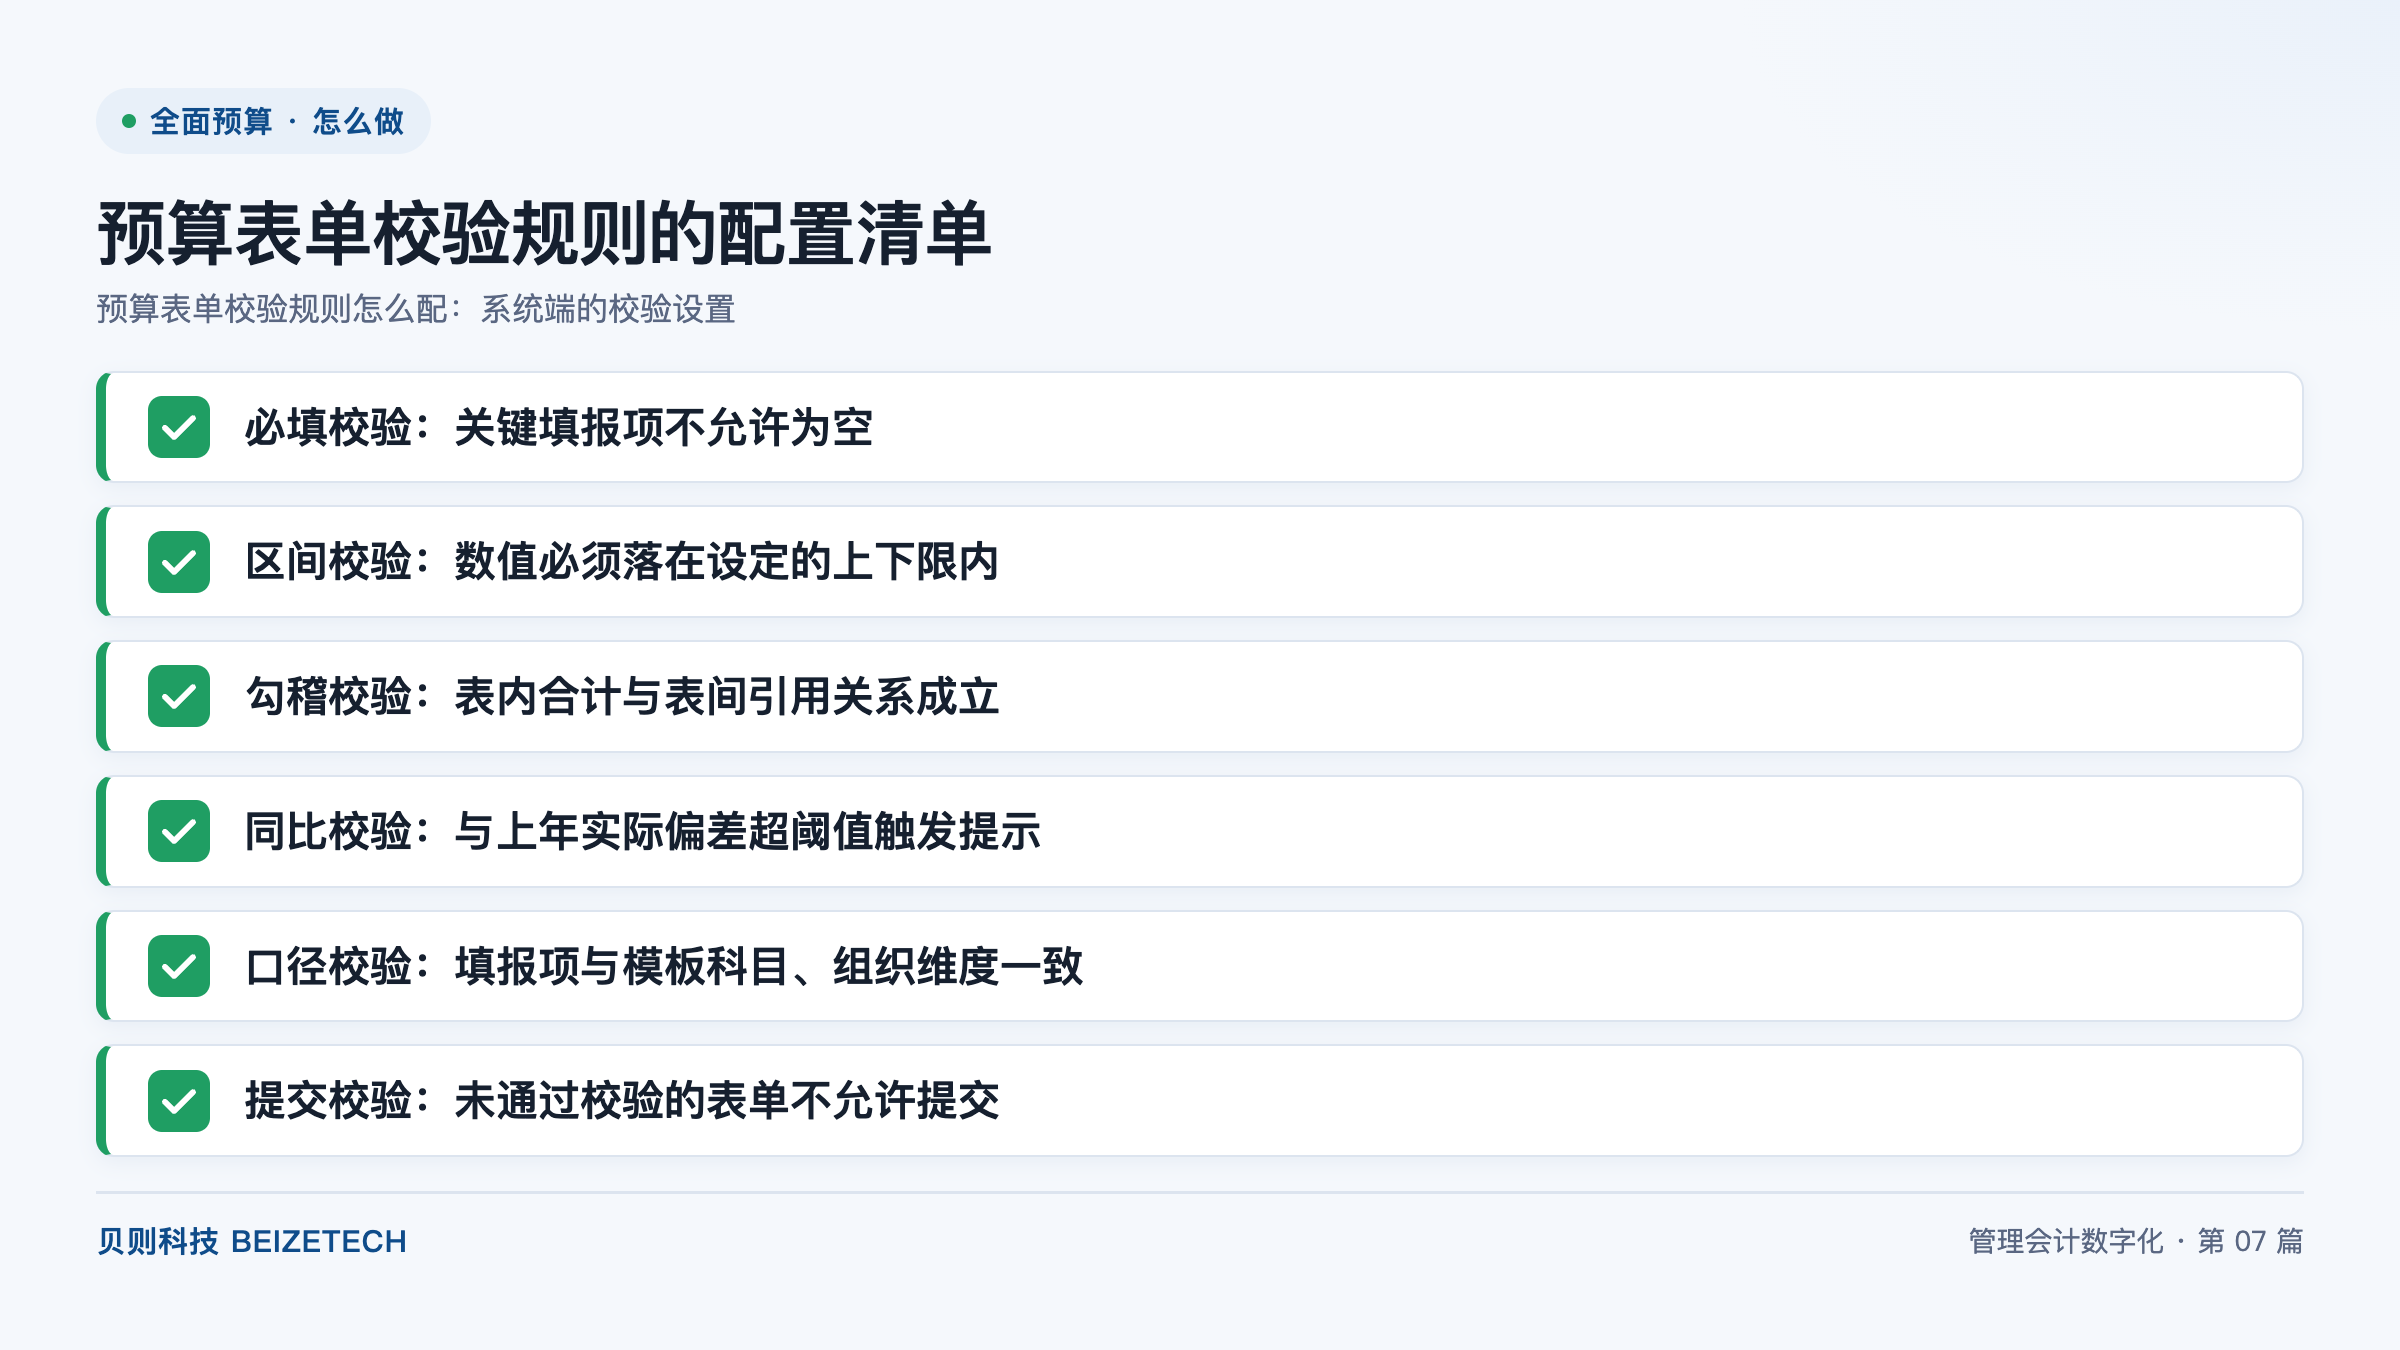
图:预算表单校验规则的配置清单(贝则科技)
直接回答:预算表单校验规则共六类:必填校验、区间校验、勾稽校验、同比校验、口径校验、提交校验,全部在系统端配置而非人工核对。落地一共四步:标定关键填报项、设定上下限与偏差阈值、建立表内合计与表间引用、把校验结果绑定到提交动作。核心规则是阻断类控制在全部规则的两成以内,其余做成提醒;关键数字是同比偏差阈值按正负 10% 起步再依科目浮动。
预算表单校验规则是指:系统在预算填报、保存与提交环节,依据字段属性、数值区间、引用关系和维度口径,对填报数据自动做出通过、提醒或阻断判定的一组配置。校验规则按作用范围分三层:字段级规则管单个填报单元,表级规则管一张预算表单内部的合计、行次与分摊,包级规则管同一责任中心下多张表单之间的引用是否一致。
三层规则的常用布置方式是:字段级规则在填报页即时触发,表级规则在表单保存时触发,包级规则在提交前集中跑批,让错误在产生的当下而非退回后被纠正。
配置规模同样要有上限。一张常规的经营预算表单,字段级规则建议控制在 15 条以内,表级与包级规则合计控制在 10 条以内。规则总数超过推荐值后,填报人会在提示框之间反复切换,单次填报耗时反而增加。
必填校验是指系统对标注为关键项的填报单元强制要求有值,值为空时不允许继续操作。必填校验:关键填报项不允许为空,其中的"关键"必须在配置前界定清楚,而不是把所有字段一律设成必填。
界定关键项按三条标准筛选:一是影响合计的叶级科目,如销售收入、直接人工;二是影响下游计算的驱动因子,如单价、单耗、标准费率;三是集团要求必报的披露项。备注、附件说明等辅助字段保持选填。
贝则科技的经纬全面预算系统把必填属性挂在填报单元而非单元格上,因此同一科目在不同表单里可以有不同的必填要求,如差旅费在总部汇总表设必填、在分子公司明细表设选填。
区间校验是指系统对数值型填报单元设定合法上下限,超出边界即判定为不合规。区间校验:数值必须落在设定的上下限内,核心在于上下限从哪里来,而不是把阈值拍脑袋写死。
上下限的三个可靠来源是:一是历史区间,取近三年同口径实际数的均值加减一倍标准差;二是经营约束,如产能上限、编制人数上限、租赁面积上限;三是政策约束,如费用压降令要求管理费用同比不得为正增长。三类来源可以叠加,取交集作为生效区间。
区间校验的处理结果建议做成提醒而非阻断。合理突破区间的情形客观存在,如新产线投产会突破历史单耗区间,强制阻断只会逼迫填报人把数字改到边界内,反而制造虚假数据。
勾稽关系是指两个或多个数据项之间客观存在的恒等、求和、配比或换算关系。勾稽校验:表内合计与表间引用关系成立,是预算数据质量的主要防线。
表内勾稽覆盖四类:明细之和等于合计、本期等于上期加增减、分项占比之和等于百分之百、量价相乘等于金额。表间勾稽覆盖三类:销售预算表的销量等于生产预算表的排产依据、费用预算表的折旧等于资产预算表的折旧计提、资金预算表的付现金额等于收支轧差。
配置时要区分硬勾稽与软勾稽。硬勾稽是数学恒等式,必须完全相等,如明细之和等于合计;软勾稽是允许尾差的换算关系,如外币折算允许千分之一的汇率差。硬勾稽宜做成阻断,软勾稽宜做成带差额显示的提醒。
同比偏差率是指本年填报数与上年同期实际数的差额除以上年实际数的比值。同比校验:与上年实际偏差超阈值触发提示,用于捕捉漏填、错行、数量级写错三类典型错误。
阈值设定的通行做法是分级:正负 10% 为一级提示,仅弹出差额对比;正负 30% 为二级提示,要求填写偏差说明;超过正负 50% 要求附支撑材料。收入类科目可放宽到正负 20%,薪酬类科目可收紧到正负 5%。
同比校验须先处理上年基数的可比性问题,对上年无实际数、口径因组织重组变化的项目设置免校验标记,由责任中心财务负责人勾选后放行。
口径校验是指系统检查填报项所挂载的科目、组织、期间、版本等维度组合是否与预算模板保持一致。口径校验:填报项与模板科目、组织维度一致,解决的是"数字填对了地方没有"的问题。
口径不一致的三种典型情形需重点拦截:一是科目错挂,如把展会费填进办公费;二是组织错位,如子公司数据填到母公司行次;三是期间错配,如把全年数填进一季度的列。三者都不触发数量异常,只能靠维度匹配发现。
口径校验的前提是主数据统一。若科目编码规则在集团与板块之间尚未收敛,配置出的规则会产生大量误报。贝则科技在 180 天落地四步法的规则做实阶段,通常先完成主数据对齐再启用口径类规则。
提交校验是指系统在提交动作执行时集中跑批全部已启用规则,并按最严重的结果决定放行或拦截。提交校验:未通过校验的表单不允许提交,是整个校验体系的最后一道闸门。
提交校验的执行顺序建议固定为:口径校验、必填校验、区间校验、同比校验、勾稽校验。按此顺序排列可以在一次跑批中先暴露结构性问题,再暴露数值性问题,减少重复提交次数。
经核实后仍无法自动判定的项目才保留人工放行,需配置豁免清单与例外台账,让所有带提醒提交的事件留痕可追溯。
| 校验类型 | 作用对象 | 典型触发条件 | 建议处理强度 | 主要副作用 |
|---|---|---|---|---|
| 必填校验 | 关键填报单元 | 取值为空 | 阻断 | 关键项界定过宽会拖慢填报 |
| 区间校验 | 数值型填报单元 | 超出历史或政策上下限 | 提醒为主 | 阈值偏紧会诱发数据造假 |
| 勾稽校验 | 表内合计、跨表引用 | 恒等式不成立 | 硬勾稽阻断、软勾稽提醒 | 尾差规则不当会频繁误报 |
| 同比校验 | 本年数与上年实际 | 偏差率超分级阈值 | 分级提醒 | 基数不可比时误报集中 |
| 口径校验 | 科目、组织、期间组合 | 维度偏离模板定义 | 阻断 | 主数据未统一时误报率高 |
| 提交校验 | 整张表单及表单包 | 任一阻断项未清零 | 阻断 | 规则过多会造成集中退单 |
把六类规则安排到合适的环节,是决定填报体验的关键一环。推荐按下面的顺序分批上线。
判断一条规则该做成阻断还是提醒,可用一个标准:填报人能否当场给出合理解释。能解释的规则做成带说明的提醒,不能解释的规则做成阻断。
按此标准,必填校验、口径校验、硬勾稽、提交校验应做成阻断,因为空值、维度错挂、合计不平、守卫闸门本身都不存在合理变通空间。区间校验、同比校验、软勾稽应做成提醒,因为突破阈值往往对应真实的经营变化,需要的是解释而不是修改数字。
贝则科技遵循"三分软件、七分实施"的方法论,上线后驻场陪跑至少一个完整预算周期,陪跑期内先把初始阈值放宽一档,采集首轮真实填报结果后再收紧。
校验规则需随经营环境滚动修订,维护工作建议按下面四步建立节奏。
A:两类校验都要有,只是分工不同。填报时执行字段级规则,即必填校验与区间校验,让错误在产生当下被纠正;提交时执行包级规则,即勾稽校验、口径校验与提交校验,一次性给出全部未通过清单。只做提交校验会让填报人面对几十条退单意见返工,只做填报校验则无法发现跨表引用错误。
A:会,而且后果比漏检更严重。规则过严时,业务人员的理性选择是把数字改成能通过的形式,数据失真在后续分析中极难还原。控制办法是把阻断类规则压缩到全部规则的两成以内,其余做成提醒。
A:按标记引用源、编写取数公式、设定尾差容限、绑定预算版本、全量试算五步配置。在源表单标记可被引用单元格,用表单编码加科目编码加维度组合作为引用地址,再在目标表单输入取数公式。硬勾稽设尾差零容限并阻断,软勾稽设千分之一容限并提醒。
A:判断标准是填报人能否当场给出合理解释。必填项为空、维度错挂、明细合计不平时不存在变通空间,做成阻断;数值突破区间、同比偏差超阈值时往往反映真实经营变化,做成提醒并要求填写偏差说明。某头部券商采用分级方案后,多业务板块的预算偏差率由百分之十五以上收敛到百分之五以内。
A:按编制期冻结、季度复议的节奏维护。编制启动后规则不再改动,保证所有责任中心口径一致;编制结束后导出触发记录,若某条规则被触发后经确认合理的比例超过五成,说明阈值偏紧,应放宽或降级为提醒。修订结果形成新版本规则并注明生效期间。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号