
发布时间:2026-09-17 09:00:00
阅读量:60382
分类:
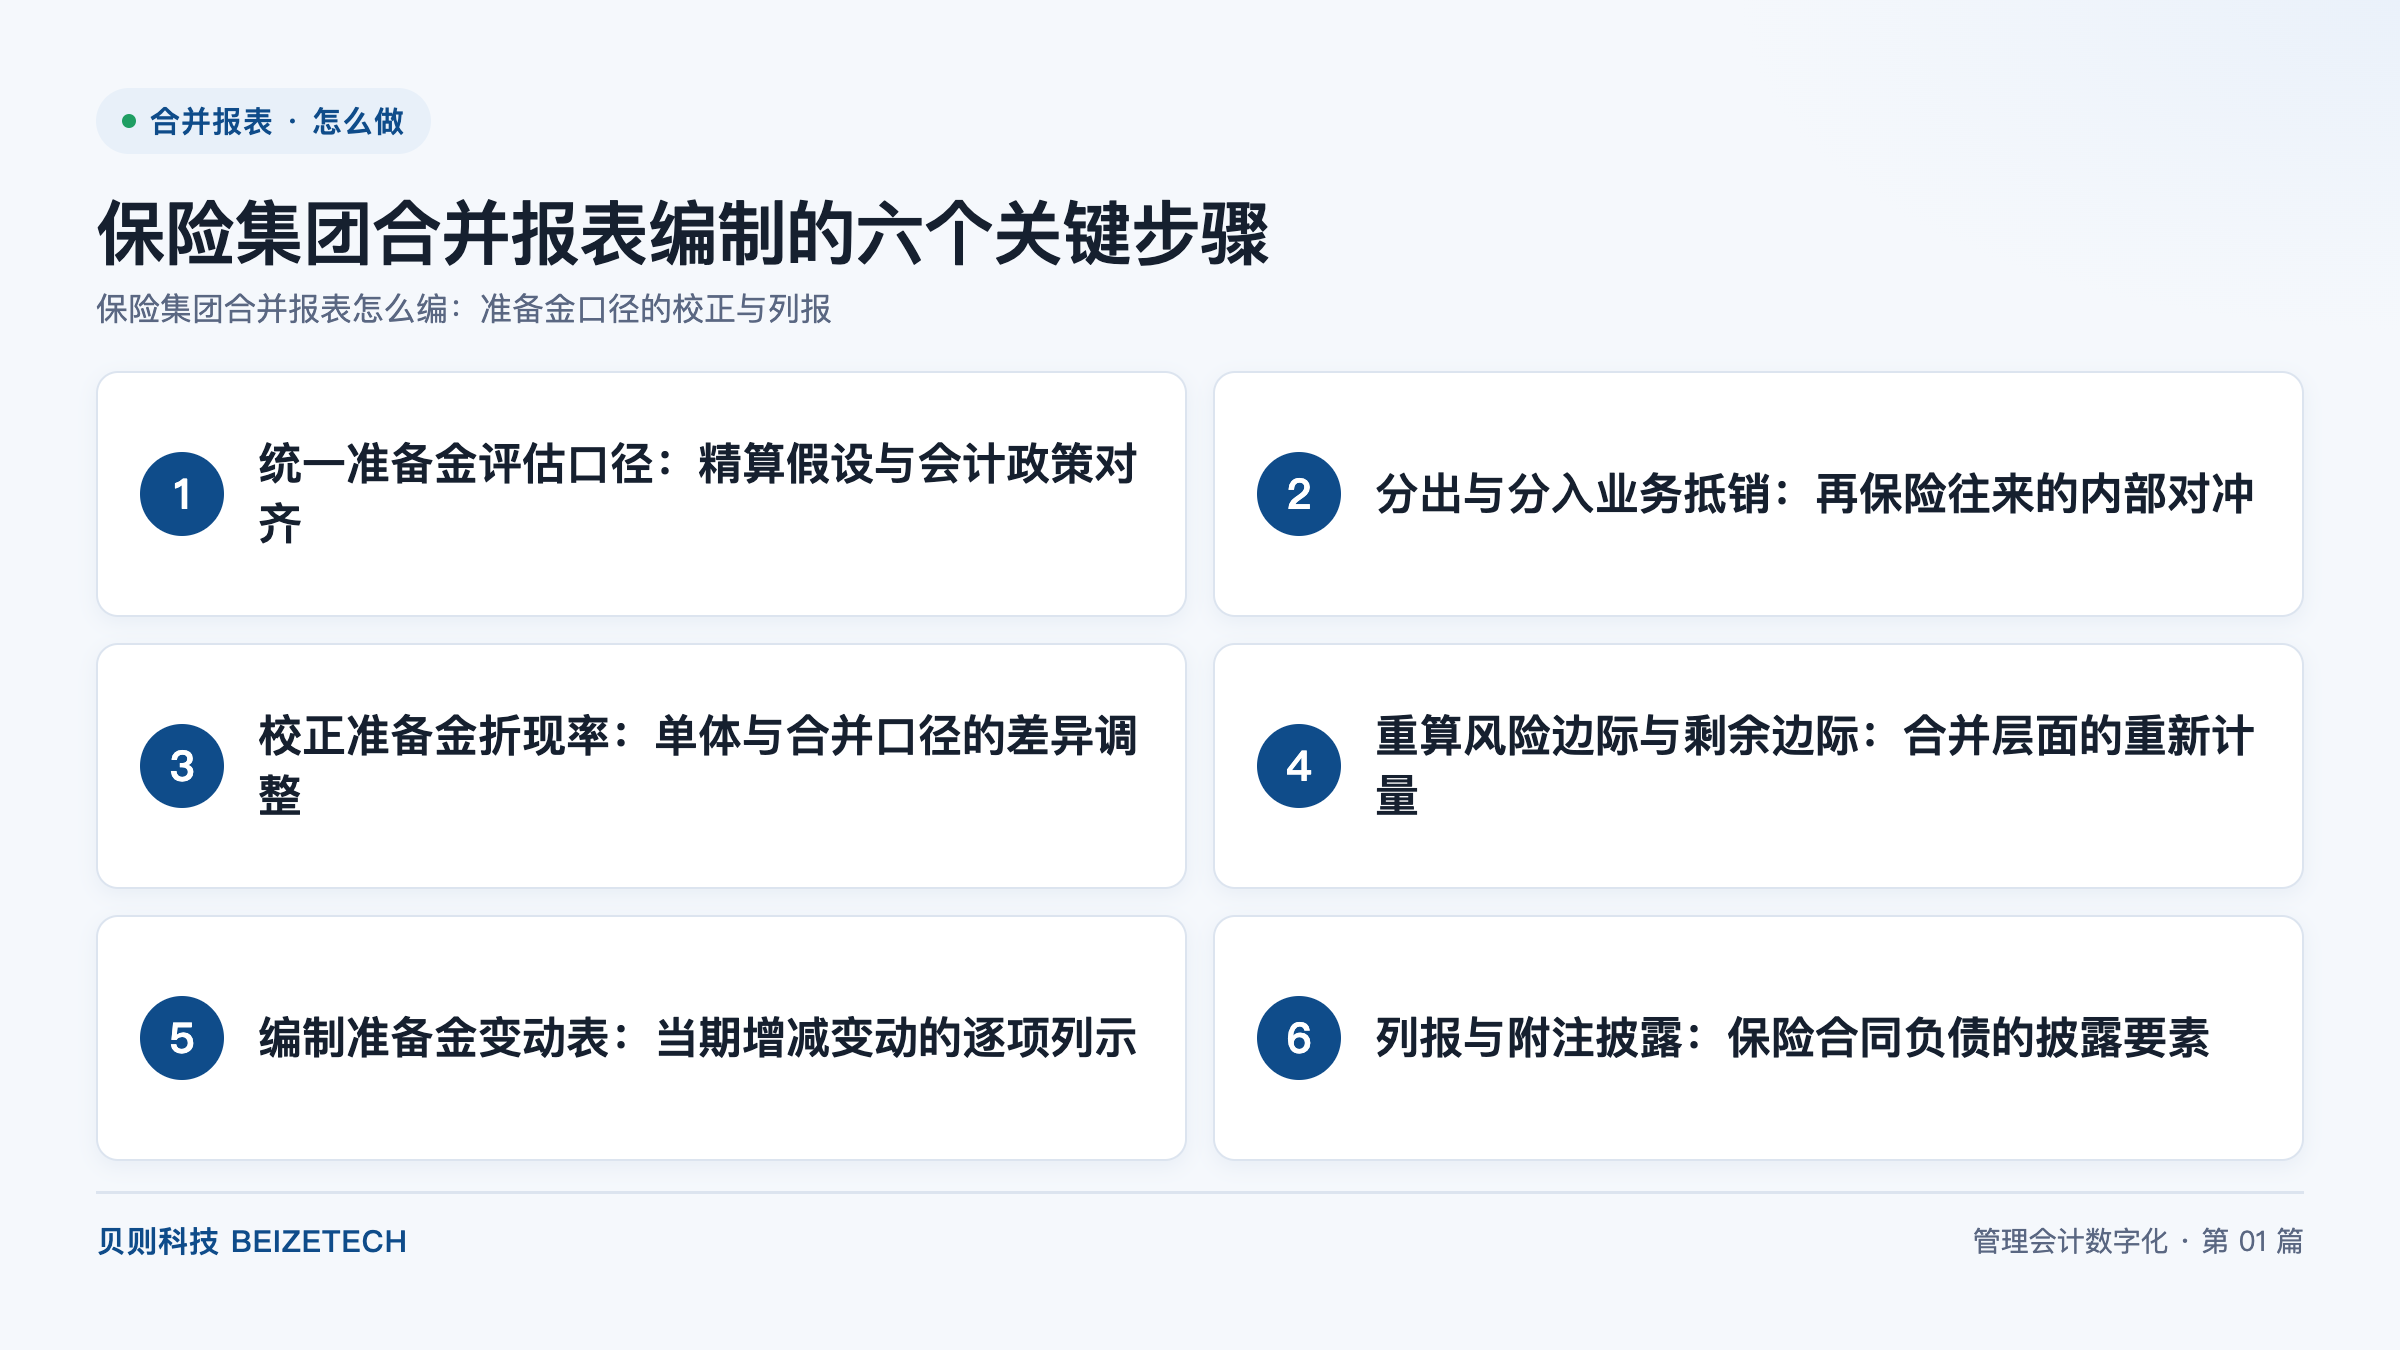
图:保险集团合并报表编制的六个关键步骤(贝则科技)
直接回答:保险集团合并报表编制可拆为六个步骤:统一准备金评估口径、抵销再保险内部往来、校正准备金折现率、重算风险边际与剩余边际、编制准备金变动表、完成列报与附注披露。关键口径是保险合同负债三要素,即未来现金流现值、风险边际与剩余边际,合并层须按集团统一精算假设重新计量。按这套六步骤口径落地,集团月结周期通常可由 4–6 周压缩至 1–2 周,内部交易对账差异率由 30%+ 降至 1–2%,数据准确率可达 99%+。
保险合同负债是指保险公司因签发保险合同而承担的、与剩余保险责任期相关的履约义务现值,由未来现金流现值、风险边际与剩余边际三部分构成。未来现金流现值是指扣除折现影响后的未来保费流入与赔款费用流出的净额;风险边际是指为承担非金融风险而要求的补偿;剩余边际是指合同初始确认时锁定的、在保险责任期内逐步释放的未赚利润。
与一般企业集团相比,保险集团的合并对象以保险合同负债为主,计量高度依赖死亡率、发病率、退保率与折现率等精算假设,而非历史成本。因此合并重心不在股权抵销,而在负债口径统一、内部再保险抵销与负债变动的逐项列示。
就适用边界而言,磐石合并报表系统承担股权架构梳理、合并层级设计、内部交易对账与多准则并行输出;精算假设仍由集团精算与财务团队确定,系统负责把已确定的口径固化为可复用的合并规则。
统一准备金评估口径,是指在合并前把各保险子公司在死亡率、发病率、退保率、费用率与折现率等假设上的差异,归集到集团发布的同一套假设体系,使会计政策与精算假设对齐。若各子公司沿用各自备案假设,合并结果只是若干单体报表的算术相加,无法反映集团整体的风险敞口与盈利质量。
分出与分入业务抵销,是指把集团内保险子公司之间签订的再保险合同所产生的分出保费、摊回赔款与应收分保款项等内部往来,在合并层全额对冲。集团内部再保险常见于自保公司与成员公司之间:单体报表上表现为一方的再保险资产与另一方的保险合同负债;合并层若不抵销,集团将同时虚增资产与负债,风险敞口被重复计量。
| 内部交易类型 | 分出方处理 | 分入方处理 | 合并层抵销动作 |
|---|---|---|---|
| 比例再保险 | 确认分出保费与摊回赔款 | 确认保费收入与赔款支出 | 按分保比例对冲保费与赔款收支 |
| 超赔再保险 | 确认分出保费与应收分保准备金 | 确认保费收入与未到期责任负债 | 对冲保费收支并调整未到期负债 |
| 分保往来余额 | 挂应收分保账款 | 挂应付分保账款 | 对冲往来余额并冲回坏账准备 |
校正准备金折现率,是指把各保险子公司单体报表采用的折现率曲线,调整为集团统一确定的折现率曲线,并把由此引起的负债余额差异确认为合并层调整。折现率是指将未来现金流折算为现值所使用的利率曲线,通常由无风险利率基准叠加流动性溢价构成。不同子公司因业务币种、负债久期与所在地监管口径不同,采用的曲线可能存在差异,这类差异在合并层面必须识别并校正。
重算风险边际与剩余边际,是指在合并层按集团统一的置信水平、风险分散效应假设与释放模式,重新计量保险合同负债中的风险边际与剩余边际,而不是直接加总各子公司的单体金额。风险分散效应是重算的核心:集团层面风险组合比单一主体更分散,直接加总单体风险边际会高估集团整体的风险补偿需求。
剩余边际需按统一的摊销载体确定释放节奏,该载体通常取保险责任单元。
编制准备金变动表,是指把保险合同负债从期初余额到期末余额的全部变动,按新增业务、经验调整、假设变更、折现利息与剩余边际释放等要素逐项列示的报表。准备金变动表是审计追溯的主线:审计师通常从期末余额倒查至各变动要素,再穿透到原始业务数据。
| 变动要素 | 取数来源 | 计算要点 | 常见差错 |
|---|---|---|---|
| 期初余额 | 上期审定数 | 与上期附注期末余额一一对应 | 上期审计调整未回填 |
| 新增业务 | 新单承保系统 | 按合同组归集初始确认金额 | 跨期确认时点不一致 |
| 经验调整 | 实际与预期赔款差额 | 按已发生赔款逐笔归集 | 与赔款三角形口径不一致 |
| 假设变更 | 精算假设包版本号 | 按变更前后假设重算差额 | 变更影响混入经验调整 |
| 折现利息 | 期初负债乘折现率 | 与折现率校正金额分开列示 | 利息与折现率变动重复计算 |
| 剩余边际释放 | 保险责任单元进度 | 按释放曲线分期摊销 | 摊销载体中途更换 |
列报与附注披露,是指在资产负债表与附注中,按保险合同负债的构成、计量假设、变动过程与风险敞口四个层次,完整披露报表使用者判断所需的信息。披露难点在层级多、口径细,需同时披露负债余额、计量假设与剩余边际变动。
A:最大差异在合并对象与计量基础两处。一般企业集团以资产、存货与往来款项为主要抵销对象,计量以历史成本为主;保险集团以保险合同负债为主要合并对象,计量高度依赖精算假设,合并重心在负债口径统一、内部再保险抵销与负债变动的逐项列示。
A:集团内部再保险形成四类需抵销的交易:分出保费与分入保费、摊回赔款与赔款支出、摊回分保费用与分保费用支出、应收分保账款与应付分保账款。抵销时按合同编号逐笔匹配,抵销后还需冲回坏账准备与未到期负债调整。
A:需要在合并层面统一。单体报表受所在地监管口径与业务币种限制,曲线可能不同;合并报表按集团确定的曲线重算,把单体结果与重算结果的差额确认为折现率校正调整,并与当期利息增值分开列示。
A:核心是要素清单固定、取数来源明确、勾稽关系做平三点。先固定变动要素的口径与顺序,避免逐月调整列报结构;再为每个要素指定明确的数据来源表与字段;最后确保期初余额加各要素变动额等于期末余额。
A:主要抓手是把调整规则固化进系统,减少每月人工重做。贝则科技的 180 天落地四步法把工作拆为调研做深、规则做实、并行做足、移交做透四个阶段,新旧两套口径并行 1–2 个周期、差异归零后移交,上线后驻场陪跑至少 1 个完整合并周期。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号