
发布时间:2026-09-23 16:30:00
阅读量:45308
分类:
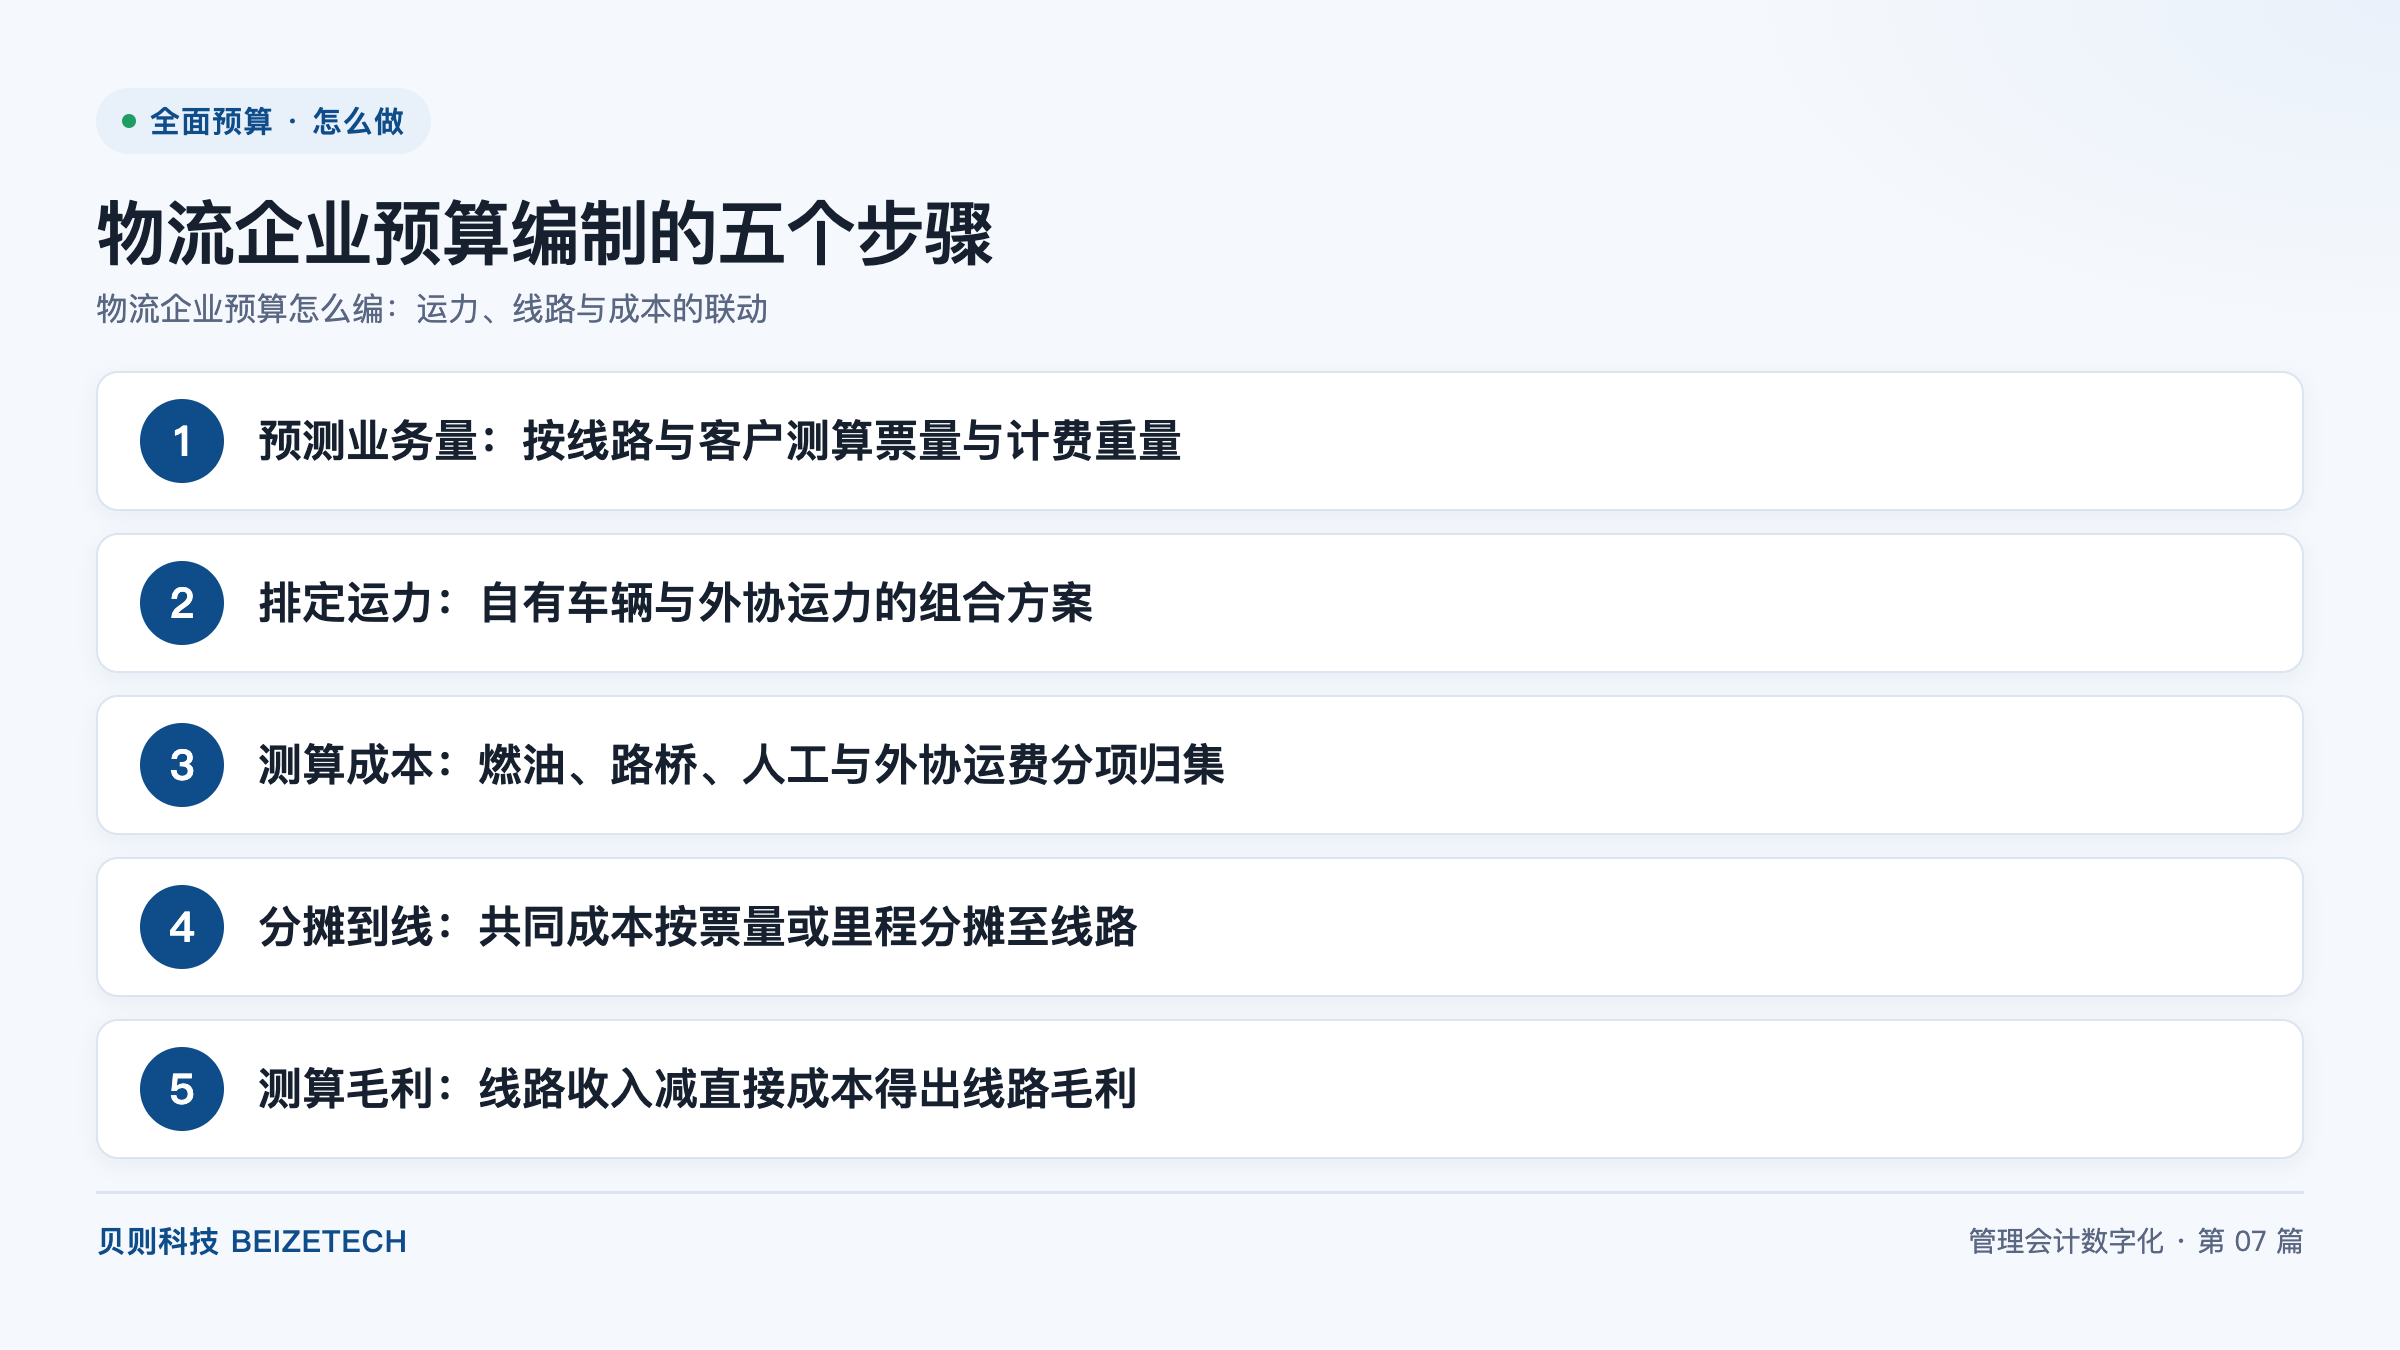
图:物流企业预算编制的五个步骤(贝则科技)
直接回答:物流企业编制全面预算共五步:预测业务量、排定运力、测算成本、分摊到线、测算毛利。起点必须是业务量而不是成本——先按线路与客户测算票量和计费重量,再由业务量推导需要多少自有车与外协运力,最后套用核心公式「线路毛利 = 线路收入 − 线路直接成本 − 共同成本分摊额」。按这一顺序落地,预算编制周期通常可从 3 个月压缩到 1 个月以内,预算偏差率可从 15% 以上收敛到 5% 以内。
运输业务的成本结构以变动成本为主:车在跑才产生燃油与路桥费,有票才产生装卸与派送成本。这意味着物流企业若先锁定成本再倒推收入,预算会脱离实际承运结构。正确的顺序是:先确定要承运多少票、走哪些线路、多少计费重量,再据此推导需要多少车、多少外协、多少钱。
业务量预测的最小单元是「客户 × 线路 × 月」。这一颗粒度能够支撑后续的运力排定与线路毛利测算;若只预测到「区域 × 月」,同一区域内盈利线路与亏损线路会被平均掉,预算就退化成总额控制工具,无法指导定价与停线决策。
业务量预测需要三类输入。其一是已签约量与框架协议,由销售口径提供,需区分确定量、可能量与机会量三档,分别对应不同的资源准备强度。其二是历史同期的票量与计费重量,建议取近 12 个月数据计算季节指数后修正,避免旺季需求被低估。其三是大客户的促销与上线计划,由客户经理在预算启动会上逐户确认并留痕。
计费重量的口径必须在预算启动前统一。计费重量是指承运商据以计收运费的重量基准,通常取实际重量与体积重量的较大者;体积重量按长×宽×高除以抛比系数计算,抛比系数视承运商与客户合同的约定而定,常见区间在 1:3000 至 1:6000 之间。若业务系统中只记录实际重量而没有体积重量,轻抛货线路的收入会被系统性低估,线路毛利测算也随之失真。
| 字段 | 口径说明 | 数据来源 |
|---|---|---|
| 线路编码 | 起运地至目的地的最小运输单元,含路由属性 | 主数据中的线路字典 |
| 客户编码 | 与结算主体一一对应,同一集团客户按结算主体拆分 | 主数据中的客户字典 |
| 月度票量 | 自然票数,分确定量、可能量、机会量三档 | 销售填报的预测表 |
| 平均计费重量 | 实际重量与体积重量取大后的月度均值 | 历史运单统计 |
| 线路单价 | 元/公斤或元/票,含燃油价格联动条款的需注明调整机制 | 客户合同报价台账 |
| 预计收入 | 月度票量 × 平均计费重量 × 单价,或月度票量 × 单票均价 | 预算模型自动计算 |
这五个步骤构成单向依赖链:业务量决定运力需求,运力结构决定直接成本,共同成本按动因落到线路,最后得出线路毛利。前一步的产出是后一步的输入,任一步骤跳步都会导致后续数据无法追责。
| 步骤 | 产出物 | 牵头岗位 | 关键校验 |
|---|---|---|---|
| 预测业务量 | 线路级收入预算表 | 销售与市场部 | 线路收入之和等于公司收入预算总额 |
| 排定运力 | 运力配置方案表 | 运营规划岗 | 运力总吨位、总班次覆盖预测票量,不留无解的缺口 |
| 测算成本 | 线路直接成本明细表 | 成本会计 | 各线路成本之和加未分摊部分等于运输成本总额 |
| 分摊到线 | 共同成本分摊计算表 | 财务分析岗 | 分摊后金额之和等于分摊前总额,尾差集中记入指定线路 |
| 测算毛利 | 线路毛利分析表 | 财务分析岗 | 各线路毛利之和等于公司毛利总额 |
自有车辆的固定成本是指不随趟次变化而必须支付的成本,包括车辆折旧或租赁费、司机基本工资与社保、保险费、年检费等;外协运费则接近完全变动成本,按趟、按票或按重量结算,不用车时为零。两者的取舍不应凭经验判断,而应计算保本趟次:
保本趟次 = 自有车辆年度固定成本合计 ÷(同一线路的外协单趟报价 − 自有车辆单趟变动成本)。
自有车辆单趟变动成本由燃油费、路桥费、司机趟次提成、按里程计提的维修保养定额与轮胎摊销构成。其中燃油费按「里程 × 百公里油耗 × 油价」测算,油耗参数须按车型分别设定;路桥费按线路里程乘以对应车型费率测算,不同车型的费率差异显著,不能混用。
当某条线路的年预计趟次高于保本趟次时,投入自有车辆更经济;低于保本趟次时,采用外协运力更能控制支出。这一判断结果应写入预算底稿,作为月度差异分析的对照依据——实际趟次跌破保本趟次时,运营部门需要回答是需求下滑还是自有车投放过量。
运力闲置成本是指自有车辆已投入但未产生有效运输作业所承担的固定成本,计算方式为「车辆月度固定成本 ÷ 当月自然天数 × 闲置天数」。闲置成本在预算中必须单列科目反映,不得混入运输成本由盈利线路吸收。返程空驶按同一逻辑处理:把空载里程对应的单趟变动成本计入空载损失,以返程配货率目标反向约束。
共同成本是指不能直接追溯到单一线路、必须借助分摊动因分配的间接成本。动因选择的核心标准是因果关系:成本因什么发生,就用什么分摊。分摊基准一旦选定,应在预算期初写入《预算编制手册》并锁定,同一预算年度内不得中途更换,否则月度间的线路毛利不可比。
| 共同成本池 | 推荐分摊动因 | 分摊公式 |
|---|---|---|
| 分拨中心场地租金与设备折旧 | 处理票量 | 该线路票数 ÷ 全网总票数 |
| 干线转运与末端接驳 | 运输里程 | 该线路里程 ÷ 全网总里程 |
| 装卸班组人工 | 作业工时(工时难以计量时用票数) | 该线路作业工时 ÷ 总作业工时 |
| 运输管理系统运维费 | 处理票量 | 该线路票数 ÷ 全网总票数 |
| 分公司管理费用 | 线路收入 | 该线路收入 ÷ 分公司总收入 |
| 安全与质量管理 | 车辆在册台数 | 该线路投放台数 ÷ 在册总台数 |
分摊完成后必须做两项勾稽校验:一是各条线路的分摊率之和等于 100%;二是各线路分摊额之和等于共同成本池总额,尾差集中记入指定的尾差线路,不得在各线路间随意四舍五入。需要保留「不分摊」的部分亦应明确——集团级品牌与总部职能费用通常保留在总部层级,不向线路下沉,避免线路毛利承担其无法影响的成本。
线路毛利是指某条线路在扣除直接成本与共同成本分摊额之后的剩余贡献,计算方式为「线路收入 − 线路直接成本 − 共同成本分摊额」;线路毛利率则是线路毛利除以线路收入的比值。这一比值应当作为线路考核的核心指标,避免同时考核吨公里成本、装载率、单票成本等多个指标导致责任稀释。
| 线路毛利率区间 | 处置动作 | 责任岗位 |
|---|---|---|
| 0% 至 −5% | 复核计费重量与单价执行是否到位,启动客户续约谈判 | 大客户经理 |
| −5% 至 −15% | 调整班期、提升装载率、合并邻近线路做串点运输 | 运营规划岗 |
| 低于 −15% 或连续三个月为负 | 评估停线、转外协或退出客户,提交经营决策会 | 分公司总经理 |
| 战略客户配套线路 | 加挂战略标签,考核时剔除并单独跟踪亏损额度上限 | 销售负责人与财务负责人双签 |
处置负值线路要避免两个常见错误。常见的一类是按毛利排序砍线砍线:物流网络存在回程与串点效应,砍掉一条亏损线路可能导致承接其货量的其他线路同步转亏,因此砍线前必须做网络联动测算。另一类是把所有负值线路归为经营失败:部分线路承担新市场导入、战略客户配套或资质维护功能,这类线路在预算中应加挂战略标签并设定年度亏损额度上限,超出上限同样触发评估。
在工具层面,线路毛利测算要求预算模型支持「客户 × 线路 × 月」的多维组合与版本对照。经纬全面预算系统支持按这一颗粒度建立多维模型,并可将线路毛利的预算数、滚动预测数与实际数在同一张表中并排呈现;滚动预测按月更新近三个月的线路票量与油价假设后,全年线路毛利的预测偏差通常会明显收窄。若企业需按周跟踪油价波动的影响,可要求提供价格敏感性参数的批量替换功能,视企业系统配置而定。
A:从业务量开始编。运输成本中变动成本占比高,成本是业务量的函数,先定成本再倒推收入会让预算脱离实际承运结构。正确顺序是预测票量与计费重量、排定运力、测算成本、分摊到线、测算毛利五步。
A:按线路建立并维护外协报价台账。台账应记录承运商、线路、车型、结算方式(按趟/按票/按重量/按里程)、基准报价、燃油联动条款与旺季加价幅度,至少每季度更新一次,并把近三个月的实际结算均价与台账报价做偏差对比。
A:按因果关系选择动因。票数驱动的成本(如分拨中心操作、系统运维)用票量分摊,距离或时长驱动的成本(如干线转运、末端接驳)用里程或作业工时分摊;同一动因在预算年度内锁定不变,否则月度线路毛利不可比。
A:先区分经营性亏损与战略性亏损,再分级处置。经营性亏损按毛利率区间处置:0% 至 −5% 复核单价并启动续约谈判,−5% 至 −15% 调整班期与装载率,低于 −15% 或连续三个月为负则评估停线、转外协或退出客户;战略性亏损需加挂标签并设定年度亏损额度上限。
A:单列「运力闲置成本」科目,不与运输成本混编。计算方式为车辆月度固定成本除以当月自然天数再乘以闲置天数,由车辆管理部门按车逐月填报闲置天数;返程空驶成本同样单独计量,用空载里程对应的单趟变动成本计入,并以返程配货率目标反向约束。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号