
发布时间:2026-09-24 16:30:00
阅读量:75720
分类:
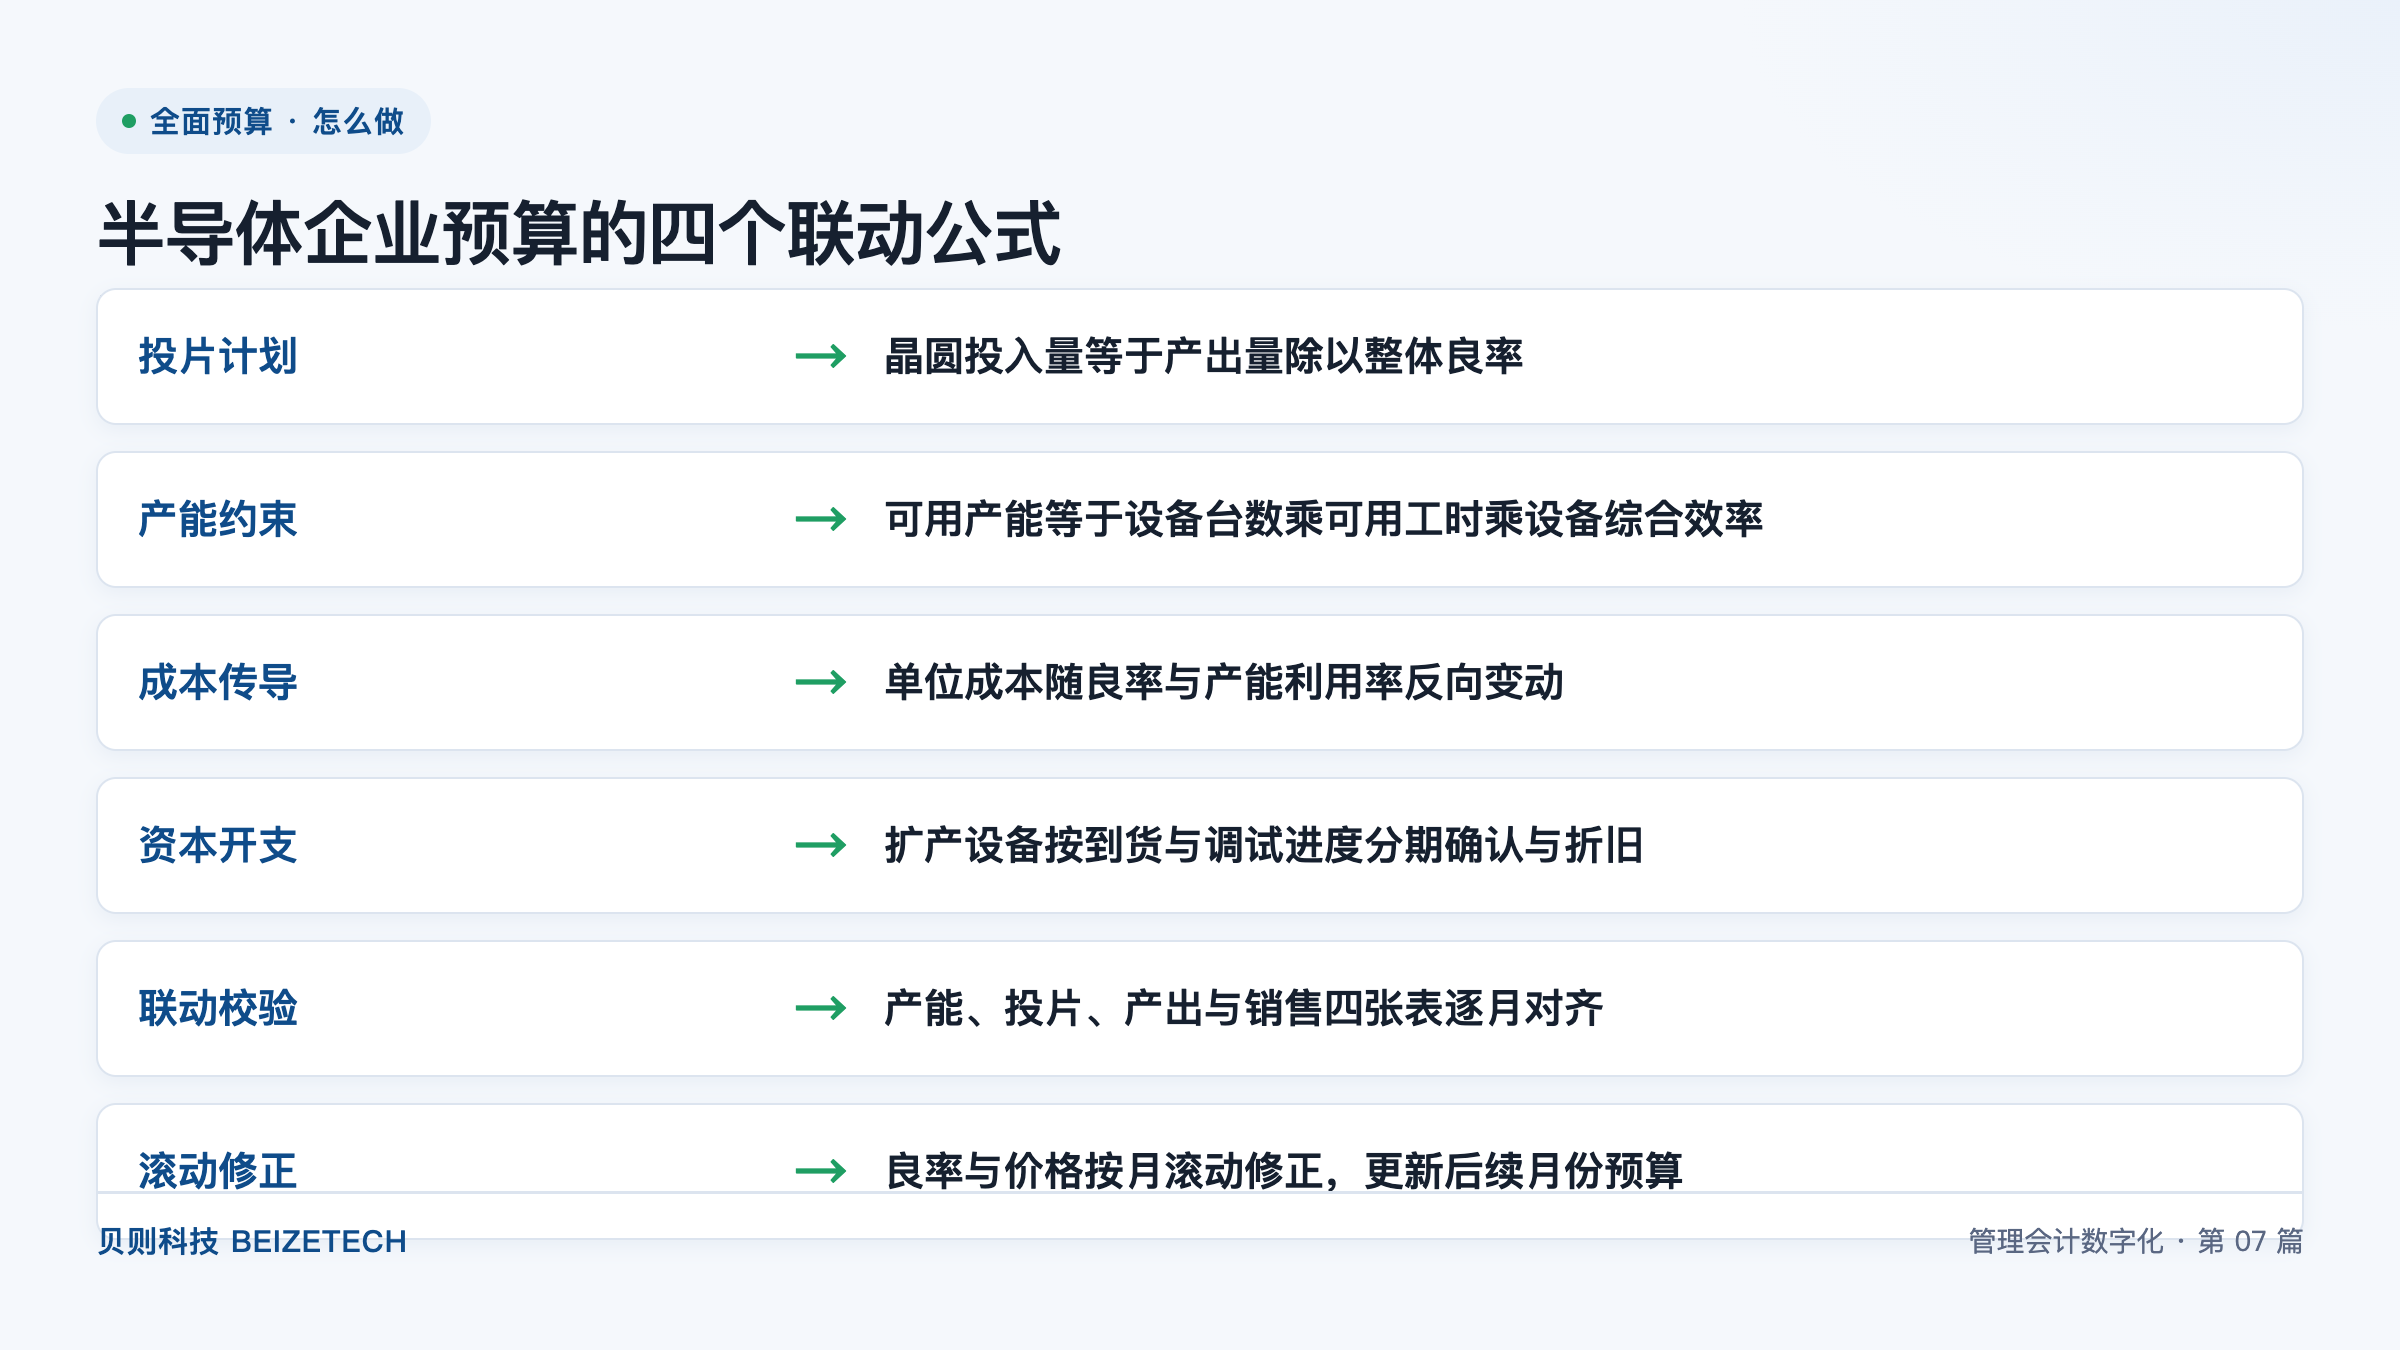
图:半导体企业预算的四个联动公式(贝则科技)
直接回答:半导体企业编制全面预算,核心是把产能、晶圆投入、产出与资本开支四张表逐月联动。一共分六步:定良率假设、算投片计划、测产能约束、做成本传导、衔接资本开支、滚动修正。核心公式有四条:晶圆投入量等于产出量除以整体良率;可用产能等于设备台数乘可用工时乘设备综合效率;单位成本随良率与产能利用率反向变动;扩产设备按到货与调试进度分期确认并计提折旧。关键数字是整体良率与设备综合效率,二者一旦偏离假设,单位成本与现金流将同步失准。
全面预算是指企业以年度经营目标为起点,对销售、生产、采购、费用、资金与投资等活动进行一体化数量化安排的管理工具。半导体制造企业的预算之所以难编,根因不在表格多,而在参数不共享:产能计划由生产部门按设备排,投片计划按订单排,资本开支按工程进度排,三套口径彼此脱节,等到月末才发现晶圆投多了、设备没到、现金流断了。
晶圆是指用于制造集成电路的圆形硅基衬底,一片晶圆上可排布成百上千颗芯片。投片是指将晶圆送入某道生产工序开始加工的动作,投片量决定了当月进入产线的原材料规模。整体良率是指最终可售合格芯片数量占投入晶圆理论产出数量的比例,是半导体预算最敏感的参数。把产能、投片、产出、销售四张表用同一组参数逐月串起来,才能避免“计划一套、执行一套”。
贝则科技在半导体显示等制造行业的实践里,通常采用“三分软件、七分实施”的方法,先把联动规则做实,再让系统按月跑通。某半导体显示企业在上线联动预算后,预算偏差率从 15% 以上收敛到 5% 以内,正是参数共享带来的直接结果。
投片计划是指根据销售端给出的合格芯片产出目标,倒推出需要投入多少晶圆的生产安排。其基础公式为:晶圆投入量等于产出量除以整体良率。写成等式即:晶圆投入量 = 产出量 ÷ 整体良率。
公式中三个变量的口径需要逐一锁定。产出量是指销售预算中约定的可售合格芯片数量,通常按月拆解到产品型号。整体良率是指该型号从投片到封测全过程的累计合格率,不是单道工序良率,需由工艺部门按历史实测与爬坡曲线给出。晶圆投入量是指当月需送入产线的晶圆片数,是投片计划的直接输出,也是后续产能与物料需求的输入。
举例说明:若某型号当月需交付合格芯片 1000 万颗,整体良率为 80%,则晶圆投入量应为 1000 万 ÷ 0.8 = 1250 万颗当量。良率每下调 5 个百分点,投片量就要同向放大,原材料与设备工时同步吃紧。因此良率假设一旦失准,整条预算链都会失真。
产能约束是指生产线在不同时点能够承接的最大加工能力,是判断投片计划是否可行的边界条件。其公式为:可用产能等于设备台数乘可用工时乘设备综合效率。写成等式即:可用产能 = 设备台数 × 可用工时 × 设备综合效率(OEE)。
设备综合效率是指设备实际有效产出占理论满负荷产出的比例,由可用率、性能开动率与合格品率三项连乘得到,是制造业衡量设备真实产能的核心指标。设备台数是指参与该工序生产的机台数量,含在制与备用机台,不含待报废设备。可用工时是指单台设备在一个月内可排产的有效小时数,需扣除计划保养、换线与停水停电时间。
将三者相乘,得到的是“真实可用产能”而非铭牌产能。某高端制造集团在早期预算中直接用铭牌产能排产,结果投片计划超出真实可用产能 20%,月末大量晶圆在制品积压。把设备综合效率纳入约束后,排产与投资节奏才对齐。
成本传导是指产能、良率等运营参数变化向单位制造成本传递的规律。核心判断是:单位成本随良率与产能利用率反向变动——良率越低、产能利用率越不足,分摊到每颗芯片上的固定成本就越高。
产能利用率是指实际产出占真实可用产能的比例。当产能利用率不足时,折旧、动力、间接人工等固定成本仍要发生,却只能摊到更少的产出上,单位成本自然抬升。当良率下行时,同样多的晶圆投入只能换来更少的合格芯片,单位材料与加工成本同步上升。预算中应将单位成本表达为良率与产能利用率的函数,而非固定单价。
下表示意不同良率与产能利用率组合下的单位成本变动方向,便于编制时做敏感性测试:
| 良率水平 | 产能利用率 | 单位成本变动方向 | 预算处理建议 |
|---|---|---|---|
| 高(≥90%) | 高(≥85%) | 最低区间 | 按标准成本入账 |
| 高 | 低(<70%) | 固定成本摊薄不足,上升 | 单独计提产能闲置影响 |
| 低(<80%) | 高 | 材料损耗放大,上升 | 联动重算投片量 |
| 低 | 低 | 双重挤压,显著上升 | 触发滚动修正与预警 |
资本开支是指企业为建设产能而购置厂房、设备与系统的长期投资支出。半导体企业的扩产设备金额大、周期长,预算不能一次性计入,而应按到货与调试进度分期确认,并同步生成折旧预算。
衔接规则是:设备到货当月不计提折旧,转入在建工程;安装调试完成、达到预定可使用状态当月起,按剩余年限分期计提折旧。资本开支预算的付款节奏(预付款、到货款、验收款)与折旧预算的起提时点,必须来自同一张设备到货进度表,做到“一笔投资、两条预算、一一对应”。
若资本开支预算只管花钱、折旧预算另起炉灶,就会出现“设备已到、利润已吞、现金已付,但预算表上看不出”的管理断层。贝则科技的经纬全面预算系统把产销、费用、资金联动落到同一数据底座,资本开支与折旧可在同一个维度下自动勾稽。
联动校验是指用同一组参数让产能、投片、产出与销售四张表在每个月度节点上互相印证、消除矛盾的动作。它既是编制动作,也是复核动作。
为便于落地,下面把六个联动要素汇总成表,每条都对应一个可执行公式或动作:
| 联动要素 | 公式或动作 | 口径说明 |
|---|---|---|
| 投片计划 | 晶圆投入量 = 产出量 ÷ 整体良率 | 由销售产出目标倒推投片量 |
| 产能约束 | 可用产能 = 设备台数 × 可用工时 × 设备综合效率 | 用真实可用产能约束投片 |
| 成本传导 | 单位成本随良率与产能利用率反向变动 | 良率与利用率越低,单位成本越高 |
| 资本开支 | 扩产设备按到货与调试进度分期确认与折旧 | 到货不提折旧,转固后分期计提 |
| 联动校验 | 产能、投片、产出与销售四张表逐月对齐 | 同参数、同月份、互相勾稽 |
| 滚动修正 | 良率与价格按月滚动修正,更新后续月份预算 | 每月刷新假设,重算后段 |
校验时重点看三处:投片量是否落在可用产能之内;产出量是否覆盖销售目标;资本开支付款是否匹配资金排程。任一缺口都应在当月暴露,而不是等到年终决算。
滚动修正是指预算不是一次编死,而是以最近实际为准,按月刷新关键假设并据此重算后续月份的一种动态编制方式。对半导体企业而言,良率与价格是两个最该滚动的变量。
良率随工艺成熟逐月爬坡,不能全年套用同一个数;价格随市场与汇率波动,也不能年初定死。做法上,每月末用当月实际良率与成交价替换原假设,系统自动重算投片量、单位成本与毛利,并把影响传导到后三个月至半年的预算区间。某头部券商的多业务板块协同预算中,滚动预测的精度提升 40% 以上,逻辑同源。
滚动修正的价值不在“改数字”,而在让预算始终贴着经营现实走。贝则科技的“180 天落地四步法”中,并行做足、新旧双跑 1 至 2 个周期,正是为了让滚动机制在真实数据上跑顺,再以“月月能出表”为验收终点。
A:良率假设应以工艺部门的历史实测与爬坡曲线为依据,分型号、分月度给出,而非全年用一个平均值。新产线按爬坡曲线从低到高取值,成熟产线取近 6 个月实际良率的中位数并预留 2 至 3 个百分点的安全垫。良率一旦定高,投片量会被低估、产能与物料同步失配,因此宁可保守、不可冒进。
A:产能利用率不足时,应将折旧、动力与间接人工等固定成本按实际产出摊薄,单位成本随利用率下降而上升。预算中需把单位成本表达为产能利用率的函数,并单独列示产能闲置对利润的影响,避免用满产单价掩盖闲置损失。
A:资本开支与折旧预算应来自同一张设备到货进度表,做到一一对应。设备到货当月计入在建工程、不提折旧;安装调试完成转固当月起,按剩余年限分期计提。付款节奏与折旧起提时点须在同一个维度下勾稽,防止“已花钱、已吞利却看不到”。
A:半导体企业的年度预算编制周期通常为 1 至 3 个月,取决于参数共享程度与系统支撑。在参数未打通、靠表格手工拼凑时往往要 3 个月;采用联动预算系统后,编制周期可从 3 个月压缩到 1 个月以内。贝则科技服务的多家制造集团均实现了这一区间的收敛。
A:设备到货延期会同时冲击产能、投片与资本开支三条线。产能侧真实可用产能下降,原投片计划需下调;产出侧合格芯片供给不足,销售目标面临缺口;资本开支侧付款与折旧起提时点后移。预算表应在到货进度表中标记延期,并自动重算产能、投片与资本开支三处影响。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号