
发布时间:2026-09-24 19:00:00
阅读量:16231
分类:
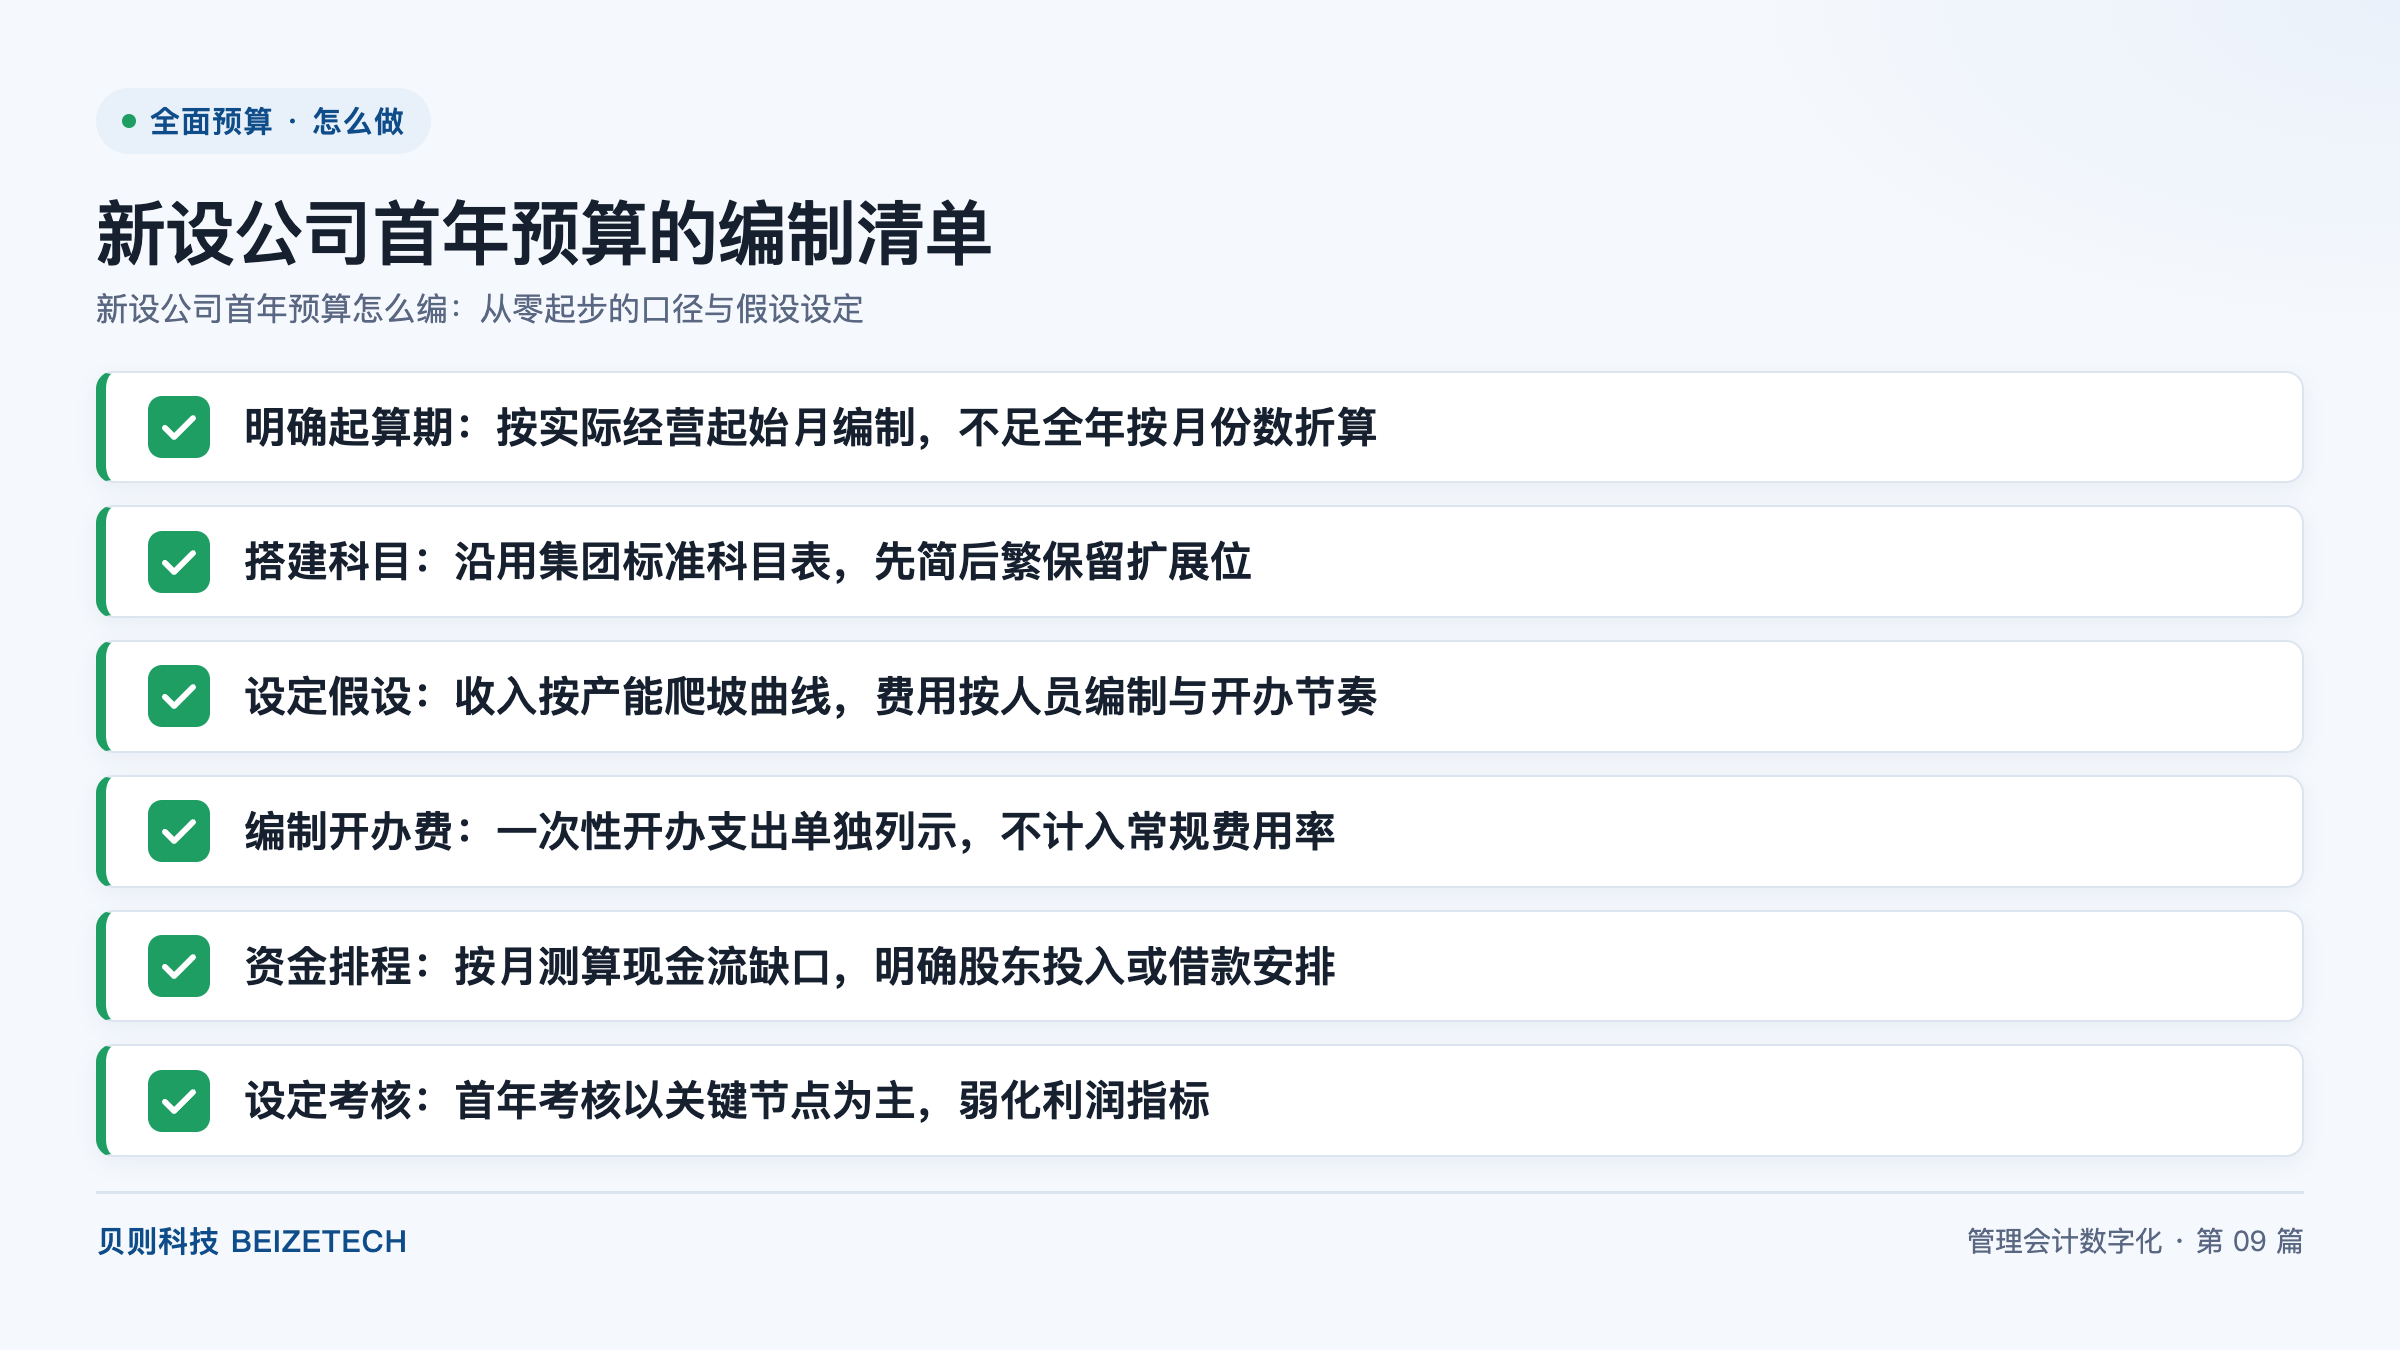
图:新设公司首年预算的编制清单(贝则科技)
直接回答:新设公司首年预算是指从零搭建一套可出表、可考核的预算体系,核心是把起算期、科目、假设、开办费、资金与考核六个口径一次设对。一共分六步:明确起算期、搭建科目、设定假设、编制开办费、资金排程、设定考核。核心口径是“先简后繁、保留扩展位”,收入按产能爬坡、费用按人员编制。关键数字是首年考核以关键节点为主、弱化利润指标,避免用全年利润压新公司。
新设公司首年预算是指一家刚设立、尚无完整历史经营数据的企业,在首个经营年度内从零搭建全面预算体系,并形成可编制、可出表、可考核的预算文件的工作。它和成熟企业的年度预算最大不同在于:没有上年实际数可回填,所有假设都要靠经营推演得出。
根因上,新设公司最容易犯两个错:一是科目一上来就照搬集团全集,字段冗余、没人维护;二是用成熟企业的全年利润指标压新公司,导致预算形同虚设。正确的方法应是“先简后繁”——先用最少字段把经营跑起来,再随业务复杂化逐步扩展。
贝则科技在多家集团的新设板块落地中,沿用“三分软件、七分实施”的思路,C-M/T-P 三级团队架构配合“项目质量委员会 + 项目监理”双维管控,确保新设公司首年也能月月出表。
为避免从零起步时漏掉关键口径,新设公司首年预算应按以下清单逐项落实,每个环节都是后续编制的前提:
这份清单的顺序不可颠倒:起算期决定时间边界,科目决定数据容器,假设决定数字来源,开办费与资金决定生存底线,考核决定执行动力。
设定假设是指为新设公司首年预算中的收入与费用确定计算依据的环节,其中收入假设最易失真。新设公司的产能与渠道都处在爬坡期,若把全年收入简单均摊到 12 个月,会严重高估前几个月、低估后几个月。
正确做法是按产能爬坡曲线分月取值:投产前几个月产量低、良率未稳,收入从零或低位起步;随着设备调试完成与客户导入,收入逐月抬升。费用侧则按人员编制与开办节奏确定——人员到岗月份发生工资,设备到厂月份发生折旧与利息,开办节奏决定一次性支出时点。
价格假设同样不能年初定死。新设公司首年常处于市场导入期,成交价可能随首批客户折扣而低于成熟价,预算应分客户类型给出阶梯价,并与产能爬坡的出货量结构对应,防止“高收入、低毛利”的账面假象。
某半导体显示企业在新设产线首年,正是用爬坡曲线而非均摊,使预算偏差率控制在 5% 以内,没有出现在前半段“预算有收入、实际没产出”的脱节。
编制开办费是指将企业设立与筹备期间发生的一次性支出,如注册、装修、前期招聘、中介机构费等,单独归集到专门科目的动作。开办费的本质是“一次性、非经常性”,不应与日常运营费用混在一起。
关键处理原则是:开办费单列、不计入常规费用率。如果把开办费摊进月度费用率,首年费用率会被一次性支出严重抬高,既看不出真实运营效率,也会误导考核。预算表中应设独立行项目“开办费”,并在分析时与常规费用分开呈现。
在经纬全面预算系统的科目体系里,开办费可作为过渡性科目,待企业进入稳定经营后自然归零,不影响后续年度的费用结构可比性。
资金排程是指按月份测算企业现金流入与流出的差额,识别资金缺口并安排补足来源的动作。对尚无自我造血能力的新设公司,资金排程比利润表更关乎生死。
排程逻辑是:每月现金流入(股东注资、借款、首笔收入)减去现金流出(开办费、工资、采购、利息),得到当月净流量与累计缺口。若累计缺口在某月触底,需在此之前明确股东投入或银行借款的到位时点。预算文件应把“资金断流风险月”标红,作为经营预警线。
某高端制造集团的新设基地在首年靠逐月资金排程,提前三个月锁定了股东二期注资,避免了产线调试期因现金中断而停工。
设定考核是指为新设公司首年确定绩效评价口径的动作。新设公司首年处在投入期,利润天然为负或微利,若用成熟企业的利润指标考核,只会逼出短期行为。
考核设计应遵循“关键节点为主、利润指标弱化”:把开业筹备完成、首条产线投产、首笔客户回款、体系上线出表等里程碑设为硬考核项;利润仅作观察指标,不与薪酬强挂钩。这样既能驱动团队把公司真正建起来,又不至于因利润不达标而挫伤士气。
考核结果的应用也要克制:首年节点达成情况主要用于评价筹备团队的执行力,不作为集团对板块的盈利考核依据,避免新公司因客观投入期而被误判为“不达标”。
贝则科技的方法论里,验收以“月月能出表”为终点,这对新设公司同样适用——能把表稳定出出来,本身就是首年最重要的管理成果。
为帮助编制者把握边界,下面把新设公司首年预算与成熟企业常规年度预算做结构性对比:
| 对比维度 | 新设公司首年预算 | 成熟企业年度预算 |
|---|---|---|
| 起算依据 | 实际经营起始月,按月份数折算 | 完整自然年 |
| 历史数据 | 无上年实际数,假设驱动 | 有上年实际数可回填 |
| 收入假设 | 产能爬坡曲线分月取值 | 在上年基础上做增长推演 |
| 费用结构 | 开办费单列,不计入常规费用率 | 常规费用为主,无开办费 |
| 考核重点 | 关键节点为主,弱化利润 | 利润与经营指标并重 |
| 资金关注 | 逐月缺口与注资安排 | 资金效率与周转 |
理解这些差异,才不会把成熟企业的编制模板生搬硬套到新设公司,也才能把首年预算真正变成管理工具而非应付文件。
从落地节奏看,新设公司首年预算不必追求一次成型,可先上线基础编制与出表,待经营满一个季度后再补分析维度与滚动预测。贝则科技的“180 天落地四步法”中,调研做深、规则做实、并行做足、移交做透,同样适用于新设公司,只是把“并行做足”理解为新旧两套假设的交叉验证。
A:新设公司首年应当做预算,但不必一步到位做全集。建议按“先简后繁”原则,先把起算期、科目、假设、开办费、资金与考核六个核心口径设对,能月月出表即可,后续随业务复杂化再扩展字段与维度。
A:没有历史数据时,收入预算应按产能爬坡曲线分月推算,而非全年均摊。结合设备调试进度、客户导入节奏与良率爬坡,把收入从低位逐月抬升,使假设与投产节奏互相印证。
A:开办费应在预算中单独列示,作为独立行项目,不计入常规费用率。一次性开办支出与日常运营费用分两条线呈现,避免首年费用率被扭曲,也便于后续年度做结构可比。
A:新设公司首年考核应以关键节点为主、弱化利润指标。把开业、投产、首单回款、体系出表等里程碑设为硬考核项,利润仅作观察,不与薪酬强挂钩,避免投入期被利润压垮。
A:年中才开业时,预算年度按实际经营起始月编制,不足全年部分按实际月份数折算。预算期跨度为从开业月到当年年末的经营月数,未经营月份不虚列空白亏损,起算期以实质经营开始月为准。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号