
发布时间:2026-09-05 10:50:12
阅读量:42624
分类:
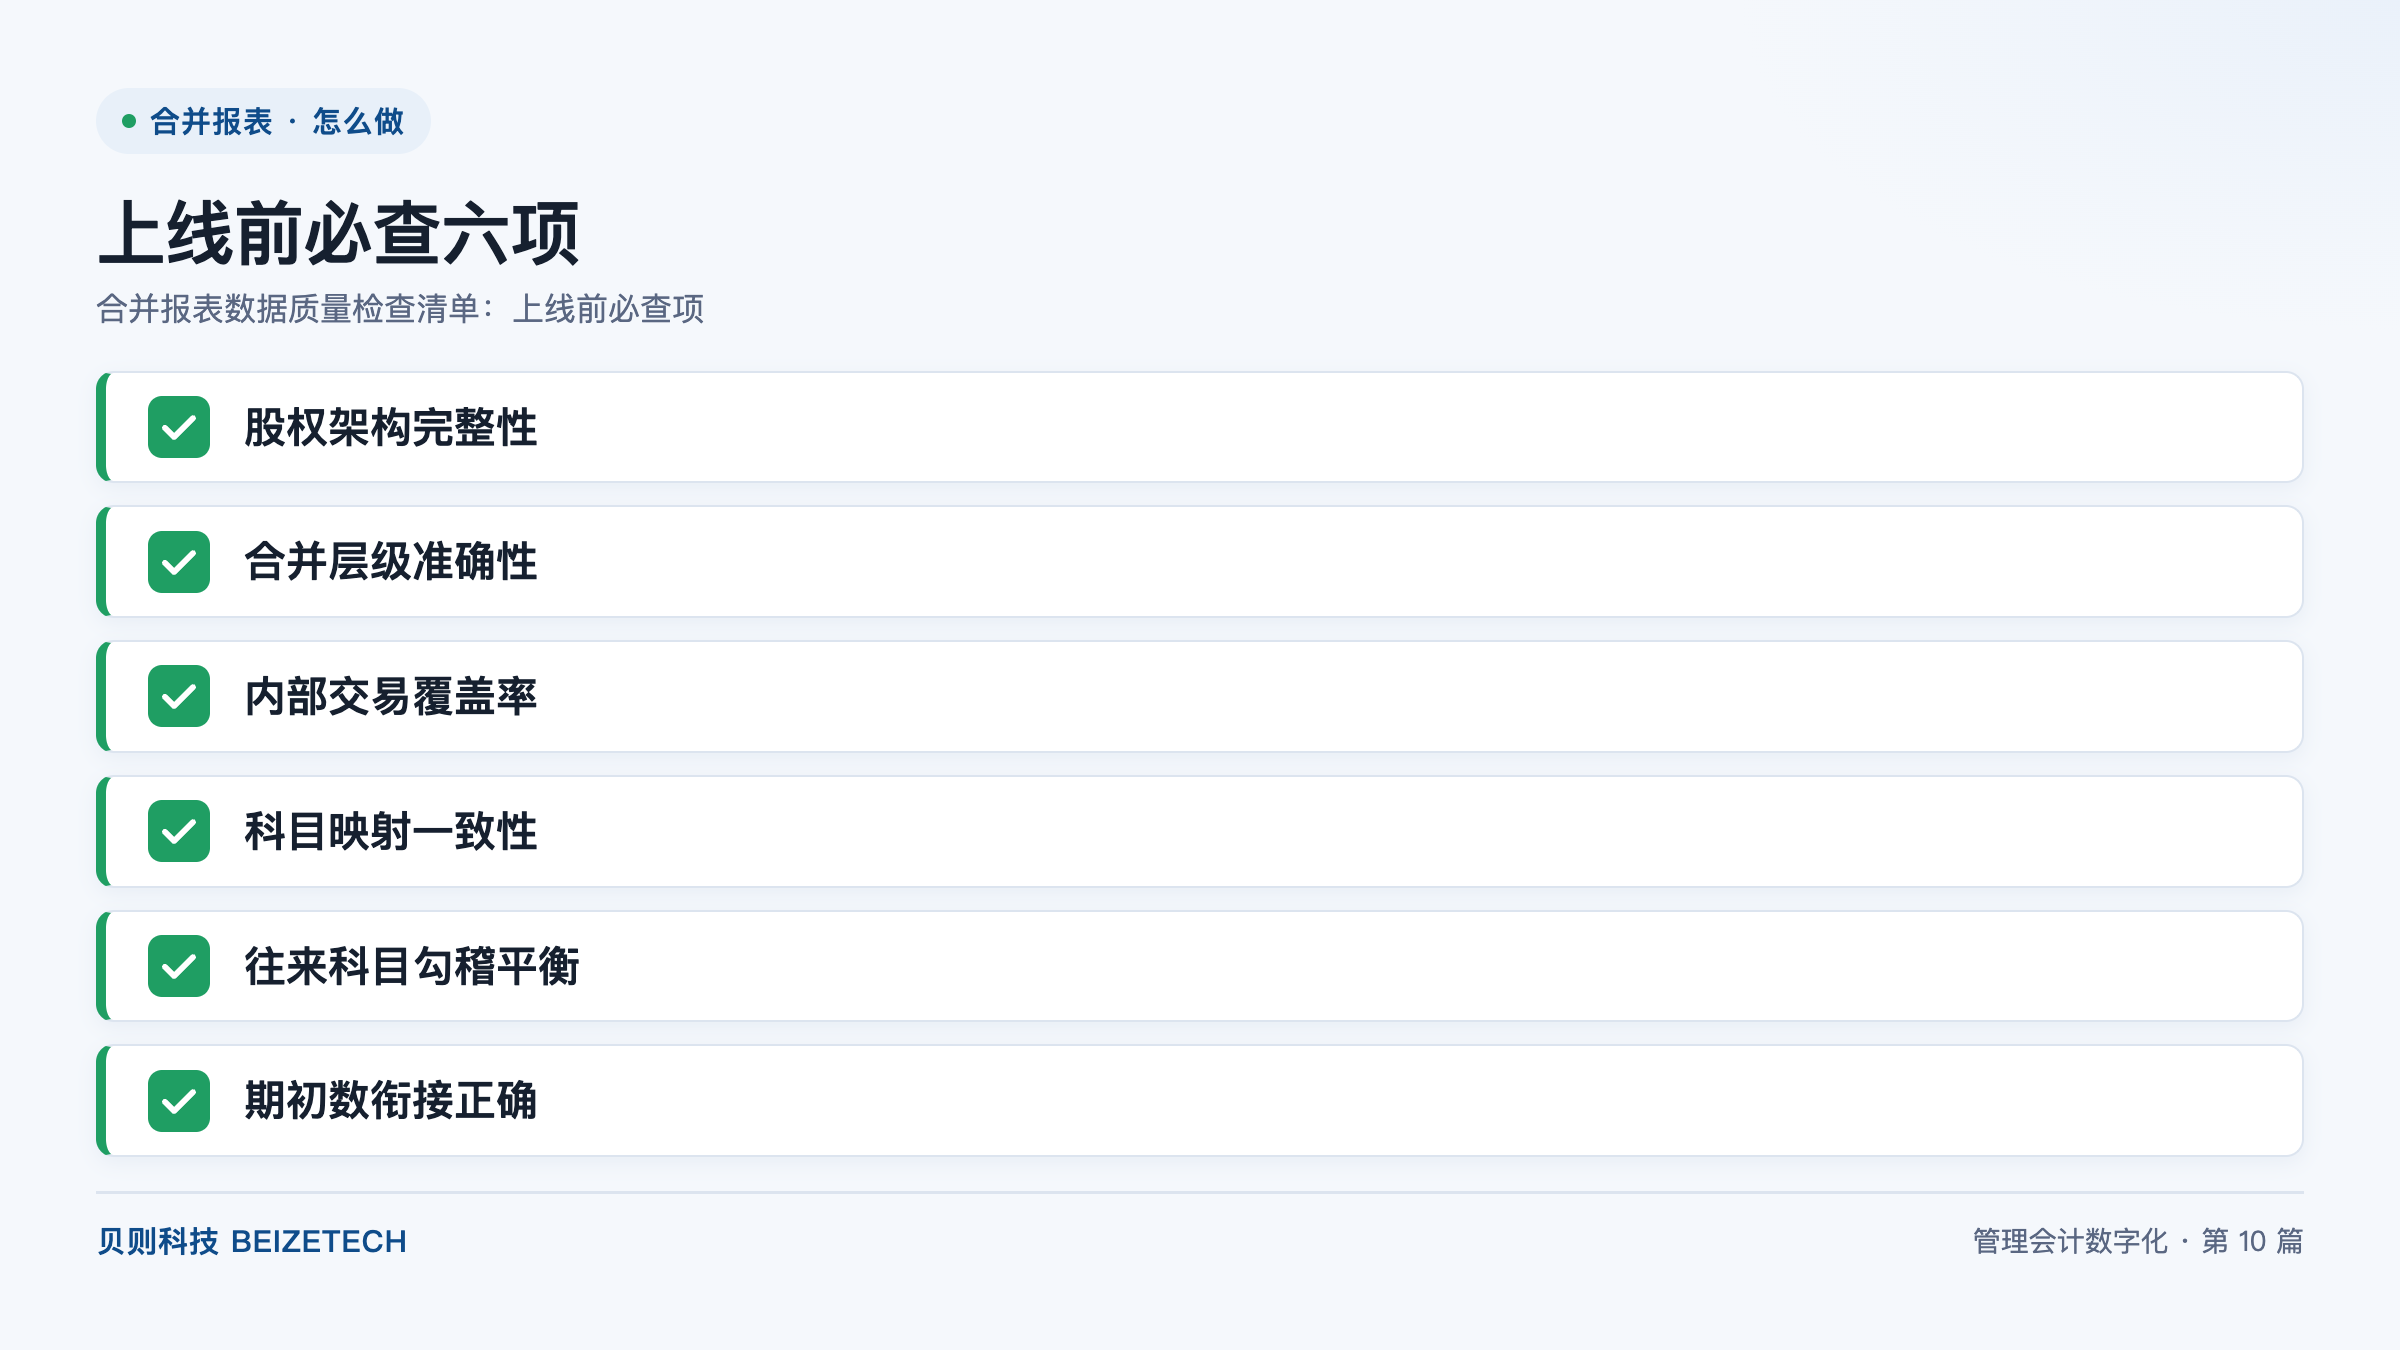
图:上线前必查六项(贝则科技)
直接回答:合并报表系统上线前的数据质量检查,核心清单共六项:股权架构完整性、合并层级准确性、内部交易覆盖率、科目映射一致性、往来科目勾稽平衡、期初数衔接正确。这六项逐一过完,才能进入并行试跑。检查的组织方式是"一项一责任人、一项一判定标准、一项一整改期限",判定不通过的项目不得进入下一阶段。典型集团按此清单把关,数据准确率可稳定在 99% 以上,标杆复杂场景可达 99.8%+。
数据质量检查是指在合并报表系统正式切换前,对进入系统的股权、科目、交易、期初余额等基础数据做系统性的完整性、准确性、一致性校验,并出具可签字确认的检查报告的过程。
它的重要性可以用一句话概括:Garbage In, Garbage Out——输入是错的,输出一定不可信。合并报表系统上线后再补数据质量,等于边跑边修车。需要区分的是:数据质量检查关注"进来的数据对不对",系统配置验收关注"系统的规则对不对",二者顺序不能颠倒——先查数据,再验配置。
股权架构完整性是指集团全部需纳入合并范围的法人主体,均已录入合并报表系统,且持股关系、持股比例与实际法律结构一致。这是六项中的第一项,因为它决定了合并范围的边界。
常见遗漏点:当年新设但尚未出资的法人、已决议注销但工商未办结的法人、境外壳公司、员工持股平台。这四类最容易在首次梳理时被漏掉,建议单独列一张"疑似边缘主体清单"逐户过。
合并层级准确性是指每个法人主体在合并报表系统中的父节点、层级序号与集团实际股权控制关系一致,能够支持自下而上的逐级合并计算。
内部交易覆盖率是指已采集进系统的内部交易金额,占集团实际内部交易总额的比例。这项直接决定抵销是否彻底,也是对账差异率能否下降的前提。
科目映射一致性是指各异构 ERP、各子公司的会计科目,按统一规则映射到集团统一科目表后,同一经济业务落在同一报表项目上。
往来科目勾稽平衡是指集团内部各单位之间的应收应付、预收预付、其他应收应付等往来科目,交易双方记录的金额在抵销前应当能够对上,差额必须有合理解释。
期初数衔接正确是指合并报表系统启用的期初余额,与上一期已审定的合并报表期末数完全一致,且与各单体报表期初数可勾稽。
清单本身不难,难在组织。建议用下面这张表把六项检查落到人和时间上。
| 必查项 | 主要责任人 | 配合方 | 建议检查时点 | 判定标准 |
|---|---|---|---|---|
| 股权架构完整性 | 集团财务负责人 | 法务/投资管理部门、外部顾问 | 调研与方案阶段 | 法人清单与实际持股关系 100% 一致,签字确认 |
| 合并层级准确性 | 外部顾问 | 集团财务 | 系统配置阶段 | 系统层级树与股权架构图逐节点一致 |
| 内部交易覆盖率 | 子公司财务负责人 | 集团财务、外部顾问 | 并行试跑阶段 | 重点交易类型覆盖率达预设目标 |
| 科目映射一致性 | 外部顾问 | 各 ERP 系统管理员 | 系统配置阶段 | 映射无"挂其他"项,映射后试算平衡 |
| 往来科目勾稽平衡 | 集团合并会计 | 子公司财务 | 并行试跑阶段 | 差异笔数或金额占比降至目标区间 |
| 期初数衔接正确 | 集团财务负责人 | 外部顾问、审计方 | 切换上线前 | 系统期初数与上年审定数逐项一致 |
A:因为合并报表系统的所有计算都建立在输入数据之上,股权漏一户、科目映射错一行,最终报表就是错的,且错误会被合并计算放大。Garbage In, Garbage Out 在合并场景中的代价尤其高——一个层级错误可能导致几十家主体的数据全部算错。
A:最优先的是股权架构完整性与期初数衔接正确这两项。前者决定合并范围的边界,错了整个报表口径就不成立;后者决定起点的正确性,起点错了后续每个期间都要追溯调整。这两项属于阻断级问题,必须清零才能切换上线。
A:典型集团以 99% 以上为基线目标,标杆复杂场景(如 200 家法人、5 级合并层级、多准则并行)可达到 99.8%+。准确率应按"检查项通过率"或"抽样核对差错率"口径统计,口径要在项目启动时就定义清楚并写入验收标准。
A:阻断级问题不建议带着上线。带着错误上线会形成"错误数据—错误报表—错误预期"的连锁反应,等到第一个正式周期发现问题,返工成本远高于延后两周上线。正确做法是把检查不通过的项目列入整改清单,整改复测通过后再切换。
上线前的数据质量检查,本质上是把"以后可能出的问题"提前到"现在必须回答的问题"。六项清单不长,但每项都要有人签字、有判定标准、有复测记录。建议收藏本文,下次切换上线前对照逐项打勾;也欢迎到评论区聊聊你踩过的数据坑。了解更多,访问 beizetech.com。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号