
发布时间:2026-09-05 11:02:26
阅读量:17224
分类:
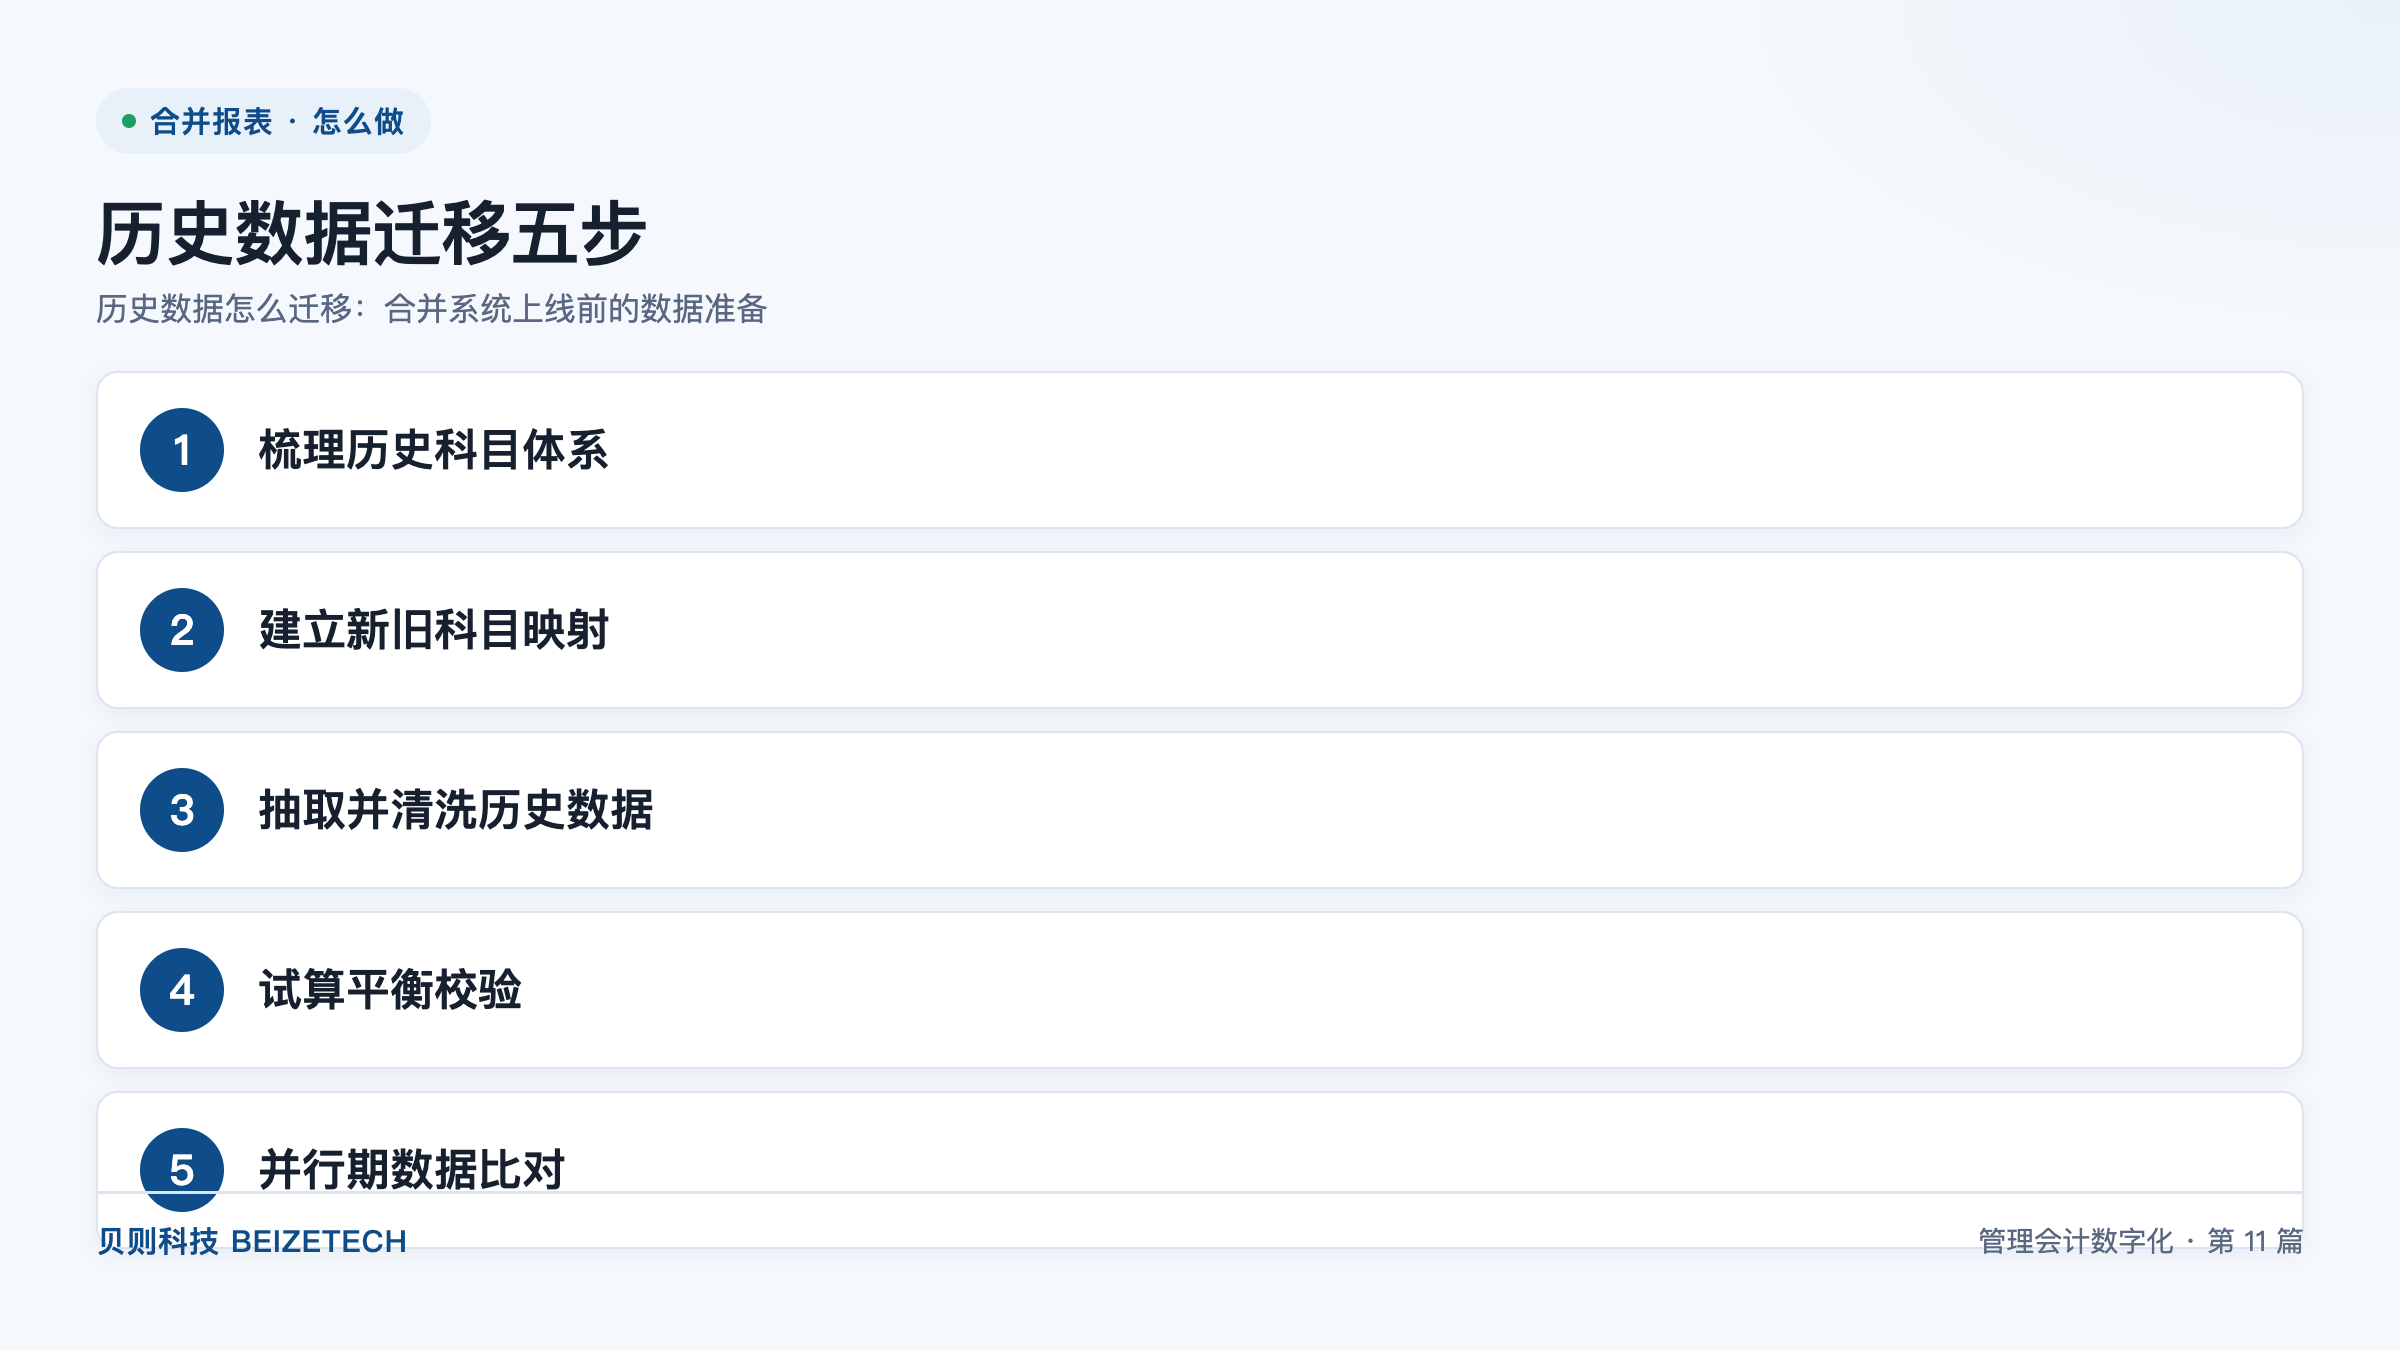
图:历史数据迁移五步(贝则科技)
直接回答:合并报表系统的历史数据迁移分为五步:梳理历史科目体系、建立新旧科目映射、抽取并清洗历史数据、试算平衡校验、并行期数据比对。迁移的核心判断不是"搬多少年",而是"搬进来之后能不能支撑对比分析与期初衔接"。实操上建议以"满足同比分析所需的最小期间"为迁移范围,由集团财务与审计方共同确定;迁移完成的判定标准是映射后试算平衡,且与并行期的旧口径结果逐项比对一致。
历史数据迁移是指将旧系统(或 Excel 底稿、异构 ERP)中已有的历史财务数据,按统一口径抽取、清洗、转换并装载到新合并报表系统中的过程。
在项目现场,历史数据迁移之所以容易失控,往往是因为一开始没划清三条边界。动工前先把这三条写进方案,能省掉大量返工。
| 边界 | 要回答的问题 | 常见处理原则 |
|---|---|---|
| 范围边界 | 迁哪些法人、哪些期间、哪些数据 | 以满足同比分析与期初衔接的最小集合为原则,不追求"全搬" |
| 颗粒度边界 | 迁报表数还是迁明细数 | 期初与报表数必迁,明细按需迁;内部交易明细建议同步迁入 |
| 口径边界 | 按旧科目口径还是新科目口径存放 | 统一按新口径(集团统一科目表)存放,旧口径仅保留对照关系 |
还需要区分两个容易混淆的概念:数据迁移是把历史数据搬进新系统,期初衔接是确定新系统启用的起点余额。迁移是过程,期初是结果,两者必须相互印证。
这一阶段的目标是摸清"数据现在长什么样",输出一份完整的源端科目体系清单。很多集团低估这一步,结果到映射阶段才发现有三套互不相认的科目表。
新旧科目映射是指将各源系统的历史科目,按一对一、多对一或一对多的关系,对应到集团统一科目表的过程。映射表是迁移的施工图,必须逐行可复核。
数据清洗是指对抽取出的历史数据执行格式统一、空值处理、重复剔除、单位换算、币种折算等操作,使其满足新系统的装载要求。
试算平衡校验是指对迁移装载完成的数据,验证"资产 = 负债 + 所有者权益"、"本期借方合计 = 本期贷方合计"等基本平衡关系是否成立。
并行期数据比对是指在新旧两套做法同时运行的一个或数个完整周期内,把新系统输出的合并结果与旧口径结果逐项比对,直到差异归零或仅剩可解释的口径差异。
下图展示了历史数据迁移的五步流程。迁移是典型的跨部门动作,把责任分工提前定好,比事后协调有效得多。
| 步骤 | 集团财务 | 子公司财务 | IT | 外部顾问 |
|---|---|---|---|---|
| 梳理历史科目体系 | 主导、签字确认 | 提供本级科目表 | 导出数据 | 方法指导、清单复核 |
| 建立新旧科目映射 | 复核并确认口径 | 确认本级映射 | 配合核对 | 主导编制映射表 |
| 抽取并清洗历史数据 | 确认清洗规则 | 确认异常值 | 主导抽取 | 主导清洗规则设计 |
| 试算平衡校验 | 确认差异处理 | 配合核查 | 配合排查 | 主导校验与归因 |
| 并行期数据比对 | 主导差异认定 | 执行双轨填报 | 保障系统运行 | 主导比对与整改 |
A:以满足同比分析所需的最小期间为原则,由集团财务与审计方共同确定,而不是定一个固定年限。判据是:迁移后的数据能否支撑本期报表与上年同期的对比分析,以及新系统期初数能否与上年审定数衔接。范围越大清洗成本越高,建议按需确定而非越多越好。
A:分三类处理:同名不同义的科目按经济实质重新归类;同义不同名的科目合并到同一集团科目;源系统中确实无法归类的,新增集团科目或明确归属,不允许统一挂到"其他"。处理完的映射表须经集团财务与顾问双人签字。
A:用三重验证:第一重是试算平衡校验,检查资产是否等于负债加所有者权益;第二重是报表项目核对,把迁移后报表数与源系统导出数逐项目比对;第三重是并行期数据比对,用 1–2 个完整周期把新系统结果与旧口径结果逐项比对,直到差异归零或仅剩可解释的口径差异。
A:看用途。报表数与期初余额必须迁;内部交易明细建议同步迁入,因为对账与抵销需要它支撑;凭证级明细一般不建议迁,投入产出比低且清洗成本极高,可在旧系统中保留查询能力即可。
A:按变更时点分段迁移。变更前的数据按旧政策口径存放,变更后的数据按新政策口径存放,同时在系统中标注变更时点与变更说明,保证两个期间的报表都能被解释。变更影响的期初数调整要单独列示并保留依据。
A:与系统配置同步推进,尽早启动。在典型集团级合并项目中,科目梳理与映射在调研与方案、系统配置阶段完成,抽取清洗与试算平衡在系统配置阶段收尾,并行期比对在并行试跑阶段执行,最终在切换上线前完成数据锁定。
历史数据迁移不是技术搬运,而是一次会计口径的重新确认。搬得少而准,远胜于搬得多而乱。建议收藏本文,下次项目启动数据准备时对照五步逐项打勾;也欢迎到评论区聊聊你遇到过的映射难题。了解更多,访问 beizetech.com。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号