
发布时间:2026-09-05 12:40:24
阅读量:15416
分类:
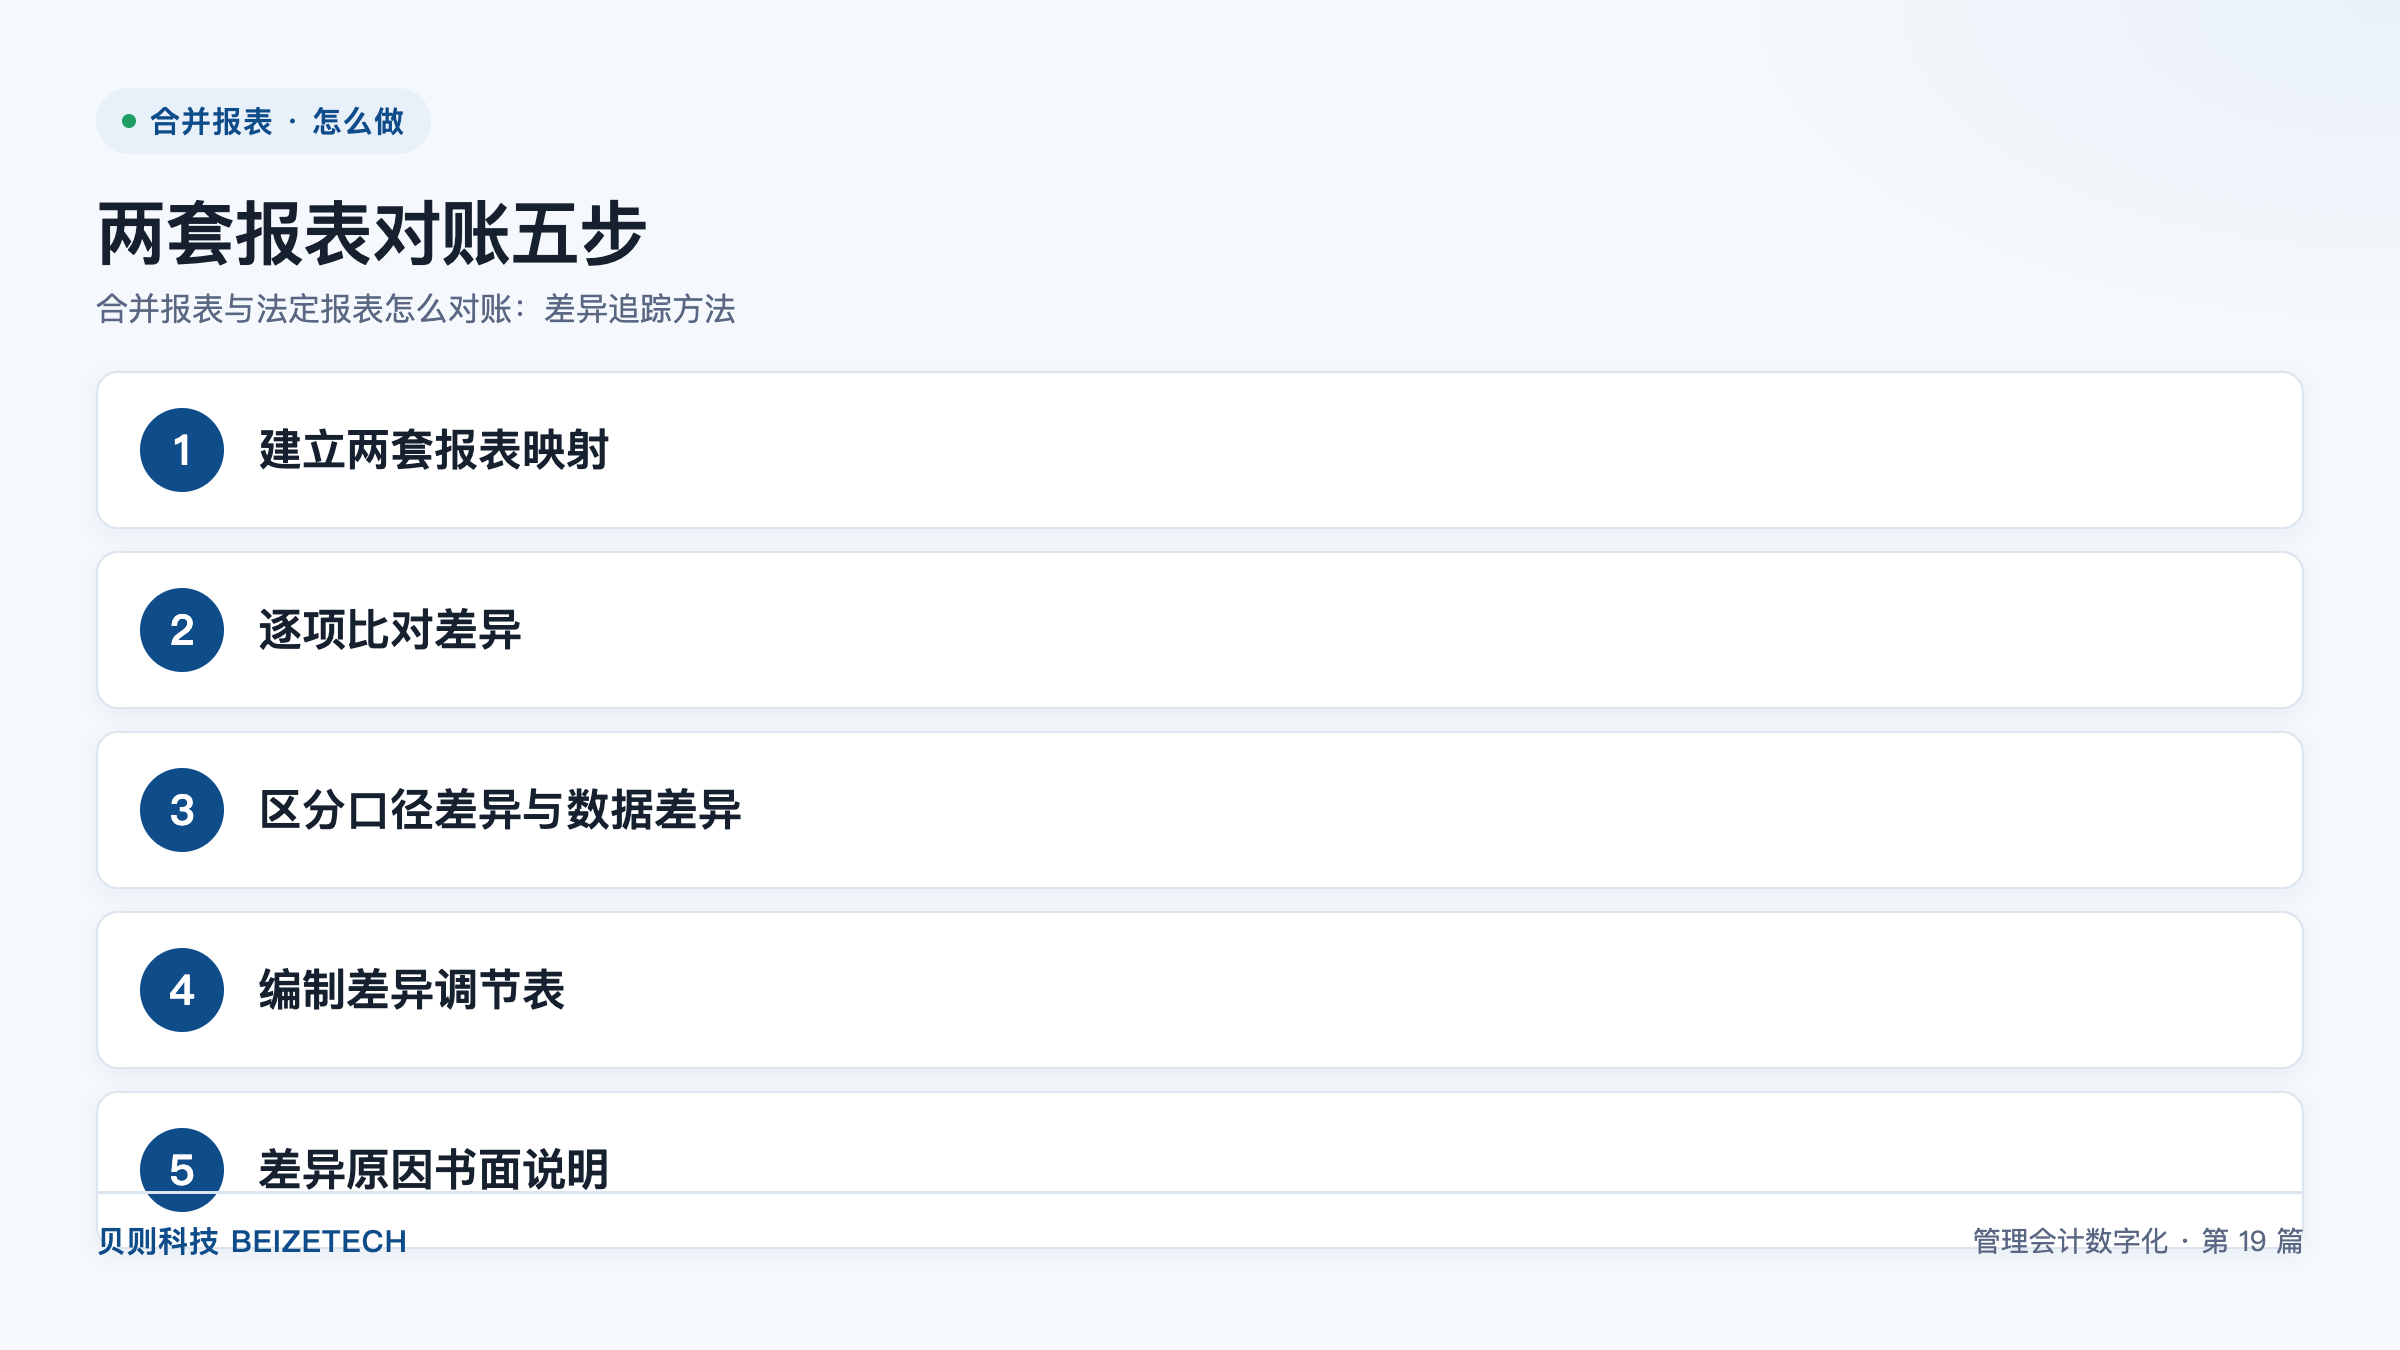
图:两套报表对账五步(贝则科技)
直接回答:合并报表与法定报表的对账按五步推进:建立两套报表映射、逐项比对差异、区分口径差异与数据差异、编制差异调节表、差异原因书面说明。核心判断是"先分性质、再定处理":口径差异属于规则差异,不调账、只调节;数据差异属于账务或采集问题,必须追溯更正。按此方法落地,典型集团的合并数据准确率可稳定在 99% 以上,极高复杂度场景可达 99.8% 以上,合并编制周期从 28 天压缩至 7 天。
法定报表是指按适用会计准则与监管披露要求编制、用于对外报送的报表,包括各法人主体的单体法定报表与集团层面的法定合并报表。合并报表在集团内部还常常包含管理口径的合并报表,用于内部经营分析与考核。
两套报表对账是指把管理口径的合并报表与法定口径的报表按项目逐项比对,量化差异金额、定位差异性质,并形成可追溯的书面说明的过程。它解决的不是"哪个数对",而是"为什么两个都对、但不一样"。
这个区分很重要:多数情况下,两套报表的差异并非某一方出错,而是两套口径对同一经济事项的处理方式不同。把口径差异当成差错去改账,是合并报表实践中最常见、也最难挽回的返工。
完整的对账链路如下五步,前两步是准备,第三步是分水岭,后两步是交付。下图展示了这五步的顺序关系。
这一步决定后续处理路径,判断错了会直接导致误调账。两类差异的判定标准与处理路径完全不同。判定顺序建议固定为"先查规则、再查凭证":先确认这条差异能否被两套口径的规则解释清楚,能被解释的就是口径差异;解释不通的,再拿原始凭证去核,确认是否存在记录性差错。把顺序倒过来,很容易把规则差异当成差错去改账。
| 判定维度 | 口径差异 | 数据差异 |
|---|---|---|
| 产生原因 | 两套口径对同一事项的处理规则不同 | 账务记录错误、数据采集遗漏或系统取数错误 |
| 典型表现 | 合并范围不同、内部抵销口径不同、会计政策选择不同、分部划分方式不同 | 金额录错、科目错配、期间错记、主体漏采集 |
| 验证方式 | 能用规则解释清楚,且两侧各自内部自洽 | 与原始凭证、合同、发票比对后发现不符 |
| 处理路径 | 不调账,在差异调节表中量化并说明 | 追溯更正账务或修正采集规则 |
| 责任主体 | 集团财务合并岗,负责规则与说明 | 差错方财务或数据提供方,负责更正 |
差异调节表是指以"管理口径数—调节项—法定口径数"为结构,把两套报表之间的差异逐项量化并加总验证的表格。它的价值在于:任何人拿到这张表,都能自己把差异从头推到尾。
| 调节项类别 | 说明要点 | 是否需要调账 |
|---|---|---|
| 合并范围差异 | 管理口径与法定口径纳入的主体不一致 | 否 |
| 抵销口径差异 | 内部交易抵销的完整程度或时点不同 | 否 |
| 会计政策差异 | 折旧、减值、收入确认等政策选择不同 | 否 |
| 分部划分差异 | 按管理条线与按法律主体划分的板块不同 | 否 |
| 记录性差错 | 金额、科目、期间或主体记录错误 | 是 |
A:主要来自四类规则差异:合并范围不同(纳入主体不一致)、内部抵销口径或时点不同、会计政策选择不同(如折旧、减值、收入确认)、分部划分方式不同(按管理条线还是按法律主体)。这些差异多数不是差错,而是两套口径对同一事项的处理规则不同。
A:按"管理口径数—调节项—法定口径数"三段式写:以管理口径项目金额为起点,逐项列示每一条调节事项的名称、金额与加减方向,全部调节项加减后必须精确等于法定口径金额;每一行都要能索引回差异清单的对应条目。
A:不要调账。口径差异是规则造成的,两套报表各自内部自洽,只需在差异调节表中量化并书面说明。真正需要更正的是数据差异,即与原始凭证、合同、发票比对后确认不符的记录。
A:建议与合并报表编制同步,按月或按披露周期各做一次。按期复用的关键在于:口径差异具有延续性,上期说明可作为下期基础,只更新变动部分,这样每期的对账耗时会逐期下降。
A:不可以。汇总项相等不代表明细一致,明细层面的正负差异可能在汇总后被抵消。必须按项目从资产、负债、权益到收入、成本、费用逐项比对,且期初数与期末数都要比。
A:目标不是"差异为零",而是"每一条差异都能被解释清楚"。典型集团建成体系后,合并数据准确率稳定在 99% 以上,极高复杂度场景可达 99.8% 以上;更重要的是差异全部有因可循、有据可查。
两套报表对账做到位,合并报表就不再是"两套数打架",而是"一套数、两个视角"。如果你正在为两套口径的差异发愁,建议收藏本文,或到评论区聊聊你最头疼的环节。了解更多,访问 beizetech.com。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号