
发布时间:2026-09-05 12:52:39
阅读量:27892
分类:
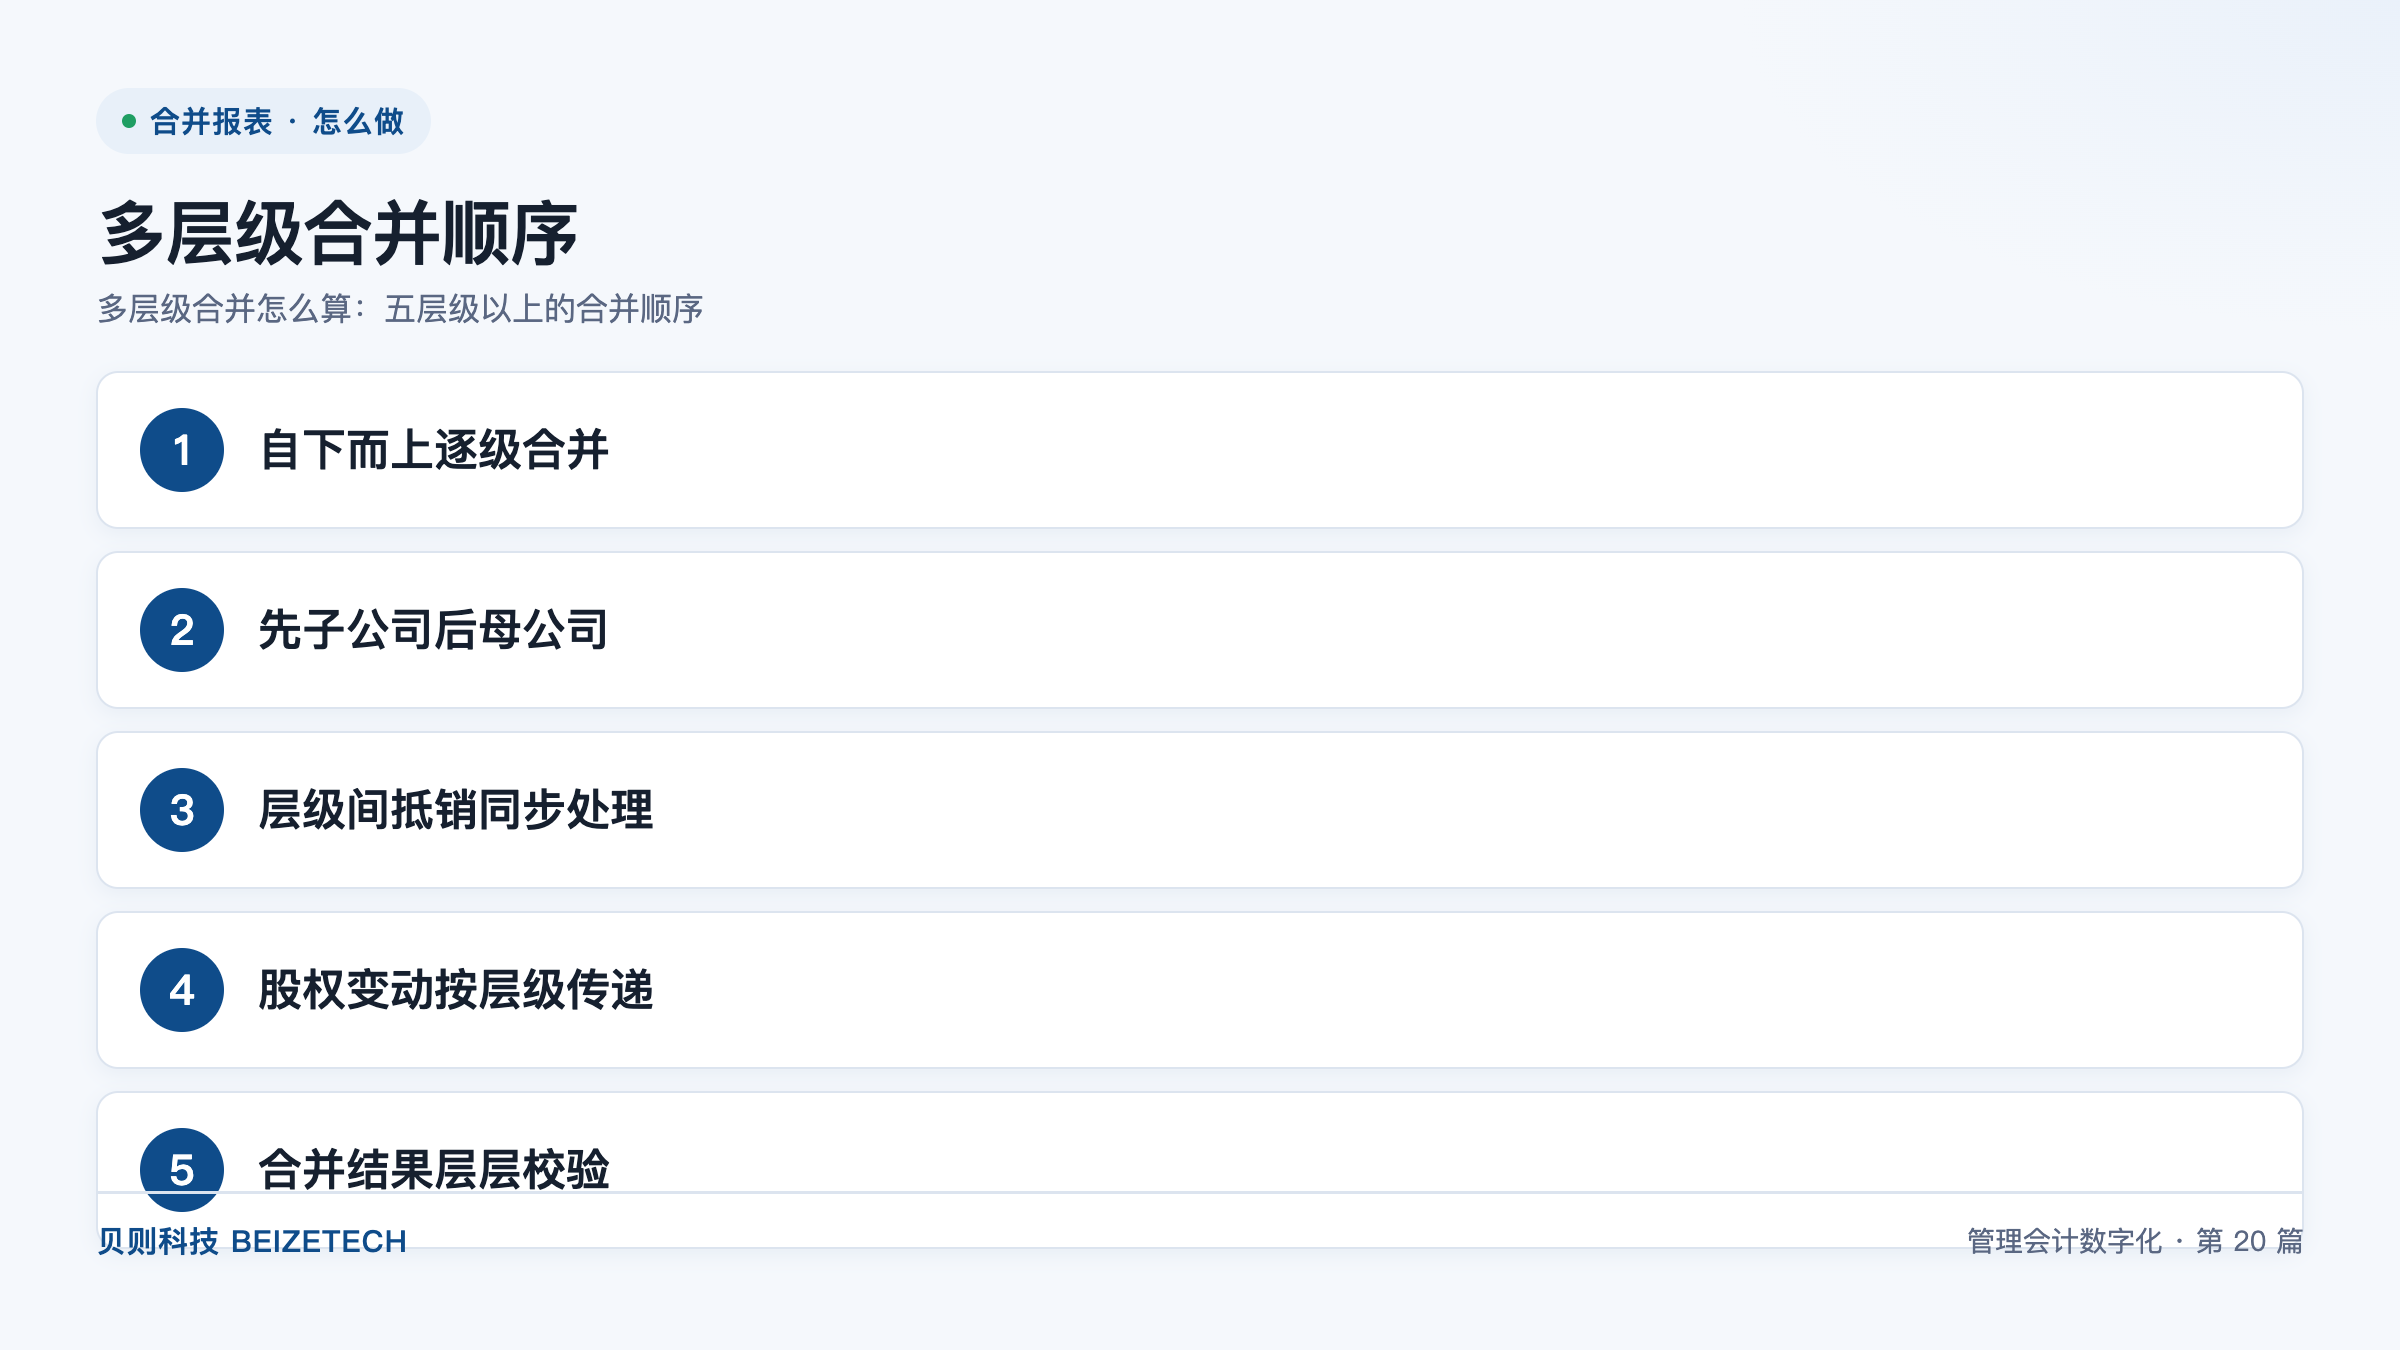
图:多层级合并顺序(贝则科技)
直接回答:多层级合并按"自下而上、逐级推进"的顺序计算,五个关键动作缺一不可:自下而上逐级合并、先子公司后母公司、层级间抵销同步处理、股权变动按层级传递、合并结果层层校验。核心规则是:任何上一层的合并,必须以其下一层合并结果为基础,不能跨层直接汇总单体报表。按此顺序落地,典型集团可支撑极高复杂度场景——200 家法人主体、5 级合并层级、多准则并行,合并编制周期从 28 天压缩至 7 天,数据准确率稳定在 99.8% 以上。
合并层级是指集团股权架构中,从最末级法人主体向上追溯到集团母公司所经过的控股层次数量。5 级合并层级意味着存在"集团母公司—一级子集团—二级子集团—三级子公司—最末级法人"这样的控股链条。
逐级合并是指按照股权架构自下而上,先把最末级法人主体合并进其直接母公司,再把该合并结果并入更上一层母公司,如此递推直至集团顶层的合并计算方法。与之相对的是"直接汇总",即把全部法人主体的单体报表一次性加总——这种做法在多层控股结构下必然重复计算,是必须避免的。
在股权链条较长、交叉持股或中间层级存在持股变动的集团里,"谁先合并、合并结果如何向上传递"这两个问题决定了合并报表的正确性。下图展示了多层级合并的完整顺序。
五个动作构成一个严格的计算顺序,前一步的输出是后一步的输入,不能并行、不能颠倒。
这是最容易被搞混的一步。在同一层合并中,处理顺序是"先子后母",且母公司自身的单体报表只在与本层合并结果汇总时才参与。
抵销处理是指在合并计算中,对集团内部交易、内部往来、内部长期股权投资与所有者权益等重复计算项目进行对冲消除的处理。多层级合并中,抵销必须分层同步进行。
| 抵销类型 | 处理层级 | 说明要点 |
|---|---|---|
| 内部交易与往来抵销 | 交易双方所在的最小共同层级 | 在双方最早共同上级处抵销,避免漏抵或重复抵销 |
| 长期股权投资与权益抵销 | 每一层的直接控股关系处 | 按该层实际持股比例逐层抵销,不用顶层持股比替代中间层 |
| 内部未实现损益抵销 | 交易发生层及以上各层 | 需跟踪至对外实现为止,跨层时按链条传递 |
| 内部股利分配抵销 | 分配双方所在的最小共同层级 | 与往来抵销同步处理,避免分配与往来两侧不一致 |
股权变动是指集团内某一层级的持股比例因增资、减资、股权转让、并购或处置而发生的变化。在多层级结构中,中间层级的持股变动会沿着链条向上传导,影响逐层的实际权益比例。
| 风险点 | 成因 | 控制动作 |
|---|---|---|
| 重复计算 | 跨层直接汇总单体报表,绕过了逐级合并 | 在合并报表系统中禁用跨层汇总,强制走层级计算 |
| 漏抵或重复抵销 | 未定位到交易双方的最小共同层级 | 建立最小共同层级自动识别规则 |
| 持股比传递失真 | 中间层持股变动后未向上重算 | 把持股变动的沿链条重算设为强制步骤 |
| 问题定位困难 | 校验集中在顶层,错误被层层放大 | 每层设校验点,异常在当层解决 |
| 数据量大导致性能瓶颈 | 法人数与层级数同时增长 | 按层分批计算,监控每轮计算耗时 |
在法人主体多、合并层级深、且多准则并行的场景下,这些风险会被显著放大。某集团 200 家法人、5 级合并层级的项目经验表明:真正决定成败的不是选哪套合并报表软件,而是这套层级计算顺序是否被做实、是否有人陪着跑通第一个完整合并周期——这也是"三分软件、七分实施"在多层级合并场景下的含义。
A:从最末级、即没有下属子公司的法人主体开始,自下而上逐级合并。任何上一层的合并都必须以其下一层的合并结果为基础,不能跨层直接汇总单体报表,否则会出现重复计算。
A:主要有五项:跨层汇总导致的重复计算、未定位最小共同层级导致的漏抵或重复抵销、中间层持股变动未向上传递导致的持股比失真、校验集中在顶层导致错误被放大、法人数与层级数同时增长带来的性能压力。
A:沿股权链条逐层向上重算实际权益比例,而不是只在变动发生的那一层修改。同时要区分"不丧失控制权"与"丧失控制权"两类变动——前者按权益性交易处理,后者涉及处置损益与剩余股权重新计量。
A:不应该。应在交易双方所在的最小共同层级完成抵销,逐层同步处理。留到顶层集中处理,会因为层级多、交易量大而大幅增加漏抵和重复抵销的概率。
A:要。每合并完一层就校验一次:层级汇总一致性、内部往来是否归零、少数股东权益是否按实际持股比重算、期初数是否与上期期末衔接。把问题留在当层解决,比攒到顶层排查高效得多。
A:典型集团在体系建设后可支撑 200 家法人主体、5 级合并层级、多准则并行的极高复杂度场景,合并编制周期从 28 天压缩至 7 天,数据准确率稳定在 99.8% 以上,并在上线后实现月月稳定出表。
多层级合并的本质不是"算得多",而是"顺序对、校验早"。顺序对了,层级再多也只是重复同一个动作;顺序错了,层级越多错得越深。建议收藏本文,或到评论区聊聊你最头疼的环节。了解更多,访问 beizetech.com。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号