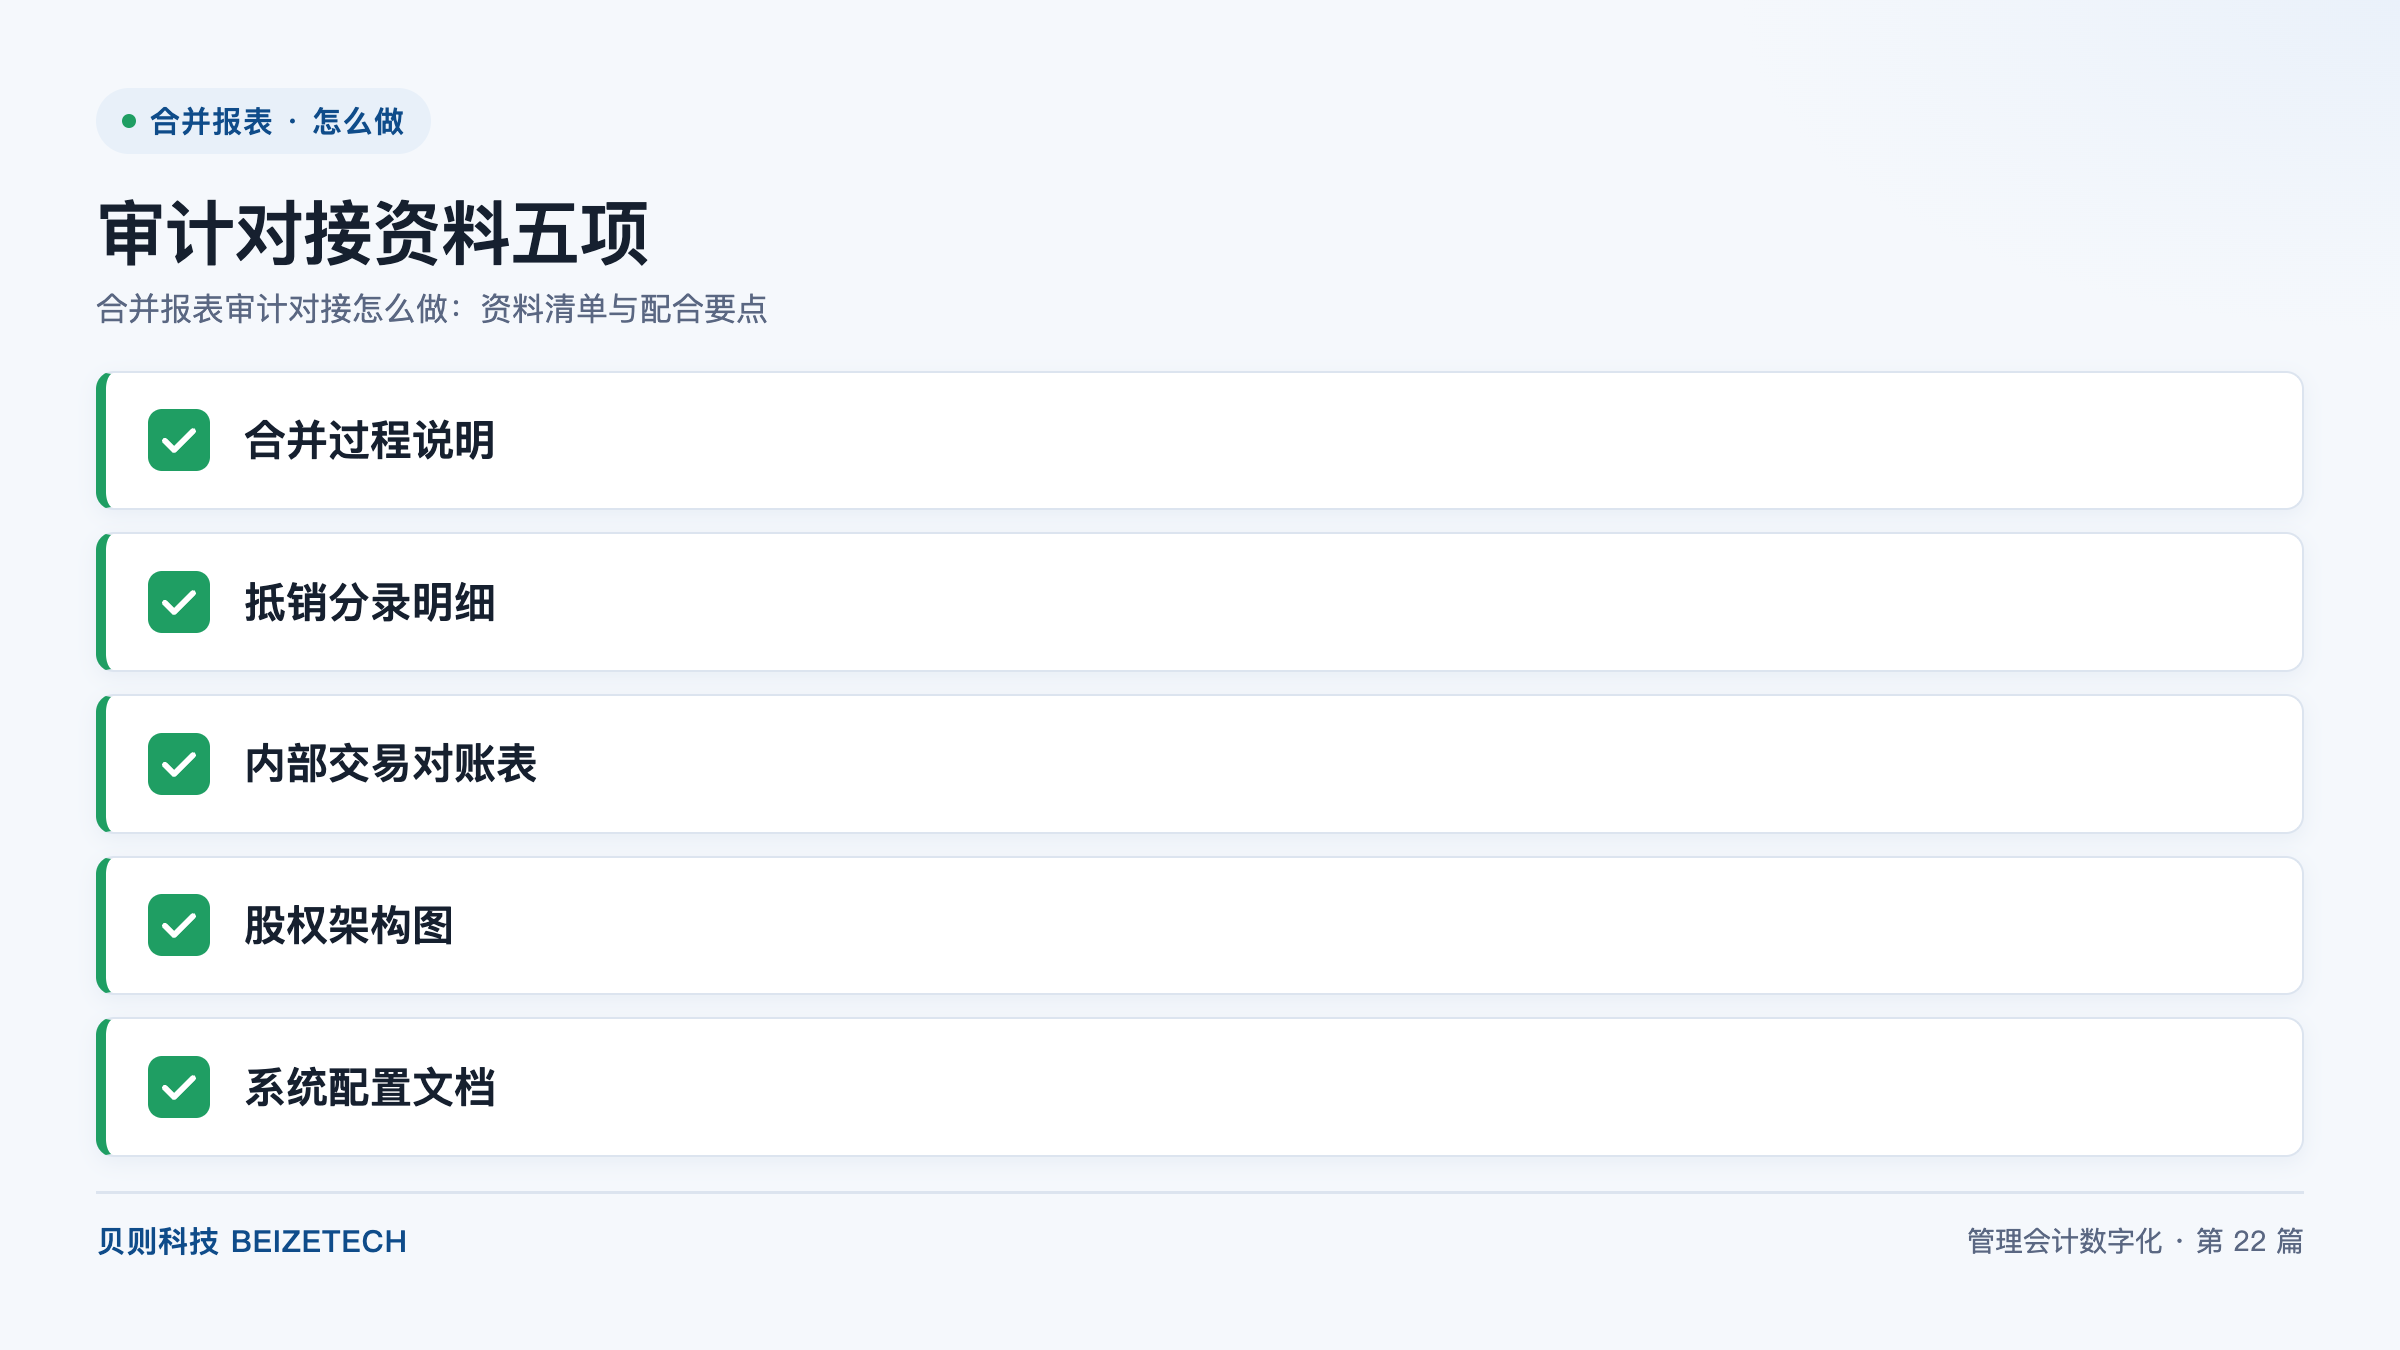
图:审计对接资料五项(贝则科技)
合并报表审计对接怎么做:资料清单与配合要点
直接回答:合并报表审计对接按五项资料准备加三项配合机制推进。五项资料是:合并过程说明、抵销分录明细、内部交易对账表、股权架构图、系统配置文档;三项配合机制是:指定单一对接人、统一答复口径、问询答复全程留痕。核心原则是合并结果必须可解释、可追溯、可审计——审计师看的不是"数对不对",而是"这个数是怎么来的、能不能被独立验证"。按此清单准备,典型集团可在披露日历中把审计对接窗口稳定控制在预留范围内,避免合并编制周期被最终环节拖长。
合并报表审计对接是指什么:审计师看的是过程,不只是结果
合并报表审计对接是指集团财务在外部审计师对合并报表执行审计程序期间,提供合并过程资料、答复问询、确认调整事项并配合完成核查的全过程。
它与普通财务审计最大的区别在于关注点:审计师对合并报表的关注不只在最终数字,更在合并过程——合并范围是否完整、股权比例是否准确、内部交易是否全额抵销、抵销分录依据是否充分、系统计算逻辑是否可验证。换句话说,一张打印出来的合并报表不足以支撑审计,审计师要的是从单体数据到合并结果的完整链路证据。
审计对接资料五项:先备齐,再约时间
五类资料构成审计对接的基础包。很多集团的审计周期被拉长,不是因为审计程序复杂,而是资料在问询时才开始整理。下图列出了这五类资料及其作用。
| 资料项 | 回答审计师的什么问题 | 核心内容 | 准备责任方 |
|---|
| 合并过程说明 | 合并结果是怎么一步步算出来的 | 合并范围、合并层级、计算顺序、关键判断与政策选择 | 集团财务合并岗 |
| 抵销分录明细 | 每一笔抵销的依据是什么 | 逐笔抵销分录的类型、金额、涉及主体、生成规则与依据单据 | 集团财务合并岗 |
| 内部交易对账表 | 内部往来是否真的对平了 | 双方记录、匹配结果、差异清单、差异处理与关闭记录 | 集团财务合并岗 + 子公司财务 |
| 股权架构图 | 合并范围和持股比例准不准 | 当期股权架构、层级编号、持股比例、当期变动事项与依据文件 | 集团财务 + 法务/投关 |
| 系统配置文档 | 系统算出来的能不能被信任 | 规则配置、科目映射、计算逻辑、权限设置与变更记录 | 系统管理员 + 外部顾问 |
第一步:准备合并过程说明——把合并链路写成可复述的文档
- 说明合并范围与判断依据:写明本期纳入合并的主体清单,以及纳入或不纳入的判断依据(控制关系、持股比例、实质性控制因素)。审计师最常追问的就是"为什么这家没进表"。
- 说明合并层级与计算顺序:写明合并层级数量、自下而上的计算顺序、每一层的输出与校验结论。多层结构下,这一步能让审计师快速验证是否存在跨层汇总。
- 列明关键会计判断:会计政策选择、多准则并行处理(如适用)、内部未实现损益的处理方式等,逐项写明并标注制度依据。
- 写明本期与上期的变化:合并范围变动、股权变动、政策变更等,逐项列示及其对报表的影响金额。审计师对"变化"的关注度高于对"存量"的关注度。
第二步:准备抵销分录明细——每一笔抵销都要能追到依据
抵销分录是指在合并计算中,为消除集团内部交易、内部往来、内部长期股权投资与所有者权益等重复计算项目而编制的会计分录。它是审计师核查合并报表的核心抓手。
- 按类型归集抵销分录:把抵销分录按内部购销、内部往来、长期股权投资与权益、内部未实现损益、内部股利分配等类型归集输出。
- 每笔标注涉及主体与金额:明细中必须包含抵销类型、涉及的两个法人主体、金额、所属期间、生成方式(系统自动生成或手工录入)。
- 附依据单据编号:手工录入的抵销分录要附合同、发票、结算单或计算表编号,让审计师可以独立取样验证。
- 说明自动抵销的规则:系统自动生成的抵销分录,要说明其生成规则与规则配置位置,并可与系统配置文档交叉引用。
- 列出未抵销项及原因:若存在未能抵销的项目,逐项说明原因及后续处理,不要留白让审计师自己发现。
第三步:准备内部交易对账表——对账结果要带差异台账
- 输出对账结果总表:按内部交易类型、涉及主体、双方金额、匹配结果汇总,覆盖全部法人主体。
- 附差异清单与处理记录:把当期出现的差异逐笔列出,包含成因归类、处理路径、调整凭证号、处理人与复核人。
- 说明差异率与收敛趋势:提供当期差异率及近几期的变化趋势。典型集团在对账体系建成后,内部交易对账差异率可从 30% 以上收敛至 1%–2%,趋势数据本身就是有效的说明材料。
- 说明未达事项的处理:期末未达事项的清单、金额、预计消除期间,避免审计师误判为漏抵。
第四步:准备股权架构图——合并范围的当期依据
- 提供当期架构图与版本号:架构图要标注编制日期与版本号,确保审计师拿到的是本期实际生效的版本,而不是历史版本。
- 标注层级与持股比例:每个主体标明所属合并层级、直接持股比例与穿透后的实际权益比例。多层结构下,穿透比例是审计师的重点关注项。
- 列示当期股权变动:增资、减资、转让、并购、处置等变动事项,逐项列明变动前后比例、生效日期与交易文件依据。
- 说明特殊结构:交叉持股、共同控制、合营安排等特殊结构要单独标注,并说明其合并处理方法。
第五步:准备系统配置文档——证明规则被固化而不是靠人记
系统配置文档是指记录合并报表系统中规则配置、科目映射、计算逻辑、权限设置及其变更历史的文档。它是回答"系统算出来的能不能信"的关键证据。
- 输出规则配置清单:合并范围规则、抵销规则、科目映射规则、汇率规则等逐项列明,并说明配置位置。
- 提供变更历史记录:本期发生的配置变更,要记录变更内容、变更人、审批人与变更时间。变更留痕是系统可信度的基础。
- 提供权限配置与职责分离说明:列明角色划分、数据权限范围、职责分离规则,以及实际权限分配的检查结论。
- 提供操作日志:填报、审核、调整、发布等关键动作的操作日志,供审计方抽样追溯。审计方通常会被授予只读导出与日志查看权限。
三项配合机制:让问询在一轮内收敛
- 指定单一对接人:由集团财务合并岗指定一名对接人统一接收与答复问询。多人同时应答容易出现口径不一,是审计周期被拉长的常见原因。
- 统一答复口径:涉及判断性问题时,先在内部对齐口径再答复,避免先答复后推翻。答复内容要与已提交的资料保持一致。
- 问询与答复全程留痕:把每一轮问询、答复、补充资料与调整确认记录归档。这些记录既是本期审计的底稿,也是下一期复用的基础。
怎么缩短审计对接时间:把对接前移到平时
- 资料包常态化维护:把五类资料做成每期更新的标准包,而不是审计季临时整理。合并过程说明、股权架构图、配置文档都具有延续性,只需更新变动部分。
- 用系统自动输出替代人工整理:抵销分录明细、内部交易对账表、操作日志都应由合并报表系统按标准格式导出,减少人工整理的时间与差错。
- 提前沟通关注重点:在审计进场前与审计师沟通本期合并范围变动、股权变动、政策变更等事项,让问询集中在真正的风险点上。
- 把问题消解在月结里:月月稳定出表、每期都对平,年报季的审计对接自然就快。某钢铁集团在合并编制周期从 28 天压缩至 7 天之后,审计对接不再需要额外挤占时间。
常见问题
Q:审计最关注合并的哪些环节?
A:最关注合并范围是否完整、持股比例是否准确、内部交易是否全额抵销、抵销分录依据是否充分、系统计算逻辑是否可验证这五处。本质上,审计师核查的是从单体数据到合并结果的完整链路,而不只是最终数字。
Q:系统生成的合并过程能被审计认可吗?
A:能,前提是做到可解释、可追溯、可审计。需要提供系统配置文档说明规则如何配置、变更如何审批,提供操作日志记录谁在何时做了什么,并让审计方拥有只读的日志查看与导出权限。
Q:怎么缩短审计对接时间?
A:把对接前移到平时:五类资料做成每期更新的标准包,抵销分录明细与对账表由系统按标准格式导出,进场前先与审计师沟通本期变动事项,并把差异消解在日常月结中而非集中到审计季。
Q:抵销分录要细到什么程度?
A:至少包含抵销类型、涉及的两个法人主体、金额、所属期间、生成方式五项;手工录入的还要附合同、发票、结算单或计算表编号,便于审计师独立取样验证。
Q:审计方在系统里该给什么权限?
A:只读导出,覆盖过程追溯与操作日志查看,数据范围按审计约定设定。不得授予任何修改权限。
Q:存在未能抵销的内部交易怎么办?
A:逐项列出并说明原因与后续处理,附在抵销分录明细中主动披露,不要留白让审计师自己发现。期末未达事项要单独列示金额与预计消除期间。
审计对接做得顺不顺,取决于平时而不是审计季。资料常态化、系统自动输出、差异日常清零,做到这三条,审计季就只是一次常规确认。建议收藏本文,或到评论区聊聊你最头疼的环节。了解更多,访问 beizetech.com。




 京公网安备11010502056183号