
发布时间:2026-09-05 17:22:02
阅读量:54503
分类:
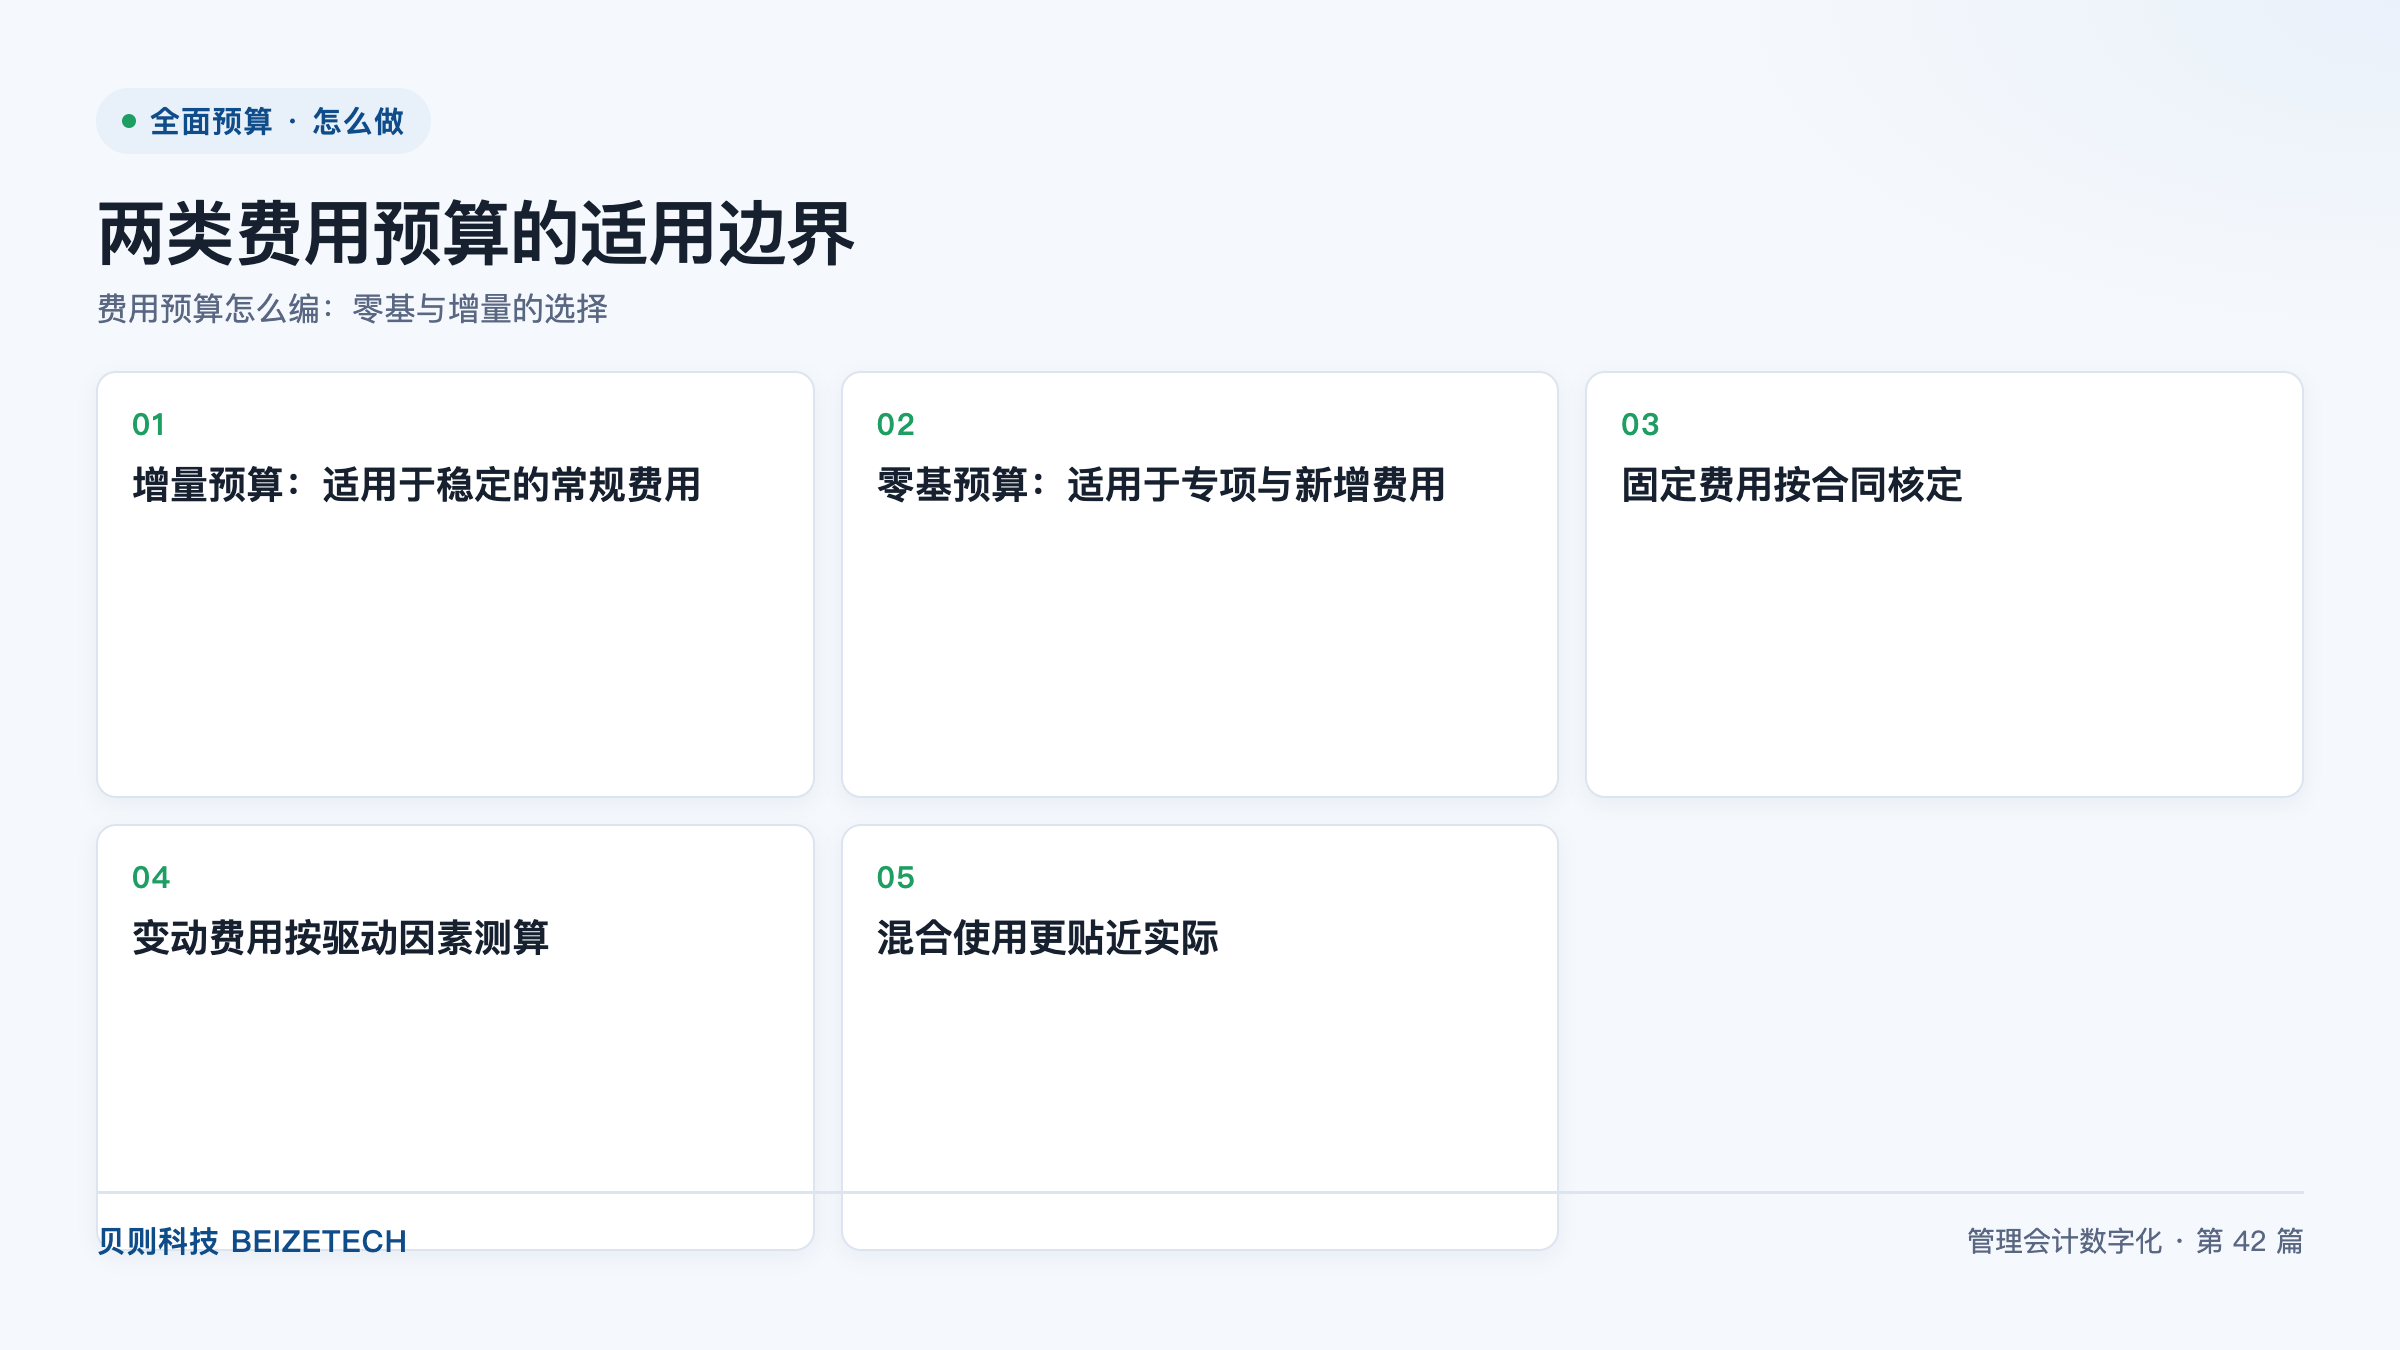
图:两类费用预算的适用边界(贝则科技)
直接回答:费用预算编制分四步:把费用按属性分类、固定费用按合同核定、变动费用按驱动因素测算、再按费用性质分别选择增量或零基方法。增量预算法适用于金额稳定、逐年延续的常规费用,零基预算法适用于专项费用与新增事项。二者的适用边界不同,多数集团采用混合方式——常规费用走增量、专项费用走零基。
费用预算在集团里最容易变成一场拉锯:业务部门按去年数加 10% 报上来,财务按降本要求砍一刀,来回三轮,最后落在中间。这个数既说不清为什么这么多,也说不清砍掉的会砍掉什么。要改变这个局面,得先给费用分类,再按属性选方法。
下图展示了两类方法的适用边界。这里说明的是各自适配的场景,不涉及方法本身的优劣判断——选择依据是费用性质,而不是哪个方法更先进。
| 方法 | 基本逻辑 | 适配的费用类型 | 编制工作量 |
|---|---|---|---|
| 增量预算法 | 以上年实际或上年预算为基数,按调整系数增减 | 金额稳定、逐年延续的常规费用,如办公费、物业费、常规差旅 | 较低,适合大批量科目 |
| 零基预算法 | 不考虑历史基数,从零开始逐项论证支出必要性与金额 | 专项费用与新增事项,如市场活动、咨询项目、系统建设、新业务投入 | 较高,适合重点科目 |
判断用哪种方法,看两个问题:这项费用明年是否必然发生?发生金额是否与历史强相关?两个答案都是肯定的,走增量;只要有一个是否定的,走零基。
分类是编制的起点。建议把每一项费用同时打三组标签,每组二选一,三组标签组合决定它适用哪种编制方法。
| 属性组 | 分类 | 典型科目 | 编制方法 |
|---|---|---|---|
| 按成本性态 | 固定费用 / 变动费用 | 房租 vs 销售佣金 | 固定按合同、变动按驱动 |
| 按发生频次 | 常规费用 / 专项费用 | 办公费 vs 品牌活动 | 常规走增量、专项走零基 |
| 按可控程度 | 可控费用 / 不可控费用 | 差旅费 vs 折旧摊销 | 可控细编、不可控按测算 |
三组标签要落在科目字典里,一次性维护,后续每年复用。这样次年编制时,系统可以按标签自动生成不同的填报模板:常规费用模板预填上年数、只需填调整理由;专项费用模板空白,需填决策包。分类不落到字典里,就只能靠人每年判断一次,必然会走样。
固定费用是指在一定业务量范围内,总额不随业务量变动的费用。它的特点是「可查证」——房租、物业、折旧摊销、软件年费、基本薪酬,大多有合同或既定标准可依。
编制方法是按合同逐项核定,而不是按上年数加成。落地动作有三步:
折旧与摊销虽无合同,但有资产卡片与摊销政策可依,同样属于可查证范围,按资本预算的资产投用进度与摊销年限测算即可。
变动费用是指总额随某项业务量变动而变动的费用。编制它的关键是找到驱动因素,而不是按收入比例一刀切。
常用的驱动因素与对应科目如下:差旅费与业务招待费的驱动因素是销售人员编制与客户拜访频次;运输费的驱动因素是发货量与配送半径;销售佣金的驱动因素是销售额与佣金费率;售后维修费的驱动因素是销量与返修率;水电费的驱动因素是产量与设备开动时长。
计算公式统一为:变动费用 = 驱动量 × 单位驱动量费用标准。单位标准的来源优先取历史实际值的加权平均,并结合明年的效率改善目标调整。例如差旅费 = 销售人数 × 人均年出差次数 × 单次平均费用,三个参数分别来自人力预算、销售计划与历史费用统计。
用驱动因素测算的好处是:业务量一变,费用自动跟着变,不需要每年重新谈。销售目标上调时,佣金与运输费自动重算,而不是让财务手工加一笔。
增量预算法是指以上年实际发生数或上年预算数为基数,按设定的调整系数确定本期预算的方法。它的核心价值是效率——让大批量的常规费用不必每年重做一遍论证。
增量不等于「基数加百分之十」,规范的做法是分三段编制:基数额、调整项、一次性剔除项。
这三段式编制的最大作用,是把「为什么要涨」变成可核查的条目。评审时不再讨论总额合不合理,而是逐条看调整项站不站得住。
零基预算法是指不考虑历史支出水平,从零开始逐项论证每项支出的必要性与金额的方法。它适配专项费用与新增事项,因为这类支出没有历史基数可依,或者历史基数与明年需求无关。
落地形式是决策包。每个专项事项填一份决策包,包含五个要素:事项目标与预期产出、可选方案与对应金额、不做的后果、衡量指标、责任人。评审时按决策包逐项过,而不是按部门总额砍一刀。
零基预算对工作量要求较高,因此不建议全科目铺开。常见的安排是:对金额占比靠前的专项科目、以及全部新增事项采用零基,其余常规科目走增量。这样既把论证资源集中在真正需要判断的地方,也不至于让编制周期失控。
| 费用类别 | 编制方法 | 主责部门 | 评审重点 |
|---|---|---|---|
| 固定费用 | 按合同核定 | 行政、财务、IT | 到期与续约变动点 |
| 变动费用 | 按驱动因素测算 | 业务部门 | 单位标准与驱动量 |
| 常规费用 | 增量预算法 | 各费用中心 | 调整项的理由是否成立 |
| 专项与新增费用 | 零基预算法 | 事项发起人 | 预期产出与衡量指标 |
节奏上,固定与变动费用的基数测算应先启动(依赖合同台账与人力预算),常规费用的增量编制随后(依赖上年实际数),专项费用的零基论证最后收口(依赖年度重点事项清单)。三段顺序倒置,会导致后面的步骤反复返工。
某头部券商在推进多业务板块费用预算协同时,采用混合方式并统一驱动因素口径,配合系统的费用联动测算,把预算偏差率从 15%+ 收敛至 5% 以内,编制周期由 3 个月压缩到 1 个月内。
A:按费用性质选,不按方法偏好选。看两个问题——这项费用明年是否必然发生、发生金额是否与历史强相关。两者都是肯定的(如办公费、物业费)走增量;只要有一个是否定的(如市场活动、系统建设、新业务投入)走零基。多数集团采用混合方式。
A:不建议全科目每年重做,工作量过大且编制周期会失控。常见做法是对金额占比靠前的专项科目与全部新增事项采用零基,其余常规科目走增量;也可以对专项科目做两年或三年一轮的零基复核,中间年份走增量。
A:先找到驱动因素,再用「变动费用 = 驱动量 × 单位驱动量费用标准」测算。差旅费的驱动量是销售人数与拜访频次,运输费是发货量与配送半径,佣金是销售额与费率。单位标准取历史实际加权平均并结合改善目标调整。业务量一变,费用自动重算。
A:会让上年编高的数一路累加,形成预算松弛。规范做法是以「上年实际数剔除一次性支出后的正常化金额」为基数,并逐项列明调整原因与金额、剔除今年不再发生的一次性支出,避免一次性支出变成永久性新增。
A:把讨论对象从总额换成条目。固定费用看合同台账与到期变动点,变动费用看驱动量与单位标准,常规费用看调整项的理由,专项费用看决策包中的预期产出与衡量指标。每个数字都有可核查的依据时,博弈空间自然收窄。
A:费用预算按权责发生制分期,现金流预算按收付实现制排期,两者通过付款政策衔接——例如采购费用按账期延后若干月付款、薪酬按次月发放。衔接时要注意跨期合同的分摊与付款节奏不同步,避免出现「费用已计、现金未付」的误判。
费用预算的核心不是砍多少,而是每一笔钱都答得出「为什么」。建议收藏本文,下次编费用预算时按四步逐项对照;也欢迎到评论区聊聊你最头疼的环节,或访问 beizetech.com 了解经纬全面预算系统。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号