
发布时间:2026-09-05 17:34:17
阅读量:98295
分类:
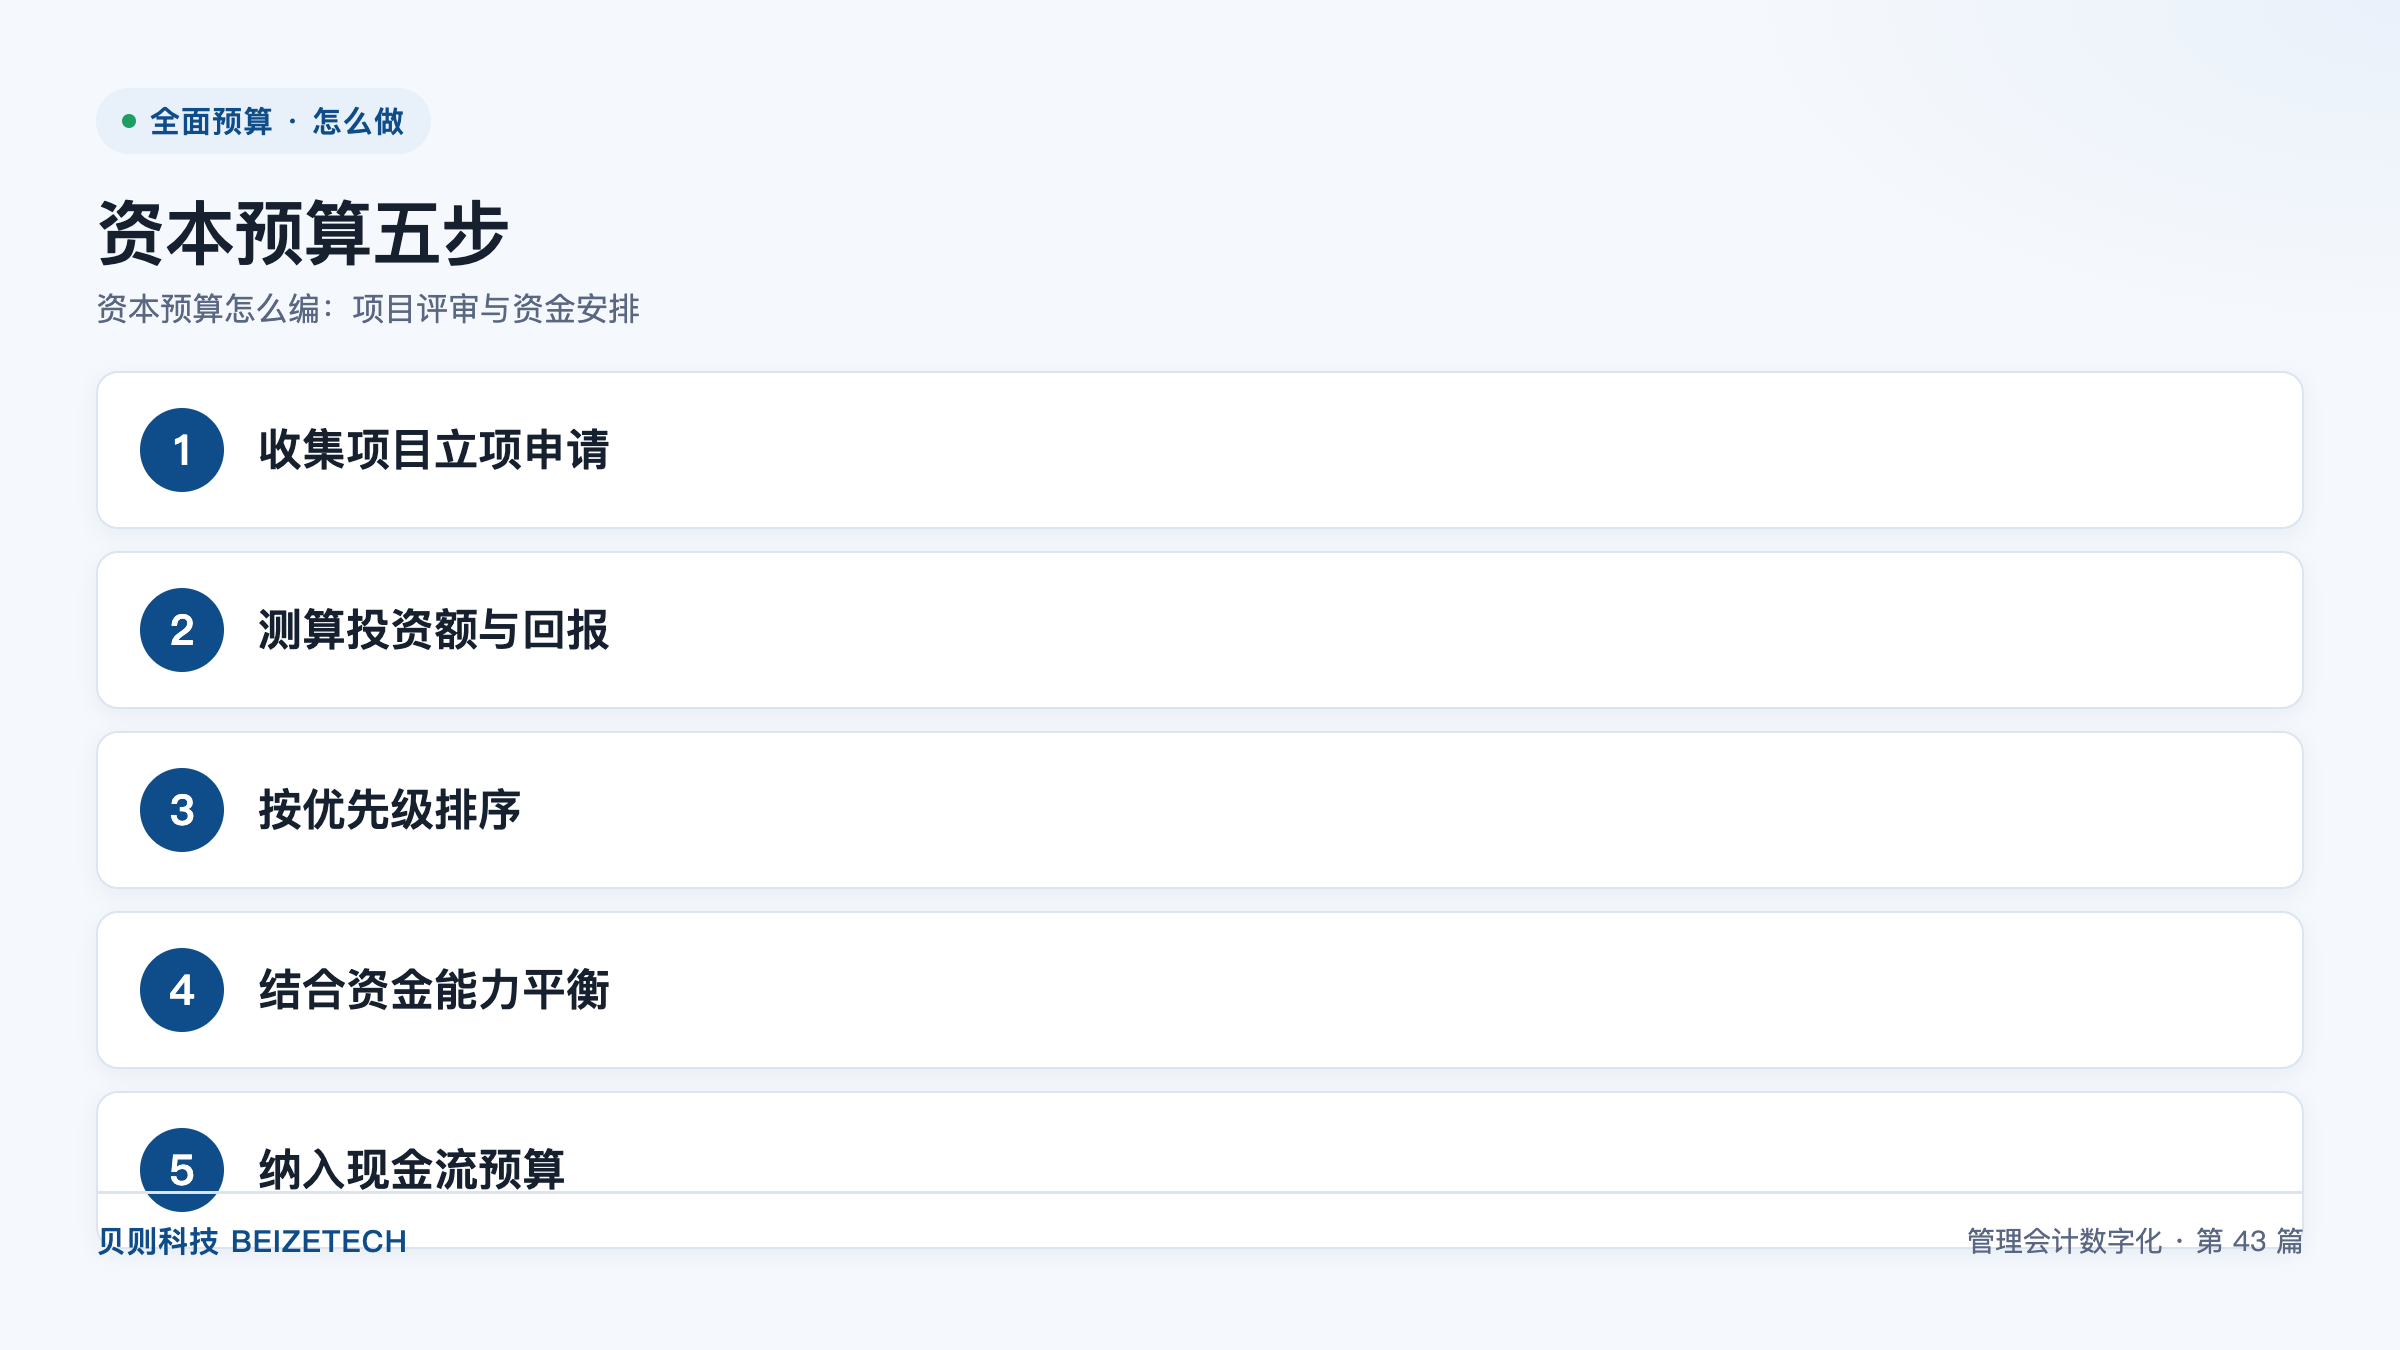
图:资本预算五步(贝则科技)
直接回答:资本预算一共五步:收集项目立项申请、测算投资额与回报、按优先级排序、结合资金能力平衡、纳入现金流预算。资本预算是指对未来一个预算周期内固定资产购建、技术改造、股权投资等一次性大额支出所做的专项计划,它回答三个问题:钱投向哪里、什么时候付、回报怎么算。按上述五步落地,资本预算可直接并入现金流预算,与经营、筹资三条线合并测算资金缺口。
不少集团把资本预算当成「设备采购清单」来编:各部门报一批项目,财务汇总成一张表,领导拍板砍掉一半,剩下的就算通过。结果是项目批了、钱没排,年中要么集中付款挤爆资金计划,要么项目停摆、前期投入沉没。
问题不在项目本身,而在缺一条从「立项」到「资金」的完整链路。下面按五步讲清楚每一步做什么、谁来做、做完怎么验。下图展示了资本预算编制的完整流程。
立项申请是指项目责任部门提交的、用于说明「为什么要做、要花多少钱、什么时候花、带来什么回报」的标准化申报材料。这一步的目标不是收齐表格,而是让所有项目在同一套口径下可比。
这一步的交付物是一张候选项目清单,每行一个项目、每项口径齐全。清单生成后冻结新增,后续评审只做减法与排序。
资本预算的支出不是「一笔钱」,而是分布在整个实施周期上的一串付款节点。测算必须同时给出金额维度和时间维度,否则无法与资金计划衔接。
这一步的交付物是「项目—月份—金额」的三维测算表。财务部门抽样复核 3–5 个金额最大的项目,复核通过后才进入排序环节。
优先级排序是指按预先公布的规则,对候选项目打分并排出先后次序的过程。规则先定、结果后出,是避免评审会变成讨价还价的关键。
| 项目类别 | 评审侧重 | 典型排序规则 | 适配场景 |
|---|---|---|---|
| 合规与安全类 | 是否满足监管要求、不做的后果 | 强制优先,一般不参与打分排序 | 环保、安全生产、监管整改等刚性要求 |
| 技改与降本类 | 单位投入带来的成本下降额 | 按回收期由短到长排序 | 存量产能优化、能耗改造 |
| 扩产与增收类 | 增量收入、毛利与战略契合度 | 按净现值结合战略优先级打分 | 新产线、新区域、新产品 |
| 信息化与管理类 | 对流程效率与数据能力的支撑 | 按集团统一规划排序,避免分散建设 | 系统建设、数据平台 |
| 研发与股权投资类 | 战略意义与不确定性 | 单列额度控制,按阶段拨付 | 新赛道布局、对外股权投入 |
打分表建议控制在 5 项以内:战略契合度、回收期、净现值、资源占用、实施风险。每项设定分值区间与评分说明,由评审小组独立打分后取均值,避免一人主导。
资金平衡是指在可动用资金上限内,从排好序的项目清单中依次取用,直到额度用尽的过程。这一步要回答的不是「想投多少」,而是「能投多少」。
资本预算只有通过现金流预算才能真正约束付款。落地做法是把「项目—月份—金额」三维表直接导入现金流预算的投资活动板块,与经营活动现金流入流出、筹资计划合并计算。
实务中最容易混淆的是资本预算与费用预算。边界不清会导致同一笔支出两边都报或两边都不报。
| 判断维度 | 资本预算 | 费用预算 |
|---|---|---|
| 支出性质 | 形成长期资产或长期权益 | 当期消耗、计入当期损益 |
| 金额特征 | 单笔金额大、次数少 | 单笔金额小、发生频繁 |
| 时间特征 | 跨年度、跨季度付款 | 通常当期发生当期结算 |
| 管理重点 | 投向、节奏、回报 | 标准、费率、总额控制 |
| 与资金计划关系 | 逐项逐月排布 | 按月度总额排布 |
边界有争议时,由财务部门按会计政策出具判定意见,并在预算编制手册中固化,避免每年重复争论。
A:资本预算管的是形成长期资产的支出,看投向、付款节奏和回报;费用预算管的是当期消耗的支出,看标准和总额。判断依据是支出性质而非金额大小,边界由财务部门按会计政策统一判定。
A:先按类别分桶,再在同一桶内按预先公布的打分规则排序,合规与安全类项目一般不参与打分、直接优先。规则必须在评审前公布,避免评审现场靠资历和嗓门定先后。
A:把「项目—月份—金额」三维测算表导入现金流预算的投资活动板块,与经营、筹资三条线合并测算缺口。每个项目与预算科目、项目号一一对应,付款时按项目归集,做到可追溯、可拦截。
A:在资金上限中预留预备额度,并给预备额度设置更高的审批权限。没有预留额度的,只能通过预算调整流程从其他项目腾挪或递延,不能直接追加。
A:测算的意义在于把假设摆到桌面上,而不是保证预测准确。要求每个项目写清价格、销量、成本假设及其来源,年末做预实对比,持续校准假设口径,测算精度会逐轮提高。
A:项目数量少、付款节奏简单的单一主体可以用 Excel 起步;一旦涉及多组织、多项目并行、付款节奏与资金计划联动,Excel 很难支撑版本管理与执行控制。这类场景更适合用全面预算系统中的项目台账承接。
资本预算编得扎实与否,最终体现在年中那几个资金紧张的月份上——是按计划付款,还是临时拆东墙补西墙。建议收藏本文,下次编资本预算时按五步逐项对照;或到评论区聊聊你最头疼的环节。了解更多,访问 beizetech.com。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号