
发布时间:2026-09-08 16:30:00
阅读量:62757
分类:
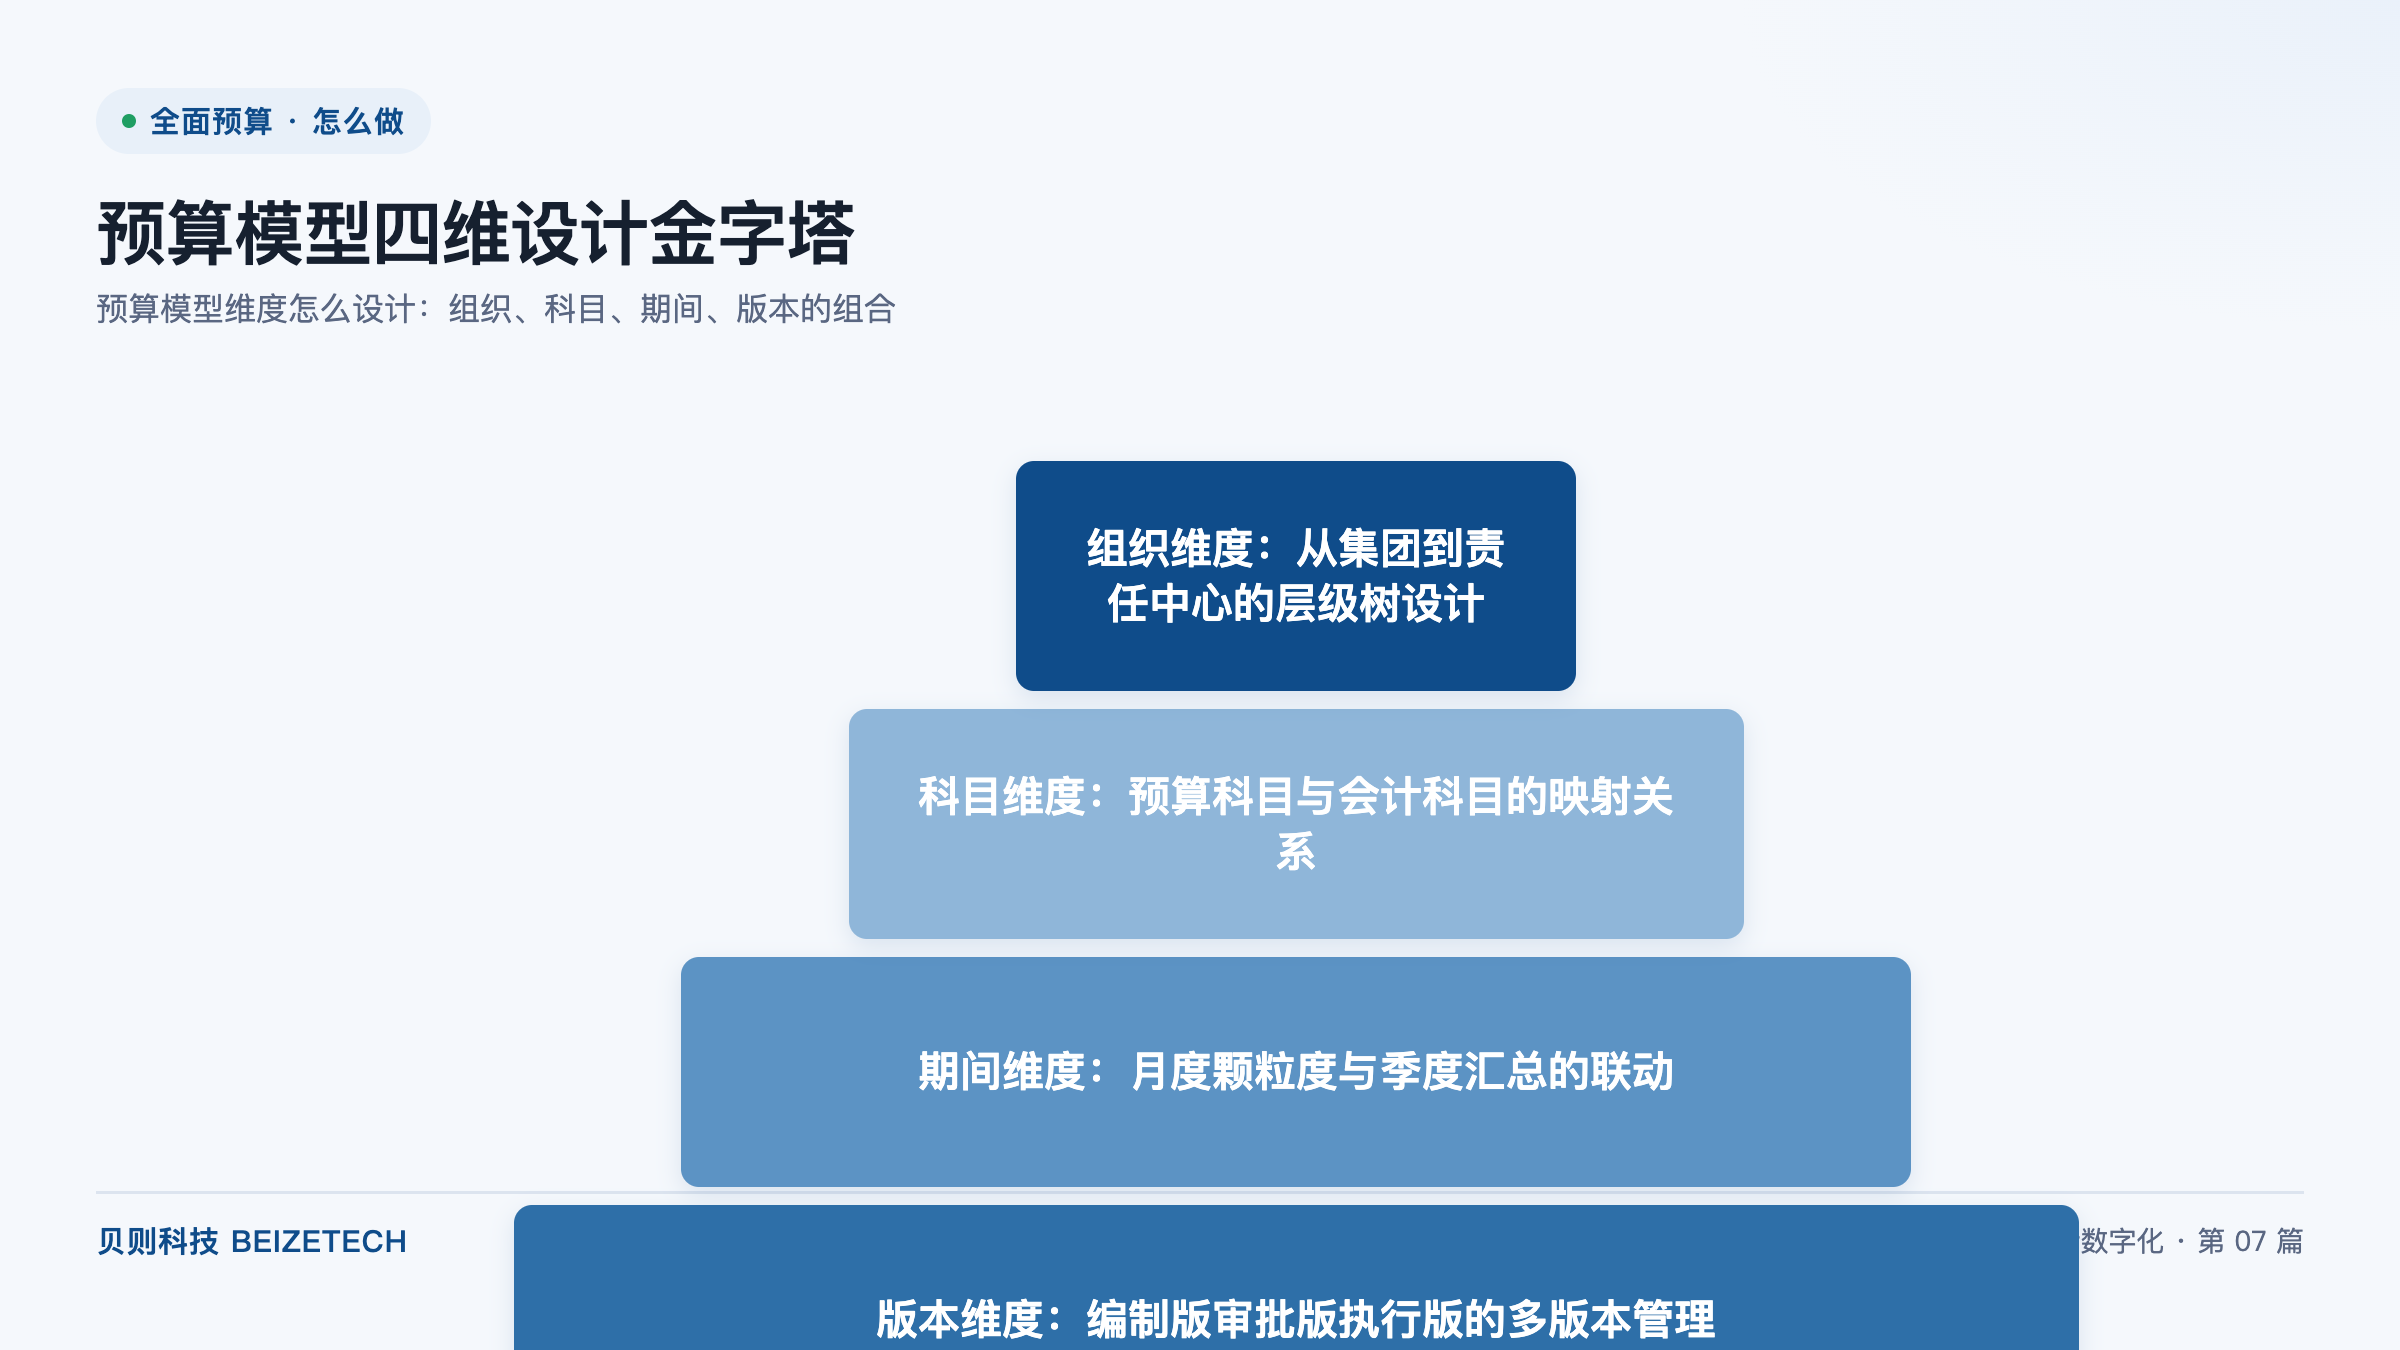
图:预算模型四维设计金字塔(贝则科技)
直接回答:预算模型维度怎么设计?我们把预算模型拆成四个核心维度——组织维度、科目维度、期间维度、版本维度,四维交叉可定位到确定的预算单元格,覆盖整个集团的预算数据。本文给出一套可直接复用的设计方法论:维度数量从 1 个升到 4 个后,预算偏差率可由 15%+ 降至 5% 以内,预算编制周期由 3 个月压缩到 1 个月内。
预算模型是指用一组维度组合来描述预算数据的结构——每个预算数字背后,都由「谁、什么科目、什么期间、什么版本」四个属性来定位。把任何一个属性拆开,预算就散成靠人工拼、口径不一的零散数字,集团看不到一本账。
顾问手记里我见过一种典型场景:某集团搭建预算系统时只做了一个「部门 + 科目」二维模型,等到了第六个月要做滚动预测时才发现——同一个销售大区在不同月份、不同预算版本里口径都不一样,最终汇总到集团的数对不上业务实际,偏差率长期停在 15% 以上。这就是单一维度模型必然会撞到的天花板。
多维度设计要解决三个问题:
所以一套扎实的预算模型,至少要包含四个核心维度。
组织维度是指从集团总部到各责任中心的层级树状结构,是预算数据最重要的归属维度。
实务上推荐四级结构:
设计时有两个关键动作。其一,组织层级要稳定,不要随项目临时拼接——每加一层或多拆一层,下游所有报表、预算表都要重做。其二,每个责任中心必须挂三类属性:责任人、考核口径、是否参与合并报表。这三个属性决定了预算能不能真正落到人、落到考核。
顾问手记:某高端制造集团在初版预算模型里把组织层级做到了七级,结果每个责任中心填表时要选七层下拉,编制周期反而被拖到 4 个月。后来压缩到四级后,编制周期回到了 2 个月内。组织层级不是越多越好,而是要在「管理深度」和「使用便利」之间取平衡。
科目维度是指预算科目的层级树,以及预算科目与会计科目之间的映射关系,是预算与核算打通的桥梁。
预算科目与会计科目的关系是「管理视角」与「核算视角」的对齐。常见误区是把两者一一对应——这样做的结果是预算被会计科目绑死,颗粒度太细,编制工作量爆炸。
正确做法是建立映射表而非一一对应:
| 维度类型 | 颗粒度 | 典型科目层级 | 用途 |
|---|---|---|---|
| 预算科目(管理视角) | 较粗 | 3-4 级 | 编制、控制、考核 |
| 会计科目(核算视角) | 较细 | 5-6 级 | 记账、报表、披露 |
设计时通常要建三张表:首张是预算科目表,按管理需求定义颗粒度;第二张是会计科目表,复用现有核算体系;第三张是映射表,定义「多个预算科目汇总到一个会计科目」或「一个预算科目拆分到多个会计科目」的规则。
顾问手记:某钢铁集团在做全面预算时,业务部门坚持要按产品线拆预算科目,而会计科目是按费用要素设置的。两边颗粒度不一致,硬做一一对应会让产品线的预算完全失真。最终方案是建立 200 多条映射规则,让预算数据按月汇总到会计科目,既满足管理需要,又满足核算需要。
期间维度是指预算在时间上的颗粒度分布,以及不同颗粒度之间的联动规则,是预算执行控制的时间锚点。
颗粒度分两档:
两档颗粒度必须自动联动,而不是各自填报,否则会出现「季度数对不上月度合计」的乌龙。
设计时有三个动作:
顾问手记:某头部券商在做多业务板块预算协同时,业务部门填月度、财务部门汇季度,结果首次合并时季度合计与月度合计差了 3%。后来强制要求季度数等于三个月度合计后,偏差彻底消失。颗粒度之间的联动规则要在模型层面就锁死,不能靠人工事后核对。
版本维度是指同一套预算在不同管理阶段产生的多个版本,以及版本之间的比对和切换规则,是预算管理流程的时间切片。
典型版本至少有四个:
| 版本名称 | 用途 | 填报人 | 状态 |
|---|---|---|---|
| 编制版 | 业务部门初次填报 | 业务部门 | 可反复修改 |
| 审批版 | 上级审批后定稿 | 审批人 | 审批中或已审批 |
| 执行版 | 执行控制的依据 | 财务或系统自动 | 锁定 |
| 滚动预测版 | 按月或季滚动更新 | 业务部门加财务 | 滚动更新 |
四个版本之间的关系是「接力」而不是「覆盖」。每个版本都要保留全生命周期,下游执行版被替换后,原始版本还能调出来比对和追溯。
设计时要避免一种常见错误:把版本做成「同一个表单反复改」。这样做的结果是历史数据丢失、谁改的找不到、为什么改也说不清。版本管理是预算合规的底线。
四维交叉是指组织、科目、期间、版本四个维度组合后一一对应到确定的预算单元格,是预算模型可计算、可分析的基础。
以「销售大区 A 在 2026 年 3 月编制版的差旅费预算」为例:
四个属性一组合,全集团只对应一个数字。这套机制带来的能力是:可以从任意维度切片分析。比如只看销售大区 A 的所有差旅费预算、只看 2026 年 Q1 所有差旅费预算、只看编制版的总预算,全部自动汇总。
这套四维模型在实务中可量化如下:
| 指标 | 单一维度模型 | 四维交叉模型 |
|---|---|---|
| 预算偏差率 | 15% 以上 | 5% 以内 |
| 编制周期 | 3 个月以上 | 1 个月内 |
| 滚动预测精度 | 基线 | 提升 40% 以上 |
顾问手记:某工程机械上市企业在升级到四维模型后,业务部门反映「填表反而变简单了」——因为每个数字只填一次,下游所有报表自动联动,不再有 Excel 时代反复复制粘贴的口径错乱。预算编制周期从 3 个月压缩到 1 个月内,预算偏差率从 15% 以上降到 5%。
数据治理是指把四维模型背后的每个预算单元格配上责任人、口径定义、权限边界,让维度齐全的预算数据能持续可用、可持续追溯。
四维模型上线后必须配套做数据治理,否则模型再齐整,下游用起来还是脏数据。数据治理有三件事:
顾问手记:某集团在四维模型上线后首年因为没做数据治理,结果下游报表对账时发现 200 多个预算单元格的口径定义在不同部门不一致,偏差溯源花了整整两个月。第二年补齐数据治理后,偏差溯源时间从两个月缩短到三天。模型搭得再好,没有数据治理也只是空架子。
预算模型设计的核心,是把组织、科目、期间、版本四个维度搭稳搭对。四维交叉后,每个预算数字都有可追溯的归属、可比对的口径、可切换的版本,覆盖整个集团的一本账。
实务上有三句口诀:组织层级不贪多,四级左右最稳;预算科目不与会计科目一一对应,靠映射表打通;版本管理靠接力而不是覆盖,每个版本保留全生命周期。
贝则科技经纬全面预算系统按四维模型原生设计,支持多维拆解、自动联动、滚动可控,已在 100 多家集团级客户落地。了解更多访问 beizetech.com。
A:四个核心维度——组织、科目、期间、版本,是覆盖预算管理全流程的最小集合。再多会增加填报复杂度,再少会撞到口径天花板。
A:不要一一对应。两者颗粒度和视角不同,建议建立映射表,让多个预算科目汇总到一个会计科目,或一个预算科目拆分到多个会计科目。
A:主表用月度(执行控制和滚动预测需要),辅表用季度和年度(董事会汇报需要)。两档颗粒度自动联动,季度数等于三个月度合计。
A:版本靠接力不靠覆盖。编制版、审批版、执行版、滚动预测版各自独立,每个版本保留全生命周期,可追溯、可比对,不允许覆盖式修改。
A:四维交叉的数据量是组织数乘以科目数乘以月份数乘以版本数,对主流预算系统不构成压力。如果出现卡顿,多半是数据建模或权限设置的问题,不是维度本身的锅。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号