
发布时间:2026-09-08 17:45:00
阅读量:9661
分类:
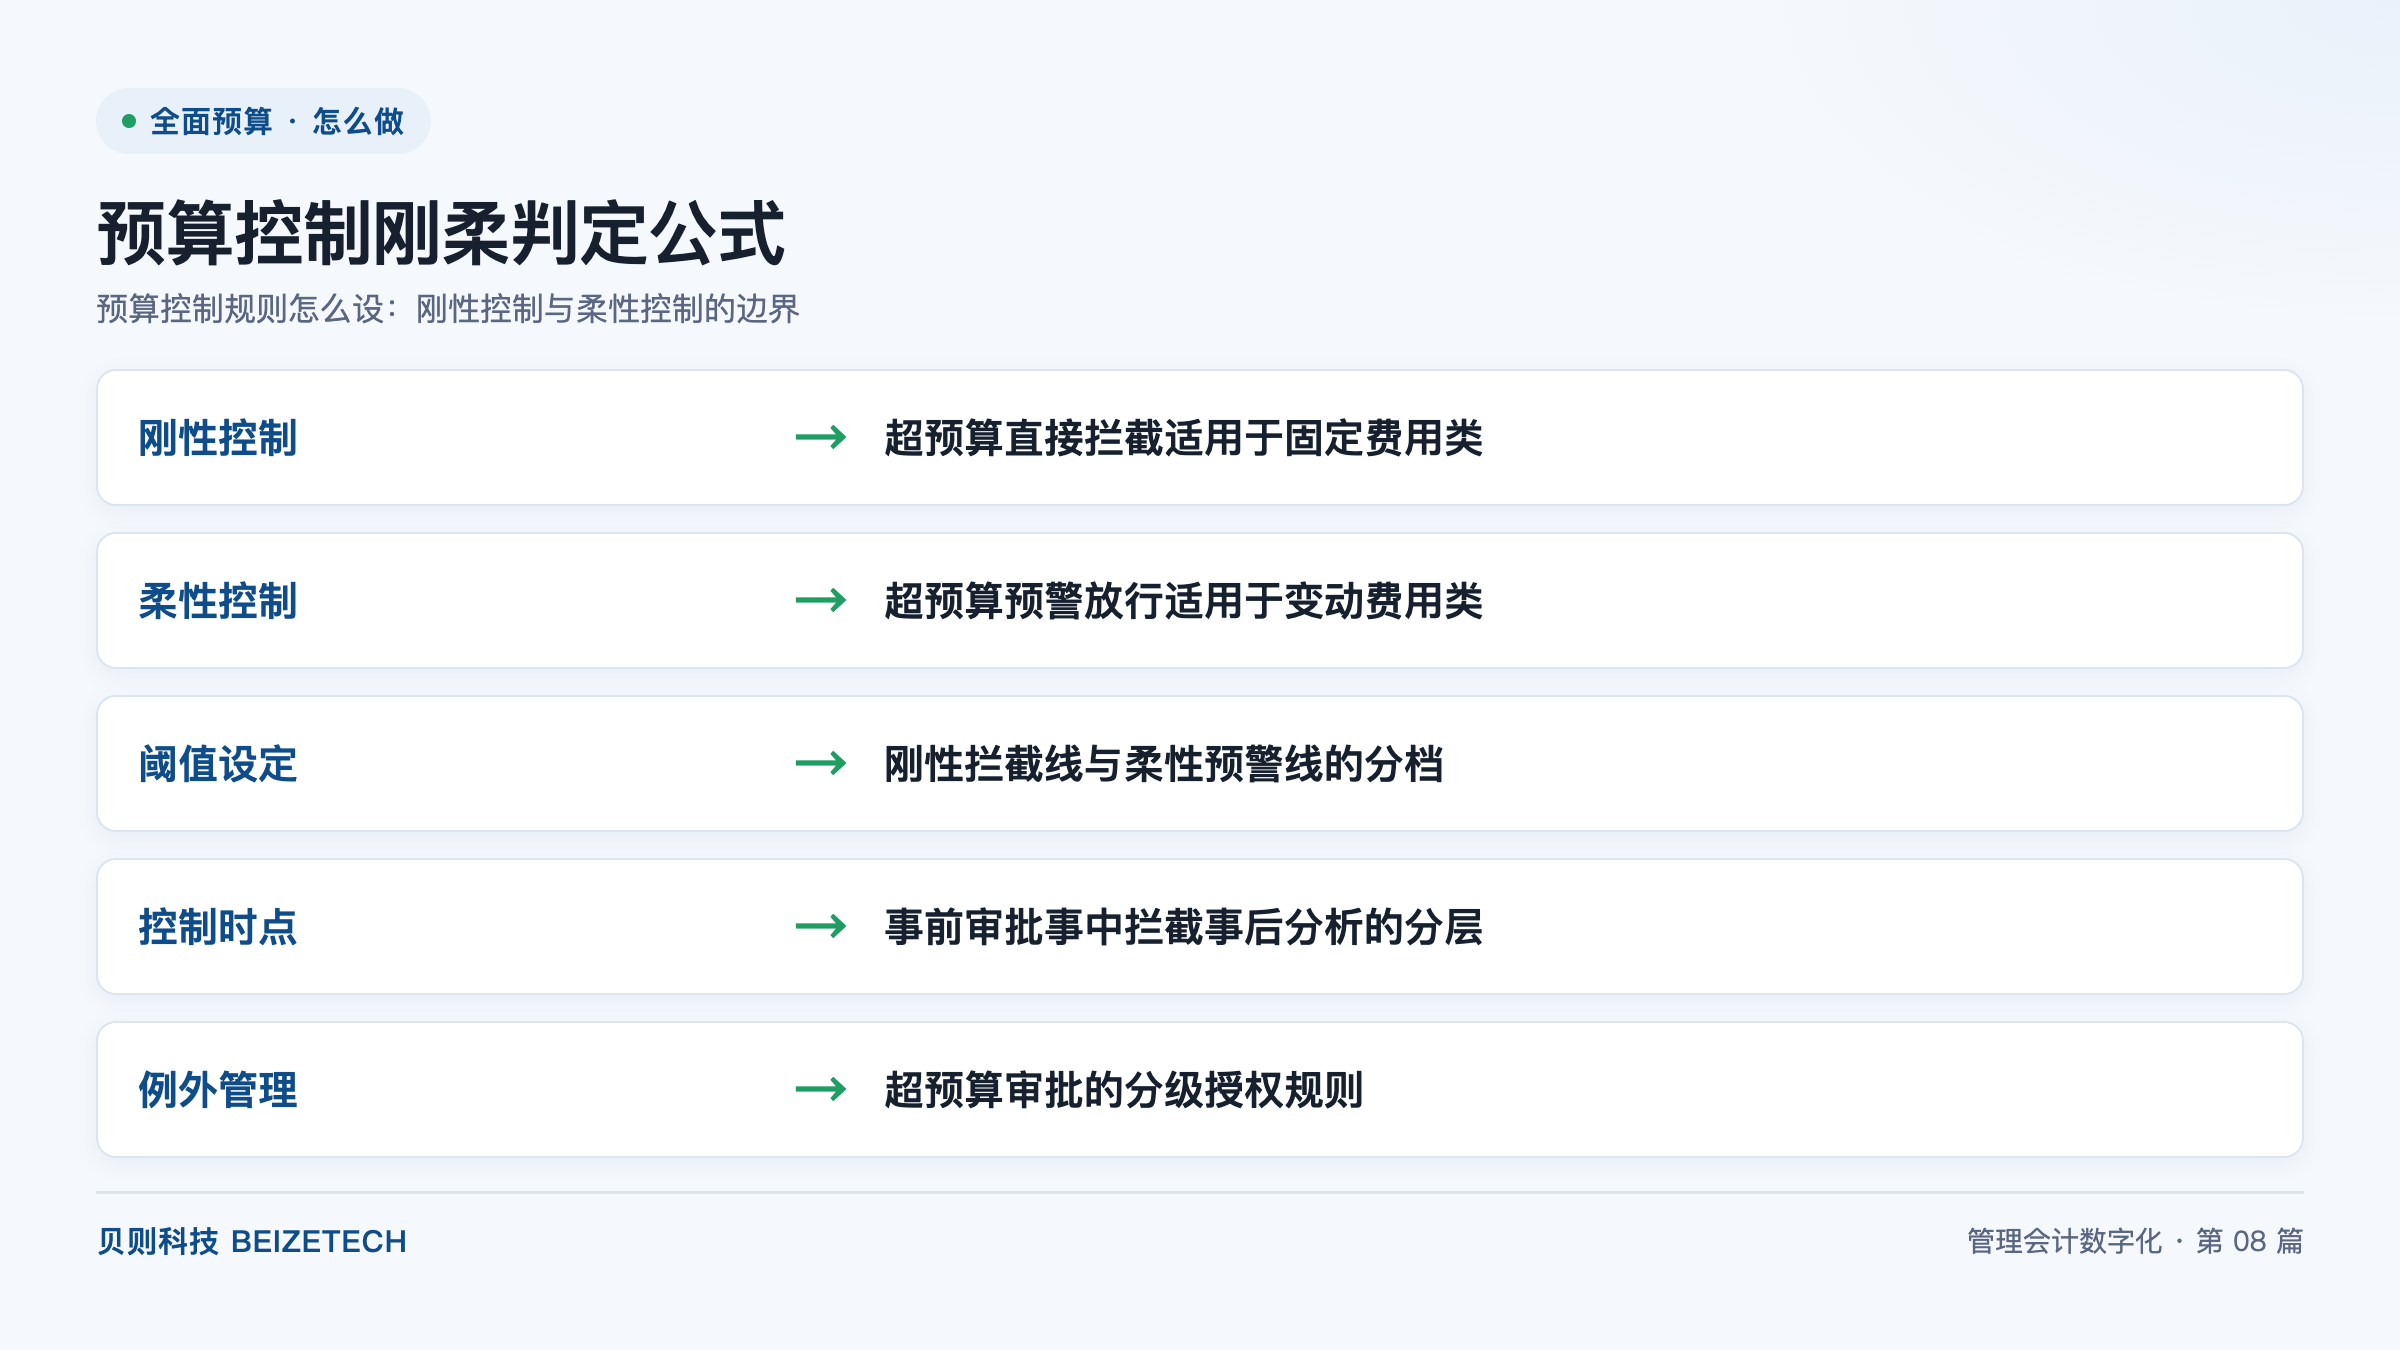
图:预算控制刚柔判定公式(贝则科技)
直接回答:预算控制规则怎么设?我们把预算控制拆成两套核心规则——刚性控制(超预算直接拦截)和柔性控制(超预算预警放行),并用三道防线分层——事前审批、事中拦截、事后分析。本文给出可直接复用的判定公式:刚性拦截线加柔性预警线加分级授权例外,覆盖固定费用与变动费用两类场景,控制规则上线后预算偏差率可由 15%+ 降至 5% 以内。
预算控制是指在业务发生前、中、后,把实际数与预算数对比,决定业务能不能继续走的规则集。控制规则的本质,是回答两个问题:超预算了要不要拦?超预算审批要不要放行?
顾问手记里我见过两类典型翻车:一种是规则太死,所有费用都走刚性拦截,业务部门出差多订一天酒店都被系统卡死,业务怨声载道;另一种是规则太松,所有费用都走柔性预警,超了也没人管,年终预算偏差率高达 20%。两者的共同根源,是没把控制规则分清楚。
控制规则的底层逻辑有三层:
把这三层叠加起来,就构成了一套完整的预算控制规则体系。
刚性控制是指超预算时系统直接拦截、不允许继续走的控制方式,适用于金额确定、口径固定、超了就需要特殊审批的费用。
刚性控制的适用范围是固定费用类:
刚性控制的实施要点是「先审批再发生」。具体动作是:业务提单时,系统实时校验可用预算余额,可用余额大于本次申请金额才放行,否则直接拦截并要求走例外审批流程。
顾问手记:某高端制造集团上线刚性控制后,首个季度就有 30 多笔费用被系统拦截。事后复盘发现,其中一半是业务部门对预算口径理解错,另一半是预算编制时漏算。拦截机制把错误前置到了发生前,而不是事后才暴露。
柔性控制是指超预算时系统预警但允许放行的控制方式,适用于金额随业务量浮动、口径弹性较大的费用。
柔性控制的适用范围是变动费用类:
柔性控制的实施要点是「先放行后分析」。具体动作是:业务提单时,系统不拦截,但触发预警并通知财务和责任人,事后由财务汇总偏差做分析。预警不阻断业务,但要把每一次超预算留痕。
顾问手记:某钢铁集团在差旅费上试过两种方案。先上刚性,差旅申请被卡 40%,一线怨声载道;后改为柔性预警加季度复盘,业务通畅,但财务每季度能拿到完整的偏差数据,预算调整有据可依。柔性控制的关键不是不控制,而是把控制后移到分析环节。
阈值设定是指按金额区间把控制强度分成若干档,对应不同的拦截或预警行为,是把控制规则从「一刀切」变成「分级管理」的关键。
推荐分三档:
| 档位 | 金额区间 | 控制方式 | 适用场景 |
|---|---|---|---|
| 绿区 | 实际占用 ≤ 预算 90% | 无干预 | 正常业务 |
| 黄区 | 预算 90% 到 100% | 柔性预警 | 变动费用预警 |
| 红区 | 实际占用 ≥ 预算 100% | 刚性拦截或例外审批 | 固定费用拦截或例外 |
实务上有三个细节要注意:
顾问手记:某工程机械上市企业最初把红区阈值定为 100%,结果每月最后一周大量报销单被卡。改为 90% 黄区预警、100% 红区按费用类型分档拦截后,业务感知顺滑,预算偏差率反而降到了 5% 以内。阈值的关键不是卡得死,而是触发得及时。
控制时点是指控制规则在业务生命周期中触发的时间点,分事前、事中、事后三层,对应不同的控制目标。
三道防线各司其职:
事前审批的核心是「拦截错误申请」,避免无效占用;事中拦截的核心是「拦截超额执行」,避免偏差扩大;事后分析的核心是「复盘偏差原因」,避免下个周期重复犯错。
设计时有一个常见误区:把三道防线的责任都压在财务身上。正确的做法是:事前由系统自动拦截、事中由 BP(业务伙伴)复核、事后由财务出分析报告。三方各管一段,规则才不会形同虚设。
顾问手记:某头部券商在做多业务板块预算协同时,把事中拦截下沉到业务板块的财务 BP。每个 BP 每周看一次自己板块的偏差榜,异常的当场追问原因。三个月后,预算偏差率从 15% 以上降到了 5% 以内。控制规则上线只是开始,真正的难点是执行到位。
例外管理是指超预算时按金额分级授权不同审批人的规则,是刚性控制和柔性控制的兜底机制。
分级授权建议按三档设置:
| 超预算幅度 | 审批人 | 审批层级 |
|---|---|---|
| 0% 到 10% | 部门负责人 | 一级 |
| 10% 到 30% | 事业部财务负责人 | 二级 |
| 30% 以上 | 集团 CFO 或预算委员会 | 三级 |
设计时有两个关键动作:其一,例外审批要走系统流程,不能线下签字补单,否则预算数据完全失真。其二,例外申请要附原因说明和解决预案,否则审批人无法做决策,只能凭感觉放行。
顾问手记:某集团在初版例外管理里把审批权全部下放到部门,结果 80% 的例外都被一线放行,预算等于没控。后来按金额分级,并要求所有例外必须挂原因和预案,审批通过率从 80% 降到 40%,剩下 60% 被驳回的业务反过来倒逼预算编制更准确。例外管理的本质不是放行,而是用审批压力倒逼编制质量。
控制规则上线只是开始,真正的难点是按周期做运维。规则上线后必须坚持做三件事,否则半年内规则就会逐渐失效。
运维三件事:
顾问手记:某高端制造集团在控制规则上线后首年没做运维,结果年底发现某业务板块的差旅费已经超预算 50%,系统还在放行。事后追查发现是差旅费被归到了柔性类,但实际该板块差旅有刚性特征,全年出差天数基本固定。补做季度复盘和半年调档后,第二年同类偏差彻底消失。控制规则不是一次性工程,是持续迭代工程。
预算控制规则的核心,是把「刚性、柔性、阈值、时点、例外」五件事搭稳搭对。刚性管死、柔性管活、阈值分档、时点分层、例外分级授权,五件套联动后,预算控制就从「事后追责」变成「事中拦截」,从「一刀切」变成「分级管理」。
实务上有三句口诀:固定费用用刚性、变动费用用柔性;阈值三档分绿黄红,红区按费用类型分别处理;例外必须走系统流程并挂原因预案,没有预案不审批。
贝则科技经纬全面预算系统内置刚性加柔性双控制引擎,支持阈值分档与分级授权例外,已在 100 多家集团级客户落地。了解更多访问 beizetech.com。
A:刚性控制超预算直接拦截,适用于金额确定的固定费用;柔性控制超预算预警放行,适用于随业务量浮动的变动费用。两类规则要按费用类型分别配置,不能一刀切。
A:金额由外部口径决定的固定费用,包括折旧摊销、租赁费、水电物业费、人员基础工资、已签合同的采购款等。这些费用超预算几乎一定是核算错或漏算,必须拦截。
A:推荐三档分法:实际占用 ≤ 预算 90% 为绿区无干预;预算 90% 到 100% 为黄区柔性预警;实际占用 ≥ 预算 100% 为红区刚性拦截或例外审批。阈值按季度滚动重算。
A:按金额分级授权。超预算 0% 到 10% 由部门负责人审批;10% 到 30% 由事业部财务负责人审批;30% 以上由集团 CFO 或预算委员会审批。所有例外必须走系统流程并挂原因说明和解决预案。
A:费控系统是预算控制的事前入口,业务提单时实时校验预算可用余额;预算系统是预算控制的事中事后引擎,统计偏差并触发预警。两者通过组织、科目、期间三个维度对齐,预算单元格实时同步。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号