
发布时间:2026-09-08 19:00:00
阅读量:58433
分类:
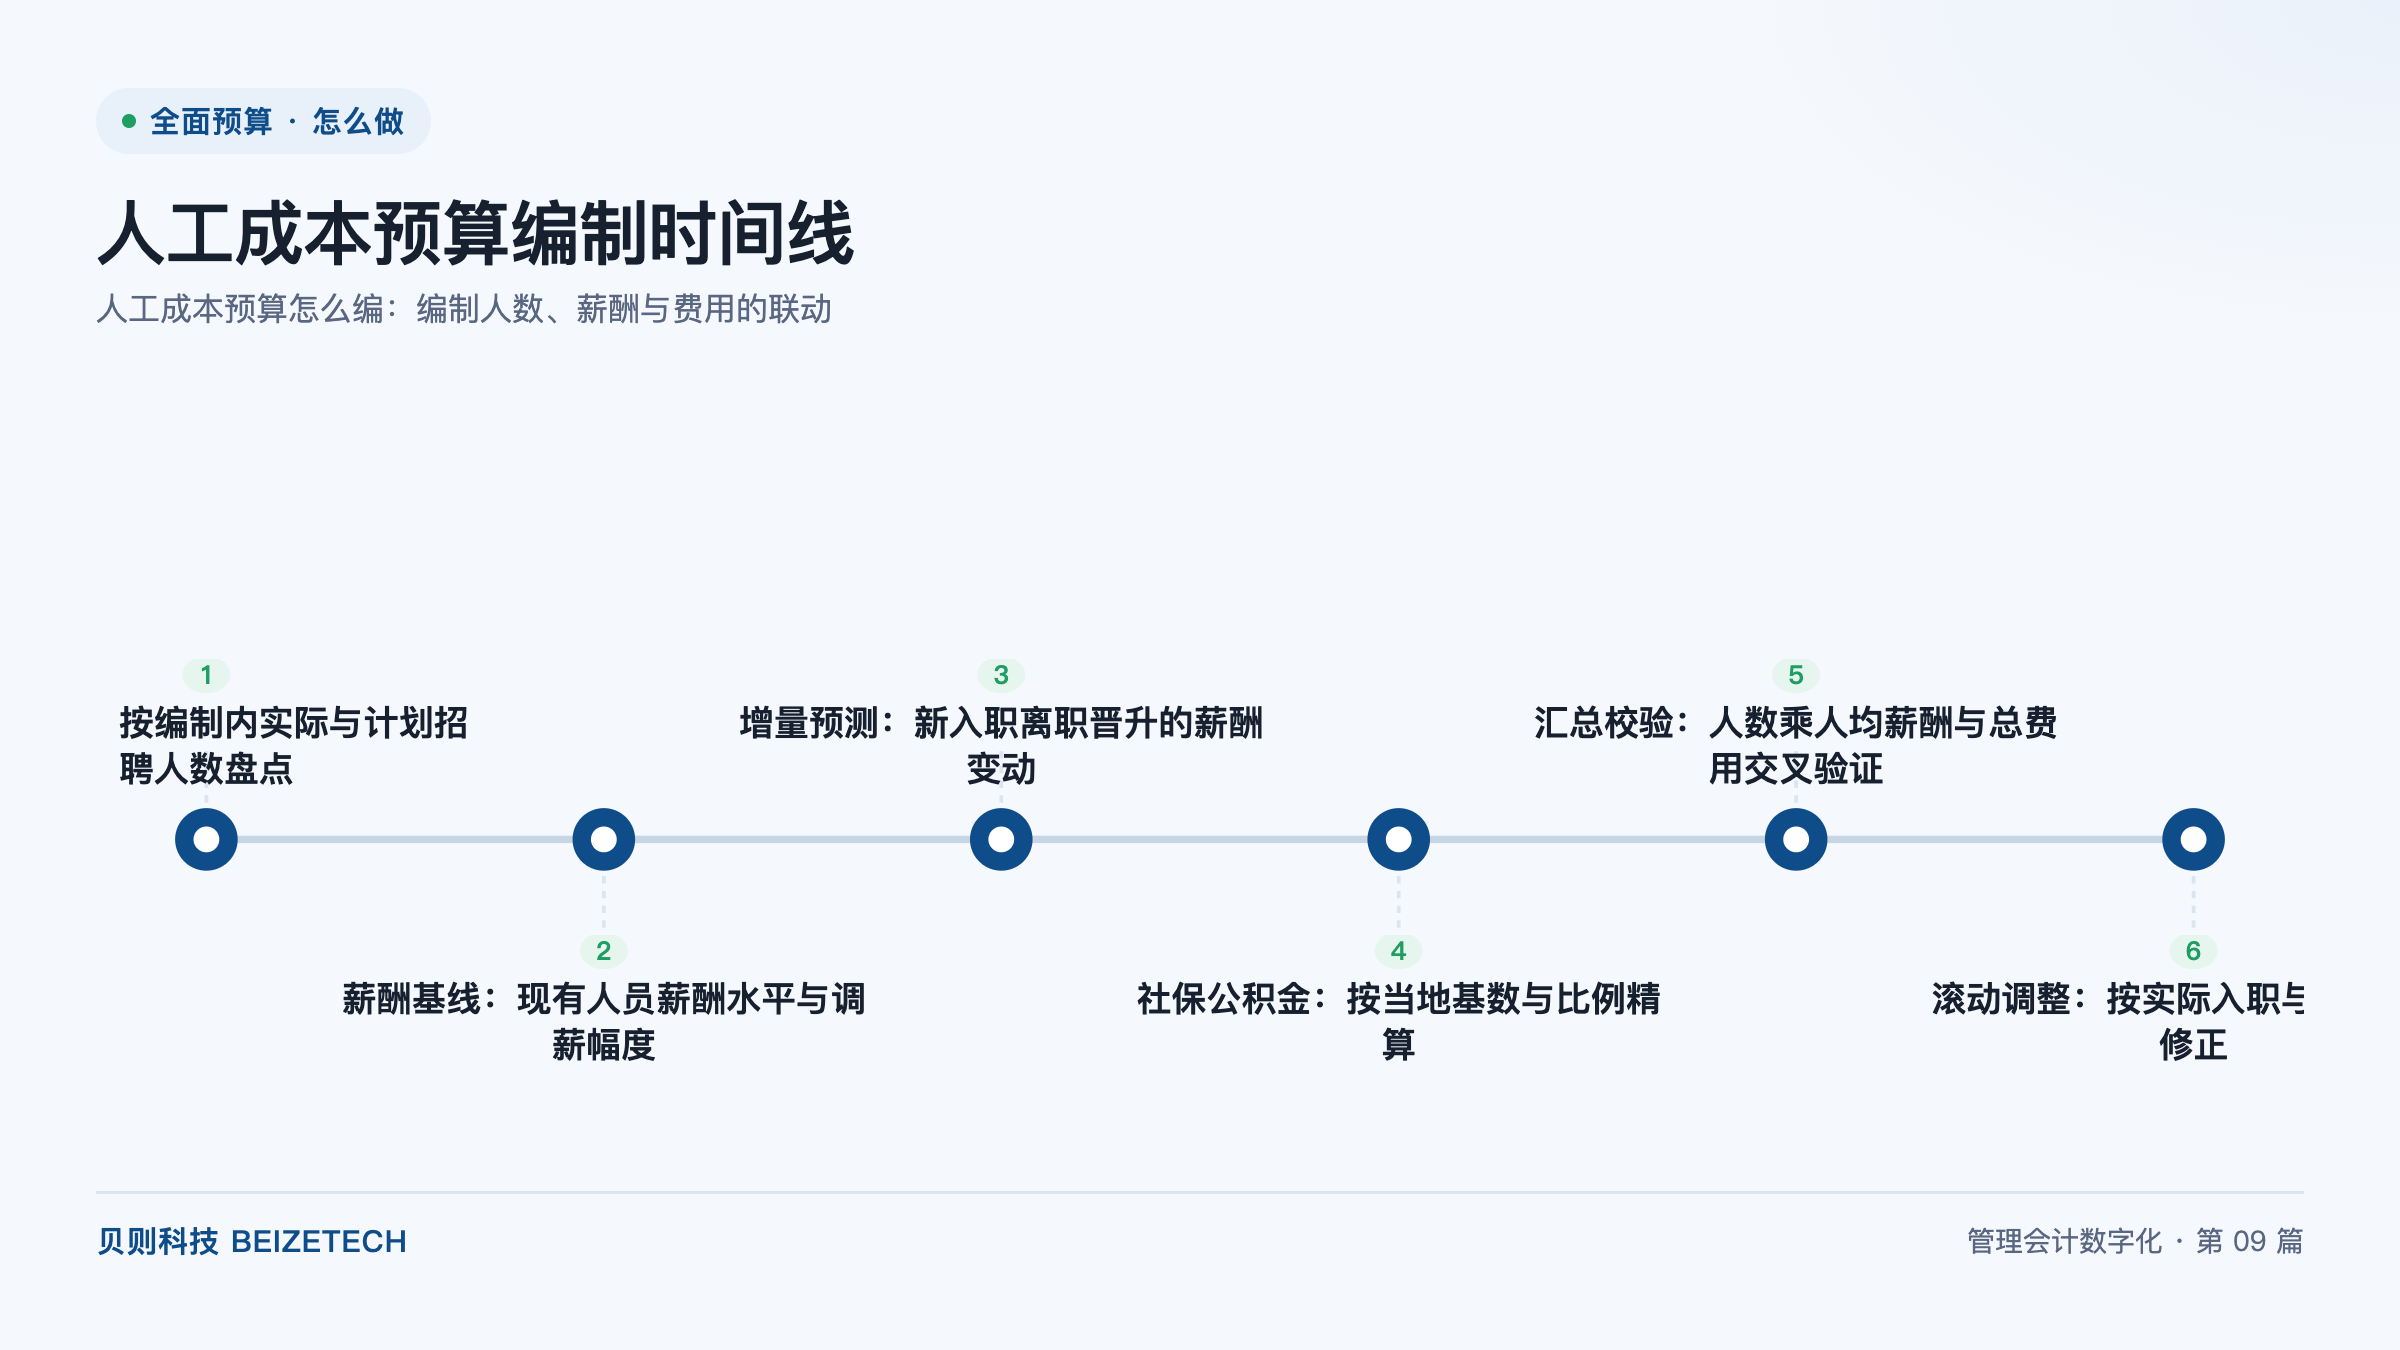
图:人工成本预算编制时间线(贝则科技)
直接回答:人工成本预算怎么编?我们把人工成本预算拆成六个核心步骤——人数测算、薪酬基线、增量预测、社保公积金、汇总校验、滚动调整,按时间线推进。本文给出可直接复用的编制方法:人数乘以人均薪酬等于总薪酬的交叉验证公式,社保公积金按当地基数与比例精算,控制好六步联动后预算偏差率可由 15%+ 降至 5% 以内,预算编制周期由 3 个月压缩到 1 个月内。
人工成本预算是指企业在预算周期内为全体员工所支付的全部直接与间接费用的预算,包括工资、奖金、社保、公积金、福利等所有项。它是全面预算中最复杂的一块——金额大、变动因子多、与业务强耦合。
顾问手记里我见过三类典型翻车:一类是只算工资不算社保公积金,结果年终实际人工成本比预算超 20% 以上;第二类是只算在岗人员不算招聘计划,结果业务扩张时人工成本预算直接失效;第三类是只算一次不滚动调整,结果年中离职潮之后预算还按原样挂在账上。
这三个翻车背后的共同根源,是没把人工成本预算当一条时间线来做。人工成本预算不是一次性编制,而是「先盘点、再精算、后滚动」的六步联动过程:
把这六步按时间线推进,人工成本预算就从「拍脑袋估算」变成「可对账、可解释、可调整」的过程。
人数测算是指按预算周期盘点编制内实际人数与计划招聘人数,是人工成本预算的起点,决定了工资总额的人员基础。
测算动作分两部分:
两类人数的合计,就是预算周期内的「加权平均人数」。加权平均人数 = 各月在岗人数之和除以月份数,是计算人均薪酬的核心分母。
测算时有三个常见误区:
顾问手记:某高端制造集团在编制人工成本预算时,初版只算了全职在岗 1.2 万人,结果年终实际发放时发现还有外包 2000 人、实习生 500 人没算进去,偏差 3000 多万元。第二版把三类人员全部按加权平均纳入后,偏差直接归零。
薪酬基线是指现有在岗人员的薪酬水平和预算周期内的调薪幅度,是人工成本预算的「单价」基础。
薪酬基线由两部分组成:
调薪幅度预测有三个常见方法:
| 方法 | 适用场景 | 典型幅度区间 |
|---|---|---|
| 历史趋势法 | 稳定期企业 | 5% 到 8% |
| 行业对标法 | 竞争激烈行业 | 8% 到 12% |
| 绩效挂钩法 | 差异化激励 | 2% 到 15% |
设计时建议普调幅度按历史趋势法和行业对标法的中位数取,差异化部分单独列差异池用于绩效调薪。这样基线部分可以精算,差异部分通过规则配置。
顾问手记:某钢铁集团在编制薪酬基线时,初版直接用集团统一调薪幅度 8%,结果部分核心岗位低于行业 50 分位,次年流失率飙升。第二版按岗位序列分别设定调薪幅度,核心岗位 12%、一般岗位 6%,第二年核心岗位流失率从 25% 降到 8%。调薪幅度不能一刀切,要按岗位价值分层。
增量预测是指新入职、离职、晋升三类变动带来的薪酬增量,是人工成本预算中最难精算的部分。
三类变动的预测方法:
三类变动要按月滚动预测,不能按年一锤定音。因为新入职有试用期(薪酬打 80%),离职有离职补偿(额外一个月),晋升有晋升生效月(年中晋升只算半年增量),按年算会偏差很大。
顾问手记:某工程机械上市企业最初用「年度新入职人数乘以全年薪酬」测算,结果年中实际只到岗 70%,预算偏差 30%。改为按月测算到岗人数和到岗月份后,偏差降到了 5% 以内。增量预测的关键不是人数准,而是时间准。
社保公积金是指按当地社保部门和公积金中心规定的基数与比例计算的五险一金费用,是人工成本预算中最容易被低估的隐性成本。
社保公积金的精算逻辑:
实务上有三个细节容易翻车:
顾问手记:某集团在初版预算里按 16% 的统一比例精算养老,结果不同子公司所在地的比例从 14% 到 20% 不等,最终实际缴费与预算偏差 8%。改为按各地子公司分别精算后,偏差消失。社保公积金必须按地区分别测算,不能用集团统一比例。
汇总监校是指用「人数乘以人均薪酬等于总薪酬」的公式对预算结果做交叉验证,是人工成本预算的最后一道质量关。
校验公式分三层:
如果偏差超过 2%,需要回头查三类问题:
| 异常现象 | 可能原因 | 处理动作 |
|---|---|---|
| 人均薪酬异常高 | 部分高薪人员没乘以加权系数 | 复核人数与到岗月份 |
| 人均薪酬异常低 | 招聘人数按全年算,没有按月折算 | 改为按月加权 |
| 社保占比异常高 | 基数用了 100% 工资而不是上下限 | 复核各地基数上下限 |
顾问手记:某集团在汇总监校环节发现某业务板块人均薪酬异常高,深入追查发现是该板块把外包费用也算进了工资项。最终把外包剔除、只留正式员工薪酬后,人均薪酬回到正常区间。汇总监校是人工成本预算的「验算关」,没有这一关,预算就是一笔糊涂账。
滚动调整是指在预算执行周期内,按实际入职、离职、晋升的变动动态修正预算的过程,是人工成本预算从「静态」变「动态」的关键。
滚动调整分四步:
滚动调整的频率建议按月采集、按季调整。理由是:按月采集数据但按季调整预算,避免月度波动带来的过度反应。
设计时要注意一个常见错误:把滚动调整等同于「降预算」。实际上,滚动调整可以是上调也可以是下调。招聘超预期时要上调、离职超预期时要下调,方向取决于业务实际。
顾问手记:某头部券商在做多业务板块预算协同时,每月 5 号前各板块提交实际到岗、离职数据,财务 10 号前出滚动预测调整版。首年滚动调整了 8 次,最终年末偏差控制在 3% 以内。滚动调整的本质不是预算变更,而是用真实数据持续校准预算,让预算与业务实际保持同步。
人工成本预算的核心,是把「人数、薪酬、增量、社保、校验、滚动」六件事按时间线串起来。先盘点人数、再精算单价、再加变动、再补社保、再做交叉验证、最后按月滚动。六步联动后,人工成本预算就从一个 Excel 单元格变成一条可追溯、可对账、可调整的预算链。
实务上有三句口诀:人数按月加权,不按年估算;薪酬按岗位分层调,不一刀切;社保按地区精算,不集团统一比例。汇总监校要做两遍,滚动调整要坚持按月采集按季修正。
贝则科技经纬全面预算系统内置人工成本预算模块,支持人数、薪酬、社保分维度测算与按月滚动调整,已在 100 多家集团级客户落地。了解更多访问 beizetech.com。
A:人工成本预算包括工资(基本、岗位、绩效)、奖金、调薪增量、社保(养老、医疗、失业、工伤、生育)、公积金、福利补贴、离职补偿、外包和兼职费用。所有项目都要纳入预算,不能漏项。
A:按加权平均人数测算,公式为各月在岗人数之和除以月份数。要区分在岗人数、计划招聘人数、离职人数,按月滚动更新,避免只算年末不算年内。
A:推荐三种方法——历史趋势法(稳定期 5% 到 8%)、行业对标法(竞争期 8% 到 12%)、绩效挂钩法(差异化 2% 到 15%)。建议普调按中位数取,差异化单独设差异池。
A:按当地上年社平工资的 60% 到 300% 区间确定缴费基数,按单位比例精算(养老 16%、医疗 8%、失业 0.5%、工伤 0.2% 到 1.9%、公积金 5% 到 12%)。跨地区员工按工作地标准,不能用集团统一比例。
A:按月采集实际入职、离职、晋升数据,按月重算加权平均人数和加权人均薪酬,按月更新未来月份预测,按季汇总滚动偏差并修正年度预测。建议每月 10 号前出滚动预测调整版,把偏差控制在 5% 以内。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号