
发布时间:2026-09-22 10:15:00
阅读量:87375
分类:
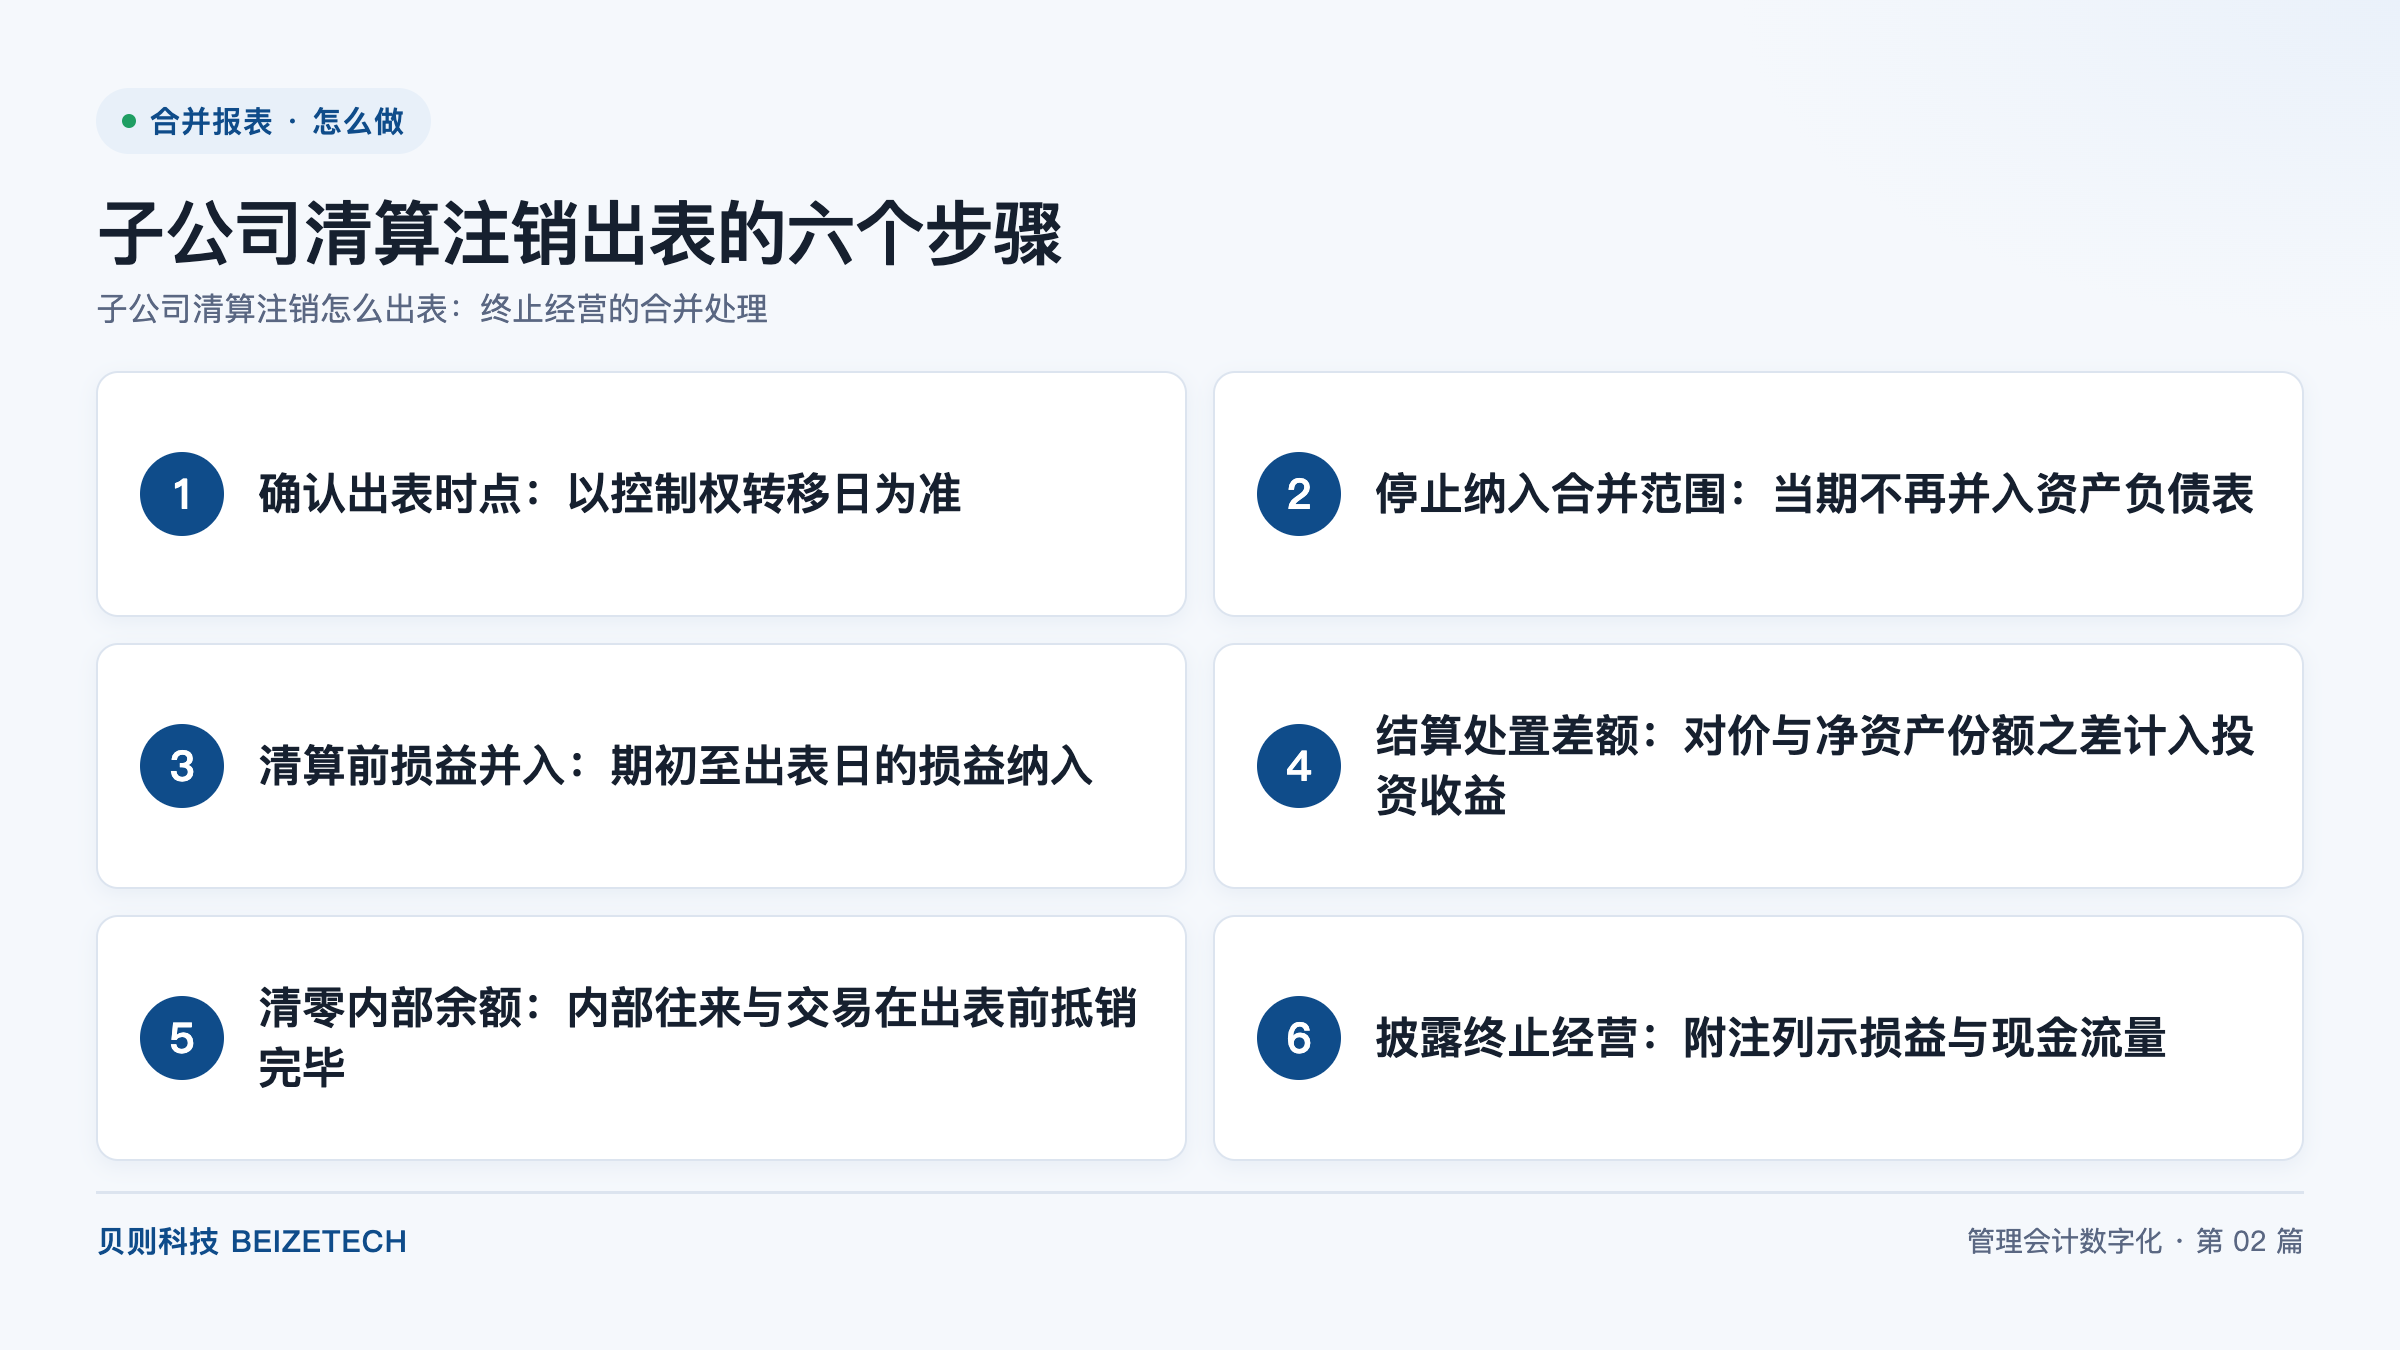
图:子公司清算注销出表的六个步骤(贝则科技)
直接回答:子公司清算注销出表一共六步:确认出表时点、停止纳入合并范围、清算前损益并入、结算处置差额、清零内部余额、披露终止经营。核心公式是「处置差额 = 处置对价 - 享有子公司净资产份额 - 相关商誉」,差额计入投资收益。关键数字有三类:出表日一个,以控制权转移日为准;损益归属期间一段,自期初至出表日;内部往来余额清零一项不留,出表后不再产生新的抵销分录。
控制权转移日是指集团丧失对子公司控制权的日期,判断依据是「主导相关活动的权力、获取可变回报的权利、运用权力影响回报金额的能力」三项要素同时不再满足。工商注销日是指市场监督管理部门核准注销登记、法人主体资格消灭的日期。两个日期在清算场景中往往相隔数月,会计上的出表动作看控制权转移日,不看工商注销日。
用工商注销日作出表日的代价是:清算期间子公司仍在运营、仍有损益、仍与集团内其他主体发生往来,把这些纳入合并范围会虚增集团资产负债规模;把清算期间的损益全部排除又会漏记终止经营损益。以控制权转移日为界,前半段纳入合并、后半段不再纳入,是能让合并报表与披露口径同时自洽的处理方式。
| 日期 | 是指什么 | 是否作为出表日 | 常见误判 |
|---|---|---|---|
| 董事会或股东会决议日 | 集团作出注销或处置决定的日期 | 否,仅为意图证据 | 把决议日当作出表日,提前终止合并 |
| 清算组成立日 | 清算人接管子公司、停止日常经营的日期 | 通常作为控制权转移的强证据 | 清算组已接管但仍按原口径继续合并 |
| 控制权转移日 | 集团不再主导相关活动、不再承担可变回报的日期 | 是,会计上的出表日 | 与工商注销日混用 |
| 工商注销日 | 法人主体资格消灭的登记日期 | 否,晚于会计出表日 | 以注销日倒推合并范围,导致清算期损益错期 |
终止经营是指代表一项独立的主要业务或一个主要经营地区的组成部分,且该组成部分已被处置、被划为持有待售或已被放弃。组成部分是指企业的一个业务或一个地区分部,其经营与现金流量能够与其他部分明确区分。
界定终止经营的动作必须排在所有出表动作之前,原因是界定结果决定三件事:清算期损益在利润表中的列示位置、比较报表是否需要重述、附注披露的详细程度。若某子公司仅为一个业务单元,即使完成清算注销,也不构成终止经营,不单列终止经营损益。
实务中的判断清单有三项:是否代表一项独立的主要业务;是否为一个主要经营地区;是否已处置、划为持有待售或被放弃。前两项满足其一且第三项满足,才能界定为终止经营。判断结论与依据要形成书面记录。
六个步骤的顺序由会计逻辑决定:先定时点才能切分期间,先切分期间才能算损益,先算损益才能结算差额,差额结算完成后才轮到内部余额清理,最后才是披露。颠倒顺序会直接导致重算。
处置差额是指处置子公司时,集团收到的对价与丧失控制权日享有的该子公司净资产份额之间的差额,扣除相关商誉后的净额。处置差额属于已实现的处置结果,计入投资收益,不进入其他综合收益。与该子公司相关的其他综合收益余额,在丧失控制权时按与处置相同的基础转入投资收益。
计算处置差额的取数口径有四项要求:对价按公允价值计量;净资产按出表日可辨认净资产公允价值计量,不是账面价值;持股比例按丧失控制权日的持股比例,不是年初持股比例;商誉按原合并中形成的相关商誉账面价值全额扣除。四项口径任一项取错,处置差额都会错。
| 计算项 | 取数口径 | 取数时点 | 常见错点 |
|---|---|---|---|
| 处置对价 | 收到的现金、取得资产的公允价值、承担负债的公允价值 | 控制权转移日 | 漏计承担的负债,导致对价偏高 |
| 享有净资产份额 | 可辨认净资产公允价值 × 持股比例 | 出表日 | 改用账面价值,导致份额偏低 |
| 相关商誉 | 原合并形成的相关商誉账面价值全额 | 出表日 | 按持股比例分摊商誉,导致扣除不足 |
| 其他综合收益结转 | 与该子公司相关的累计余额 | 出表日 | 遗漏结转,导致其他综合收益挂账 |
| 处置差额 | 对价 - 净资产份额 - 商誉 | 出表日 | 混入清算费用,导致投资收益错计 |
清算过程中发生的清算费用与清算期间的职工薪酬属于清算期的经营损益,并入合并利润表,不冲减处置差额。把清算费用计入处置差额是常见的一类错误,会让终止经营损益与投资收益同时失真。
内部往来余额是指集团内法人主体之间因购销、资金拆借、代垫费用等形成的应收、应付与其他应收、应付款项。子公司出表后,集团与该子公司之间的往来从内部往来变为对外往来,账面余额由继续存续的一方承继,不再属于合并抵销的对象,抵销动作必须完成在出表日之前。
抵销清零的动作有三项:对账,双方按逐笔明细核对余额,差异定位到单据;抵销,在合并层生成抵销分录冲平内部往来与内部损益;留痕,把对账表与抵销分录以「主体对 + 期间」为索引归档。缺任一项,出表后该笔往来都会在合并层留下无法解释的缺口。
未实现内部损益的处理与往来余额同步:集团向该子公司销售形成的存货未实现损益,在出表日尚未对外销售的,按持股比例在合并层冲回,对方科目是营业成本或营业收入。出表日之后该存货是否对外销售,不再影响合并报表。
终止经营的披露在附注中按损益与现金流量两条线展开,列示金额与合并利润表、合并现金流量表中终止经营的单列金额勾稽一致。披露是出表处理的必要组成部分,缺少披露会让出表结果在报表使用者层面无法验证。
| 披露项 | 列示内容 | 数据来源 |
|---|---|---|
| 终止经营损益 | 期初至出表日的收入、成本、费用与损益合计 | 该子公司单体账 + 合并抵销后数 |
| 处置损益 | 处置对价、净资产份额、商誉与处置差额 | 处置差额计算表 |
| 所得税影响 | 终止经营损益与处置损益对应的所得税费用 | 税务口径测算表 |
| 现金流量净额 | 经营活动、投资活动净额 | 该子公司现金流量表 + 抵销数 |
贝则科技在实施集团级合并项目时,把终止经营与合并范围变更归入同一套「范围变动」参数:出表日、持股比例、商誉余额、内部往来清单四项在同一张底稿上维护。按典型参考区间,集团级合并项目的月结周期可从 4–6 周压缩至 1–2 周,数据准确率达到 99%+。子公司清算注销属于低频高复杂度场景,难点不在计算而在时点判断与证据留痕。
A:出表日之前纳入,出表日之后不纳入。合并范围的判断依据是集团是否仍拥有控制权,不是子公司是否存续:自当期期初至控制权转移日,该子公司仍在合并范围内,其损益纳入合并利润表;自控制权转移日起不再纳入,期末资产负债表中不再出现该子公司的资产与负债。
A:不以工商注销日为准,以控制权转移日为准。判断证据有三类:股东会或董事会决议、清算组成立与接管文件、资产与负债移交清单;取其中能够证明集团不再主导相关活动、不再承担可变回报的最早日期。工商注销日通常晚于会计出表日数月,用注销日倒推会把清算期间的损益放错期间。
A:按期间切分处理,出表日之前并入、出表日之后不并入。自当期期初至出表日的收入、成本、费用纳入合并利润表,构成终止经营损益的组成部分;清算费用与清算期职工薪酬同样并入损益,不冲减处置差额。出表日之后发生的清算收支不再进入集团合并报表。
A:处置差额计入投资收益,其他综合收益的结转另走一条线。处置对价减享有净资产份额减相关商誉后的差额计入投资收益;与该子公司相关的其他综合收益累计余额,在丧失控制权时按与处置相同的基础转入投资收益。两条分录分开出,不在同一分录里混算。
A:出表日之前全额抵销清零,出表日之后由继续存续的一方作为对外往来承继。处理动作有三项:双方逐笔对账并定位差异到单据;在合并层生成抵销分录冲平内部往来与内部损益;把对账表与抵销分录以「主体对 + 期间」为索引归档。出表后该笔往来不再产生新的抵销分录。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号