
发布时间:2026-09-22 09:00:00
阅读量:74081
分类:
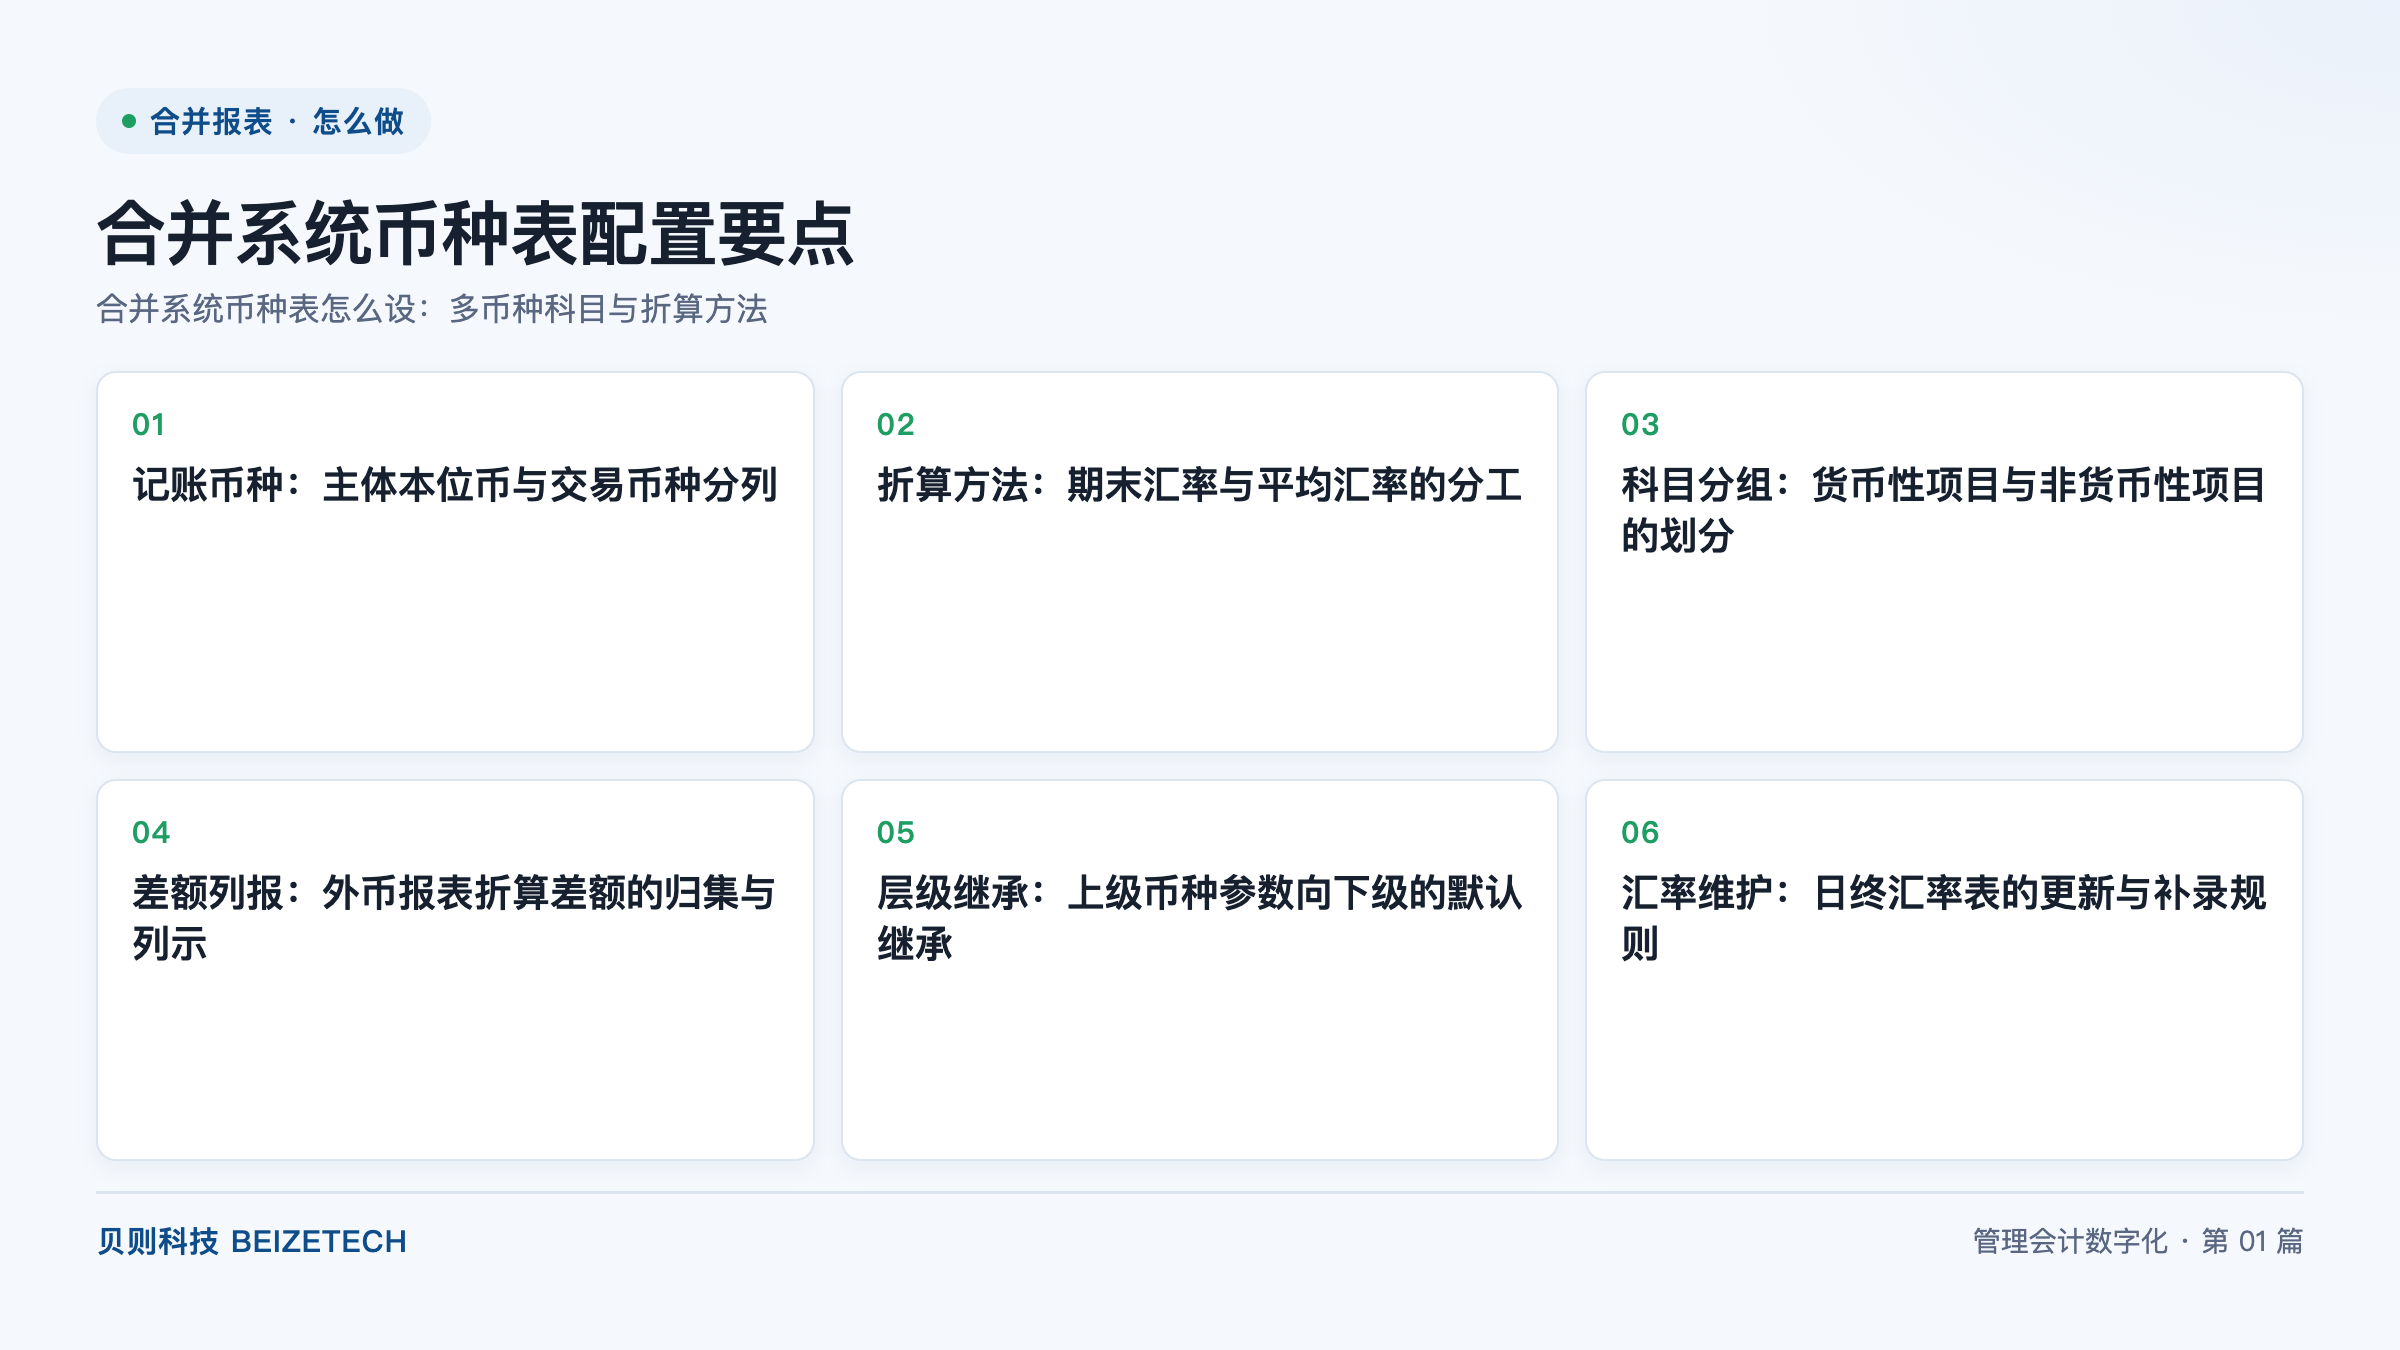
图:合并系统币种表配置要点(贝则科技)
直接回答:合并系统币种表一共六项配置:记账币种、折算方法、科目分组、差额列报、层级继承、汇率维护。核心公式是「外币报表折算差额 = 折算后资产总额 - 折算后负债总额 - 折算后所有者权益总额」,差额计入其他综合收益,处置境外经营时再转入投资收益。关键数字有三类:汇率类型 3 种,即期末汇率、平均汇率、历史汇率;科目分组 2 类,即货币性项目与非货币性项目;汇率表按日维护,日终更新一次,补录窗口一般留 3 个工作日。
币种表是指合并系统中定义「每一个法人主体以什么币种记账、每一类科目用什么汇率折算、折算差额归集到哪个科目」的参数配置集合。汇率表是指按日期存放各币种对集团报告币种汇率的基础数据表。两者的分工是:汇率表提供数值,币种表规定取数规则。缺少币种表时,合并系统无法判断某个主体的某个科目该取哪一个汇率。
币种表与汇率表在建账顺序上也有先后:先定币种表,再建汇率表。币种表确定了需要哪些币种、需要哪些汇率类型,汇率表才按这份清单维护数据。集团新增一家境外主体时,动作顺序是先在该主体的主数据上登记本位币,再由系统按币种参数生成需要维护的汇率序列清单。
| 配置要点 | 系统落地做法 |
|---|---|
| 记账币种:主体本位币与交易币种分列 | 主体本位币在法人主数据层维护,一个主体仅有一项;交易币种在科目与辅助核算层维护,可多项并存 |
| 折算方法:期末汇率与平均汇率的分工 | 资产与负债类科目取期末汇率,收入与费用类科目取平均汇率,实收资本与资本公积取历史汇率 |
| 科目分组:货币性项目与非货币性项目的划分 | 货币性项目按期末汇率重算并将差额计入财务费用,非货币性项目保留交易日历史汇率 |
| 差额列报:外币报表折算差额的归集与列示 | 差额归集到「其他综合收益——外币报表折算差额」,在合并资产负债表所有者权益项下单列 |
| 层级继承:上级币种参数向下级的默认继承 | 合并节点的币种参数默认下发下级法人主体,下级仅在准则要求或币种不同时单独覆盖 |
| 汇率维护:日终汇率表的更新与补录规则 | 每个工作日终更新一次,补录窗口一般留 3 个工作日,超过窗口期的改动走变更审批 |
主体本位币是指法人主体日常经营所处主要经济环境中使用的记账货币,由该主体依据主要经济环境自主确定,一个法人主体仅有一项主体本位币。交易币种是指单笔业务发生时实际收付或计价的货币,一家主体可以同时存在多项交易币种。集团报告币种是指集团编制合并财务报表时统一使用的列报货币。
主体本位币与交易币种分列的原因在于两者回答的问题不同:主体本位币回答「财务报表以什么货币编制」,交易币种回答「单笔业务以什么货币计量」。合并系统需要两段折算才能把一笔业务变成集团报表数字:前一段把交易币种金额折算为主体本位币金额,形成该法人的单体报表;后一段把主体本位币金额折算为集团报告币种金额,形成合并报表的可比数。两段折算不能合并为一步,也不能跳过前一段直接折算。
举例说明:某境外子公司本位币为美元,向欧洲客户销售时以欧元开票。系统先把欧元应收账款折算为美元,产生计入财务费用的汇兑损益;合并时再把美元报表折算为人民币报表,产生计入其他综合收益的外币报表折算差额。两段差额去向不同,不能合并计算。
分列的落地做法是在系统中设三层币种字段:法人主数据层维护主体本位币,科目与辅助核算层维护允许的交易币种清单,集团层维护报告币种。改动任一层都要留版本记录。
期末汇率是指资产负债表日的即期汇率,平均汇率是指当期各交易日即期汇率按交易量或时间加权后的近似值,历史汇率是指业务发生当日的即期汇率。三种汇率对应的报表项目固定,不能互换,互换会导致资产负债表与利润表的勾稽关系断裂。
| 报表项目 | 汇率类型 | 取值时点 | 典型科目 |
|---|---|---|---|
| 资产、负债 | 期末汇率 | 资产负债表日 | 银行存款、应收账款、存货、短期借款、长期借款 |
| 收入、费用 | 平均汇率 | 当期平均 | 营业收入、营业成本、销售费用、管理费用 |
| 实收资本、资本公积 | 历史汇率 | 业务发生日 | 实收资本、资本公积、其他权益工具 |
| 未分配利润 | 不单独取汇率 | 由资产负债表倒轧 | 未分配利润、盈余公积 |
平均汇率的算法需要在系统中固化一种并在附注中说明口径。常见做法有按交易日加权与按月简单平均两种,同一集团内部必须统一到一种算法,不能由各主体自选。算法确定后年度内不再变更;确需变更的属于会计估计变更,采用未来适用法,不追溯调整前期报表。
货币性项目是指企业持有的货币资金,以及将以固定或可确定金额收取的资产或者偿付的负债。非货币性项目是指货币性项目以外的项目,其金额不随货币购买力的变化而锁定。两类项目的折算汇率不同,产生差额的归属也不同。
| 科目分组 | 典型科目 | 折算汇率 | 差额去向 |
|---|---|---|---|
| 货币性项目 | 库存现金、银行存款、应收账款、应付账款、短期借款、长期借款 | 期末汇率 | 财务费用——汇兑损益 |
| 非货币性项目(历史成本计量) | 存货、固定资产、在建工程、无形资产、长期股权投资 | 历史汇率 | 不产生汇兑差额 |
| 非货币性项目(公允价值计量) | 以公允价值计量且其变动计入其他综合收益的权益工具投资 | 期末汇率 | 其他综合收益 |
两类差额容易被混淆,区分方法是看差额产生的原因:汇兑损益来自货币性项目在持有期间因汇率变动引起的本位币金额变化,进入利润表;外币报表折算差额来自把整张报表从本位币折算为报告币种时的报表平衡要求,进入其他综合收益。汇兑损益影响当期利润,外币报表折算差额不影响当期利润。
科目分组的落地动作是在科目表上打一个「货币性 / 非货币性」的标记字段,标记粒度到末级科目。标记完成率要达到 100% 才允许执行本期折算,未标记的科目由系统报错并列出清单,不允许默认归入某一类。默认归类是币种表配置中常见的一类错误来源。
外币报表折算差额是指把境外经营的外币财务报表折算为集团报告币种时,由于资产、负债与损益项目采用不同汇率而产生的报表平衡差额。外币报表折算差额不是经营成果,不能在利润表中列示,只能作为所有者权益的组成部分单列。
折算的计算顺序固定为三步:先按期末汇率折算全部资产与负债;再按历史汇率折算实收资本、资本公积等权益项目,按平均汇率折算收入与费用得到本期净利润;最后倒挤出差额计入其他综合收益。差额在母公司股东与少数股东之间按持股比例分摊。
处置境外经营时,与该境外经营相关的累计外币报表折算差额自其他综合收益转入投资收益,转出金额以处置日累计余额为限。部分处置且不丧失控制权时不转出差额;导致丧失控制权时,按处置比例转出对应份额,并留「主体 + 累计差额余额 + 转出比例 + 转出金额」四项记录。
层级继承是指合并层级结构中上级节点的币种参数默认下发给下级法人主体,下级主体在没有例外情形时沿用上级参数。层级继承的作用是减少重复维护,并保证同一合并节点下主体的取数口径一致。下级主体单独覆盖时必须留审批痕迹。
汇率维护是指按日把各币种汇率写入汇率表的工作,包含日终更新与补录两项动作。日终更新是指每个工作日结束后写入当日汇率;补录是指对已折算或已关账期间补充缺失汇率,补录窗口一般留 3 个工作日,超过窗口期的改动走变更审批。缺失汇率时系统应阻断折算并报出「主体 + 币种 + 期间」的定位信息。
贝则科技在实施集团级合并项目时把币种表配置归入「规则做实」环节:把汇率取数规则与科目分组规则写进系统,并让客户团队在并行期间自己维护汇率表。按典型参考区间,集团级合并项目的月结周期可从 4–6 周压缩至 1–2 周,数据准确率达到 99%+。
A:必须按「集团报告币种 + 该主体本位币」的组合单独建一套折算参数,不能共用境内主体的参数。判断标准是:只要存在记账本位币与集团报告币种不一致的法人主体,就要为该主体的本位币维护一套折算规则与汇率序列;两者一致的主体沿用层级继承下来的默认参数即可。
A:期末汇率用于资产负债表项目,平均汇率用于利润表项目。具体分工是:资产与负债类科目取资产负债表日的期末汇率;收入、成本、费用类损益科目取当期平均汇率;实收资本与资本公积取发生时的历史汇率;未分配利润不单独取汇率,由折算后的资产负债与权益倒轧得出。
A:放在合并资产负债表的所有者权益项下,作为其他综合收益的组成部分单独列示。列示时按持股比例分摊:母公司享有的份额计入归属于母公司股东的其他综合收益,少数股东享有的份额计入少数股东权益。该差额在境外经营被处置之前不转入损益,处置时按处置比例转出至投资收益。
A:后果是本期折算取数失败,或系统沿用上期汇率导致资产负债表与利润表同时错数。补救动作有四步:补录缺失日期的汇率;对该主体重新执行折算;重跑合并并重算外币报表折算差额;核对补录前后的差额变动表并留档。该期间已关账的,需走 reopen 审批后再重算。
A:能改,但要先定性是会计估计变更还是前期差错更正,两者处理方式不同。汇率取值口径选错、科目货币性标记打错属于前期差错,需追溯重述前期报表;平均汇率算法在两种公认方法之间调整属于会计估计变更,采用未来适用法,不追溯。落地时保留改动前后两版参数与对比表。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号