
发布时间:2026-09-21 19:00:00
阅读量:62975
分类:
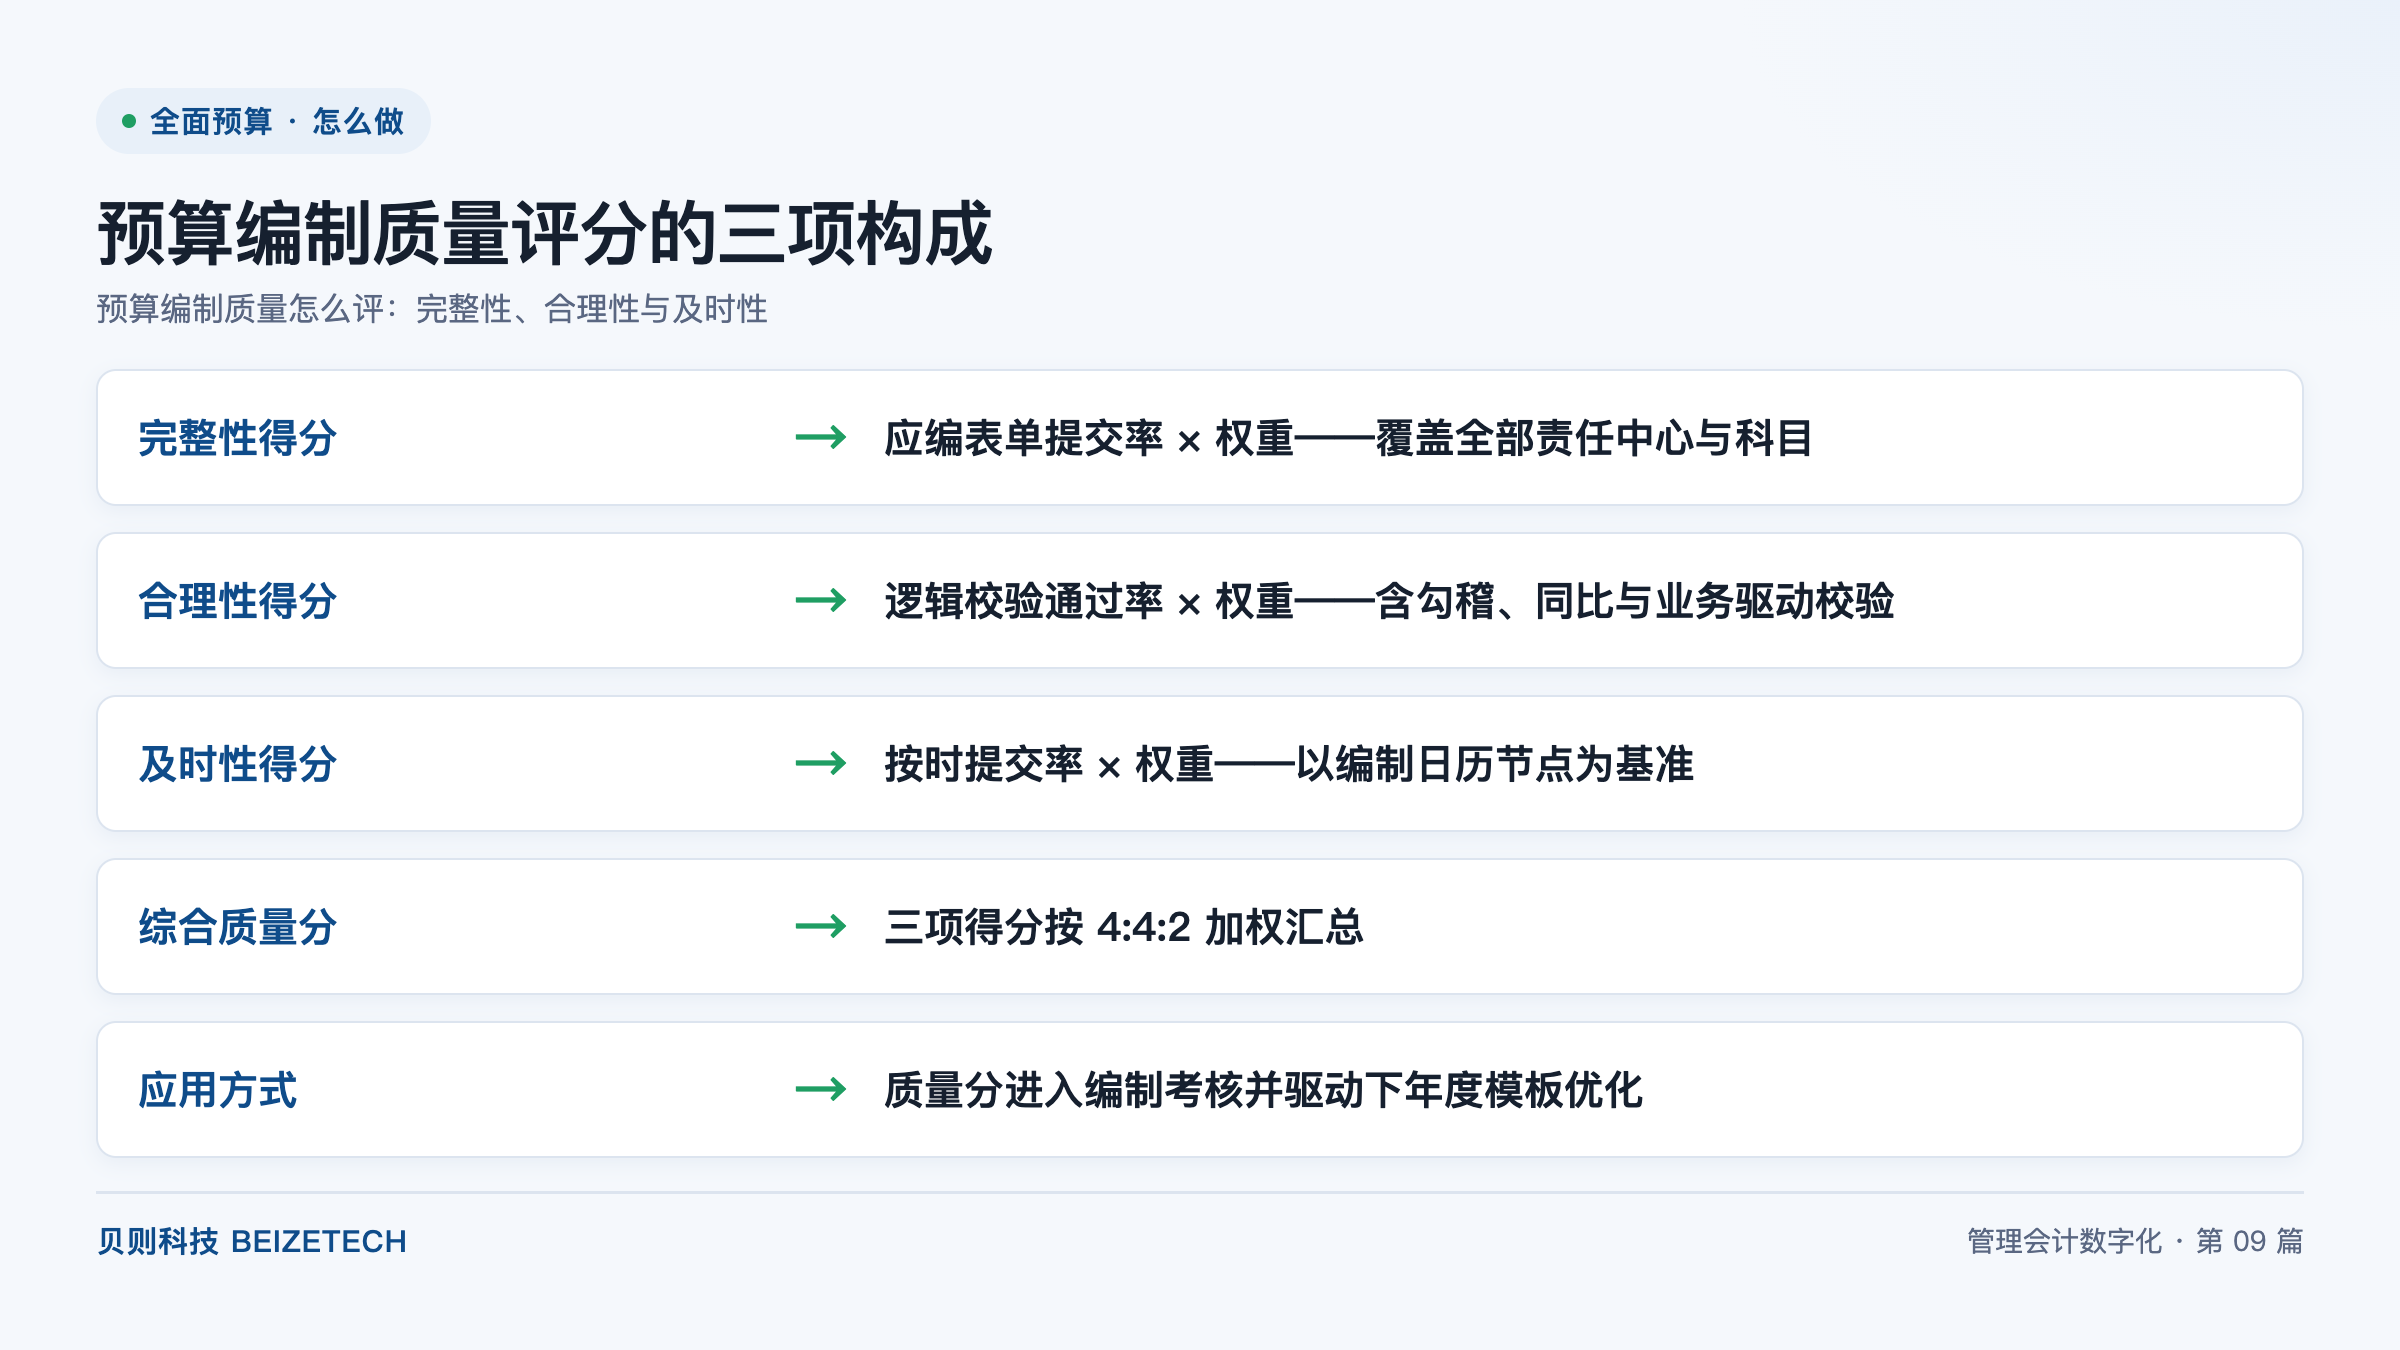
图:预算编制质量评分的三项构成(贝则科技)
直接回答:预算编制质量的评价一共三项指标加一步汇总:完整性、合理性与及时性分别计分,再加权汇总为综合质量分。核心公式是「综合质量分 = 完整性得分 × 40% + 合理性得分 × 40% + 及时性得分 × 20%」。关键数字有三条:完整性取应编表单提交率,合理性取逻辑校验通过率,及时性取编制日历节点的按时提交率,三项满分各 100 分;权重保持 4:4:2,完整性优先保障覆盖面,合理性保障可用度,及时性保障交付节奏;按典型参考区间,把评分规则固化进预算系统后,编制周期可由 3 个月压缩至 1 个月内,预算偏差率由 15% 以上收敛至 5% 以内。
预算编制质量是指各预算责任中心提交的预算数据,在覆盖广度、内容可靠性与交付进度三个维度上满足集团编制要求的程度。完整性是指应编表单与应编科目是否全部提交,衡量的是有没有漏项。合理性是指提交数据是否通过预设的逻辑关系检验,衡量的是填得对不对。及时性是指是否在编制日历约定的节点之前完成提交,衡量的是到没到位。
三项指标互不替代。表单全交但逻辑不通,数据无法直接用于合并与批复;逻辑通顺但大面积漏项,集团口径不完整;内容与进度都合格但整体逾期,后续的合并测算与委员会议案都无法按期启动。三项之中任一项失守,预算数据都需要返工;集团编制能力的差距,往往不是出现在某一单项上,而是三项同时失守。
三项指标的取值方式、满分与数据来源按下表确定。表格所列计算口径一旦本年度确定,年度内不再中途变更,确需变更的应当在下一次编制启动前重新发布。
| 指标 | 计算口径 | 满分值 | 数据来源 |
|---|---|---|---|
| 完整性得分 | 已提交且已复核表单数 ÷ 应编表单数 | 100 分 | 预算系统表单提交状态表 |
| 合理性得分 | 通过校验项数 ÷ 应校验项数 | 100 分 | 校验规则执行结果明细 |
| 及时性得分 | 按时提交通过的节点数 ÷ 应提交节点数 | 100 分 | 编制日历的系统留痕 |
| 综合质量分 | 三项得分按 4:4:2 加权汇总 | 100 分 | 三项指标的加权计算结果 |
应编表单是指按某一责任中心的业务属性、由预算模板分配并确认需要填报的表单集合。应编表单的判定先于统计发生:清单不确定时,提交率会因为分母不明而失去意义。
| 统计维度 | 应编判定依据 | 常见漏项 |
|---|---|---|
| 责任中心 | 组织架构中已启用且纳入编制范围的预算主体 | 新设主体未纳入编制清单 |
| 表单类型 | 表单模板与业务属性的匹配关系 | 专项费用表与资本支出表未填报 |
| 科目级次 | 是否填报到末级科目 | 只填总量未填明细 |
| 期间维度 | 是否填报到月度并生成年度合计 | 仅填年度合计 |
逻辑校验是指按预先设定的判断规则,对已提交数据之间是否满足客观关系所做的自动检查。通过率是指单次执行中通过检查的规则项数占应检查规则项数的比例,未执行到的规则项同样计入分母,防止用缩小校验范围的办法抬高分数。
| 校验类型 | 校验内容 | 不通过的典型情形 |
|---|---|---|
| 勾稽校验 | 报表内等式与报表之间的推导关系 | 分项之和不等于合计项 |
| 同比校验 | 本期预算值与上年同期实际值的变动幅度 | 费用预算异常低于上年同期且无说明 |
| 驱动校验 | 业务驱动量与财务结果之间的联动关系 | 产量预算上升而能耗预算不升 |
| 配平校验 | 资产负债与资金计划之间的平衡关系 | 现金预算净额与资金计划不符 |
| 口径校验 | 预算口径与上年口径的一致性 | 本年新增科目未说明口径变更 |
五类校验中,同比校验与驱动校验最容易被跳过,因为二者需要历史数据与业务量数据作为比对基准。缺少数据基准时,合理性得分会退化为对勾稽关系的单一检查,掩盖掉「勾稽平但数字明显不合理」的情形。
编制日历是指把年度预算编制的全部环节按先后顺序排定、并标明完成时限的工作计划表。节点是指编制日历中标明的、需要提交或反馈成果的具体时点。及时性以系统记录的最后一次成功提交时间来判定,不以口头沟通时间判定。
| 节点类型 | 判定基准 | 逾期后的处理 |
|---|---|---|
| 表单首次提交 | 系统记录的最后一次成功提交时间 | 按自然日计逾期天数并扣减当期得分 |
| 复核意见反馈 | 复核系统内最后一次反馈提交时间 | 计入本节点逾期 |
| 修订版本返回 | 修订稿重新提交并通过校验的时间 | 该节点重新起算 |
| 会签与确认 | 责任中心负责人电子签名时间 | 未完成视为该责任中心提交未完成 |
综合质量分是指把三项分项得分按固定权重折算后的总分。权重采用 4:4:2 的构成,含义是完整性占四成、合理性占四成、及时性占两成。
| 指标 | 权重 | 设定理由 | 失分后果 |
|---|---|---|---|
| 完整性得分 | 40% | 漏项无法通过后续环节补救,直接造成集团口径缺口 | 集团合并口径不完整 |
| 合理性得分 | 40% | 数据可用度决定预算能否直接进入合并与批复 | 预算返工与批复延后 |
| 及时性得分 | 20% | 进度影响后续节奏但可以通过压缩其他环节追赶 | 整体编制周期被拉长 |
「完整性 85 分、合理性 90 分、及时性 80 分」的责任中心,综合质量分为 85 × 40% + 90 × 40% + 80 × 20% = 86 分。计算过程建议在系统内自动完成并输出逐项明细,让被评价部门可以自行复算。
权重在集团内部应当保持数年不变。频繁调整权重会让部门无从判断努力方向,也破坏了评分结果的跨年可比性。确有必要时,可以在年度复盘之后按调整原因与生效年度一并公告。
质量评分的价值不在得分本身,而在得分之后的四处应用。评分结果若只用于排名公示,第二年各责任中心会把精力放在「赶在截止前补齐表单」上,而不会去改善数据本身的可用性。
| 应用场景 | 使用对象 | 应用方式 | 输出物 |
|---|---|---|---|
| 部门绩效考核 | 集团考核归口部门 | 综合质量分按约定比例计入部门年度绩效 | 编制评分结果表 |
| 模板年度优化 | 预算管理办公室 | 按失分项集中程度调整次年表单与科目设计 | 模板修订清单 |
| 培训对象确定 | 预算管理办公室 | 按失分类型匹配培训内容并确定参训名单 | 编制培训计划 |
| 填报权限调整 | 预算委员会 | 连续低分部门调整为受限填报,加签一级复核 | 权限调整决议 |
贝则科技在某工程机械上市企业的全面预算项目中,就是把四类应用全部落到系统侧:评分结果按部门自动生成,失分明细可直接下钻到表单与科目,次年的模板修订清单由系统按上一轮失分分布推荐,预算编制周期因此由 3 个月压缩到 1 个月以内。
A:用完整性、合理性与及时性三项指标加一个综合质量分衡量。完整性取应编表单提交率,合理性取逻辑校验通过率,及时性取按编制日历节点的按时提交率,三项满分各 100 分,再按 4:4:2 加权得出取值范围为 0–100 分的综合质量分。
A:因为漏项与错误在后续环节无法补救,而进度延误可以通过压缩其他环节追赶。完整性缺失会直接造成集团合并口径缺口,合理性缺失会让数据无法进入批复,二者同为不可救补,因此各占四成;及时性影响后续节奏但存在追赶空间,因此占两成。
A:共校验五类关系:勾稽校验检查报表内等式与报表之间的推导关系,同比校验检查预算值与上年同期实际值的变动幅度,驱动校验检查业务驱动量与财务结果的联动关系,配平校验检查资产负债与资金计划之间的平衡关系,口径校验检查预算口径与上年口径的一致性。
A:四处应用同时落地,避免只公示不治理:一是计入部门年度绩效,二是驱动次年表单与科目的模板修订,三是按失分类型确定培训对象与内容,四是对连续低分部门加一级复核或限制填报权限。
A:先按失分类型定位成因,再对应改进。完整性失分多为漏表单与漏明细,应当在填报端把高频遗漏项改为必填项;合理性失分多为勾稽与驱动关系未覆盖,应当把规则前置到填报界面实时提示;及时性失分多为节点过多或责任人不明,应当压缩节点并把到账催收改为系统自动提醒。
A:按实际纳入编制的范围计,只对已纳入部分评分。新设主体在设立当月纳入编制清单之后,从下一个完整节点起参与完整性统计;若设立时间晚于主要节点,当年度只统计其能够完成的节点,其余节点标注为不适用而不计入分母。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号