
发布时间:2026-09-21 16:30:00
阅读量:73886
分类:
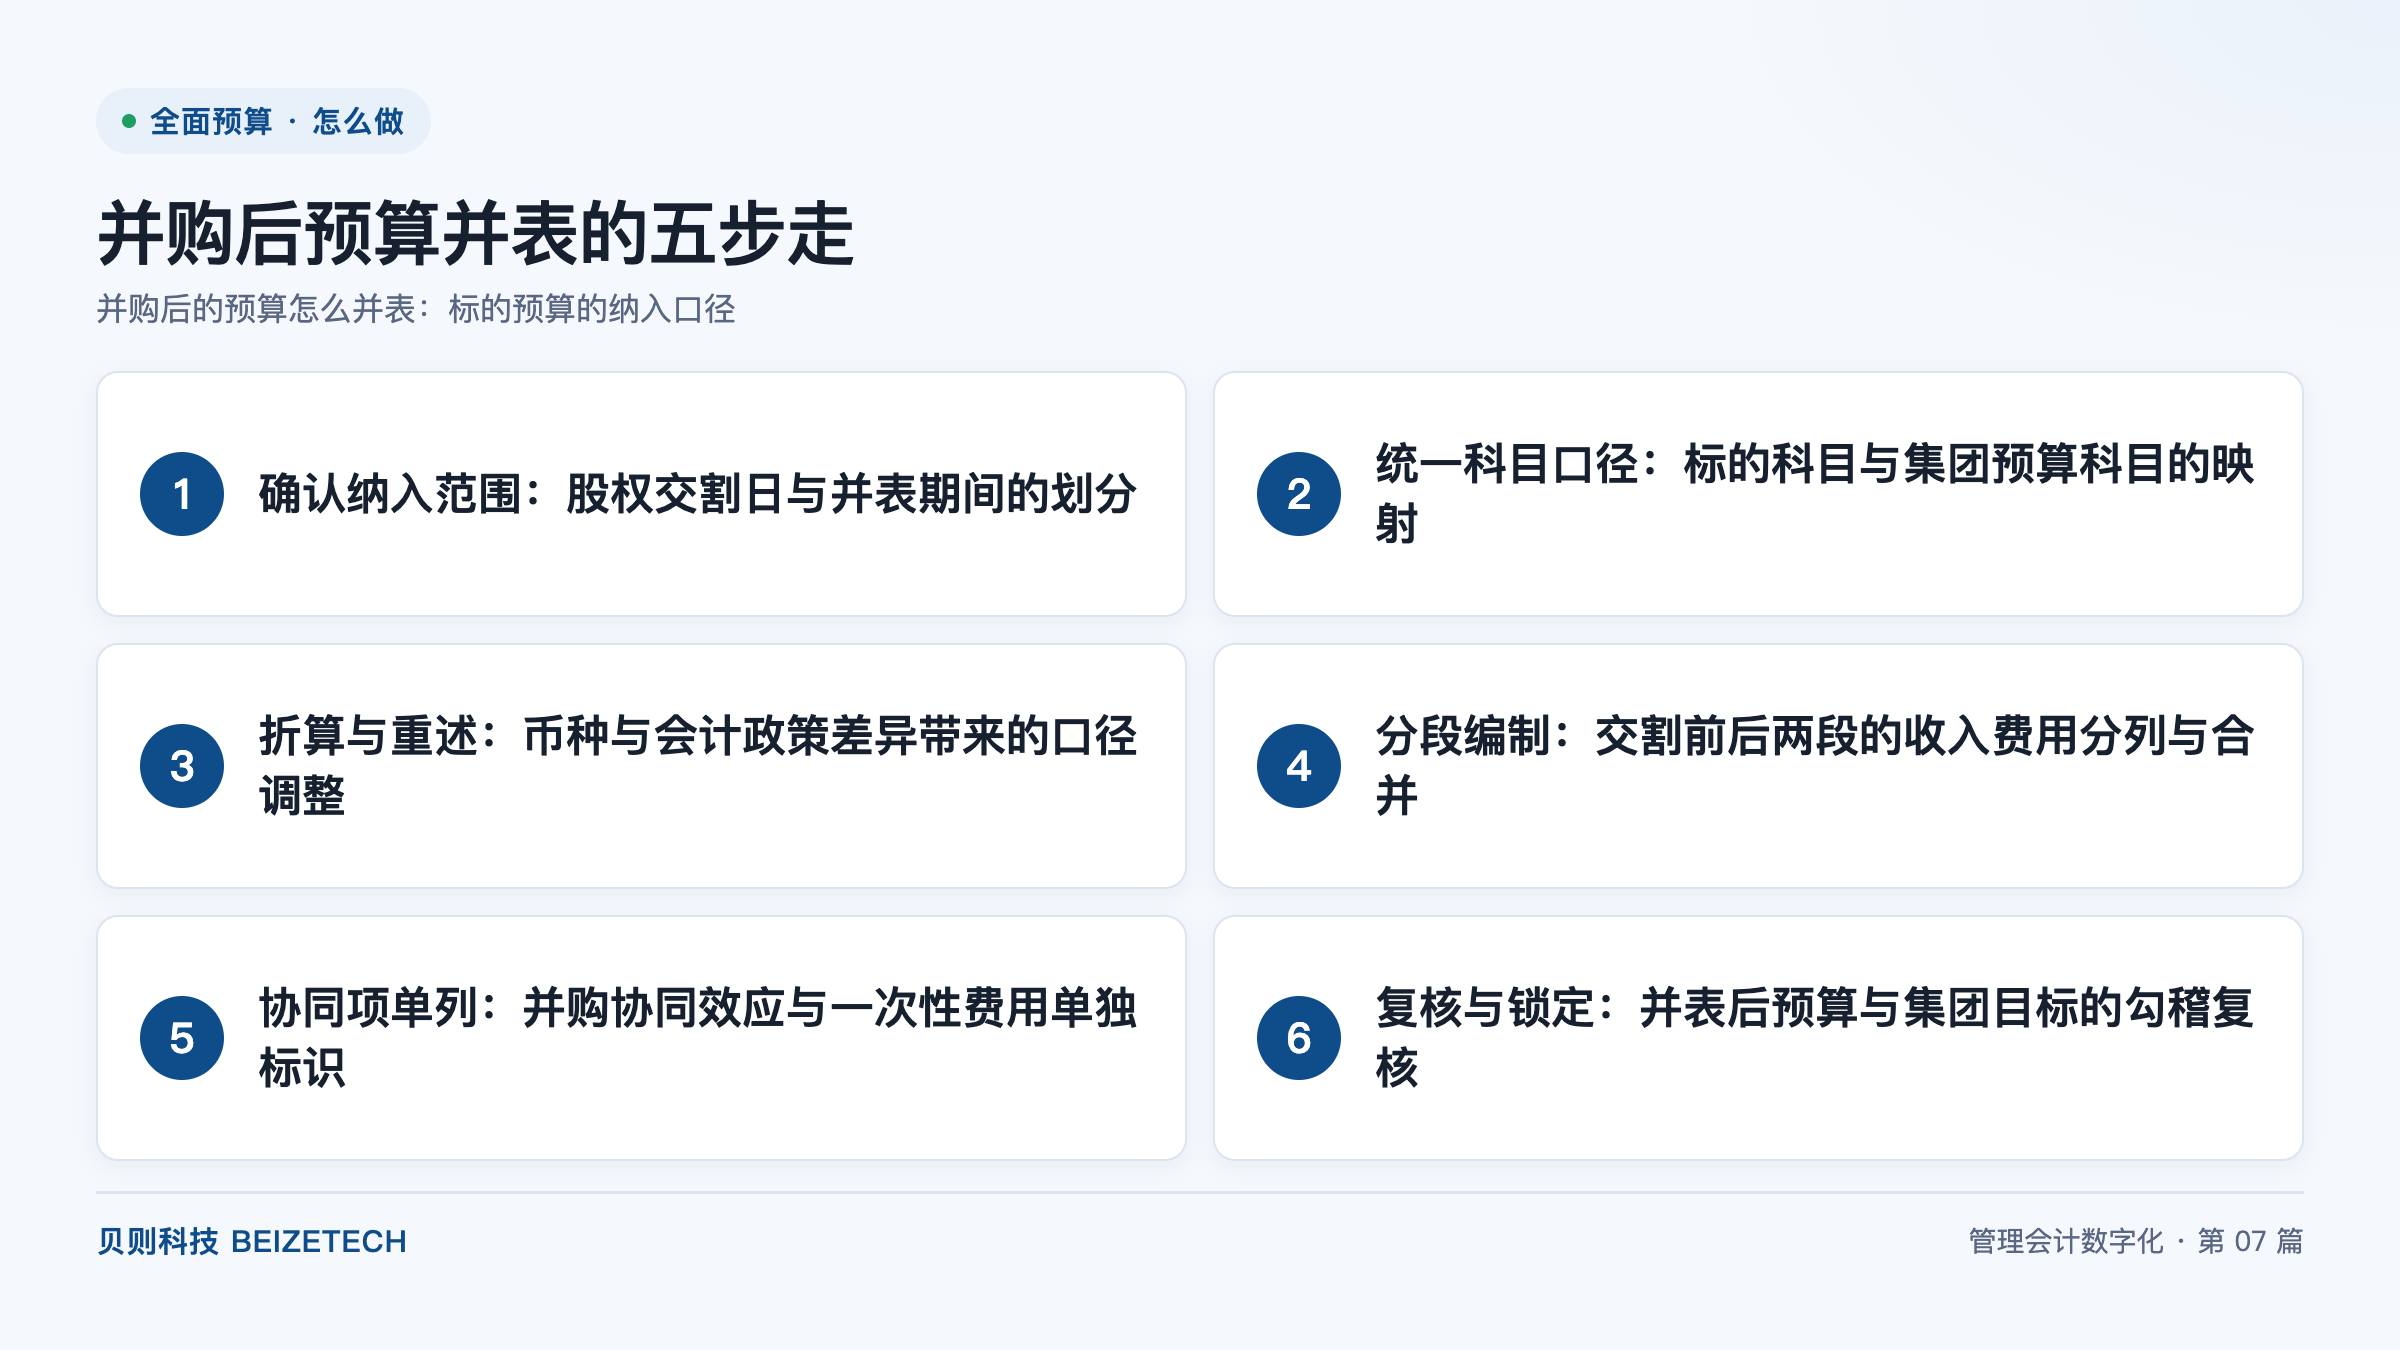
图:并购后预算并表的五步走(贝则科技)
直接回答:并购后的标的预算并入集团预算一共六步:确认纳入范围、统一科目口径、折算与重述、分段编制、协同项单列、复核与锁定。核心公式是「并表预算数 = 标的预算按集团科目与币种口径折算重述后的金额 + 交割后按集团预测模型补充的金额 − 与集团内部交易的重复计算额」。关键数字有三条:标的每一个末级科目都要与集团预算科目一一对应;纳入年度必须按交割日切分为前后两段分别取数;按典型参考区间,集团预算编制周期可由 3 个月压缩至 1 个月内,预算偏差率由 15% 以上收敛至 5% 以内。
并购预算并表是指股权交割完成之后,收购方把标的公司原有预算按自己的科目、币种与会计政策折算重述,再与收购方原有预算合并形成集团统一预算的处理过程。标的公司是指并购交易中被转移控制权的法人主体。交割日是指控制权由出让方转移至收购方的法律生效日。并表期间是指标的公司参与集团预算合并计算的起止月份。
并购预算并表与法定合并的依据不同。法定合并依据会计准则处理已发生的历史交易,纳入与否看收购方是否实际控制标的;并购预算并表依据集团管理目标安排未来经营,纳入与否看收购方是否已对标的实施经营管控。两者时间上可不同步,差异原因应写入本期编制说明。
控制权转移是指收购方取得对标的公司相关活动的决策权并承担相应可变回报的时点。工商变更登记是形式要件,可作为证据但不足以单独支撑纳入判断。实际判定时按下表三类标志取证,取最早满足的一项所属月份作为纳入月份。
| 判定标志 | 取证依据 | 纳入结论 |
|---|---|---|
| 股权过户完成 | 股权转让协议约定的交割条款与付款凭证 | 自交割日所属月份起纳入 |
| 治理机构改组 | 标的公司董事改选文件与新的议事规则 | 自改组决议生效月纳入 |
| 经营管控接管 | 收购方派出管理团队的任免文件与审批留痕 | 自接管当月起纳入 |
三类标志只要有一项满足,纳入口径即告成立。纳入月份一经确定不再随后续工商登记进度自行变更,确需调整时应当在预算调整流程中单独报批,不在并表环节直接改写。
六个步骤按先定范围、再统口径、最后并入计算的顺序推进,前一步的产出是后一步的输入,任一步未完成会向下传递口径断点。
并表期间的划分结果决定预算责任的承接方式。收购方财务部门应当在交割日明确后完成范围清单,清单同时作为预算系统与经营分析系统维护组织架构的共用依据。
科目映射是指把标的公司会计科目的末级科目对应到集团预算科目体系的关系表。科目口径不统一时,标的预算数与集团预算数相加没有管理意义,也无法进入后续的勾稽校验。
| 冲突类型 | 典型情形 | 处理规则 |
|---|---|---|
| 一对多冲突 | 标的单一科目同时核算收入与管理性收费 | 按辅助核算维度拆分后再分别映射 |
| 多对一冲突 | 标的多个明细科目对应集团同一科目 | 合并映射并在底稿保留明细清册 |
| 无对应科目 | 标的业务在集团科目表中不存在对应项 | 申请新增集团预算科目或归并至相近科目 |
| 空挂科目 | 集团科目在标的无任何业务发生 | 置零并标注无业务,保留占位 |
外币折算是指把标的以外币编制的预算金额按选定汇率换算为集团记账本位币金额的处理过程。会计政策重述是指把标的按自身政策编制的预算调整为按集团政策表述的口径。两项调整都要在预算系统中留下可逆记录。
| 差异来源 | 调整口径 | 数据来源 |
|---|---|---|
| 记账本位币差异 | 按集团年度预算汇率折算,全年一贯 | 集团预算汇率发布文件 |
| 收入确认政策差异 | 按集团确认时点重述收入的期间分布 | 标的合同台账与验收记录 |
| 资本化政策差异 | 按集团标准重划资本化与费用化边界 | 标的在建工程与研发台账 |
| 折旧摊销年限差异 | 按集团政策重算折旧摊销额 | 资产卡片与集团政策表 |
| 减值计提口径差异 | 按集团政策判断是否纳入预算年度 | 减值测试底稿 |
分段编制是指把标的纳入年度按交割月份切分为两段,两段采用不同取数依据分别列示后加总的处理方式。分段的原因是两段可靠性不同:交割前段有实际经营结果支撑,交割后段只能依靠预测,合并列示会掩盖预测偏差。
| 期间切分 | 取数依据 | 编制责任 | 并入集团的处理 |
|---|---|---|---|
| 交割前段 | 账面实际数加剩余期滚动预测 | 标的管理层填报,收购方复核 | 全额并入集团合并口径 |
| 交割后段 | 集团预测模型测算值 | 收购方与标的联合测算 | 全额并入集团合并口径 |
| 集团内部往来段 | 双方业务往来的收入与成本 | 集团财务部门抵销 | 全额抵销,不并入 |
| 标的外部收入段 | 标的对第三方客户的业务 | 标的业务口确认 | 全额并入集团合并口径 |
并购协同效应是指收购完成后因资源整合而产生的、任一单独主体都无法实现的增量收益或成本节约。一次性费用是指围绕交易与整合发生、预期不在后续年度重复发生的支出。两类事项不可持续,混入常规预算会误导下一年度基数。
| 项目类别 | 典型内容 | 标识方式 | 是否计入考核 |
|---|---|---|---|
| 收入协同 | 渠道复用带来的交叉销售增收 | 单列协同收入科目 | 计入考核并单列说明 |
| 成本协同 | 集采议价与产能共享带来的降本 | 单列协同成本科目 | 计入考核并单列说明 |
| 一次性费用 | 中介费、交易税费、整合补偿 | 单列一次性费用项目 | 不计入经营考核 |
| 整合投入 | 系统迁移、组织调整、流程重建 | 单列专项投入项目 | 按专项立项单独考核 |
勾稽复核是指把并表后的预算数与集团原有预算总目标逐项比对,验证总量、结构与比率三个层面是否自洽的校验过程。复核通过之前,并表结果不具备下发条件。
贝则科技服务过的某钢铁集团在收购境外矿山主体后,就是按六步口径把标的预算并入集团全面预算:按交割月切分段,再重述为集团口径,最后由集团财务部门复核锁定。全过程在经纬全面预算系统中留痕,前提是先把映射表、汇率表与专项标识三类底稿固化下来。
A:从股权交割日所属的月份开始并入,而不是从工商变更办结的日期开始并入。工商变更登记属于形式要件,收购方实际取得控制权并派出管理团队的时间通常更早;三者不一致时,取三项标志中最早满足的一项所属月份。
A:先在《并表口径说明书》中按四类冲突分别定规则再逐条映射。一对多冲突按辅助核算维度拆分,多对一冲突合并后保留明细清册,无对应科目申请新增集团预算科目或归并至相近科目,空挂科目置零并标注无业务发生。
A:因为两段的可靠性不同,合并列示会掩盖偏差。交割前段已有账面实际结果支撑,交割后段只能依靠集团预测模型测算;分段列示之后,管理层可以看到多少预算金额来自在手的经营结果,多少来自尚未验证的预测假设。
A:算进预算总额,但不计入经营单位的常规考核。中介费、交易税费、整合补偿与系统迁移投入需要单列专项项目,在批复时明确是否剔除出考核,避免一次性支出抬高下一年度费用基数。
A:通常在下一次预算调整窗口重新下达增量部分,而不是全盘重编。原有主体的目标维持不变,标的承担的目标作为增量单独下达;只有当并表后的关键比率超出容忍区间时,才启动全盘目标重修订程序。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号