
发布时间:2026-09-21 17:45:00
阅读量:30635
分类:
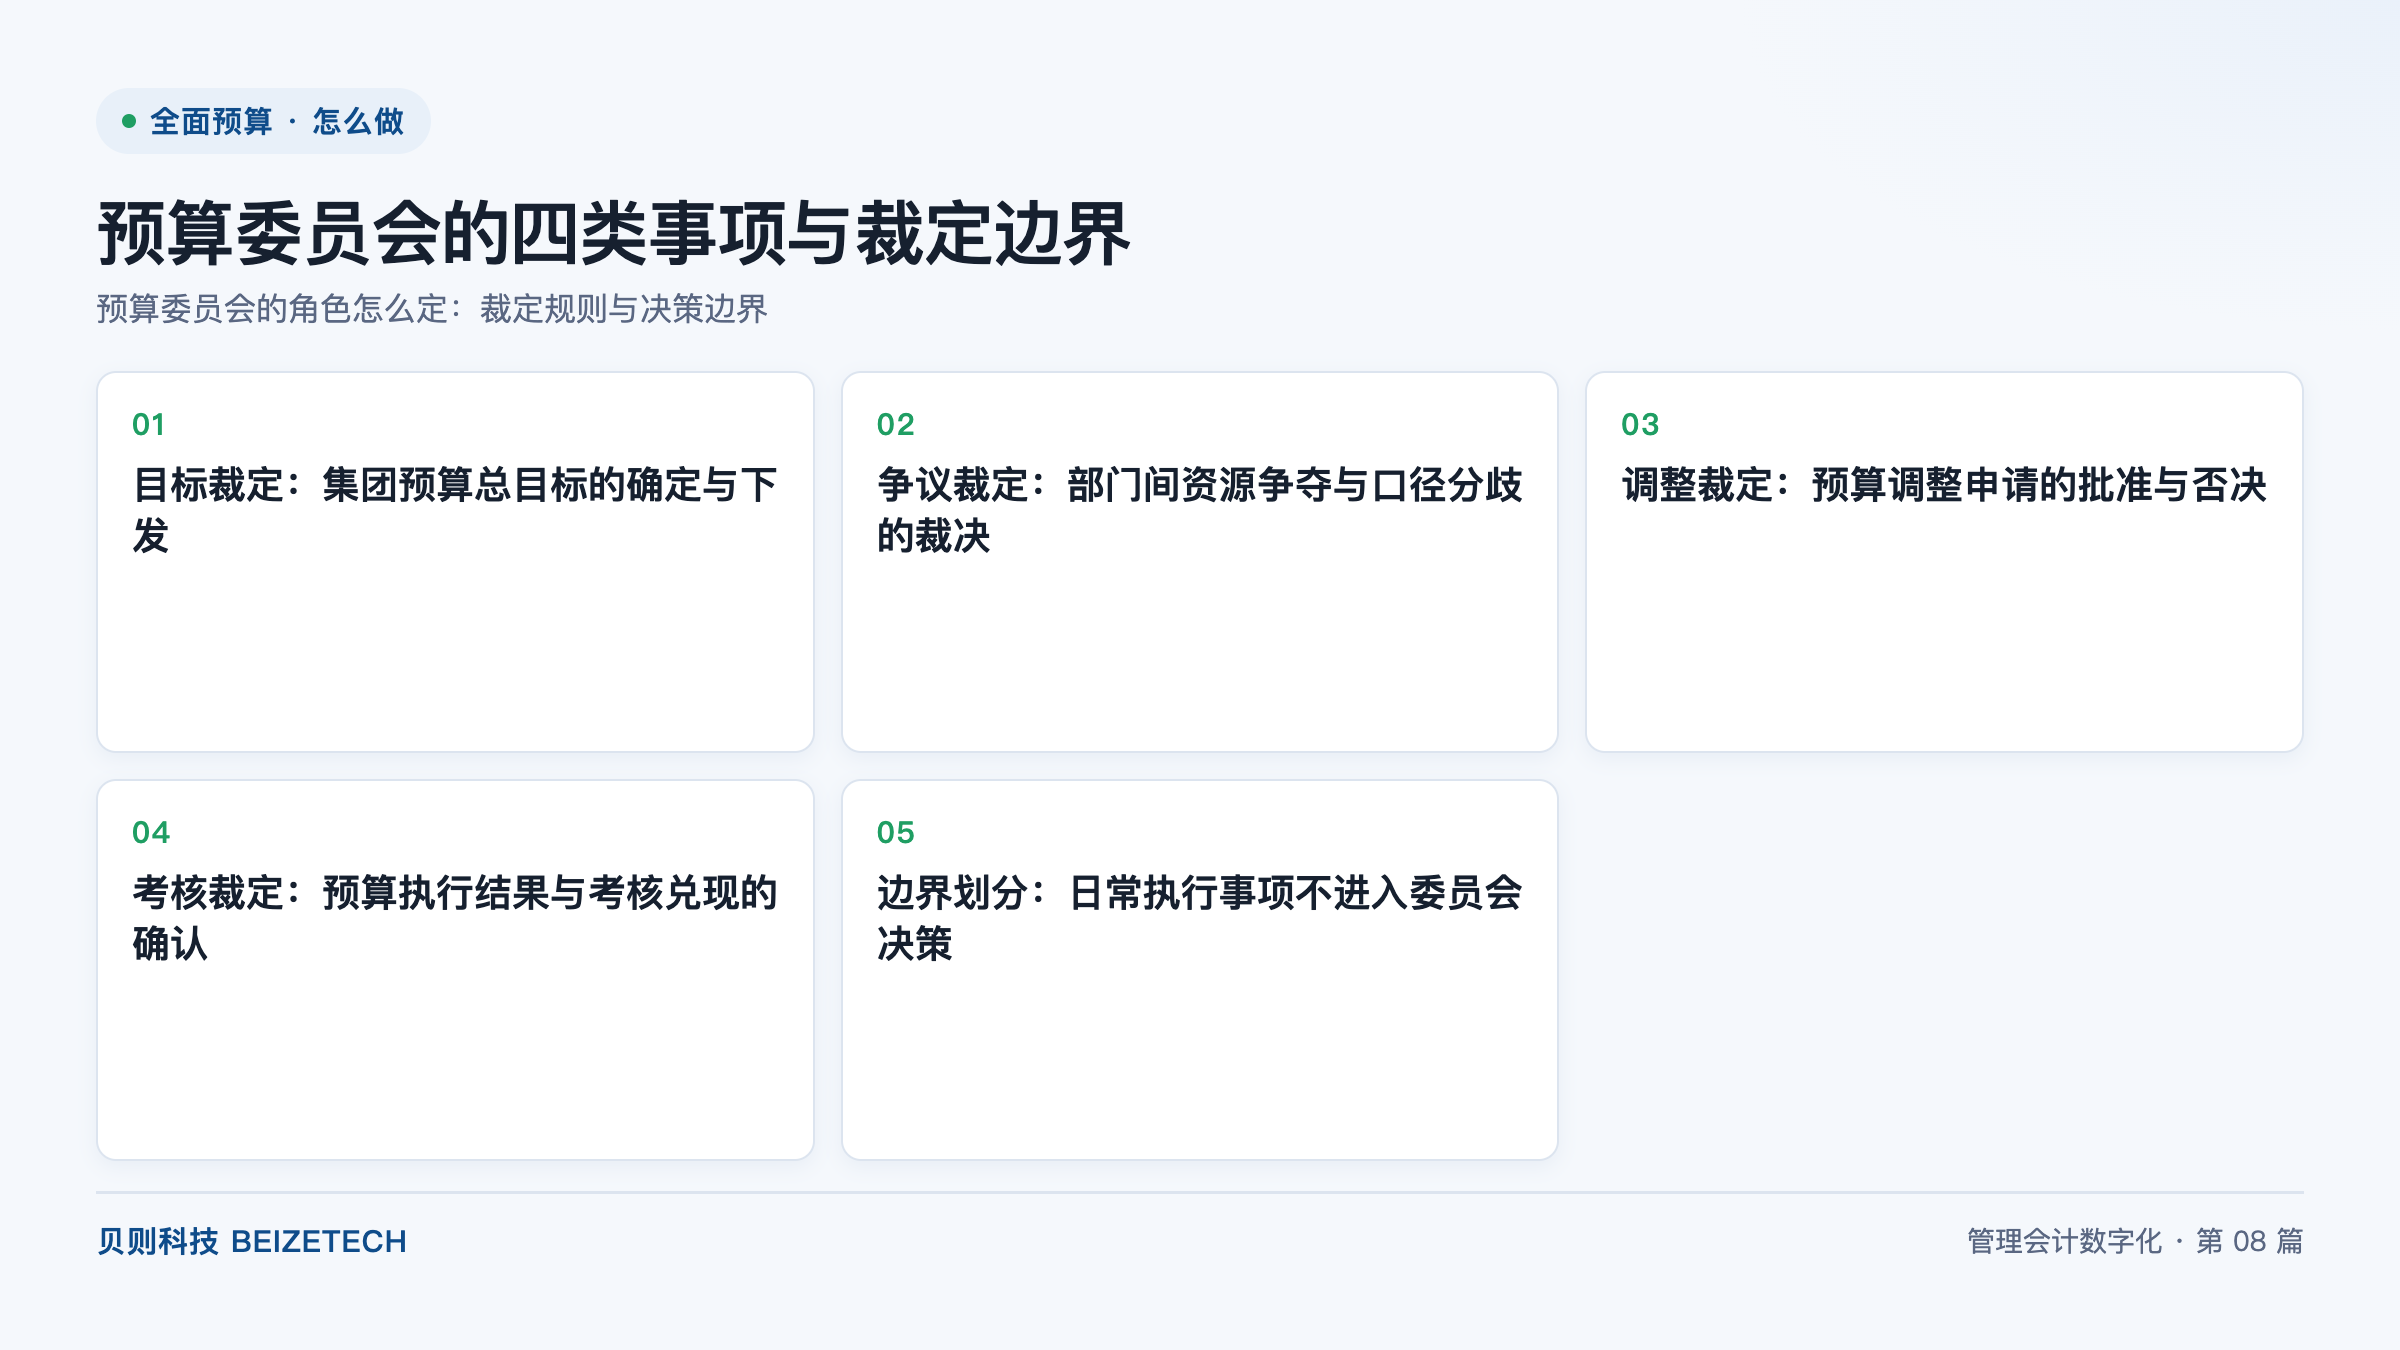
图:预算委员会的四类事项与裁定边界(贝则科技)
直接回答:预算委员会的权责可以用「四类裁定加一条边界」概括:目标裁定、争议裁定、调整裁定、考核裁定由委员会议决,日常执行事项不进委员会决策。裁定规则是「先判事项属性、再判金额权限、最后判是否需要跨部门协调」,三项判断全部成立才提交委员会。关键数字有三条:委员会每年至少召开两个固定例会,分别审议年度目标确定与上年度结果兑现;金额在授权额度内且不跨责任中心的事项由预算管理办公室直接处理;把授权矩阵固化到预算系统后,编制周期可由 3 个月压缩至 1 个月内。
预算委员会是指由集团管理层成员组成、对预算领域重大事项行使最终裁定权的常设议事机构。预算管理办公室是指设在财务部门之下、承担预算日常组织工作的办事机构。裁定是指对争议事项做出不再向上申诉的最终决定。责任中心是指承担明确经营责任并可独立核算投入产出的组织单元。
预算委员会与管理层的经营例会不是同一层机制。经营例会就当期经营动作做布置与督办,议题由当期状况决定;预算委员会就资源分配规则与考核结果做裁定,议题由年度日历与事项属性决定。两者合并召开,会让预算议题被当期紧迫事项挤占,规则讨论长期停留在会后临时协商中。
事项属性是指某一预算事项本身是否需要改变资源分配规则。需要改变规则的事项属于裁定事项,例如新增未列入预算的投资项目、在部门之间重新分配已批复额度。只是在已批复额度内执行的事项属于日常事务,例如报销审批、按预算进度付款。
金额大小只作为权限分层的依据,不作为是否进委员会的依据。金额巨大但属于已批复额度内执行的事项,仍按授权层级审批;金额不大但需突破规则的事项,反而必须进委员会。按金额划线会把规则性事项放走,把执行性事项堆到委员会上。
决策席位是指拥有表决权的席位,由承担集团经营责任的成员出任。支撑席位是指承担材料准备、口径解释与决议督办的席位,列席但不表决。两类分开设定,可避免举证与表决责任集中到同一批人身上。
| 席位类型 | 出任角色 | 主要职责 | 是否有表决权 |
|---|---|---|---|
| 主任委员 | 集团董事长或总经理 | 主持会议、签发决议、终局裁定 | 有,且有一票终局权 |
| 副主任委员 | 分管财务的副总经理或财务总监 | 牵头组织编制、代行主任缺席时的主持 | 有 |
| 常设委员 | 战略、人力、采购、生产等业务分管负责人 | 就本专业领域的资源需求与口径发表意见 | 有 |
| 列席支撑 | 预算管理办公室负责人、审计负责人 | 提供数据与合规意见,记录决议 | 无 |
| 秘书席位 | 预算管理办公室专员 | 会议通知、材料分发、决议督办 | 无 |
席位表应当与《预算管理制度》一并签发,并在成员变动后及时更新。未列入席位表的成员临时参会时只能列席,不得参与表决,避免决议效力在考核环节被质疑。
四类裁定事项与日常事务的边界按下表确定。表格所列每一种事项类别只对应一个裁定层级,同一事项不得同时归属两个层级。
| 事项类别 | 典型内容 | 裁定主体 | 预算管理办公室的定位 |
|---|---|---|---|
| 目标裁定 | 集团预算总目标、三大费用率、利润与现金流目标 | 预算委员会终局裁定 | 测算目标备选方案并提供敏感性分析 |
| 争议裁定 | 部门间资源争夺、口径分歧与收益归属不清 | 预算委员会裁决并写入口径说明 | 组织举证并出具口径解释备忘录 |
| 调整裁定 | 追加额度、项目间调剂、超授权追加申请 | 按金额权限分层,超权限部分由委员会裁定 | 受理申请、核验材料、起草批复草案 |
| 考核裁定 | 执行结果确认、考核得分、兑现方案 | 预算委员会确认,人力资源部门执行兑现 | 出具考核底稿与复算过程 |
| 边界划分 | 已批复额度内的报销、付款、科目间调剂 | 不进委员会,按授权层级审批 | 核对是否超额度与是否符合科目用途 |
目标裁定、争议裁定、调整裁定、考核裁定四项构成委员会的完整议案范围,边界划分一项规定哪些议案不进入该范围。五项相加就是判断某件事该不该开会的完整依据。
目标裁定是指由预算委员会对集团年度预算总目标的最终数值与分解方式做出裁定的过程。目标是后续全部资源分配的基准,一旦确定即成为年度内的硬约束。
目标下发之后能否落地,取决于各责任中心能否在预算系统中看到自己承接的数值。落不到位时,目标往往停留在下发文件里,业务部门拿到的仍是未分解的总量指标。经纬全面预算系统支持把批复目标按责任中心、科目与期间三层拆分下发,各单元登录即可看到自己的承接值。
争议裁定是指预算委员会对两个及以上责任中心之间无法自行协商一致的预算事项做出裁决的过程。争议通常分为资源争夺与口径分歧两类,前者是争额度,后者是争归属。
| 争议类型 | 适用规则 | 举证要求 | 裁定倾向 |
|---|---|---|---|
| 增量资源争夺 | 按边际贡献率排序 | 申请方提供增量投入产出测算 | 边际贡献率高者优先 |
| 存量额度归属 | 按谁受益谁承担 | 双方提供受益范围说明 | 主要受益方主要承担 |
| 共同主体责任 | 按约定分摊权重 | 提供事前约定的分摊依据 | 维持事前约定 |
| 口径归属分歧 | 按科目定义与管控边界 | 提供科目使用说明 | 回归科目定义 |
四类规则的价值在于把「谁嗓门大谁拿钱」转为「谁举证充分谁拿钱」。规则本身应当在争议发生之前发布,事后确立的规则容易被质疑为结果导向。
调整裁定是指预算委员会或其授权层级对预算调整申请做出批准、部分批准或否决的过程。频繁的调整会侵蚀预算的严肃性,一律不批又会脱离经营实际,因此调整裁定需要分权限、设门槛。
| 调整类型 | 对总额的影响 | 审批层级 | 受理频次 |
|---|---|---|---|
| 科目间调剂 | 不影响总额 | 预算管理办公室核准 | 按季度受理 |
| 责任中心内调配 | 不影响总额 | 分管负责人核准 | 按月度受理 |
| 追加额度 | 增加总额 | 预算委员会裁定 | 按半年度集中受理 |
| 新增投资项目 | 增加总额 | 预算委员会裁定并报董事会 | 年度窗口内受理 |
多数集团把年度调整窗口设为两个:年中一次用于消化上半年偏差,四季度一次用于应对年末集中支出。窗口之外原则上不受理追加申请,确因环境突变需紧急追加的,由主任委员单独签批并在下一次例会追认。
考核裁定是指预算委员会对预算执行结果的确认,以及对由此产生的考核得分与兑现方案做出裁定的过程。这一环节把预算从计划文件转为管理契约。
考核裁定容易出现的一个偏差是「把本该市场承担的变化算到执行单位头上」。判断方法是回溯编制阶段的关键假设:假设变化时调整目标基准而非扣分,假设未变才归为执行差异。
边界划分是指明确列出不属于预算委员会议案范围的事项清单。没有这份清单,「小事开大会」就会成为常态:议题簿被报销异常与付款争议占满,真正需要裁定的资源分配议题反而排不进去。
| 日常事项 | 处理层级 | 进入委员会的条件 |
|---|---|---|
| 已批复额度内的报销与付款 | 按费用授权审批 | 连续三个月超预算执行进度 |
| 同一科目内的明细调剂 | 预算管理办公室核准 | 调剂导致科目总额度被突破 |
| 滚动预测的数值更新 | 预算管理办公室按规定频率更新 | 预测值与预算值偏离超出容忍区间 |
| 预算表单的填报与催报 | 预算管理办公室组织 | 责任中心连续两个节点未提交 |
| 预算系统的参数维护 | 系统管理员按变更单处理 | 参数变更影响已批复的计算口径 |
清单的价值在于把例外条件写清楚。日常事项一旦触发例外条件,属性即改变,随之进入相应的裁定层级。贝则科技在服务某头部券商时,把这份清单与授权矩阵固化进预算系统:低于授权额度的调剂自动放行,超权限申请生成待议案清单推送秘书席位,使委员会议题始终经过筛选。
A:边界按裁定与执行划分——委员会负责裁定,财务部下设的预算管理办公室负责组织与执行。委员会就目标数值、争议归属、调整额度与考核兑现四类事项做最终决定;预算管理办公室负责测算、催报、核验材料、出具底稿与督办决议,不享有表决权。
A:按决策席位与支撑席位两类设定,决策席位五至九人为宜。决策席位由董事长或总经理任主任委员,分管财务的负责人任副主任委员,各业务分管负责人任常设委员;支撑席位由预算管理办公室负责人与审计负责人列席,负责举证与合规意见。
A:按事前发布并写入制度的规则裁定,而不是按申请先后或谈判力度裁定。增量资源争夺按边际贡献率排序,存量额度归属按谁受益谁承担,共同主体责任按事前约定的分摊权重,口径分歧回归科目定义。
A:触发条件事先约定且举证充分时该批,仅因为申请方需要更多资源则不批。判断顺序是先看调整类型是否在受理窗口内,再看成因是否属于事前约定的触发条件,最后看调整后的关键比率是否仍落在目标容忍区间。
A:每年至少开两个固定例会,分别在年度目标下发前与上年度考核兑现前。固定例会之外按事项触发临时会议,触发条件是新增投资项目、跨部门争议或追加总额;事务性的催报与填报问题不开会。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号