
发布时间:2026-09-21 15:15:00
阅读量:33826
分类:
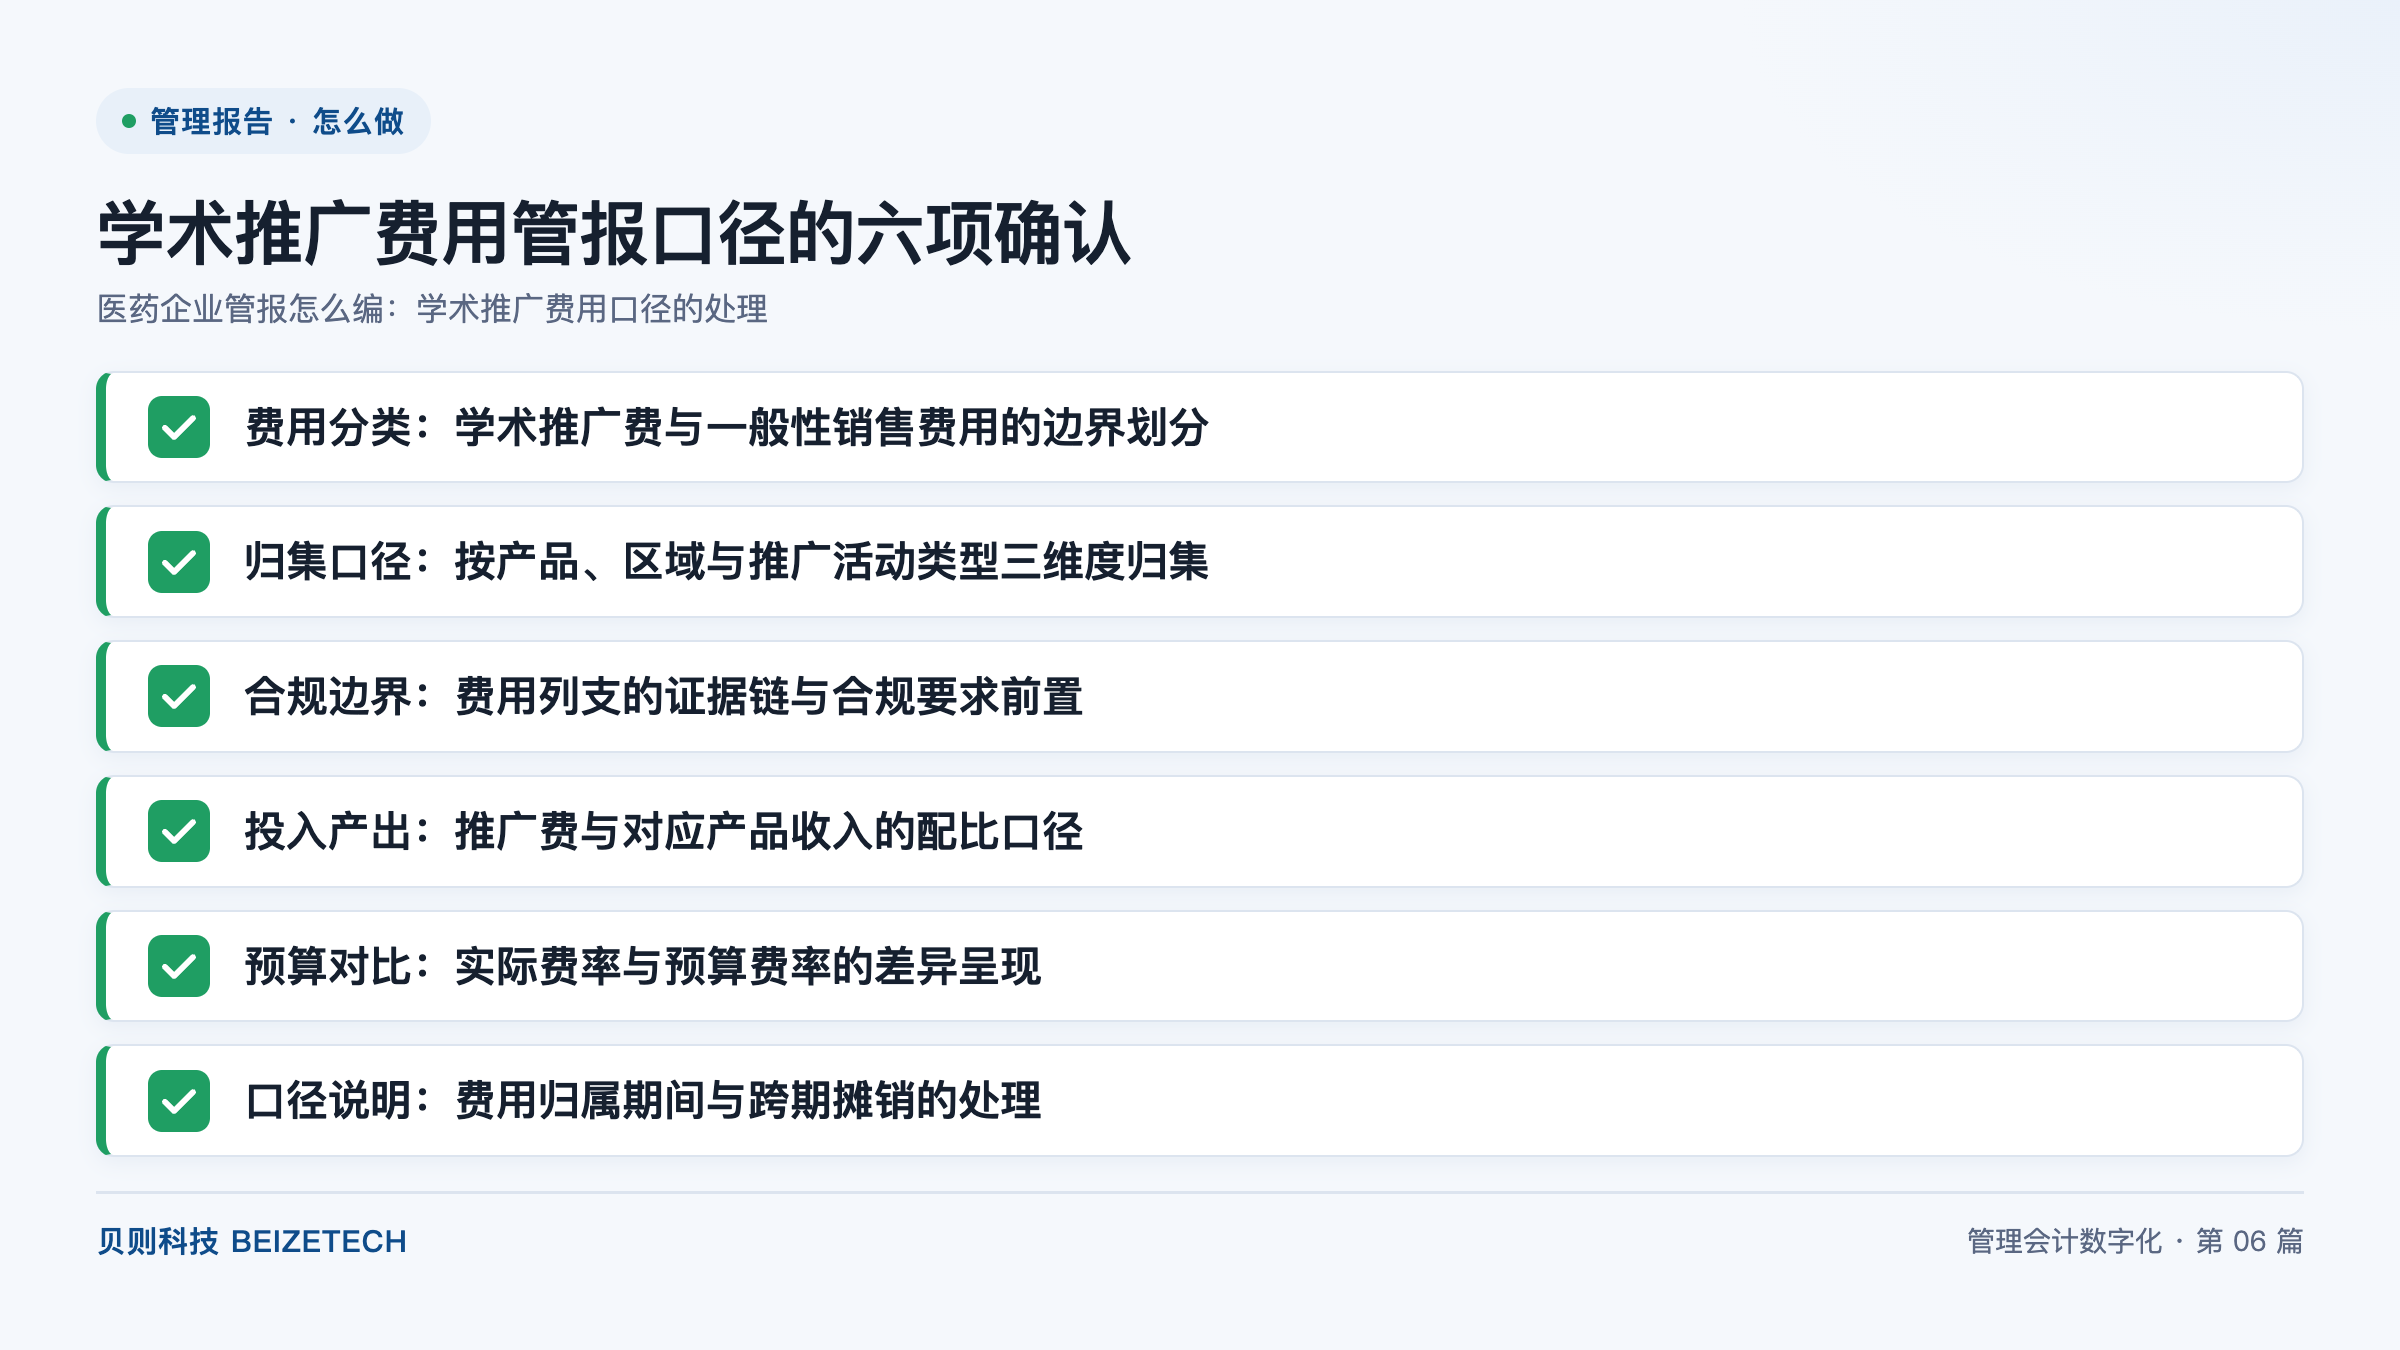
图:学术推广费用管报口径的六项确认(贝则科技)
直接回答:医药企业管报中学术推广费用的处理一共 6 项确认:划定费用边界、确定归集维度、前置合规要求、计算投入产出、对比预算费率、说明跨期归属。核心公式有两条——学术推广费率=学术推广费÷对应产品收入;投入产出比=对应产品毛利÷学术推广费。关键数字是「六项确认、三个维度、两条费率」:费用按产品、区域、推广活动类型三个维度归集,实际费率与预算费率两条线并列呈现,跨期活动按受益期间分摊。
管理报告(管报)是指企业为内部经营决策编制、按管理口径组织数据的报告体系,与对外披露的法定报表在口径、维度、频率上都不相同。医药企业的管报中,学术推广费用往往是最难处理的一块:金额大、科目散、涉及合规,且不同部门对同一笔支出的归类判断不一致。
学术推广费是指企业为向医疗卫生专业人士传递药品临床价值与学术信息而发生的支出,包括学术会议、科室交流会、专家共识研讨、医学继续教育支持、学术资料制作等形式。一般性销售费用是指为达成销售交易而发生的支出,包括渠道返利、终端维护、物流配送、销售人员薪酬等。两者的经济实质不同,管报上必须分开列示与分开分析。
把学术推广费用放进管报前,需要逐项确认下表六件事。六项确认缺一项,管报上的费率、投入产出与预算对比都会被质疑。
| 确认项 | 要确认什么 | 输出结果 |
|---|---|---|
| 费用分类:学术推广费与一般性销售费用的边界划分 | 哪些支出属于学术推广,哪些属于一般销售 | 费用边界清单与判定依据 |
| 归集口径:按产品、区域与推广活动类型三维度归集 | 费用挂在哪几个维度上,颗粒度到哪一层 | 三维归集规则与维度成员表 |
| 合规边界:费用列支的证据链与合规要求前置 | 每笔费用需要哪些证据,谁审核 | 证据链清单与审核节点 |
| 投入产出:推广费与对应产品收入的配比口径 | 费用与哪一段产品收入配比,如何计算 | 费率与投入产出比口径 |
| 预算对比:实际费率与预算费率的差异呈现 | 实际与预算怎么比,差异怎么分解 | 费率差异表与分解口径 |
| 口径说明:费用归属期间与跨期摊销的处理 | 跨期活动费用归属哪一期,如何摊销 | 归属期间规则与摊销方法 |
边界划分的依据是支出目的而非支出形式:同样是会议,面向专业人士传递临床证据的属于学术推广;面向渠道商谈政策与返利的属于一般销售。同样是人员支出,医学联络与学术支持的属于学术推广;商务谈判与订单跟进的属于一般销售。判定结果必须落到具体科目,不能只停留在原则层面。
| 支出类型 | 归属判断 | 判定依据 | 常见争议点 |
|---|---|---|---|
| 学术会议与科室交流会 | 学术推广费 | 面向专业人士、以学术信息传递为目的 | 会议附带商务洽谈时如何拆分 |
| 专家共识研讨与医学继续教育 | 学术推广费 | 内容为临床证据与诊疗规范 | 讲者费用标准是否超标 |
| 学术资料与文献制作 | 学术推广费 | 内容具备学术属性且可溯源 | 制作方资质与内容审核记录 |
| 渠道返利与终端维护 | 一般性销售费用 | 以达成交易为目的 | 以学术名义发生的返利 |
| 物流配送与仓储 | 一般性销售费用 | 与学术信息传递无关 | 样品配送是否计入推广费 |
| 销售人员薪酬与差旅 | 按实际工作性质拆分 | 按工时或活动记录拆分 | 拆分依据是否可核查 |
三维归集的价值在于让费用可追溯、可比较、可考核:只有挂上产品维度,才能算清每个产品的推广费率;只有挂上区域维度,才能比较各区域的投入效率;只有挂上活动类型维度,才能看出钱主要花在哪类活动上。三个维度缺一个,管报就只能给总数,无法支撑决策。
| 维度 | 颗粒度建议 | 主要用途 | 常见问题 |
|---|---|---|---|
| 产品维度 | 到具体产品(含规格) | 计算单产品推广费率与投入产出 | 多产品联合活动未拆分 |
| 区域维度 | 到省区或办事处 | 比较区域投入效率 | 跨区活动归属不清 |
| 活动类型维度 | 到会议、培训、资料等类别 | 分析费用结构 | 类别定义过粗无法分析 |
联合推广多个产品的活动,需要预先约定拆分规则:按各产品的议程时长拆分、按参会人数拆分或按产品收入占比拆分,三种方法选一种并全程一致。拆分规则写入口径说明,中途变更会导致各期费率不可比。
费率与投入产出比必须写成可复算的公式,并注明分子分母的取数范围与期间。下表给出管报中常用的四项指标口径,均按产品维度计算,再按区域与活动类型汇总。
| 指标 | 计算公式 | 取数范围 | 口径说明要点 |
|---|---|---|---|
| 学术推广费率 | 学术推广费÷对应产品收入 | 同期、同产品、同区域 | 分子分母须同口径 |
| 投入产出比 | 对应产品毛利÷学术推广费 | 同期、同产品 | 毛利口径需与管理口径一致 |
| 费率差异(规模) | 预算费率×(预算收入-实际收入)÷实际收入 | 同期 | 反映收入变动带来的费率影响 |
| 费率差异(效率) | (实际费用÷实际收入)-预算费率 | 同期 | 反映费用本身变动的影响 |
跨期推广活动的处理规则是:按受益期间分摊,分摊依据取活动实际发生月份或服务期;一次性预付的年度服务按 12 个月直线分摊。分摊方法一经确定,年度内不得变更,跨期金额在管报上单列,避免把一次性支出误读为当期费用激增。
费率超预算时,管报要做三件事而不是只标红:一是按规模差异与效率差异分解,说明超支来自收入未达标还是费用本身超支;二是给出累计视角,说明是单月波动还是趋势性超支;三是给出责任归属,把差异落到产品与区域的责任人。只标红不给分解,会让经营会停留在追问层面。
智瞰经营分析系统是指贝则科技自研的经营分析与管报产品,覆盖指标体系设计、数据底座搭建、多维分析建模与管理大屏可视化。在医药管报场景中,它承担费用边界清单的固化、三维归集的强制校验、费率与投入产出的集中计算,以及跨期摊销的自动分摊,让六项确认从制度文本变成系统约束。
贝则科技是管理会计数字化(EPM)领域咨询与产品双轮驱动的专业服务商,100% 聚焦合并报表、全面预算、管理报告与财务共享四大方向,累计服务 100+ 家集团级客户,CSO 解决方案中心有 30+ 位专家顾问,平均从业 15 年+。经纬全面预算系统提供预算费率与滚动预测数据,磐石合并报表系统提供法人口径的财务结果,BDM 数据管理平台负责从多套异构系统取数并完成科目与维度映射。项目落地沿用 180 天落地四步法:调研做深、规则做实、并行做足、移交做透,上线后驻场陪跑至少 1 个完整周期。
A:按支出目的划界,而不是按支出形式划界。面向医疗卫生专业人士、以传递临床价值与学术信息为目的的支出归入学术推广费;以达成交易为目的的支出归入一般性销售费用。判定结果要落到具体费用科目并形成费用边界清单,边界不清的支出由财务与合规部门共同裁定,不由费用发生部门自行归类。
A:按产品、区域、推广活动类型三个维度归集最有用。产品维度支撑单产品推广费率与投入产出计算,区域维度支撑区域投入效率比较,活动类型维度支撑费用结构分析。三个维度缺任一维度,管报只能给总数;每笔费用必须同时挂满三个维度才允许入账,维度成员由主数据统一定义。
A:投入产出比=对应产品毛利÷学术推广费,学术推广费率=学术推广费÷对应产品收入。配比必须取同一期间、同一产品维度的数据,不允许用总费用除以总收入。多产品联合推广的活动要预先约定拆分规则——按议程时长、参会人数或产品收入占比拆分,选一种并全程一致,拆分规则写入口径说明。
A:按受益期间分摊,分摊依据取活动实际发生月份或服务期;一次性预付的年度服务按 12 个月直线分摊。分摊方法一经确定,年度内不得变更,跨期金额在管报上单列「其中:跨期摊销」,避免把一次性支出误读为当期费用激增。年度内确需变更方法的,须在口径说明中标注变更月份与影响金额。
A:做三件事而不只是标红:按规模差异与效率差异分解,说明超支来自收入未达标还是费用本身超支;给出累计视角,说明是单月波动还是趋势性超支;给出责任归属,把差异落到产品与区域的责任人。两条费率线并列成列,预算费率来自年度预算分解,实际费率取管报当期数。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号